

Reporte y score
Todas las guías de Reporte y score
¿Y tu gratificación? Se fue. ¿Y tu score? Ni idea 👀
Ya se te fue la gratificación de julio y agosto casi termina. Antes de que llegue la cuesta de setiembre, entérate gratis y en minutos cómo quedó realmente tu score crediticio — sin adivinar, sin sorpresas.
Juan Garate • Reevalúa
¿Cómo subir mi score crediticio en Perú? Las 5 palancas que sí funcionan
Tu score se construye sobre cinco factores, y subirlo consiste en mover las palancas correctas: puntualidad de pago (la de mayor peso), nivel de endeudamiento bajo el 30%, antigüedad de tus cuentas, variedad de créditos y frecuencia de solicitudes. No son trucos, son hábitos. Te explicamos cada palanca, cómo trabajarla y en qué orden empezar para ver resultados en 3 a 6 meses.
Juan Garate • Reevalúa
¿Cuánto sube mi score al pagar una deuda y en cuánto tiempo?
No existe una cifra fija de cuántos puntos sube tu score al pagar una deuda: depende de tu perfil completo. Sobre los tiempos sí hay respuesta clara: el pago tarda 30 a 45 días en reflejarse porque las centrales se actualizan mensualmente, y una mejora consistente toma de 3 a 6 meses. Te explicamos por qué, el mecanismo, y el detalle que casi nadie cuenta: a veces pagar puede bajar tu score temporalmente.
Juan Garate • Reevalúa
¿Cómo conseguir mi primer préstamo si no tengo historial crediticio?
No tener historial crediticio no te cierra todas las puertas. Para conseguir tu primer préstamo: revisa tu punto de partida, apunta a productos de entrada (fintech con scoring alternativo, cajas, financieras), considera una tarjeta garantizada, y paga puntual desde la primera cuota. Te explicamos la ruta paso a paso para romper el círculo del invisible financiero.
Juan Garate • Reevalúa
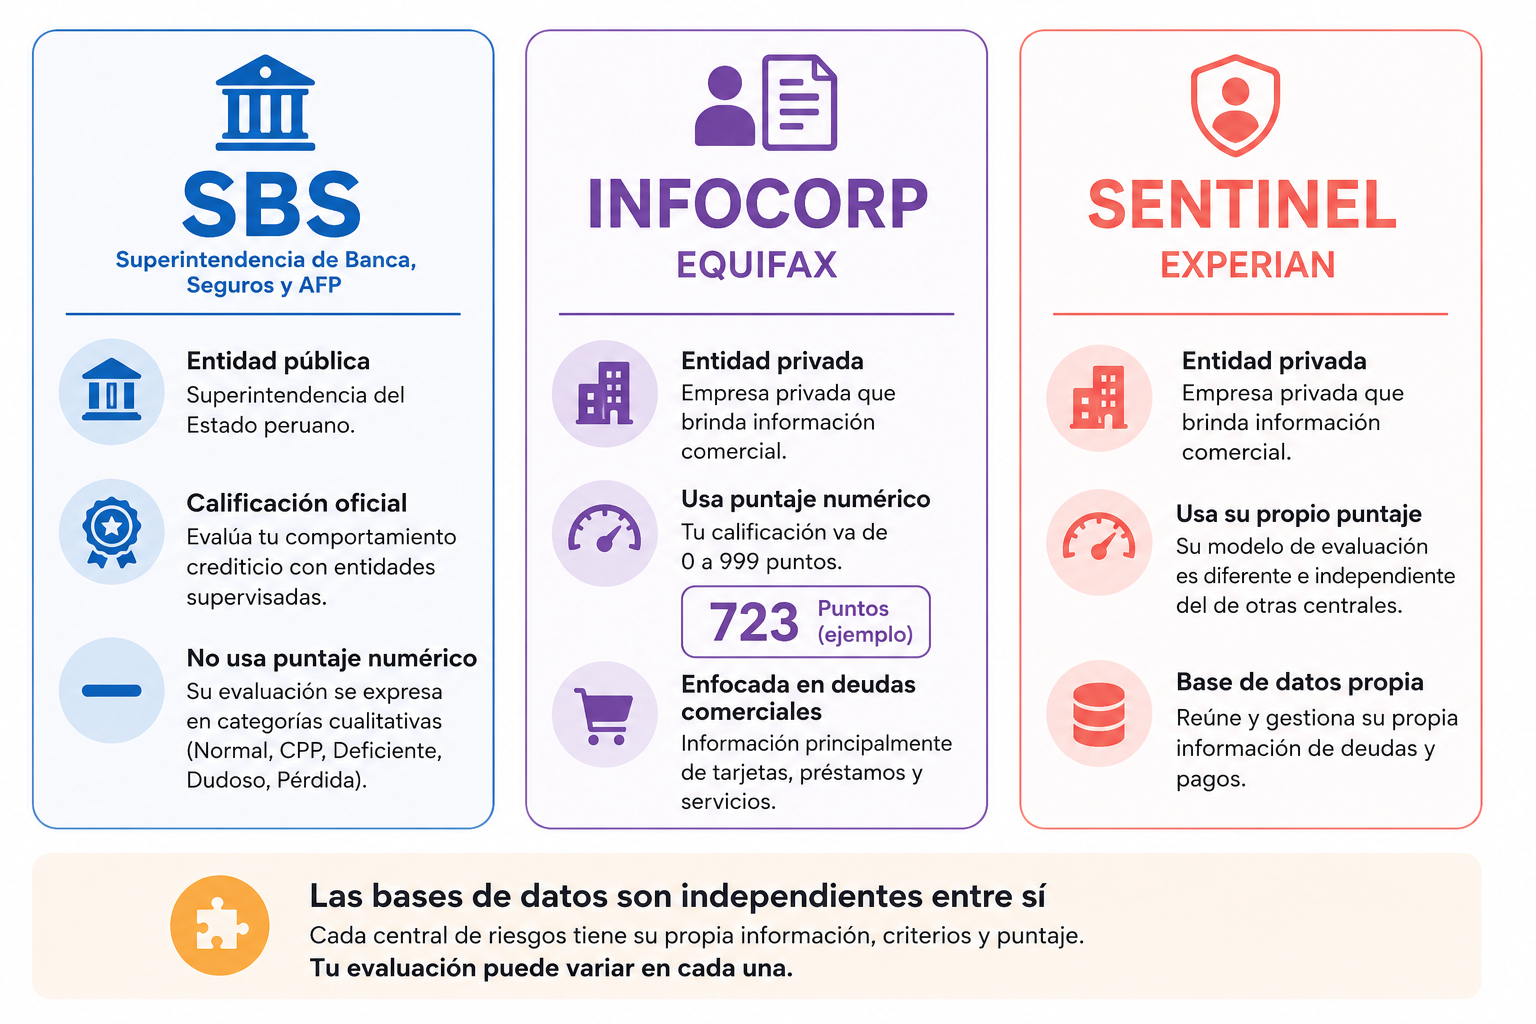
Estoy limpio en Infocorp pero salgo mal en Sentinel: por qué tu historial no coincide
Infocorp y Sentinel no son la misma base de datos: Infocorp pertenece a Equifax y Sentinel es operada por Experian, son empresas independientes con fuentes propias, scores propios y bases que no se comparten. Por eso estar limpio en una no garantiza estarlo en la otra. Te explicamos de dónde salen las discrepancias, por qué te pueden costar un rechazo, y qué hacer al respecto.
Juan Garate • Reevalúa
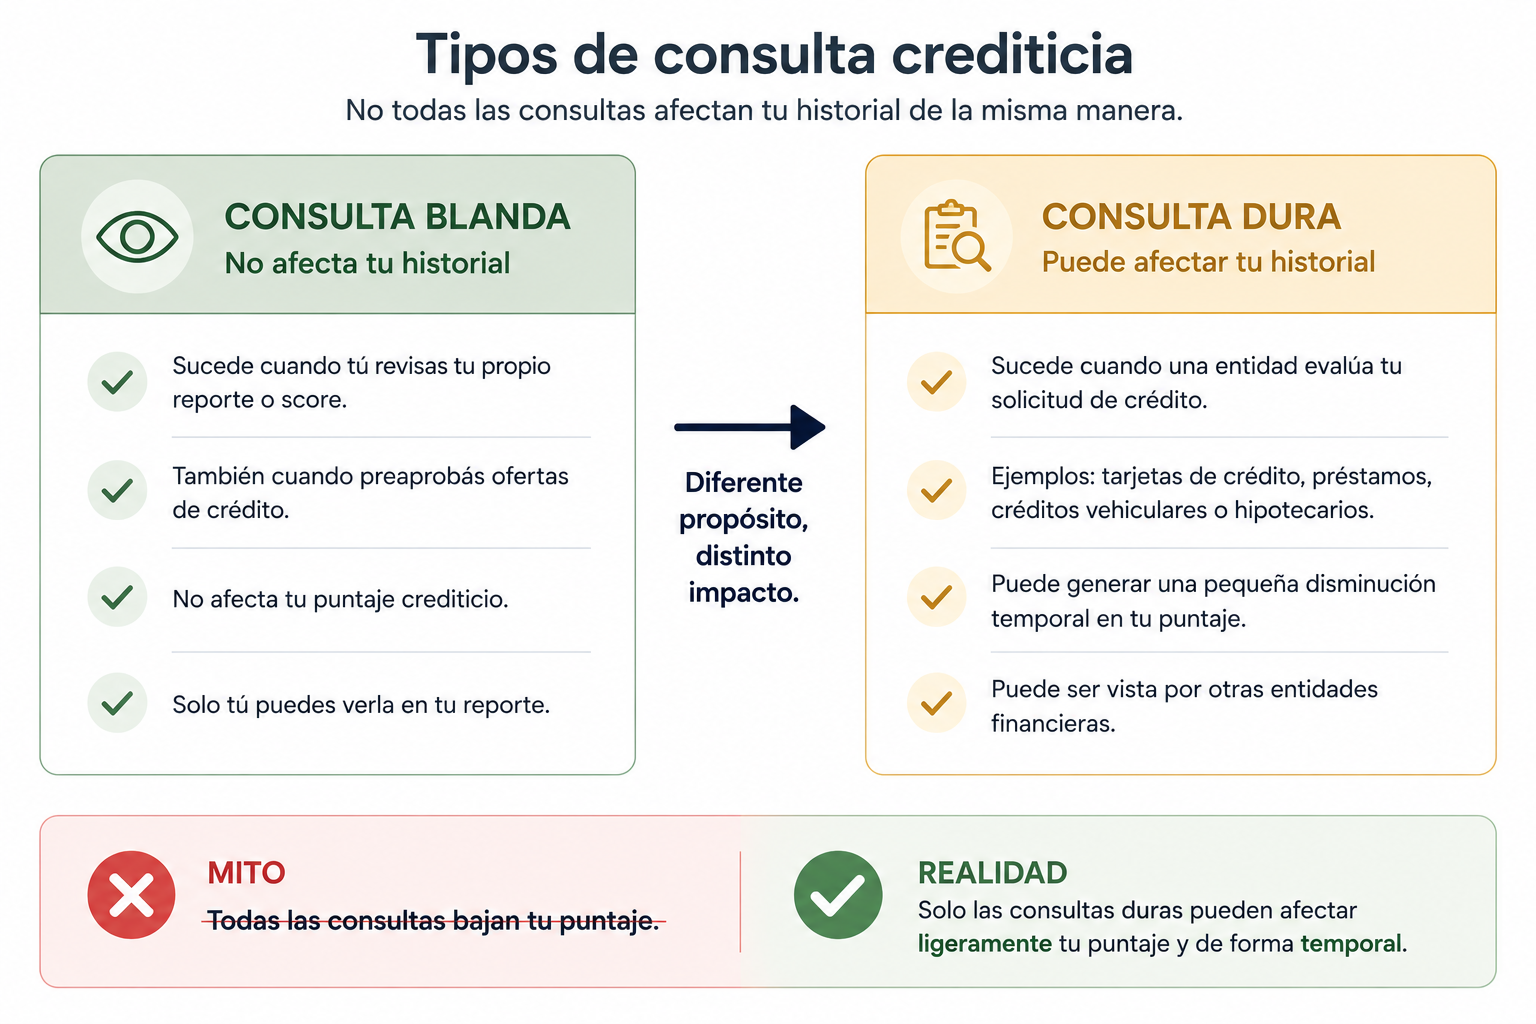
¿Consultar mi reporte baja mi score? Y otras 8 dudas antes de revisarte
Revisar tu propio historial crediticio NO baja tu score: es una consulta blanda, sin efecto alguno sobre tu puntaje. Lo que sí queda registrado son las consultas de las entidades cuando pides crédito. Aclaramos el mito más caro del sistema financiero peruano y las otras 8 dudas que frenan a la gente justo antes de revisarse.
Juan Garate • Reevalúa
Yape y Plin: las estafas más comunes en 2026 y cómo no caer
El 'Yape falso' que imita la pantalla de pago a la perfección, los QR adulterados pegados sobre los legítimos, el phishing que roba tus claves y el falso comprador con voucher editado: las estafas de billeteras digitales explotan la prisa y la confianza. Te explicamos cómo funciona cada modalidad y el decálogo de hábitos que te hace prácticamente imposible de estafar.
Juan Garate • Reevalúa
Cómo saber si alguien está usando tu identidad para pedir créditos (antes de que sea tarde)
La suplantación de identidad crediticia es silenciosa: la víctima suele enterarse meses después, cuando la deuda creció y el historial ya está dañado. Pero todo crédito a tu nombre queda registrado, y eso convierte a tu reporte en un radar de detección temprana. Te explicamos las señales de alerta, qué hacer paso a paso si descubres un crédito que no es tuyo, y el derecho clave: el banco no puede cobrarte lo que no solicitaste.
Juan Garate • Reevalúa
¿Qué es Infocorp y por qué TODOS estamos ahí (incluso si pagas bien)?
Infocorp no es una 'lista negra': es la central de riesgo privada más conocida del Perú, y registra el historial crediticio de TODOS los que alguna vez tuvieron un crédito —hayan pagado bien o mal—. Estar ahí con buen historial es incluso positivo. Te explicamos qué es realmente, la diferencia con la SBS, y por qué 'salir de Infocorp' es una pregunta mal planteada.
Juan Garate • Reevalúa
¿Cada cuánto se actualiza tu reporte en la central de riesgo? La respuesta exacta y por qué importa
Tu reporte en la central de riesgo se actualiza, como regla general, una vez al mes. Pero desde la Ley 32327 (agosto 2025), si pagas una deuda tienes derecho a una actualización en días hábiles, no en un mes. Te explicamos los plazos exactos, qué dispara un cambio y cuándo conviene revisar tu reporte.
Juan Garate • Reevalúa
Pagué mi deuda morosa: ¿por qué sigo apareciendo en la central de riesgo? Lo que nadie te explica del reporte negativo
Pagar una deuda morosa no borra automáticamente el reporte negativo. Te explicamos la diferencia entre deuda saldada e historial crediticio, cuánto tiempo permanece el dato negativo según la ley peruana, y cómo usar la Ley 32327 para exigir la actualización de tu reporte en 10 días hábiles.
Juan Garate • Reevalúa
Cómo salir de Infocorp: la guía completa 2026 (con las rutas que nadie explica bien)
Guíapara salir de Infocorp en 2026. Tres rutas reales: pagar rápido (7 días con nueva ley), negociar descuentos 40-60%, o esperar prescripción. Con casos reales, negociación efectiva y proceso paso a paso para cambiar de Pérdida a Normal.
Juan Garate • Reevalúa
Cómo subir tu score crediticio en 90 días: la ruta que nadie te cuenta (pero que sí funciona)
Plan completo de 90 días para mejorar tu score crediticio en Perú. Estrategias priorizadas, triage financiero y acciones concretas semana a semana para pasar de rechazo a aprobación. Con casos reales y metodología probada.
Juan Garate • Reevalúa
Qué es el Score Crediticio en Perú y Cómo Interpretarlo (2026)
Descubre qué es el score crediticio en Perú, qué números te convierten en un cliente VIP para los bancos y cómo obtener tu reporte detallado por solo S/ 9.00.
Juan José • Reevalúa