Crédito Yape 2026: cuánto te presta y cómo te evalúa

Redactor de contenidos financieros · Ver perfil y artículos
Abres la app, entras a la sección de créditos y te aparece una oferta de S/ 300. Tu primo, con el mismo banco y el mismo sueldo, vio S/ 4.000. Y en las noticias leíste que se prestan hasta S/ 60.000.
Las tres cosas son ciertas al mismo tiempo. La diferencia no está en la suerte ni en el día en que entraste: está en qué crédito estás mirando y en qué ve el sistema cuando mira tu perfil.
En corto
- Hay dos créditos distintos dentro de la misma app, y la prensa suele mezclarlos: el personal llega hasta S/ 10.000 y el de negocio hasta S/ 60.000.
- Yape no publica un monto máximo fijo para tu caso: sus condiciones dicen que montos, plazos y tasas están sujetos a una evaluación previa de tu perfil.
- Esa evaluación mira tu historial. Y tu historial lo puedes ver tú antes de pedir.
- No hay truco para subir la oferta de hoy, pero sí forma de entender por qué es la que es. Consulta tu score gratis.
Primero: no es un crédito, son dos
Casi toda la confusión sale de aquí.
- Crédito personal. El que la mayoría ve en la app. Según la información publicada, llega hasta S/ 10.000.
- Crédito de negocio. Pensado para quien tiene una actividad comercial. Este es el que llega hasta S/ 60.000, y es el que aparece en los titulares.
Cuando un artículo dice "hasta 60 mil soles" sin más, está hablando del segundo. Si tú eres un trabajador dependiente mirando la app desde el sofá, ese número no es tu número.
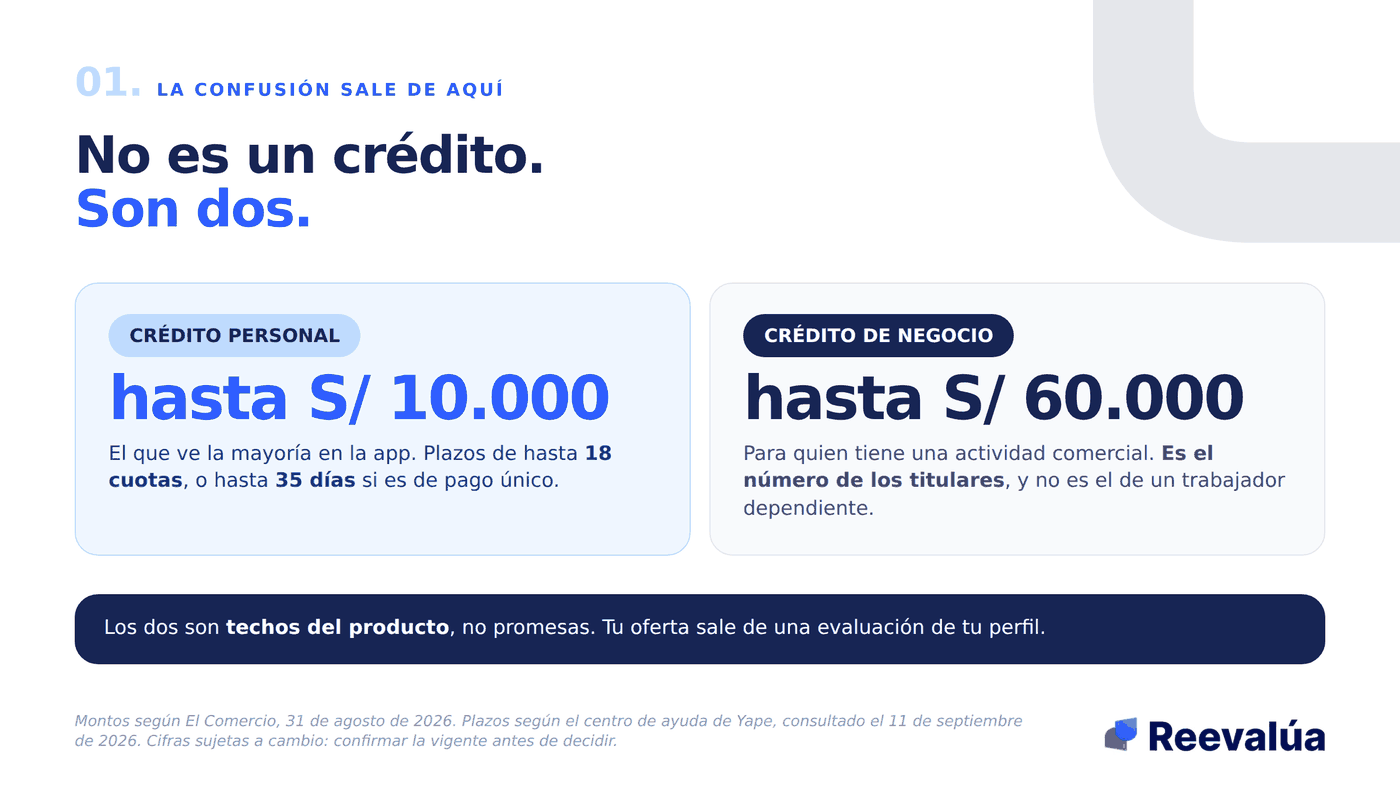
Los dos son techos del producto, no promesas. Tu oferta sale de una evaluación de tu perfil.
El propio centro de ayuda de Yape establece los plazos: hasta 35 días para los créditos de pago único y hasta 18 cuotas para los créditos personales o de negocio. Consultado el 11 de septiembre de 2026.
Segundo: no hay un monto máximo que aplique a ti
Esta es la frase que más gente busca y que casi nadie cita. Las condiciones publicadas dicen que los montos, plazos y tasas de los Créditos Yape están sujetos a una evaluación previa de tu perfil. Y agregan algo que sorprende: tu tasa de interés podría variar entre una solicitud y otra.
Traducido: el "hasta S/ 10.000" es el techo del producto, no una promesa para nadie en particular. Tu oferta se calcula sobre ti.
Por eso las primeras ofertas suelen ser pequeñas. En la fase piloto del producto los créditos arrancaban en S/ 200 a S/ 300 con plazos de 20 a 30 días, diseñados para gente con ingresos variables y sin historial bancario formal. No es un castigo: es cómo se construye un historial desde cero.
Tercero: qué está mirando esa evaluación
Aquí el artículo deja de hablar de Yape y empieza a hablar de ti, porque esta parte aplica a cualquier entidad que te evalúe.
- Qué deudas tienes hoy y con quién. No solo el monto: cuántas líneas abiertas, en cuántos sitios.
- Cómo has pagado. Tu clasificación como deudor y los días de atraso acumulados.
- Cuánto de lo que ya tienes estás usando. Una tarjeta al tope pesa aunque estés al día.
- Qué tan reciente es tu actividad. Un historial corto no es un mal historial, pero da menos información para decidir.
- Si hay algo que tú no reconoces. Y esto pasa más de lo que parece.
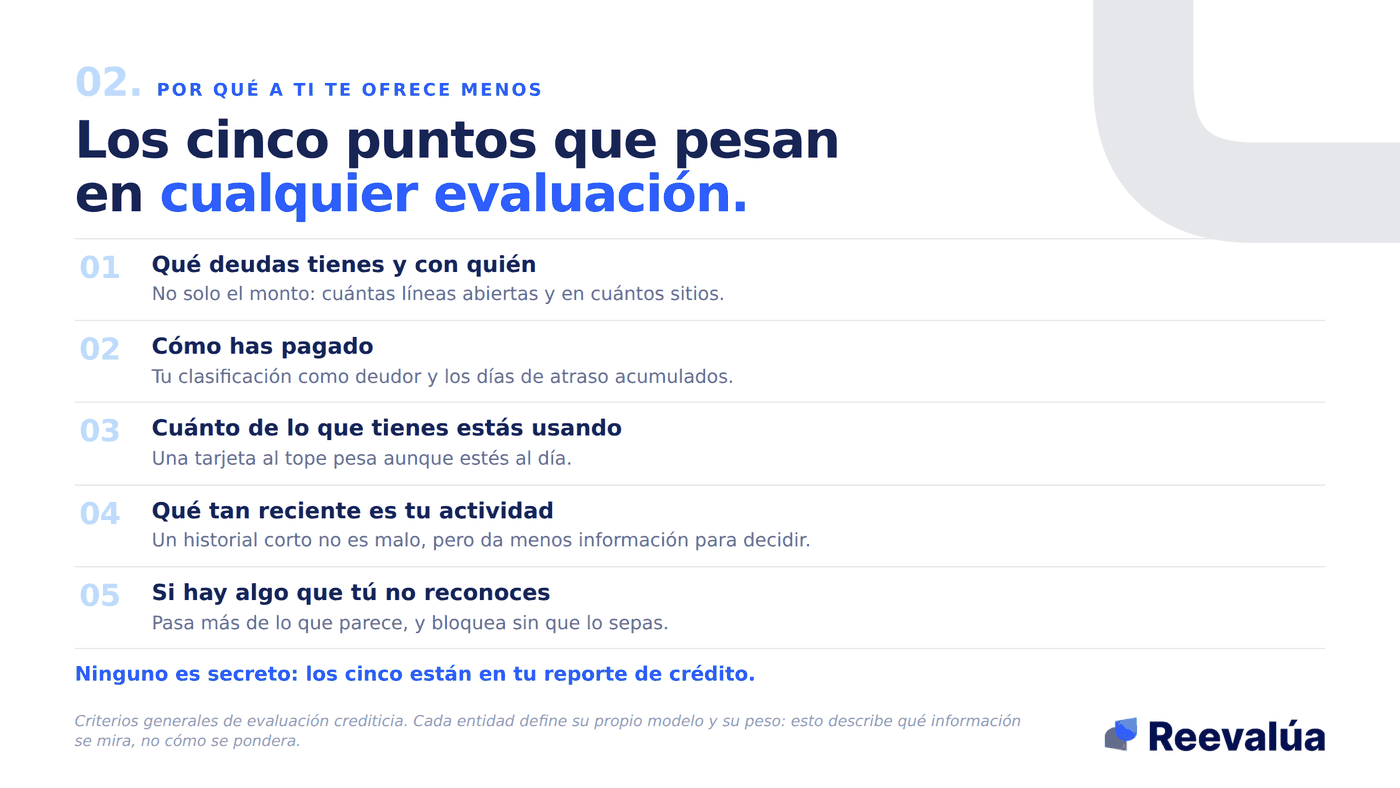
Ninguno de los cinco es secreto: los cinco están en tu reporte de crédito.
Si la oferta que ves te parece muy baja y no entiendes por qué, la respuesta casi siempre está en uno de esos cinco puntos. Y en al menos dos se puede hacer algo concreto.
Cuarto: qué revisar antes de aceptar
Que te aprueben no significa que te convenga. Antes de tocar el botón:
- Mira la TCEA, no la TEA. La TCEA incluye comisiones y gastos: es el costo real. Lo explicamos en TCEA vs TEA.
- Mira la cuota, no el monto. La pregunta útil no es si te alcanza, sino si puedes pagar esa cuota los próximos meses sin dejar de pagar otra cosa.
- Suma el total. Monto por número de cuotas. Ese es el número que vas a devolver.
- Revisa el plazo. Un crédito de pago único a 35 días no es lo mismo que uno a 18 cuotas, aunque el monto sea idéntico.
- Confirma la fecha de cobro. La mayoría de los atrasos que terminan en una central no son por falta de dinero, sino por no tener claro el día.
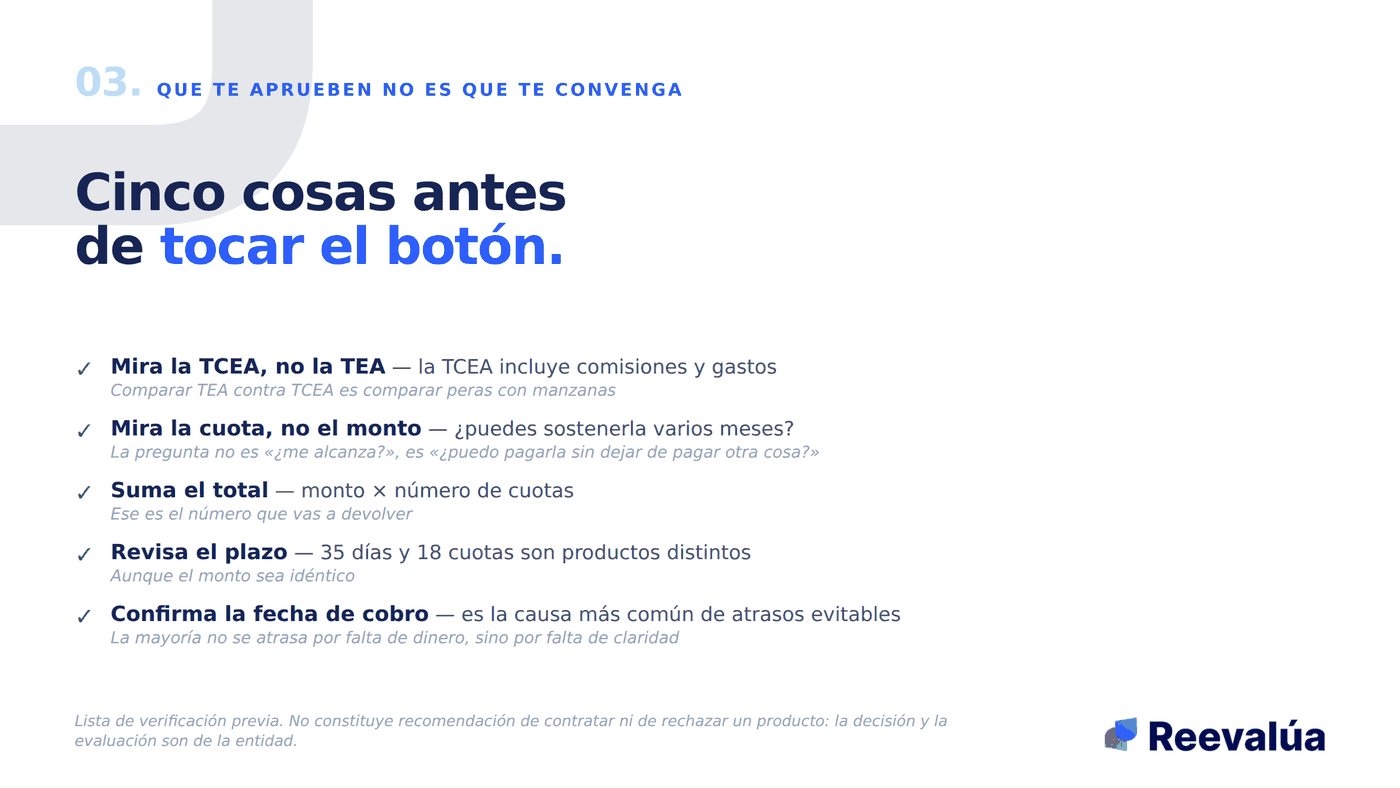
Que te aprueben no es lo mismo que te convenga. Cinco cosas antes de aceptar.
Y si no te aparece ninguna oferta
Pasa, y no significa que estés en una lista negra, porque eso no existe. Significa que con la información disponible hoy esa evaluación no arrojó una oferta.
Lo que sí puedes hacer es mirar tu lado de la ecuación: qué figura a tu nombre, en qué categoría estás, si hay una deuda pequeña olvidada bloqueando el panorama, si hay algo reportado que no es tuyo. Eso no garantiza que mañana aparezca una oferta, porque la decisión siempre es de la entidad, pero deja de ser una caja negra.
Preguntas frecuentes
¿Cuánto me presta Yape exactamente?
No hay una cifra que aplique a todos. El techo publicado es S/ 10.000 para el crédito personal y S/ 60.000 para el de negocio, pero tu oferta concreta sale de una evaluación de tu perfil.
¿Por qué a mí me ofrece menos que a otra persona con el mismo sueldo?
Porque el sueldo es solo una parte. Pesan el historial de pagos, cuántas deudas tienes abiertas, cuánto de tu línea disponible estás usando y qué tan al día estás.
¿Puedo pedir que me suban el monto?
La oferta se recalcula en cada evaluación, y la tasa también puede cambiar entre solicitudes. No es un número que se negocia: es un resultado que se vuelve a calcular.
¿Pedir un crédito y que me lo rechacen me afecta?
Que te evalúen queda registrado. Pedir en varios sitios el mismo mes es visible para la siguiente entidad, y ese patrón sí se toma en cuenta.
¿Reevalúa me presta el dinero?
No. Reevalúa no presta ni desembolsa. Lo que hace es mostrarte la información con la que te van a evaluar, para que llegues sabiendo.
Antes de pedir, mira tu lado
La oferta que te aparece en la app es el resultado de una evaluación. Tú no controlas el resultado, pero sí puedes ver los datos que entran en él.
Consulta tu score gratis y revisa qué hay a tu nombre
Solo necesitas tu DNI. Si después quieres el detalle completo, ahí está el reporte de crédito.
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Cómo acceder a un préstamo si fui rechazado?
Fintech ofrece financiamiento con garantías a personas sin historial crediticio, promoviendo su bancarización.
¿Necesitas S/100, S/500 o S/1,000? Los préstamos de montos pequeños explicados
Sí existen préstamos formales de S/100, S/500 o S/1,000 en Perú, a través de fintech reguladas, cajas y billeteras digitales, con proceso online y solo DNI. Pero son caros y de plazo corto. Te explicamos dónde conseguirlos de verdad, cuándo convienen, cuándo es mejor no tomarlos y cómo no caer en las estafas que abundan en los montos pequeños.
¿Qué score necesitas para que te aprueben un préstamo en Perú? La tabla que define tu acceso
El score que necesitas para un crédito no es uno solo: cambia según el producto. Un préstamo personal mediano pide desde ~650 puntos; una tarjeta desde ~700; una hipoteca 700+ con perfil impecable. Te damos la tabla de acceso producto por producto, más las dos verdades que casi nadie explica: el score no aprueba solo, y tu número gratis no siempre es el que ve el banco.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera