El Niño se va en otoño. Su efecto en tu bolsillo, no


Redactor de contenidos financieros · Ver perfil y artículos
El ENFEN puso fecha. Según su comunicado del 14 de setiembre, el evento se extendería hasta mediados del otoño de 2027 y después iría debilitándose.
Es muy fácil leer esa fecha como un vencimiento. Aguantamos hasta abril del 2027 y volvemos a la normalidad.
El problema es que hay dos cosas que terminan en momentos distintos: el fenómeno físico y su efecto sobre la economía. La ciencia midió la distancia entre los dos, y resulta ser de años.
En corto:
- Un estudio publicado en Science midió que, después de un Niño, el crecimiento sigue deprimido más de cinco años, con efectos rastreables hasta catorce.
- El golpe no se reparte igual. Tras el evento de 1997-98, para 2003 Estados Unidos tenía alrededor de 3% menos de PBI. Las naciones tropicales costeras, Perú entre ellas, más de 10%.
- El BCRP ya lo proyecta en dos años y no en uno: el fenómeno resta 0,9 puntos de crecimiento en 2026 y 1,1 en 2027. El segundo año pesa más.
- Planificar no es predecir. Es decidir de antemano qué haces en cada escenario Conoce Reevalúa+ y cómo funciona el acompañamiento
Lo que midió la ciencia: la huella que dura más de cinco años
En 2023, la revista Science publicó un estudio que hizo algo que no se había hecho: en vez de medir cuánto cae la economía durante un Niño, midió qué pasa en los años posteriores.
El hallazgo fue una firma persistente de crecimiento más lento durante más de cinco años después del evento, con efectos rastreables hasta catorce años. Las pérdidas acumuladas que calcularon para el lustro siguiente a cada evento: unos 4,1 billones de dólares tras el Niño de 1982-83 y unos 5,7 billones tras el de 1997-98.
Conviene entender bien qué significa eso, porque no es lo que suena.
No quiere decir que llueva durante cinco años. Quiere decir que la economía, después del evento, no vuelve al camino en el que estaba. Sigue creciendo, pero desde más abajo, y esa diferencia no se recupera sola. Una cosecha perdida no se recupera con una cosecha buena: se recupera con la cosecha buena que igual habrías tenido, menos la que perdiste.
Otro estudio, publicado en 2025 en la revista Climate, le puso una medida al peso del clima en el caso peruano. Analizando el periodo de 1970 a 2024, encontró que los predictores climáticos explican alrededor del 23% de la variación anual de la tasa de crecimiento del PBI del Perú. Casi una cuarta parte de cómo nos va cada año se explica por el clima.
Ese es el tamaño real del asunto. No es un tema de verano.
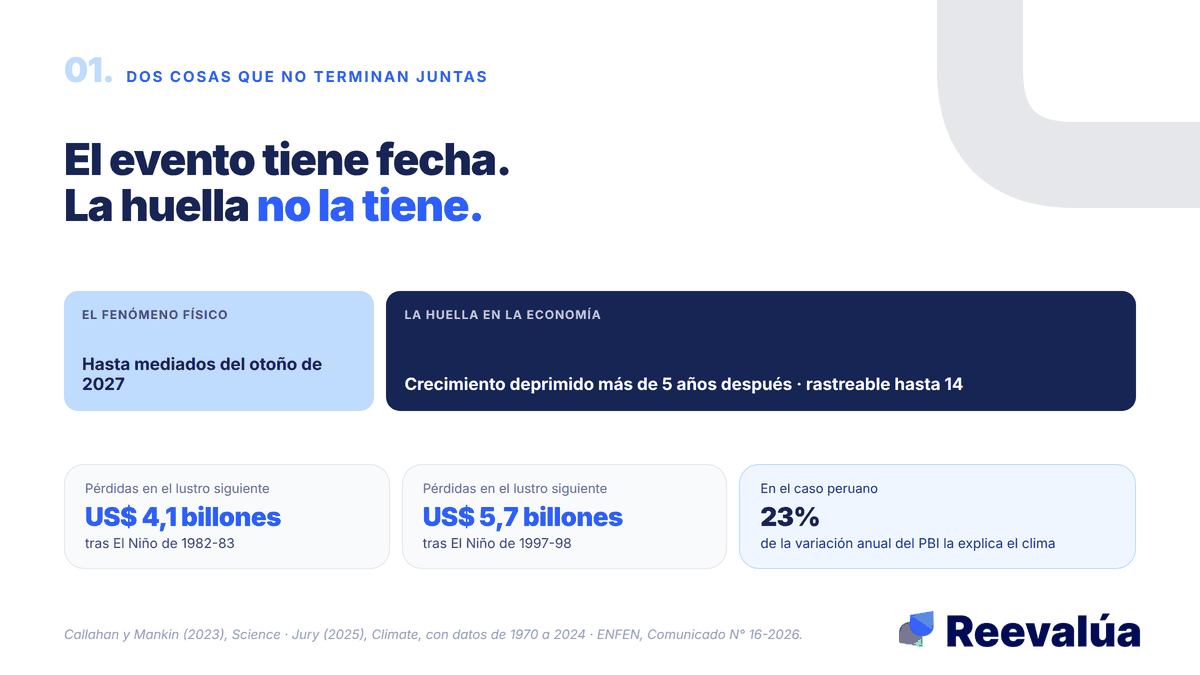
El evento termina en una fecha. La huella en la economía, años después.
Por qué en Perú el golpe es tres veces el de un país rico
El mismo estudio de Science encontró algo que en el Perú conviene mirar de cerca, porque nos nombra.
Tras el Niño de 1997-98, midieron cuánto PBI había perdido cada país para el año 2003. Estados Unidos: alrededor de 3% menos. Las naciones tropicales costeras, y ahí está el Perú junto con Indonesia: más de 10% menos.
Más del triple, por el mismo evento.
Las razones no son misteriosas. Una economía como la peruana tiene más peso en sectores que dependen directamente del clima; su infraestructura está más expuesta a que una carretera se corte o un puerto deje de operar; y tanto el Estado como los hogares tienen menos colchón para absorber el golpe mientras pasa.
Ese último punto es el que más nos toca. No es que el fenómeno sea peor aquí: es que aquí hay menos espacio para aguantarlo sin que se note en la mesa.
Las proyecciones oficiales de este año ya tienen esa forma. En su Reporte de Inflación de setiembre de 2026, el BCRP estima que el fenómeno le resta 0,9 puntos porcentuales al crecimiento de 2026 y 1,1 puntos al de 2027. Fíjate en el orden: el segundo año pesa más que el primero.
Y hay un matiz del documento de trabajo del Banco de Pagos Internacionales sobre la economía peruana que explica por qué. Los sectores primarios —agro, pesca— reciben el golpe de inmediato. Los no primarios, que es donde trabaja la mayoría, lo reciben con rezago y de forma considerablemente más persistente.
Si trabajas en comercio, servicios o transporte, tu año difícil probablemente no sea este.
Nada de esto es un pronóstico sobre tu situación personal. Los estudios miden promedios de países a lo largo de décadas. Que la economía crezca menos no significa que tú vayas a ganar menos, y mucho menos que vayas a ganar 10% menos. Lo que sí dice, y es lo útil, es que el horizonte del problema es más largo que el de la mayoría de los planes financieros que la gente se arma.
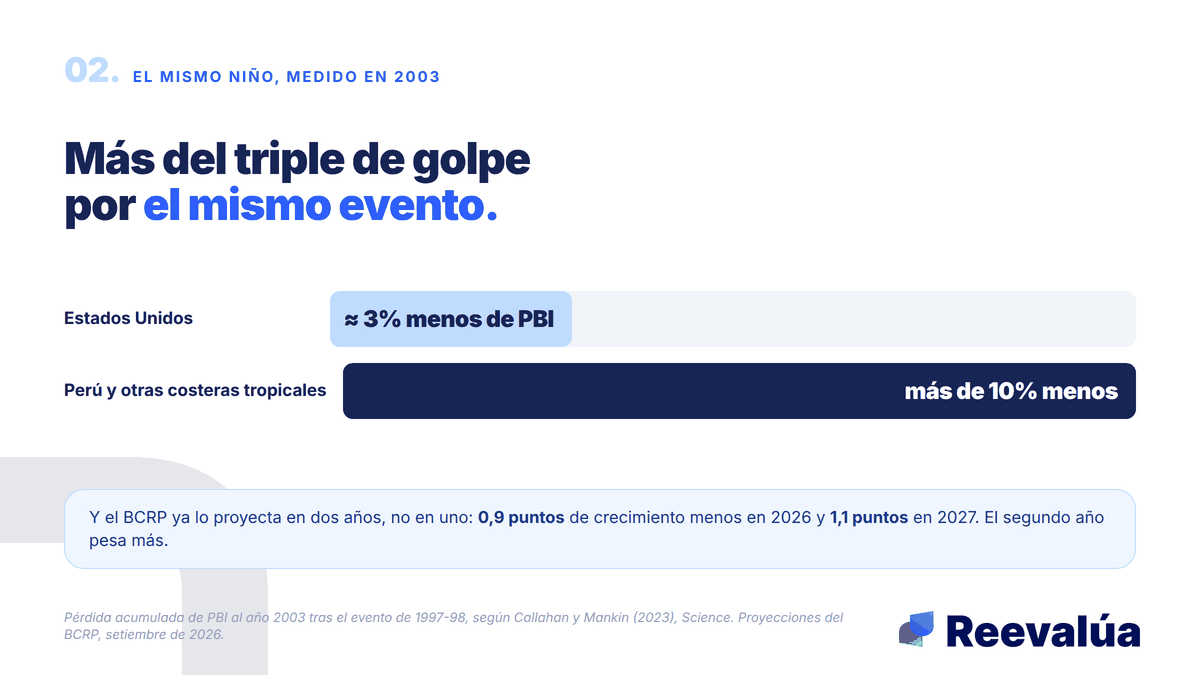
El mismo evento, medido en 2003. Más del triple de diferencia.
Qué se puede planificar a ese plazo y qué no
Empecemos por lo que no. No se puede predecir el clima más allá de lo que proyecta el ENFEN, ni la economía más allá de lo que proyecta el BCRP, ni tu ingreso exacto del próximo año. Cualquiera que te venda esa certeza te está vendiendo otra cosa.
Lo que sí se puede hacer es distinto, y es lo que hace la diferencia: planificar no es predecir. Es decidir de antemano qué haces en cada escenario, para no tener que decidirlo en el peor momento.
De ahí salen cuatro cosas concretas.
Primero, cambiar la unidad de tiempo. Un plan de cuatro semanas resuelve un mes malo. No resuelve un ciclo. Si el horizonte del problema es de años, el del plan tiene que medirse en trimestres.
Segundo, el orden importa y no es intuitivo. La deuda cara va primero, antes que el colchón, porque su costo corre solo y no espera a que mejore la coyuntura. Un colchón que se construye mientras una deuda al 60% anual sigue creciendo es un colchón que pierde la carrera.
Tercero, revisar le gana a acertar. Un plan imperfecto que se revisa cada trimestre funciona mucho mejor que un plan perfecto que se abandona en noviembre. La información va a cambiar: el ENFEN actualiza sus comunicados, el BCRP su reporte, y tu situación también.
Y cuarto, la parte que cuesta más admitir. Casi nadie sostiene solo un plan de dos años. No por falta de disciplina, sino porque las decisiones financieras difíciles se toman en momentos malos, y en los momentos malos uno decide peor. Ahí es donde sirve tener con quién revisarlo.
Sobre cómo se piensa un horizonte largo según el momento de tu vida, este artículo va por ahí:
Opciones para cada etapa de la vida
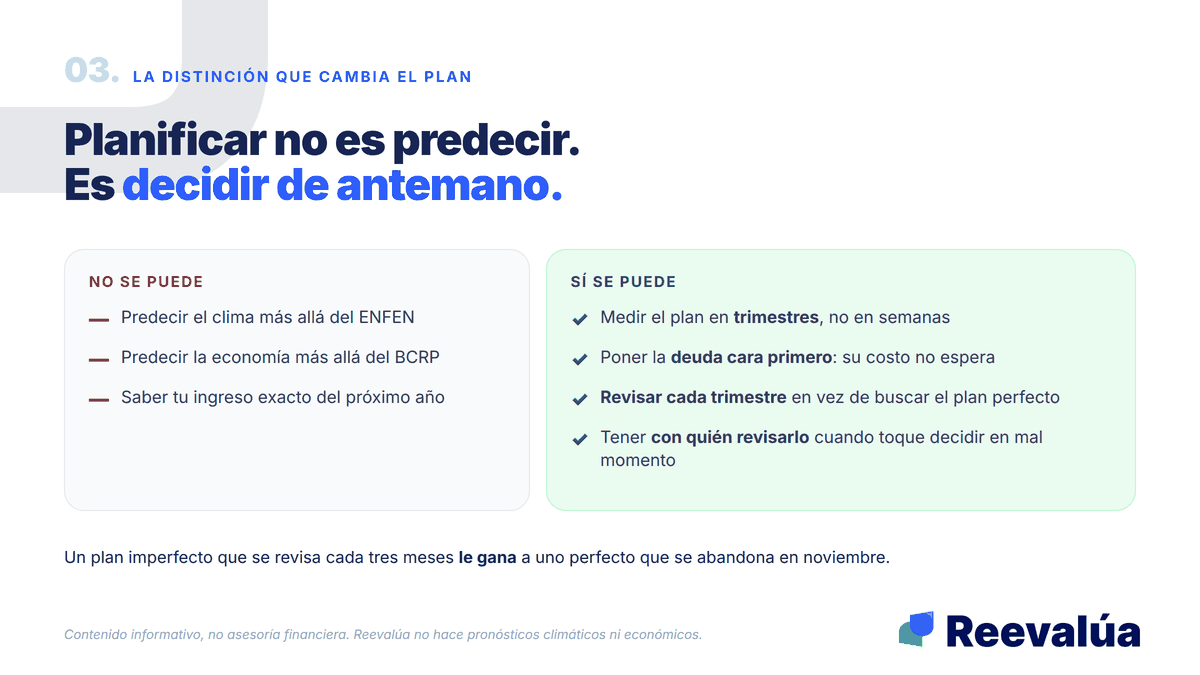
No se puede predecir. Sí se puede decidir de antemano.
Preguntas frecuentes
¿Entonces mi situación va a estar mal cinco años?
No es lo que dicen los estudios. Miden que la economía de un país crece menos de lo que habría crecido, en promedio y a lo largo de años. Tu caso concreto depende de tu sector, de tu deuda y de tu colchón, y esos tres sí los puedes trabajar.
Si no se puede predecir, ¿para qué planificar? Justamente por eso. Planificar no es adivinar qué va a pasar: es dejar decidido qué vas a hacer en cada escenario. La diferencia se nota cuando el escenario llega y no tienes que improvisar.
Tengo deuda y no tengo colchón. ¿Por dónde empiezo? Por la deuda más cara. Su costo corre todos los meses sin que nadie haga nada, mientras que el colchón se puede construir después. Hacerlo al revés es lo intuitivo y lo más caro.
¿Reevalúa+ mejora mi score?
No por sí solo. Lo que mejora el score es el comportamiento de pago sostenido en el tiempo. Reevalúa+ es un producto de pago que sirve para sostener el seguimiento de ese comportamiento, no para reemplazarlo.
¿Esto aplica si vivo en la sierra o en la selva?
El impacto físico se concentra en la costa, pero la inflación y las cadenas de abastecimiento son nacionales. Un alimento que se produce en el norte se encarece también para quien lo compra en Cusco o en Iquitos.
El plan se arma antes, no durante
La conclusión de todo esto es más tranquila de lo que parece. No hay que anticiparse a una catástrofe: hay que ajustar el horizonte. Pensar en trimestres en vez de en semanas, poner la deuda cara primero y revisar cada tres meses.
Conoce Reevalúa+ y cómo funciona el acompañamiento
Contenido informativo. No es asesoría financiera. Las proyecciones citadas corresponden al ENFEN y al BCRP a setiembre de 2026 y pueden cambiar.
Reevalúa+
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Opciones de Inversión para Cada Etapa de la Vida
Descubre estrategias de inversión adaptadas a tu edad y situación financiera.
El Precio de la Resiliencia: Cómo el Emprendedor Peruano Desafía la Inseguridad y la Inflación en 2026
Un análisis sobre cómo el emprendedor peruano enfrenta el 'impuesto paralelo' de la inseguridad. La resiliencia de los bodegueros y la lucha de los transportistas en Lima, Piura y Lambayeque.
Tu Bolsillo en 2026: Utilidades, Bancos Digitales y el Cuidado de tus Ahorros
Análisis de las tres noticias financieras clave para los peruanos en 2026: estrategias para aprovechar las utilidades, el impacto de nuevos bancos como Revolut y la estricta supervisión de cooperativas por la SBS.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera