Atrasarte un día: cuánto cuesta en dinero y en reporte


Redactor de contenidos financieros · Ver perfil y artículos
Te acordaste el jueves de una cuota que vencía el martes. Dos días.
La primera pregunta es cuánto te va a costar. La segunda, la que casi nadie se hace a tiempo, es qué queda registrado.
Son dos costos distintos, corren en paralelo y se comportan de manera completamente diferente. Uno se paga este mes. El otro se paga durante el año siguiente, cada vez que alguien te evalúe.
En corto:
- Desde el día siguiente al vencimiento corre el interés moratorio. No hay período de gracia automático.
- En créditos de consumo y MYPE del sistema financiero, la ley prohíbe cobrar penalidad, comisión o gasto por el atraso. Solo corre el moratorio.
- También está prohibida la capitalización de intereses: no se cobran intereses sobre los intereses.
- El reloj del reporte es otro. Los días que cambian tu categoría están definidos y no dependen de tu contrato.
Los dos relojes que arrancan el mismo día
El primero es el del dinero. Empieza a correr el día siguiente al vencimiento y se detiene el día que pagas. Es proporcional: dos días cuestan poco, treinta cuestan bastante más.
El segundo es el del reporte. Ese no es proporcional, es escalonado. No te cobra nada, pero marca. Y a diferencia del primero, no se apaga el día que pagas: el registro de lo que pasó sigue su propio calendario.
La confusión más común es asumir que si el monto fue pequeño, la consecuencia también lo fue. No funciona así. Un atraso de treinta y cinco días por una cuota de ciento veinte soles pesa en tu clasificación exactamente igual que uno de treinta y cinco días por una cuota de tres mil.
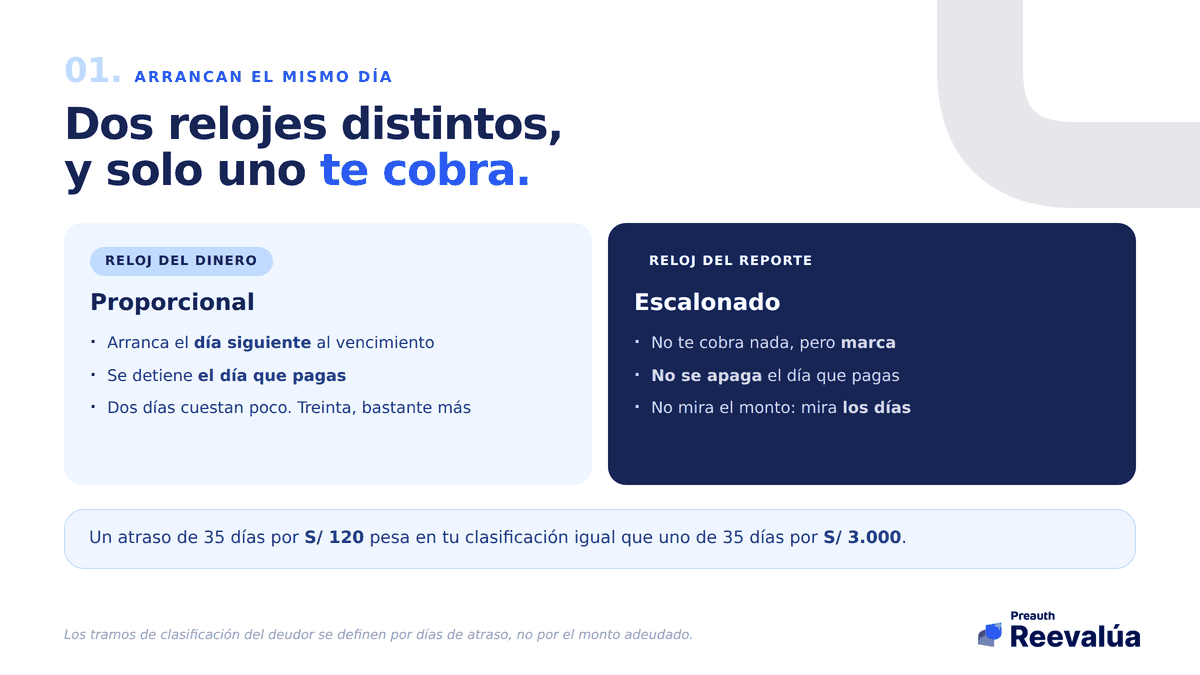
Uno cobra y se detiene cuando pagas. El otro no cobra, pero deja marca.
las cinco etapas de dejar de pagar una tarjeta
Qué sí pueden cobrarte y qué no
Aquí hay buenas noticias que mucha gente desconoce, y que conviene tener presentes cuando llegue el estado de cuenta.
La Ley 31143, publicada en marzo de 2021, establece para los créditos de consumo y de la micro y pequeña empresa dentro del sistema financiero que está prohibida la capitalización de intereses y el cobro de penalidad u otra comisión o gasto en caso de incumplimiento o atraso en el pago.
Traducido a lo práctico:
Sí corre el interés moratorio. Es el costo del atraso y es legítimo. No procede una penalidad adicional por haberte atrasado. No procede una comisión ni un gasto por el atraso. No se capitalizan los intereses, es decir, no se cobran intereses sobre los intereses acumulados.
La excepción son las comisiones y gastos que correspondan a un servicio adicional efectivamente prestado. Eso es otra cosa y sí puede trasladarse.
Sobre la tasa moratoria, la misma norma la vincula a la que el Banco Central de Reserva establece para las operaciones ajenas al sistema financiero, y las entidades fijan sus tasas semestralmente considerando los límites del BCRP.
Si en tu estado de cuenta aparece un cargo que se llama penalidad por atraso, vale la pena pedir el detalle y el sustento.
Esto aplica a créditos de consumo y MYPE dentro del sistema financiero supervisado. Fuera de ese marco las reglas son otras, y en el crédito informal directamente no hay reglas.
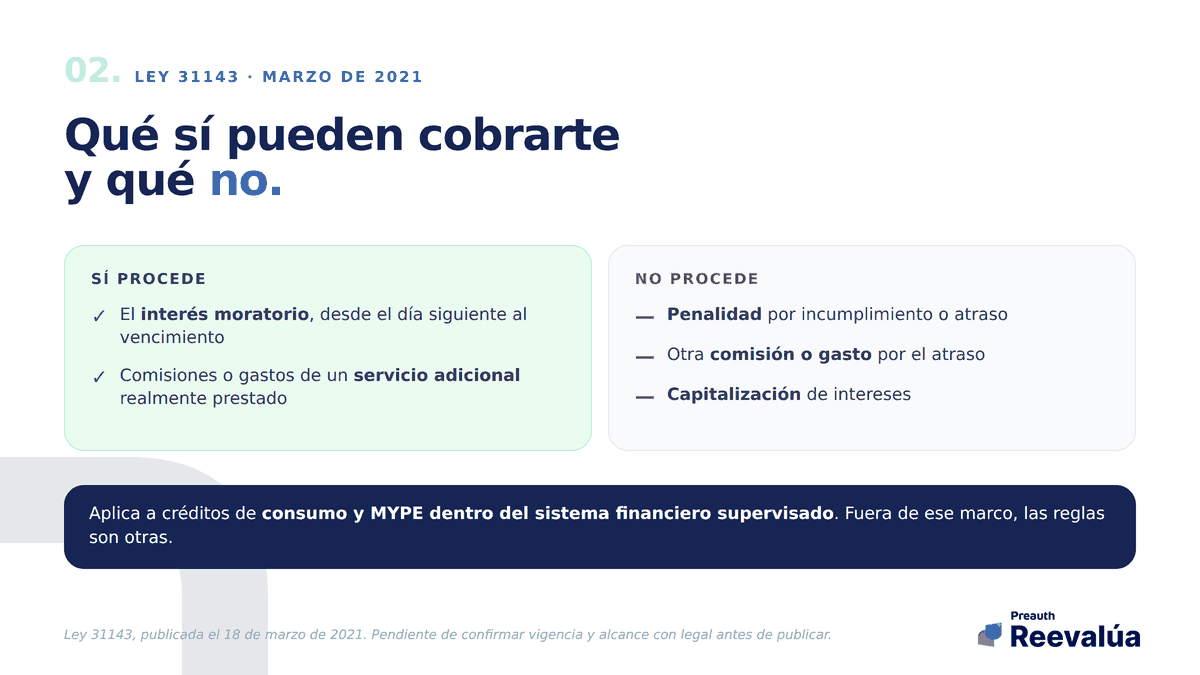
El moratorio sí. La penalidad por atraso, en estos créditos, no.
Revisa qué figura hoy a tu nombre
El otro reloj: los días que sí importan
El reloj del reporte no mira cuánto debes. Mira cuántos días llevas.
Para créditos de consumo, los tramos por días de atraso son los que definen tu clasificación como deudor: Normal, con problemas potenciales, deficiente, dudoso y pérdida. Cada salto cambia cómo te ve todo el sistema financiero, no solo la entidad con la que te atrasaste.
Y aquí está el detalle que sorprende: pagar detiene el reloj del dinero de inmediato, pero no borra el tramo por el que ya pasaste. Esa parte tiene su propio calendario de actualización.
Por eso dos días de atraso y treinta y cinco días de atraso son situaciones distintas aunque el monto sea idéntico. En el primero pagas unos soles de moratorio y no pasa nada más. En el segundo pagas unos soles más de moratorio y además cambias de categoría.
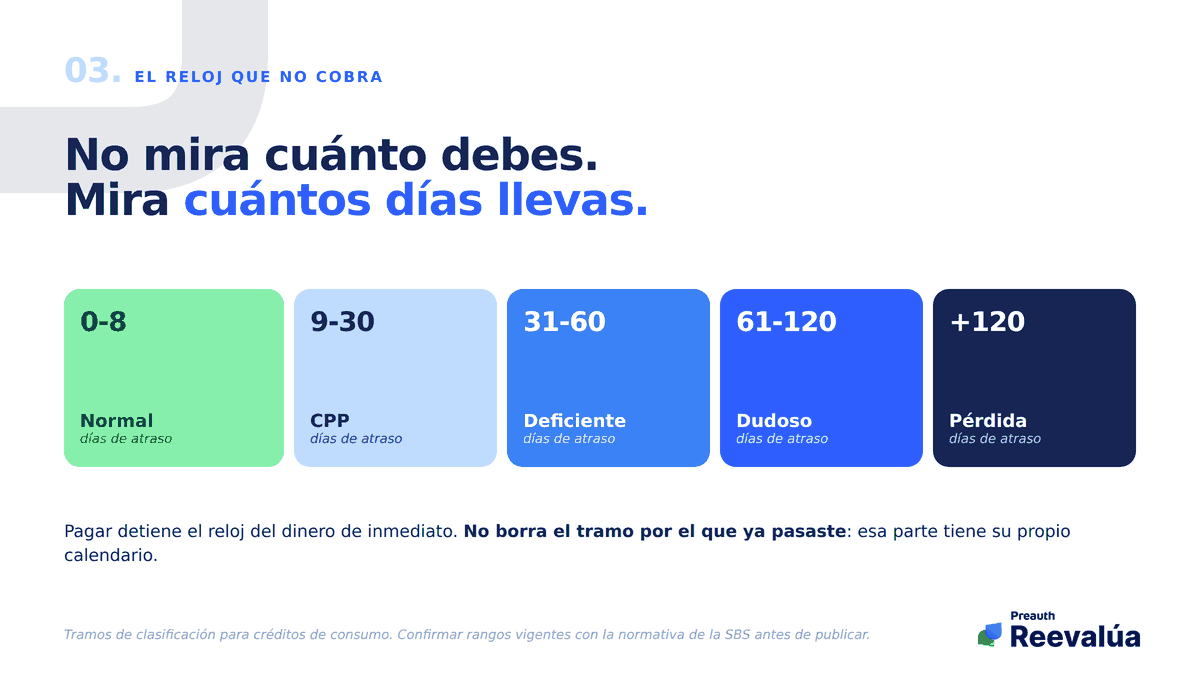
El reloj del reporte no mira el monto. Mira los días.
qué significa cada categoría del reporte
me atrasé dos días, ¿afecta mi score?
Qué hacer si ya te pasó
- Paga lo antes posible. El moratorio corre por día: cada día que esperas suma.
- Pide el detalle del cargo. Si hay algo que no es moratorio, pregunta qué es y con qué sustento.
- Anota la fecha del pago y guarda el comprobante. Lo vas a necesitar si después algo no cuadra.
- Confirma en qué categoría quedaste. No lo asumas: mírala.
- Y lo más útil hacia adelante: revisa la fecha de cobro de cada producto. La mayoría de los atrasos evitables no son por falta de dinero, son por falta de claridad sobre el día.
la diferencia entre fecha de corte y fecha de pago
Preguntas frecuentes
¿Desde cuándo corre el interés moratorio?
Desde el día siguiente a la fecha de vencimiento. No existe un período de gracia automático salvo que tu contrato lo establezca.
¿Me pueden cobrar una penalidad además del interés moratorio?
En créditos de consumo y MYPE del sistema financiero, la Ley 31143 prohíbe el cobro de penalidad, comisión o gasto por incumplimiento o atraso. Si aparece un cargo así, pide el sustento.
¿Cuánto es la tasa moratoria?
Depende de tu contrato y de los límites vigentes. La norma la vincula a la tasa que el BCRP establece para operaciones ajenas al sistema financiero, y las entidades las fijan semestralmente dentro de ese marco. Revisa tu tarifario.
¿Dos días de atraso me bajan el score?
Dos días no te sacan de la categoría Normal, pero sí tienen un costo en dinero. El detalle de los tramos está en el artículo sobre atrasarse dos días.
¿Reevalúa puede eliminar un atraso de mi historial?
No. Reevalúa no modifica lo que reportan las entidades. Lo que hace es mostrarte en qué categoría estás y desde cuándo, para que sepas dónde estás parado.
El costo que no te cobran hoy
El moratorio lo pagas este mes y se termina. La categoría la pagas el año siguiente, cada vez que alguien te evalúe, y casi nadie la mira hasta que le dicen que no.
Revisa en qué categoría estás y desde cuándo
Tu score es gratis y solo necesitas tu DNI.
Préstamo personal
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Qué es la línea de crédito, el cupo y el disponible? Diferencias en tu tarjeta
Línea de crédito, cupo y disponible suenan igual pero no lo son. La línea de crédito es tu monto total aprobado (tu techo); el cupo suele ser sinónimo de línea; el disponible es lo que te queda por usar (línea menos lo consumido). Te explicamos cada término con ejemplos, la analogía del tanque de gasolina y por qué entenderlos cuida tu score y tu bolsillo.
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
¿Qué score necesitas para que te aprueben un préstamo en Perú? La tabla que define tu acceso
El score que necesitas para un crédito no es uno solo: cambia según el producto. Un préstamo personal mediano pide desde ~650 puntos; una tarjeta desde ~700; una hipoteca 700+ con perfil impecable. Te damos la tabla de acceso producto por producto, más las dos verdades que casi nadie explica: el score no aprueba solo, y tu número gratis no siempre es el que ve el banco.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera