Me rechazaron el crédito: 6 motivos que sí puedes ver

Redactor de contenidos financieros · Ver perfil y artículos
"Su solicitud no ha sido aprobada". Punto. Sin explicación, sin detalle, sin un número al que llamar.
Y entonces empieza lo peor: pedir en otro sitio para ver si ahí sí. Y en otro. Sin saber qué se está corrigiendo, porque nadie te dijo qué estaba mal.
La buena noticia es que la mayoría de los motivos de un rechazo no son secretos. Están en información que tú puedes consultar sobre ti mismo, hoy, antes de volver a intentarlo.
En corto
- Un rechazo no siempre es por "mal historial". Hay al menos seis causas distintas, y se corrigen de formas distintas.
- Cuatro de ellas se verifican en tu propio reporte de crédito.
- Dos no dependen de ti, y conviene saberlo para no perseguir fantasmas.
- Lo peor que puedes hacer es pedir en otro sitio sin saber cuál de las seis fue. Revisa qué hay a tu nombre antes de volver a pedir.
Motivo 1 · Tu clasificación cambió y no te enteraste
El más común, y el que más sorprende. No hace falta dejar de pagar para que tu clasificación empeore: basta con atrasarte. A los 9 días de atraso dejas de estar en Normal y pasas a CPP. A los 31, a Deficiente. Y todo el sistema financiero ve ese cambio, aunque tú sigas pensando que estás al día porque "solo fueron unos días".
Cómo lo verificas: tu reporte muestra tu clasificación actual en cada entidad y los días de atraso acumulados.
Motivo 2 · Una deuda pequeña que ni recordabas
Un recibo de telefonía de hace tres años. Una cuota de un electrodoméstico. Cuarenta soles.
Estas deudas no llegan a la central de la SBS, donde solo va el sistema financiero supervisado, pero sí llegan a las centrales privadas, que son las que consultan las entidades cuando te evalúan. Por eso puedes tener un buen sueldo, cero deudas bancarias, y aun así aparecer con algo pendiente.
Cómo lo verificas: necesitas mirar más allá del reporte gratuito de la SBS, porque estas deudas no están ahí.
Motivo 3 · Estás usando demasiado de lo que ya tienes
Este no tiene nada que ver con atrasarse. Puedes estar impecable y aun así pesar mal.
Si tienes una línea de S/ 5.000 y estás usando S/ 4.700, la foto que ve la siguiente entidad es la de alguien que ya está al límite. No importa que pagues puntual todos los meses: lo que se mira es cuánto de tu capacidad disponible ya está comprometida.
Cómo lo verificas: comparando el saldo utilizado contra la línea aprobada de cada producto.
Motivo 4 · Pediste en varios sitios en poco tiempo
Cuando te evalúan, queda registro. Y si la siguiente entidad ve que pediste en tres sitios en dos semanas, esa secuencia le dice algo sobre tu situación, aunque tú solo estuvieras comparando.
Es la trampa más frecuente después de un rechazo: como te dijeron que no, pides en otro lado, y cada intento hace un poco más difícil el siguiente. Lo explicamos en por qué no conviene intentar en otro banco de inmediato.
Motivo 5 · Una deuda mala está arrastrando a las demás
Este es el que casi nadie conoce y el que más frustración genera. Existe una regla llamada alineamiento: si tienes una deuda mal clasificada en una entidad, esa clasificación puede arrastrar cómo te ven las demás, aunque con ellas estés perfecto.
Resultado: pagas puntual en cuatro sitios, tienes un problema en el quinto, y te rechazan en los cuatro donde estabas bien.
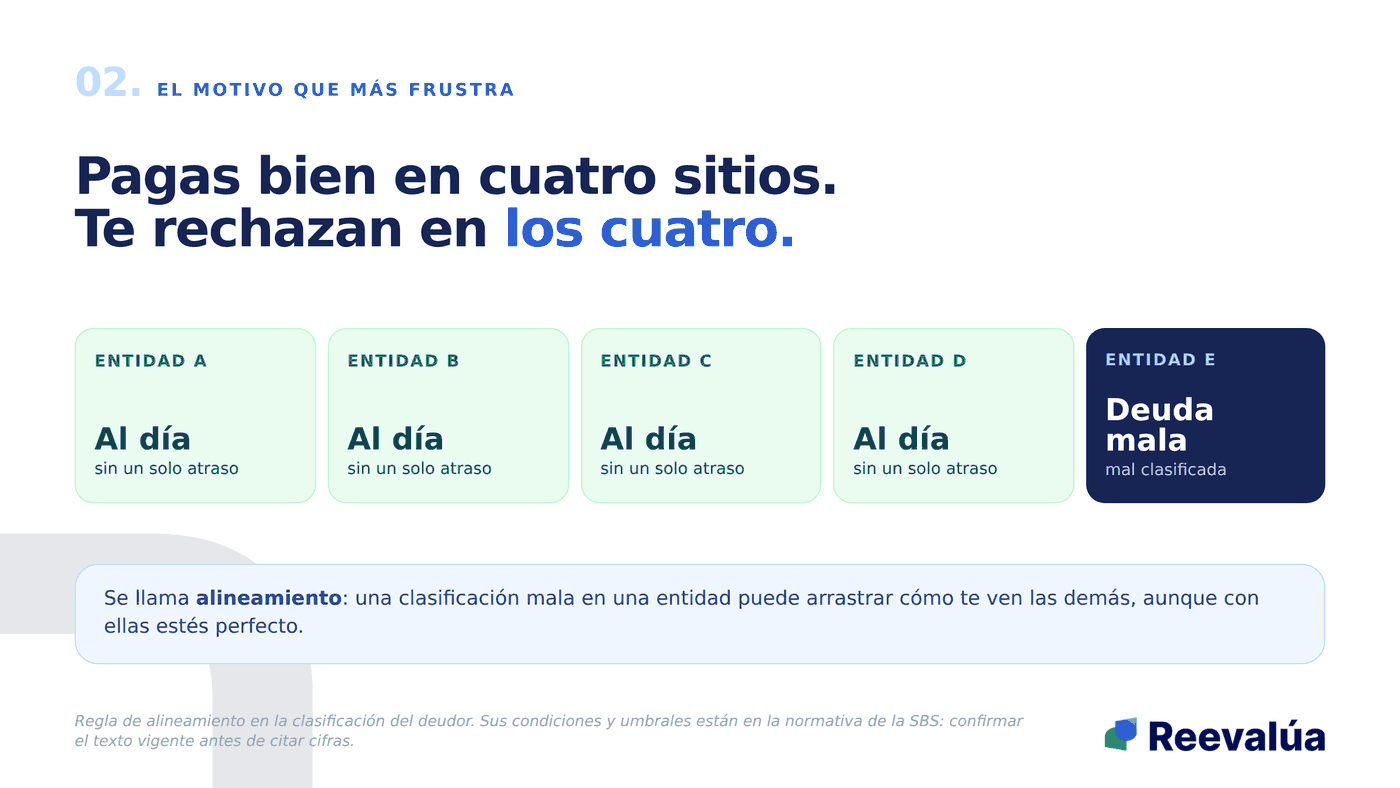
Se llama alineamiento: una clasificación mala en una entidad puede arrastrar cómo te ven las demás.
Motivo 6 · Hay algo a tu nombre que no es tuyo
Pasa más de lo que la gente cree. Un crédito abierto con tu DNI, una deuda que no reconoces, un producto que nunca contrataste. Mientras eso esté reportado, te evalúan con esa información. Y tú no te enteras hasta que alguien te dice que no.
Cómo lo verificas: revisando producto por producto si reconoces todo lo que aparece. Si hay algo que no, existe una vía formal para reportarlo como operación no reconocida.
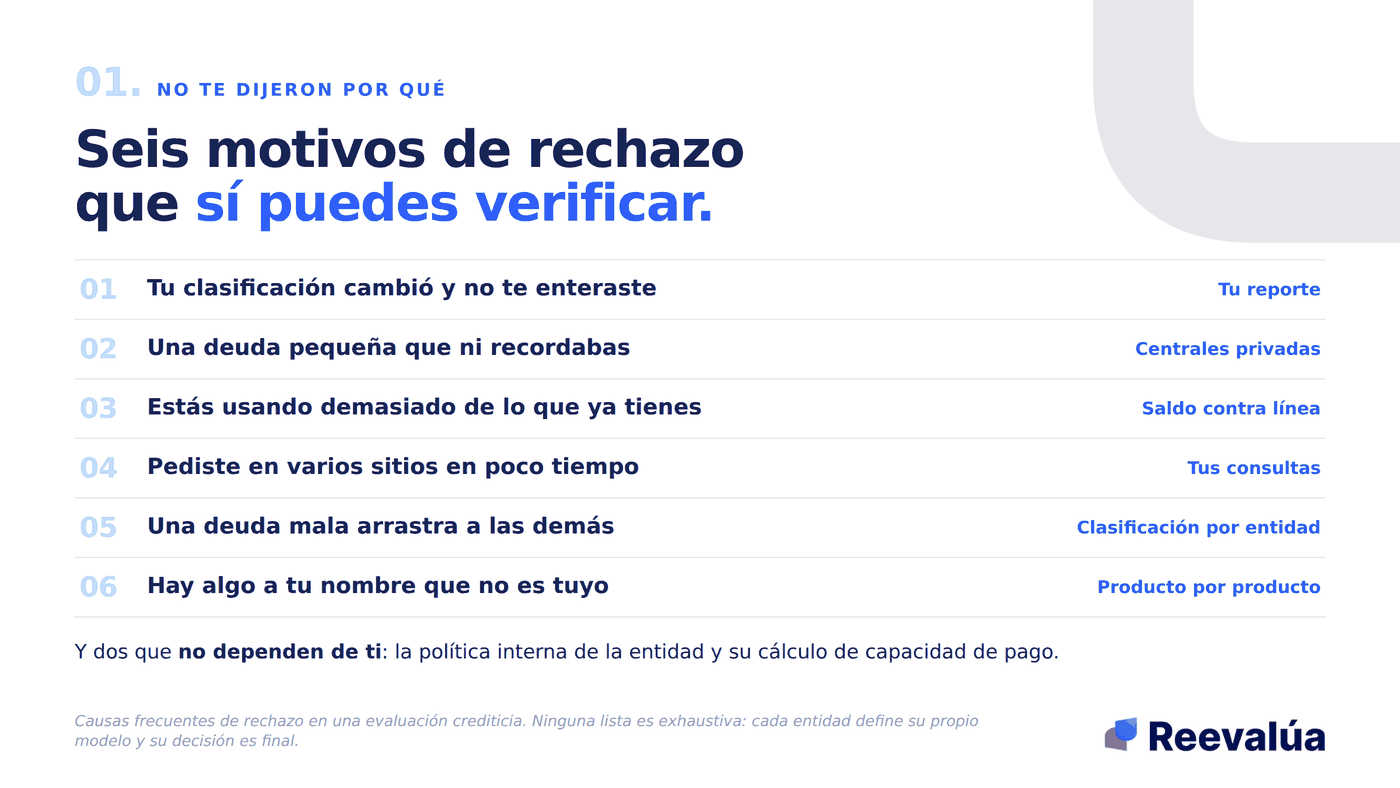
Seis motivos verificables. Y dos que no dependen de ti.
Los dos que no vas a poder verificar
Para que la lista sea honesta, faltan dos:
- La política interna de cada entidad. Cada una define a quién le presta, con qué perfil, en qué momento y con qué apetito de riesgo. Eso no se publica y no lo puedes consultar.
- Su propio cálculo de capacidad de pago. Dos entidades con los mismos datos tuyos pueden llegar a conclusiones distintas.
Por eso nadie puede garantizarte una aprobación, y cualquiera que te la prometa te está mintiendo. La decisión siempre es de la entidad. Lo que sí puedes hacer es llegar a la siguiente evaluación sabiendo qué está viendo el otro lado.
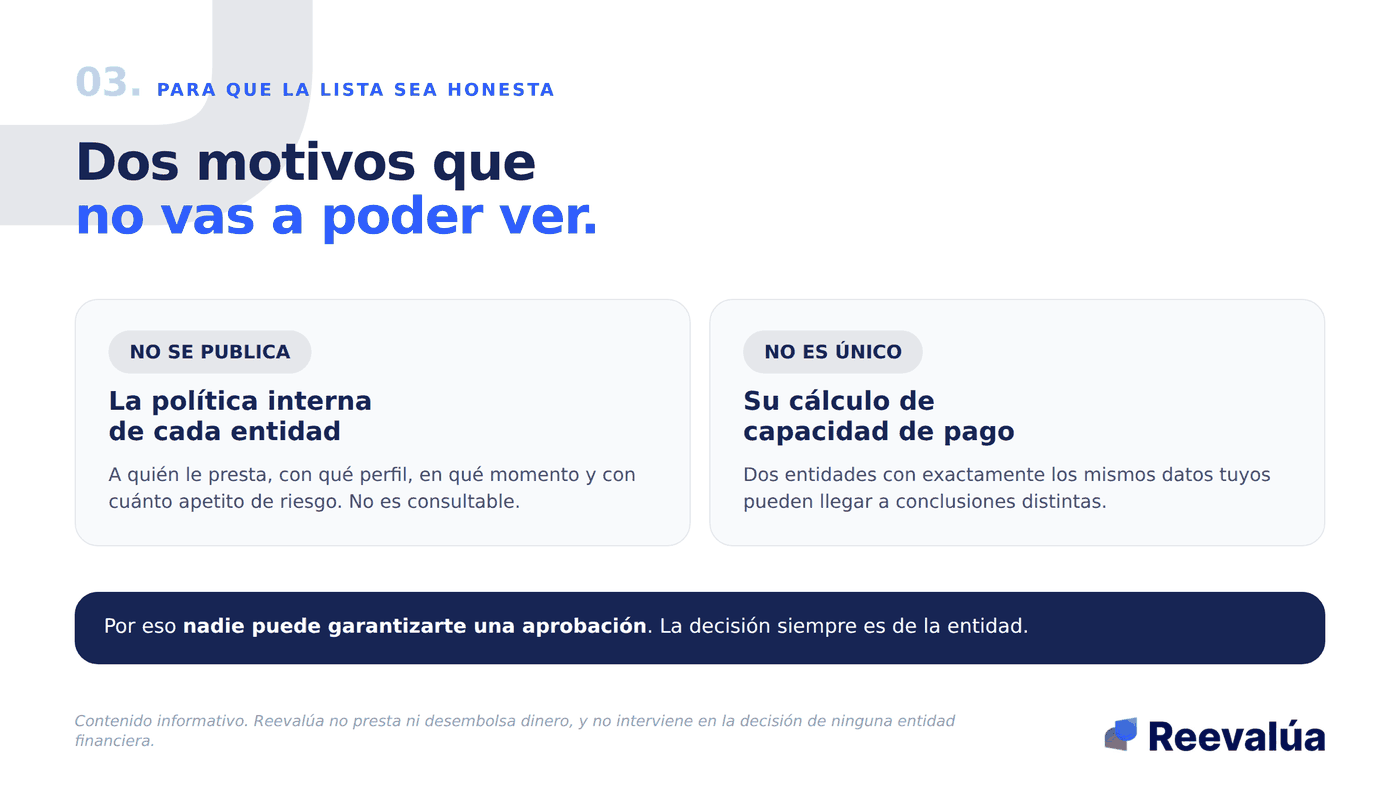
Nadie puede garantizarte una aprobación. La decisión siempre es de la entidad.
Si después de un rechazo tu primer impulso es pedir en otro banco, léelo dos veces: es el motivo 4 en acción. Primero averigua cuál de los seis fue.
Qué hacer, en orden
- Para. No pidas en otro sitio todavía.
- Mira qué hay a tu nombre. Los seis motivos verificables salen de ahí.
- Identifica cuál aplica. Casi siempre es uno o dos, no los seis.
- Corrige lo corregible. La utilización y lo que no reconoces son los dos que se mueven más rápido.
- Deja pasar tiempo antes de volver a pedir, sobre todo si el motivo fue el cuarto.
Si quieres profundizar en tu caso
- Tu score dice 620 y el banco dijo que no: lo que el número no cuenta
- Para qué crédito calificas antes de pedir
- Estás en Infocorp y necesitas un préstamo: opciones reales
Preguntas frecuentes
¿Me tienen que decir por qué me rechazaron?
En la práctica, la mayoría de las entidades no detalla el motivo. Por eso la ruta útil es al revés: revisar tu propia información en lugar de esperar una explicación.
¿Cuánto tiempo debo esperar para volver a pedir?
No hay un plazo oficial. Pero pedir en varios sitios seguidos es visible y juega en contra. Primero corrige, después pide.
¿Un rechazo queda registrado en mi historial?
Lo que queda registrado es que te evaluaron. Ese patrón sí lo puede ver la siguiente entidad.
¿Pagar una deuda vieja hace que me aprueben?
Puede mejorar tu situación, pero no garantiza aprobación. Y pagar no borra el antecedente de forma inmediata.
¿Reevalúa me da el préstamo?
No. Reevalúa no presta ni desembolsa. Te muestra la información con la que te van a evaluar.
Antes de volver a pedir, mira qué hay a tu nombre
Seis de los ocho motivos posibles están en información que puedes consultar sobre ti mismo. Los otros dos no dependen de ti.
Volver a pedir sin saber cuál fue es repetir el intento con los mismos datos y esperar un resultado distinto.
Revisa qué hay a tu nombre, tu score es gratis
Solo necesitas tu DNI. Si además quieres el detalle completo, ahí está el reporte de crédito.
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Necesitas S/100, S/500 o S/1,000? Los préstamos de montos pequeños explicados
Sí existen préstamos formales de S/100, S/500 o S/1,000 en Perú, a través de fintech reguladas, cajas y billeteras digitales, con proceso online y solo DNI. Pero son caros y de plazo corto. Te explicamos dónde conseguirlos de verdad, cuándo convienen, cuándo es mejor no tomarlos y cómo no caer en las estafas que abundan en los montos pequeños.
Me aprobaron un préstamo: ¿ahora qué? La guía de las primeras decisiones
Que te aprueben un préstamo no es el final: es el momento de tus decisiones más importantes. Antes de firmar, revisa la Hoja Resumen (TCEA, cronograma, comisiones, seguros y condiciones de pago anticipado); después, lo que define todo es pagar cada cuota a tiempo, porque cada préstamo bien pagado construye tu historial. Te guiamos paso a paso por el 'después de la aprobación' que casi nadie explica.
Cómo subir la línea de tu tarjeta de crédito (y cuándo NO deberías pedirlo)
Subir la línea de tu tarjeta puede darte más flexibilidad y hasta mejorar tu score —porque baja tu porcentaje de utilización si mantienes el mismo gasto—. Pero mal usada, es la puerta a una deuda más grande. Te explicamos cómo lograr el aumento, el beneficio invisible para tu puntaje, y los cuatro momentos en que NO deberías pedirlo.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera