

Blog de Finanzas Personales
Guías prácticas para entender tu score, revisar deudas, comparar préstamos y tomar decisiones financieras con más información en Perú.
Independiente sin recibo por honorarios: así construyes historial desde cero
Trabajas de forma independiente, cobras informal, y nunca has tenido crédito. Aprende con una hoja de ruta mes a mes cómo construir tu historial crediticio desde cero, sin depender de un recibo por honorarios formal desde el día uno.
Juan Garate • Reevalúa
Cerrar tu tarjeta de crédito puede bajarte el score
Cerraste una tarjeta que ya no usabas y tu score bajó un poco. Repasamos mito por mito qué es cierto y qué no sobre cómo esto afecta tu línea disponible y la antigüedad de tu historial, antes de que cierres otra
Juan Garate • Reevalúa
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
Juan Garate • Reevalúa
Compraste en 12 cuotas sin intereses y sí estás pagando intereses
12 cuotas sin intereses no siempre significa costo cero. Membresías, seguros y comisiones pueden sumar sin que lo notes. Aprende a revisar tu estado de cuenta y a ordenar tus cuotas antes de que te sorprendan.
Juan Garate • Reevalúa
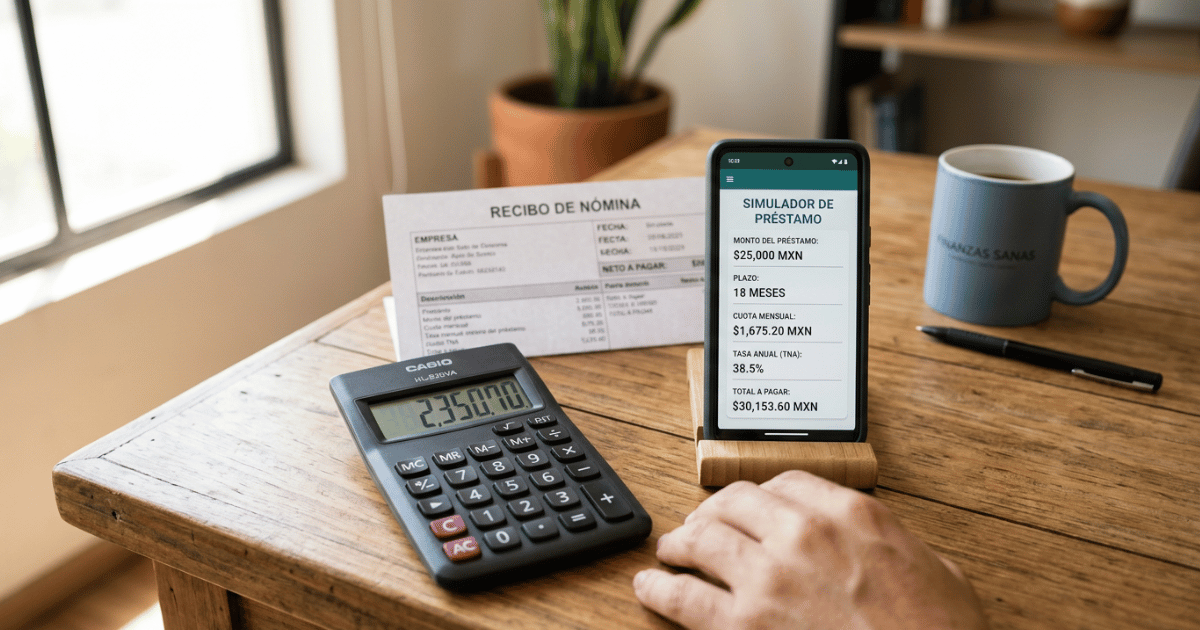
El sueldo que necesitas para que te aprueben S/10,000, S/30,000 y S/50,000
¿Cuánto sueldo necesitas para calificar a un préstamo de S/10,000, S/30,000 o S/50,000? Aquí la cuenta real usando la regla del 30% y un ejemplo ilustrativo de cuotas, antes de que solicites.
Juan Garate • Reevalúa
Pagué toda mi deuda y sigo en Infocorp: por qué pasa y en cuánto se borra
Pagaste tu deuda y tu historial sigue igual. Desde agosto de 2025 la ley obliga a las entidades a actualizarlo en máximo 7 días hábiles. Aquí te explicamos cómo confirmarlo y qué hacer si no se cumplió.
Juan Garate • Reevalúa
Consolidar deudas en Perú: la cuenta real de cuánto ahorras (y cuándo no conviene)
Consolidar tus deudas puede ahorrarte plata, o puede hacer que pagues más sin darte cuenta. Aquí está la cuenta real que hay que hacer antes de firmar, no la que suena bonita en el anuncio.
Juan Garate • Reevalúa
Tu score dice 620 y el banco te dijo que no: lo que el número no te cuenta
Viste tu score, dice 620, y el banco igual te rechazó. Te explicamos con ejemplos concretos qué mira una entidad además del número —endeudamiento activo, consultas recientes, estado de cada deuda— y cómo tu Reporte completo te muestra lo que el score no cuenta.
Juan Garate • Reevalúa
"No calificas": la frase que no te explica nada (pero tu Reporte sí)
"No calificas" y ya. Sin más explicación. Antes de intentarlo en otro banco a ciegas, entérate qué está viendo realmente el sistema cuando te evalúa con el detalle exacto de tu Reporte, no con adivinanza.
Juan Garate • Reevalúa
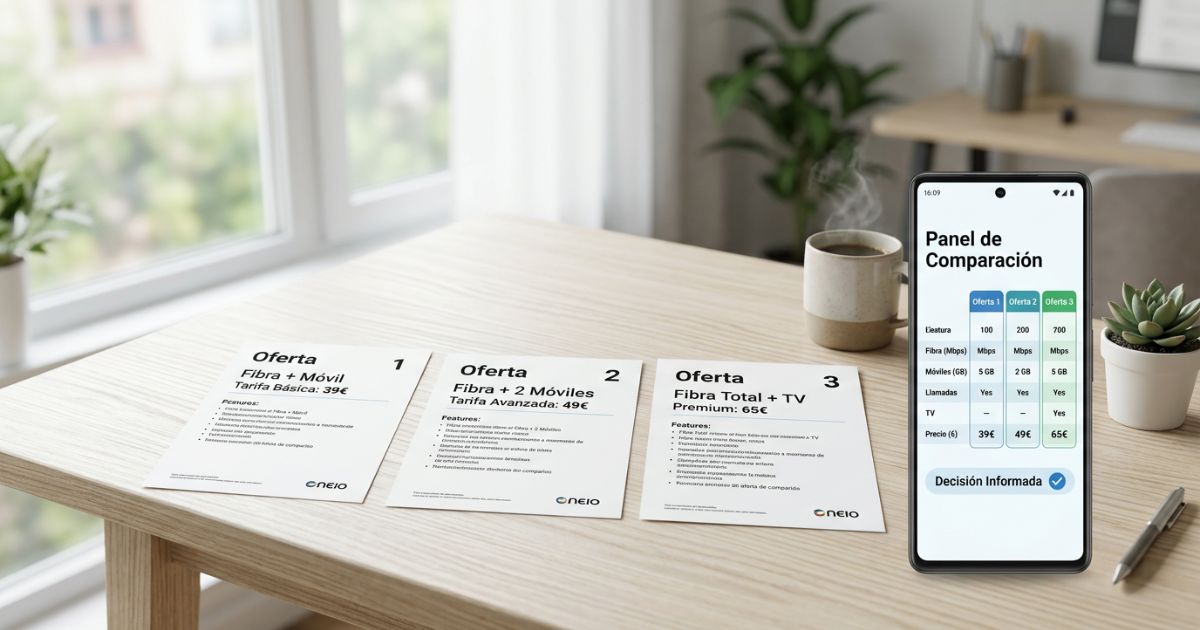
¿Cuánto podrías calificar hoy? No firmes la primera oferta que te llega
La primera oferta de préstamo que te llega rara vez es automáticamente la mejor para ti. Descubre cuánto podrías calificar realmente y compara antes de firmar — puede ser la diferencia de cientos de soles.
Juan Garate • Reevalúa
30 días, un plan: cómo llegar a fin de setiembre sin pedir otro préstamo
Setiembre aprieta. La salida más común es pedir un préstamo más, no porque sea lo mejor, sino porque no hubo plan. Aquí va cómo armar uno de 30 días, para que si terminas pidiendo algo, sea una decisión y no un salvavidas de pánico.
Juan Garate • Reevalúa
Ya sabes cuánto debes. ¿Y ahora? El plan semana por semana
Saber cuánto debes es el diagnóstico, no la cura. Conoce cómo convertir ese número en un plan de tareas semanales —ahorro, negociación, seguimiento— con la Asesoría Financiera de Reevalúa.
Juan Garate • Reevalúa
¿Sacaron una deuda con tu DNI sin que te enteres? Así lo confirmas
"Esa deuda no es mía" es una sospecha. El detalle completo de tu Reporte es la prueba. Aprende a confirmar en minutos si alguien usó tu DNI sin tu permiso, antes de reclamar a ciegas.
Juan Garate • Reevalúa
Antes del Día del Niño: revisa si una deuda olvidada te complica el fin de semana
Este domingo es Día del Niño y ya tienes la lista de gastos lista. Antes de sacar la tarjeta, revisa con el Reporte si no hay una deuda olvidada dando vueltas — de esas que uno cree que ya quedaron atrás pero siguen ahí.
Juan Garate • Reevalúa
¿Nunca has pedido un crédito? Así se ve tu situación real, sin adivinar
No tener historial crediticio no es lo mismo que tener mal historial, aunque el sistema te trate parecido. Crea tu cuenta gratis en Reevalúa y confirma con datos, no con suposiciones, desde dónde estás partiendo antes de tu primer crédito.
Juan Garate • Reevalúa
¿Y tu gratificación? Se fue. ¿Y tu score? Ni idea 👀
Ya se te fue la gratificación de julio y agosto casi termina. Antes de que llegue la cuesta de setiembre, entérate gratis y en minutos cómo quedó realmente tu score crediticio — sin adivinar, sin sorpresas.
Juan Garate • Reevalúa
¿Qué es la línea de crédito, el cupo y el disponible? Diferencias en tu tarjeta
Línea de crédito, cupo y disponible suenan igual pero no lo son. La línea de crédito es tu monto total aprobado (tu techo); el cupo suele ser sinónimo de línea; el disponible es lo que te queda por usar (línea menos lo consumido). Te explicamos cada término con ejemplos, la analogía del tanque de gasolina y por qué entenderlos cuida tu score y tu bolsillo.
Juan Garate • Reevalúa
¿Cuántas tarjetas de crédito conviene tener en Perú?
No hay un número universal de tarjetas ideal: para la mayoría, una a tres bien administradas es un rango sano, pero tu número correcto depende de cuántas puedas manejar sin fallar. Te explicamos cuándo tener más te conviene (más línea, mejor historial), cuándo te perjudica (el cupo no usado también pesa), las 3 preguntas para encontrar tu número, y qué cuidar si quieres cerrar una.
Juan Garate • Reevalúa