

Blog de Finanzas Personales
Guías prácticas para entender tu score, revisar deudas, comparar préstamos y tomar decisiones financieras con más información en Perú.
El movimiento con la tarjeta que parece subir el score (y sale más caro de lo que gana)
Abonar antes del corte y volver a usar la plata sí cambia la foto que se reporta. Pero recuperar ese dinero cuesta más de lo que gana el maquillaje. Un caso real con 99,9% de utilización.
Juan Garate • Reevalúa
Me estafaron por Yape o Plin: qué hacer en las primeras 48 horas
Bloquear, documentar, reclamar con número de caso y denunciar. El orden de las primeras 48 horas, la pregunta que define tu reclamo, y por qué revisar tu historial después.
Juan Garate • Reevalúa
La deuda de tu linea del celular que te está bloqueando un préstamo
Las deudas de telefonía, servicios y tiendas no llegan a la central del regulador, pero sí a las privadas que consulta tu banco. Un caso real de S/ 44,10 con 858 días de atraso.
Juan Garate • Reevalúa
Pagué y sigue apareciendo: la carta de no adeudo y el plazo de 7 días
La entidad debe emitir tu constancia de regularización en siete días hábiles, y el plazo corre desde que tú la solicitas. Aquí cómo pedirla, cómo contar el plazo y qué debe decir para servirte.
Juan Garate • Reevalúa
Reporte de deudas de la SBS: qué ve gratis y qué no consolida
La SBS tiene un reporte de deudas gratuito con tu DNI. Muestra el sistema financiero supervisado, pero no consolida telefonía ni retail. Aquí qué ve cada fuente y cuándo sí justifica pagar.
Juan Garate • Reevalúa
Tu reporte dice "Normal" pero sale en rojo: qué significa cada categoría
El color de la pantalla y la categoría del deudor son dos cosas distintas. Aquí qué significa Normal, CPP, Deficiente, Dudoso y Pérdida, qué hacer en cada una, y cuándo una deuda arrastra a las demás.
Juan Garate • Reevalúa
Me atrasé 2 días en el pago: ¿ya afecta mi score?
Con dos días de atraso sigues en Normal: el límite está en 8 días calendario. Pero los intereses moratorios corren desde el vencimiento. Aquí la escala completa y la diferencia si tu crédito es hipotecario.
Juan Garate • Reevalúa
¿Pueden embargarte la cuenta de ahorros o el Yape por una deuda?
Sí, una cuenta puede ser embargada, pero no todo el saldo. Lo que protege la ley es el origen del dinero: hay un piso de 5 URP (S/ 2.750 en 2026) y del exceso solo un tercio.
Juan Garate • Reevalúa
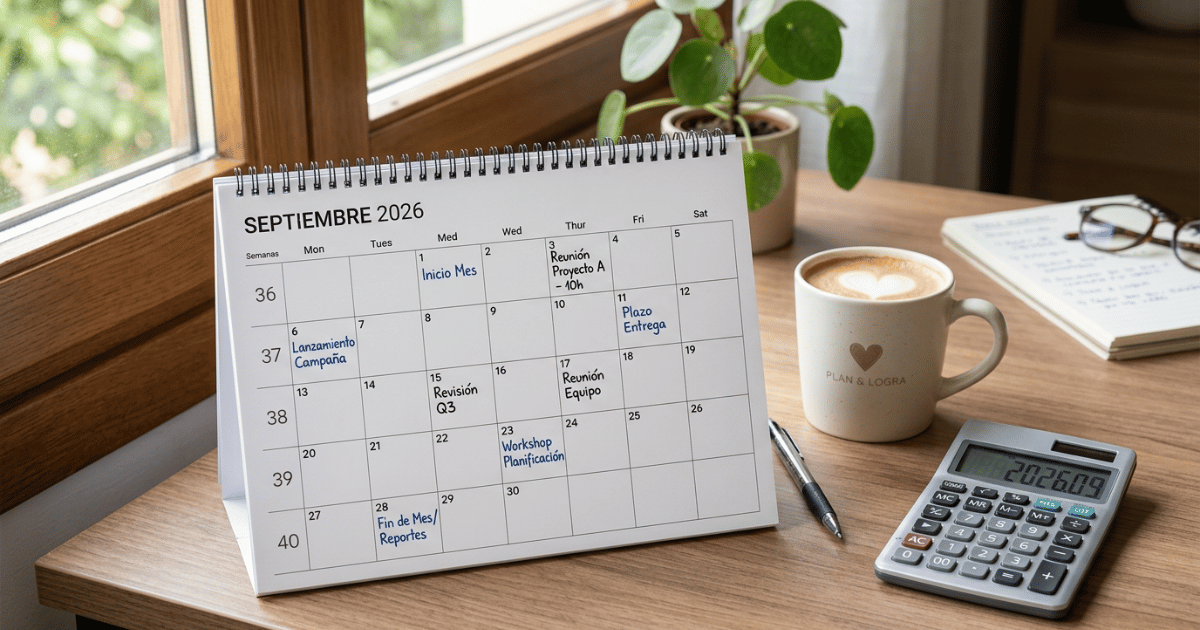
Septiembre sin gratificación: el plan de 4 semanas para no caer en préstamo caro
Septiembre no tiene el colchón de la gratificación. Aquí un plan de 4 semanas, semana por semana y con listas claras de prioridad, para llegar organizado y no terminar aceptando un préstamo caro por pánico de última semana.
Juan Garate • Reevalúa
Le salieron dos deudas que nunca pidió: la guía de qué hacer cuando usan tu DNI
Encontraste deudas que no reconoces en tu historial. Esta es la guía de qué hacer, en orden: confirmar el detalle exacto, documentar todo, y reclamar con evidencia concreta, no con sospecha.
Juan Garate • Reevalúa
Independiente sin recibo por honorarios: así construyes historial desde cero
Trabajas de forma independiente, cobras informal, y nunca has tenido crédito. Aprende con una hoja de ruta mes a mes cómo construir tu historial crediticio desde cero, sin depender de un recibo por honorarios formal desde el día uno.
Juan Garate • Reevalúa
Cerrar tu tarjeta de crédito puede bajarte el score
Cerraste una tarjeta que ya no usabas y tu score bajó un poco. Repasamos mito por mito qué es cierto y qué no sobre cómo esto afecta tu línea disponible y la antigüedad de tu historial, antes de que cierres otra
Juan Garate • Reevalúa
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
Juan Garate • Reevalúa
Compraste en 12 cuotas sin intereses y sí estás pagando intereses
12 cuotas sin intereses no siempre significa costo cero. Membresías, seguros y comisiones pueden sumar sin que lo notes. Aprende a revisar tu estado de cuenta y a ordenar tus cuotas antes de que te sorprendan.
Juan Garate • Reevalúa
El sueldo que necesitas para que te aprueben S/10,000, S/30,000 y S/50,000
¿Cuánto sueldo necesitas para calificar a un préstamo de S/10,000, S/30,000 o S/50,000? Aquí la cuenta real usando la regla del 30% y un ejemplo ilustrativo de cuotas, antes de que solicites.
Juan Garate • Reevalúa
Pagué toda mi deuda y sigo en Infocorp: por qué pasa y en cuánto se borra
Pagaste tu deuda y tu historial sigue igual. Desde agosto de 2025 la ley obliga a las entidades a actualizarlo en máximo 7 días hábiles. Aquí te explicamos cómo confirmarlo y qué hacer si no se cumplió.
Juan Garate • Reevalúa
Consolidar deudas en Perú: la cuenta real de cuánto ahorras (y cuándo no conviene)
Consolidar tus deudas puede ahorrarte plata, o puede hacer que pagues más sin darte cuenta. Aquí está la cuenta real que hay que hacer antes de firmar, no la que suena bonita en el anuncio.
Juan Garate • Reevalúa
Tu score dice 620 y el banco te dijo que no: lo que el número no te cuenta
Viste tu score, dice 620, y el banco igual te rechazó. Te explicamos con ejemplos concretos qué mira una entidad además del número —endeudamiento activo, consultas recientes, estado de cada deuda— y cómo tu Reporte completo te muestra lo que el score no cuenta.
Juan Garate • Reevalúa