Bola de nieve o avalancha: por dónde empezar a pagar

Redactor de contenidos financieros · Ver perfil y artículos
Con tres deudas encima y un solo monto disponible al mes, la pregunta no es cuánto pagas. Es a cuál le pones el excedente.
Existen dos métodos con nombre propio, y la discusión entre sus defensores suele plantearse como si uno fuera correcto y el otro un error. No lo es. Con la misma deuda y el mismo presupuesto, uno ahorra S/ 877 y el otro liquida la primera deuda nueve meses antes.
Los dos números son reales y salen del mismo ejemplo, calculado más abajo. Lo que hay que elegir no es el método «bueno»: es cuál de esas dos cosas necesitas más.
Y hay un tercer criterio, que en algunos casos le gana a los dos. Va al final.
Avalancha: el método que cuesta menos
La mecánica es la misma en los dos métodos y conviene tenerla clara antes de discutir cuál.
Pagas el mínimo de todas tus deudas, siempre, sin excepción. Lo que te sobra después de esos mínimos es el excedente, y ese excedente va completo a una sola deuda. Cuando esa deuda muere, todo lo que le estabas pagando —mínimo más excedente— pasa a la siguiente. Eso es lo que hace que el método acelere solo.
La única diferencia entre los dos métodos es a cuál le pones el excedente primero.
La avalancha se lo pone a la deuda con la tasa más alta, sin importar cuánto debas en ella.
La lógica es aritmética pura: el interés que pagas cada mes sale de multiplicar el saldo por la tasa. Matar primero la tasa más alta reduce el total de intereses del recorrido completo. No hay discusión posible sobre esto: la avalancha siempre cuesta lo mismo o menos que cualquier otro orden.
Tiene un costo, y no es económico. La deuda de mayor tasa suele ser también la de mayor saldo, así que es la que más demora en morir. Puedes pasarte un año pagando disciplinadamente sin tachar una sola línea de tu lista.
Ese año es el que hace que mucha gente abandone. Y un método que abandonas a mitad de camino no ahorra nada.
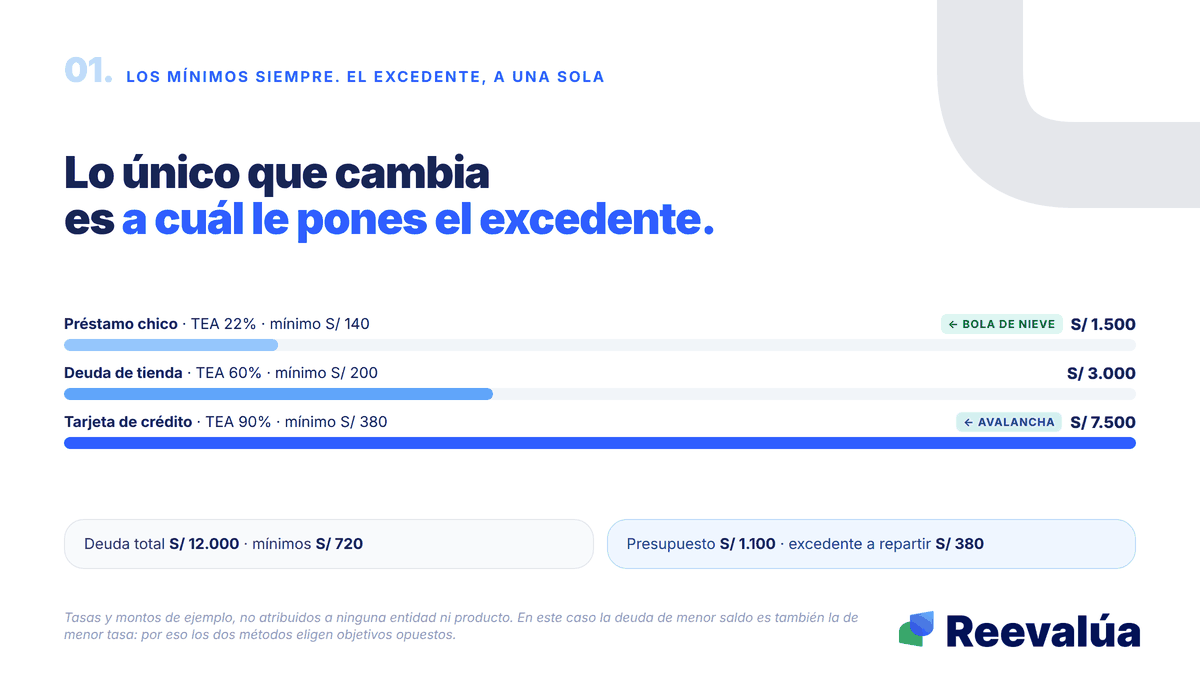
La mecánica es la misma. Lo único que cambia es a cuál le pones el excedente.
Bola de nieve: el método que se sostiene más
La bola de nieve le pone el excedente a la deuda de menor saldo, sin importar su tasa.
En términos de intereses es peor, y sus defensores no lo niegan. El argumento es otro: pagar deudas no es solo un problema de aritmética, es un problema de sostener una conducta durante año y medio. Y lo que sostiene una conducta es ver que funciona.
Con la bola de nieve, la primera deuda desaparece rápido. Una línea menos en la lista, una cuota mensual menos, una cobranza menos. Eso libera dinero que se suma al ataque de la siguiente, y libera algo que no aparece en ninguna hoja de cálculo: la sensación de que el plan sirve.
Hay además un efecto práctico que no es psicológico. Cada deuda que muere es un mínimo que dejas de pagar y un frente menos que administrar. Con tres acreedores es manejable; con seis, reducir el número de frentes tiene valor por sí solo.
El punto honesto es este: la bola de nieve cuesta más plata y la avalancha cuesta más aguante. La pregunta no es cuál es mejor en abstracto, sino cuál has abandonado antes.
Si ya intentaste un plan de pagos y lo dejaste a los pocos meses, ese dato vale más que cualquier cálculo de interés.
El mismo caso con los dos métodos, en números
Aquí está la comparación completa, con cuota francesa y capitalización mensual.
La situación de partida:
- Préstamo chico: S/ 1.500 · TEA 22% · mínimo S/ 140
- Deuda de tienda: S/ 3.000 · TEA 60% · mínimo S/ 200
- Tarjeta de crédito: S/ 7.500 · TEA 90% · mínimo S/ 380
Deuda total S/ 12.000. Los mínimos suman S/ 720 y esta persona puede destinar S/ 1.100 al mes. El excedente a repartir es S/ 380.
Fíjate en el detalle que hace interesante el caso: la deuda de menor saldo es también la de menor tasa. Por eso los dos métodos eligen objetivos opuestos.
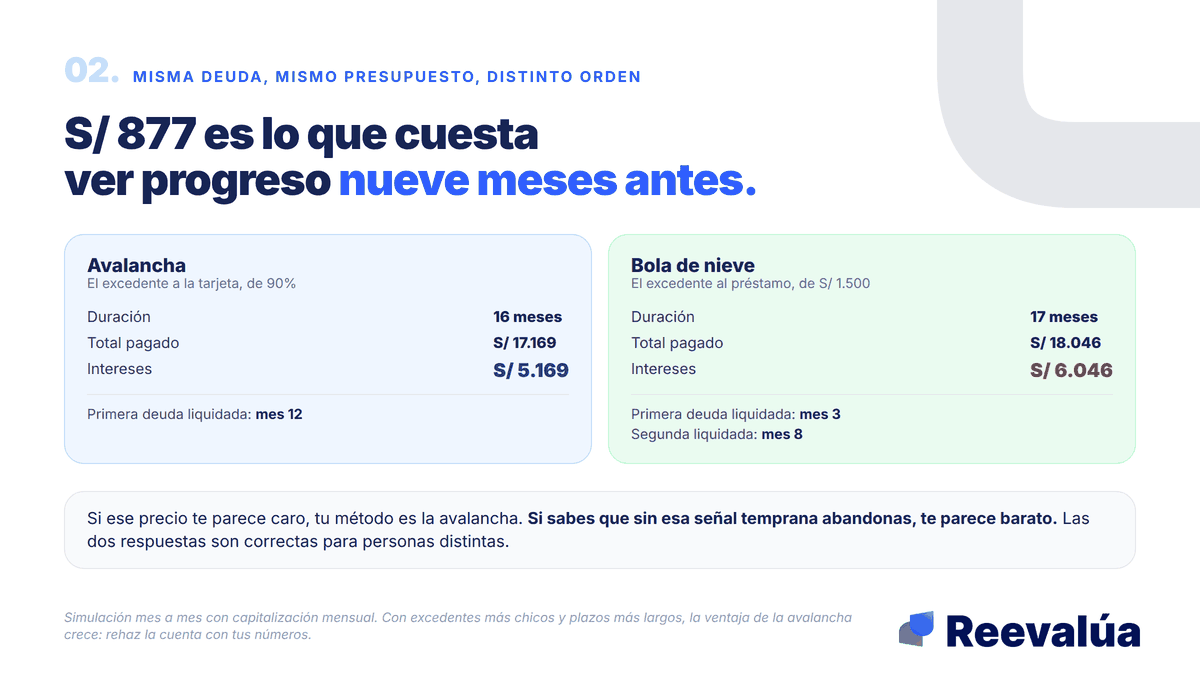
Con avalancha, el excedente ataca la tarjeta, que es la de 90%.
- Duración: 16 meses
- Total pagado: S/ 17.169
- Intereses: S/ 5.169
- Primera deuda liquidada: mes 12
Con bola de nieve, el excedente ataca el préstamo chico, que es el de S/ 1.500.
- Duración: 17 meses
- Total pagado: S/ 18.046
- Intereses: S/ 6.046
- Primera deuda liquidada: mes 3. Segunda: mes 8
La diferencia económica es S/ 877 y un mes. La diferencia experiencial es enorme: en un caso tachas la primera línea a los tres meses y la segunda a los ocho; en el otro esperas un año entero sin ver una sola desaparecer.
Dicho de la forma más útil posible: S/ 877 es lo que cuesta ver progreso a los tres meses en lugar de a los doce.
Si ese precio te parece caro, tu método es la avalancha. Si te parece barato porque sabes que sin esa señal temprana abandonas, tu método es la bola de nieve. Las dos respuestas son correctas para personas distintas.
Una nota sobre por qué la diferencia no es mayor. En este ejemplo los dos métodos terminan casi a la par porque el excedente es grande en relación con la deuda total. Cuando el excedente es chico y el plazo se estira a tres o cuatro años, la ventaja de la avalancha crece bastante. Vale la pena rehacer la cuenta con tus propios números antes de decidir.
Si al hacer esa cuenta descubres que ni el mejor orden te alcanza, el problema no es el orden:
La cuenta real de cuánto ahorras al consolidar (y cuándo no conviene)
S/ 877 es lo que cuesta ver progreso a los tres meses en vez de a los doce.
El tercer criterio, que a veces le gana a los dos
Los dos métodos clásicos miran una sola cosa: tu bolsillo. Ninguno mira tu reporte.
Y hay un caso en que eso importa más que los S/ 877. Cuando tienes deudas en varias entidades, no todas pesan igual sobre cómo te ve el sistema. Una deuda chica y atrasada en una entidad puede estar arrastrando tu clasificación completa, y el daño de eso no se mide en intereses: se mide en el crédito que no te van a dar el año que viene, o en la tasa más alta que te van a poner.
Ese criterio tiene su propio artículo y conviene leerlo antes de elegir método:
Cuál de tus deudas te está hundiendo más
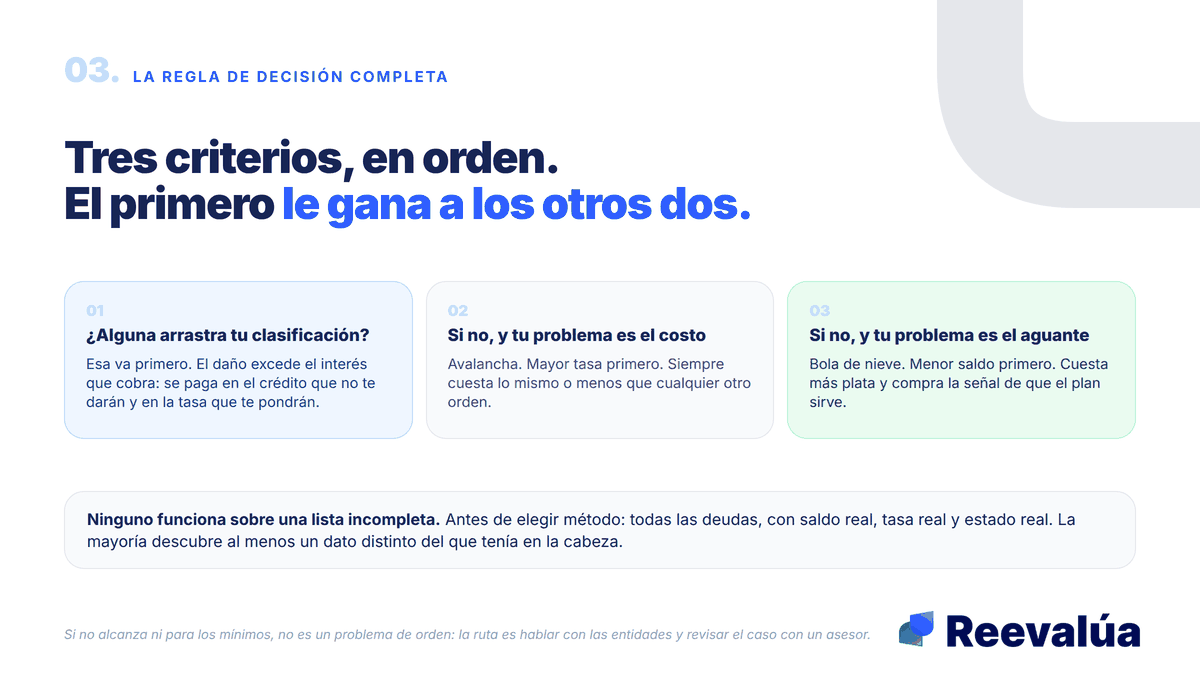
La regla de decisión que sale de juntar los tres criterios es bastante simple.
- Si una deuda está arrastrando tu clasificación, esa va primero. Le gana a la avalancha y a la bola de nieve, porque el daño que causa excede el interés que cobra.
- Si ninguna está en esa situación y tu problema es el costo, avalancha.
- Si ninguna está en esa situación y tu problema es sostener el plan, bola de nieve.
Y una advertencia sobre el orden de las preguntas. Antes de elegir método hay que tener la lista completa: todas las deudas, con saldo real, tasa real y estado real. La mayoría de la gente que hace esta cuenta descubre al menos un dato distinto del que tenía en la cabeza.
Arma la lista completa de tus deudas
Tres criterios, en orden. El primero le gana a los otros dos.
Preguntas frecuentes
¿Cuál método es mejor?
Depende de qué te falta. Si te falta plata, avalancha: ahorra intereses. Si te falta aguante, bola de nieve: te da una victoria temprana. Si ya abandonaste un plan antes, ese dato pesa más que la diferencia de intereses.
¿Puedo cambiar de método a mitad de camino?
Sí, y a veces conviene. Un arranque con bola de nieve para liquidar una o dos deudas chicas y ganar impulso, y después avalancha para el tramo largo, es una combinación razonable. Lo que no funciona es cambiar cada mes según la presión de cobranza.
¿Qué hago si no me alcanza ni para los mínimos?
Entonces no es un problema de orden de pago, y ningún método lo resuelve. Ahí la ruta es hablar con las entidades para reestructurar y revisar el caso con un asesor, antes de que las deudas entren en etapas más duras.
¿Y si consolido todo en un solo crédito?
Es otra ruta y tiene su propia cuenta, que no siempre da a favor: depende de la tasa, del plazo y de los costos asociados. Conviene hacer el número antes de asumir que consolidar es más barato.
¿Los mínimos hay que pagarlos siempre?
Sí, en los dos métodos y sin excepción. Dejar de pagar un mínimo para acelerar otra deuda es el error que convierte un plan de pagos en un problema de reporte.
El orden en que pagas cambia el resultado, pero ninguno de los dos métodos funciona sobre una lista incompleta. El primer paso es ver todas las deudas juntas, con saldo, tasa y estado reales.
Consolidación de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Tienes deudas en dos o tres entidades: ¿sabes cuál te está hundiendo más?
Cuando debes en varias entidades, la peor calificación define tu perfil completo ante el sistema financiero. La normativa SBS establece que la categoría de mayor riesgo predomina si esa deuda supera el 20% del total. Te explicamos cómo funciona, por qué pagas primero lo que menos importa, y cómo encontrar la deuda que más daña tu historial.
Consolidar deudas en Perú: la cuenta real de cuánto ahorras (y cuándo no conviene)
Consolidar tus deudas puede ahorrarte plata, o puede hacer que pagues más sin darte cuenta. Aquí está la cuenta real que hay que hacer antes de firmar, no la que suena bonita en el anuncio.
¿Refinanciar o consolidar? La diferencia que puede ahorrarte (o costarte) miles
Refinanciar y consolidar no son lo mismo: refinanciar es renegociar una deuda para hacerla manejable; consolidar es juntar varias en una sola cuota; reprogramar es un ajuste simple con tu entidad. Elegir mal puede alargar tu deuda por años. Te explicamos la diferencia, cuál te conviene según tu situación, cuándo ninguna conviene, y la regla de oro: negociar antes de caer en mora.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera