El cronograma de pagos: cómo leerlo antes de firmar

Redactor de contenidos financieros · Ver perfil y artículos
Es el documento que más gente firma sin leer. Lo entregan al final, cuando el crédito ya está aprobado y lo único que falta es la firma, y a esa altura casi nadie quiere ponerse a revisar una tabla de treinta y seis filas.
Pero esa tabla contiene el dato que más sorprende después. Un ejemplo con números reales lo deja claro: en un préstamo de S/ 15.000 a 36 meses, cuando ya pagaste doce cuotas —un tercio de las cuotas— tu deuda no bajó un tercio. Bajó un 25%.
No es un error ni una trampa. Es cómo funciona la amortización, y está escrito ahí. Esta guía es cómo leerlo.
Columna por columna, qué dice cada una
Los nombres cambian de una entidad a otra, pero las columnas son siempre las mismas cinco.
- Número de cuota y fecha de vencimiento. La fecha es la que cuenta para el atraso, no el día que te acuerdas de pagar
- Interés. Lo que le pagas a la entidad por prestarte ese mes
- Amortización o capital. La parte que efectivamente baja tu deuda
- Cuota. La suma de las dos anteriores, más seguros y comisiones si los hay
- Saldo. Lo que sigues debiendo después de pagar esa cuota
La clave está en la relación entre interés y amortización, porque cambia en cada fila.
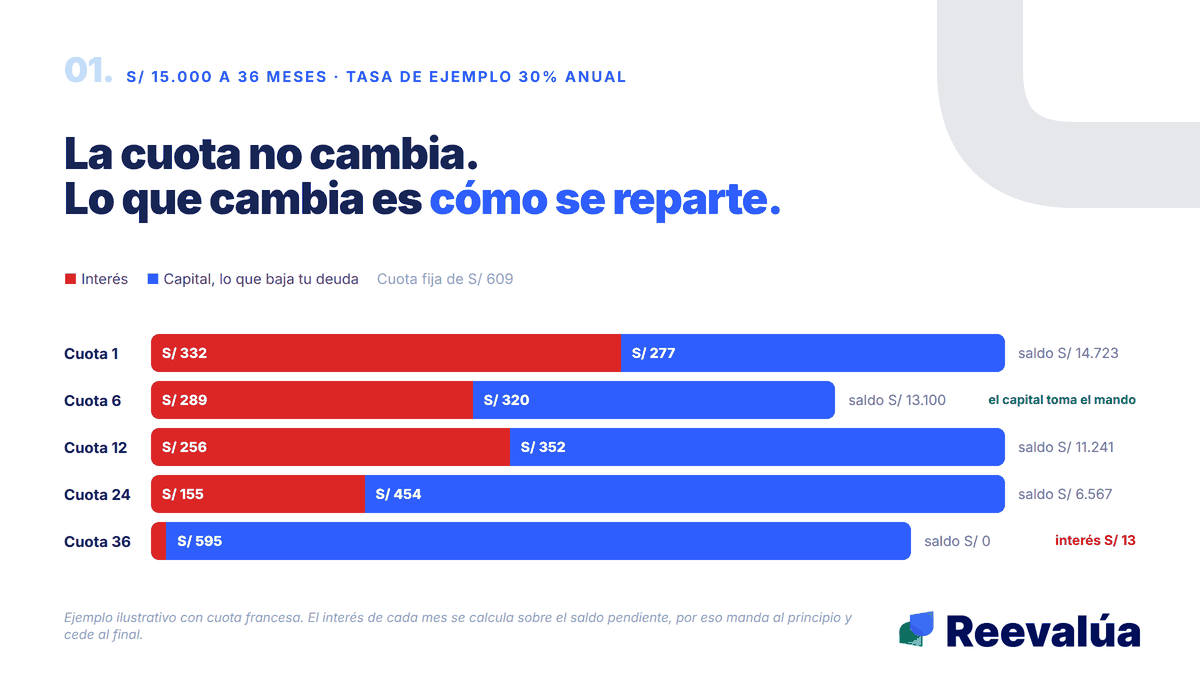
El interés de cada mes se calcula sobre el saldo que queda, no sobre el monto original. Al principio el saldo es alto, así que el interés se lleva la mayor parte de la cuota. A medida que el saldo baja, el interés baja con él y la amortización crece. La cuota es la misma todos los meses; lo que cambia es cómo se reparte por dentro.
Con el ejemplo se ve en un segundo. Un préstamo de S/ 15.000 a 36 meses con una tasa de ejemplo del 30% anual da una cuota de S/ 609.
- Cuota 1: interés S/ 332 · capital S/ 277 · saldo S/ 14.723
- Cuota 12: interés S/ 256 · capital S/ 352 · saldo S/ 11.241
- Cuota 36: interés S/ 13 · capital S/ 595 · saldo S/ 0
El capital recién le gana al interés en la cuota seis. Hasta ahí, más de la mitad de lo que pagas cada mes se va en interés.
Si quieres entender de dónde sale la cuota antes de mirar el reparto, este artículo lo desarrolla:
Simulador de préstamo: calcula la cuota antes de pedir
La cuota no cambia. Lo que cambia es cómo se reparte.
Dónde se esconde el costo que no ves
Tres cosas que el cronograma dice y que casi nadie lee.
La primera es el total. Sumar la columna de cuotas da lo que vas a devolver de verdad. En el ejemplo son S/ 21.908 sobre un préstamo de S/ 15.000: S/ 6.908 de interés, casi la mitad del monto prestado. Ese número no suele estar destacado en ningún lado, pero sale de sumar una columna.
La segunda es el desfase entre lo que pagas y lo que bajas, que es el punto de este artículo. Tras doce cuotas habrás entregado S/ 7.303 y tu deuda habrá bajado S/ 3.759. La diferencia, S/ 3.544, es interés ya pagado. No está perdido ni mal cobrado: es el precio del dinero durante ese año. Pero conviene saberlo antes, sobre todo si estás pensando en cancelar anticipadamente o en mover el crédito a otra entidad.
La tercera son los agregados. Si la cuota del cronograma no coincide con la que sale de la fórmula, la diferencia son seguros y comisiones. El seguro de desgravamen es el más común. Vale la pena preguntar qué incluye la cuota exactamente, porque eso también explica por qué la TCEA es más alta que la TEA.
Sobre esa diferencia entre las dos tasas, que es donde se concentra la confusión:
TCEA y TEA: qué significa cada una y cuál compara
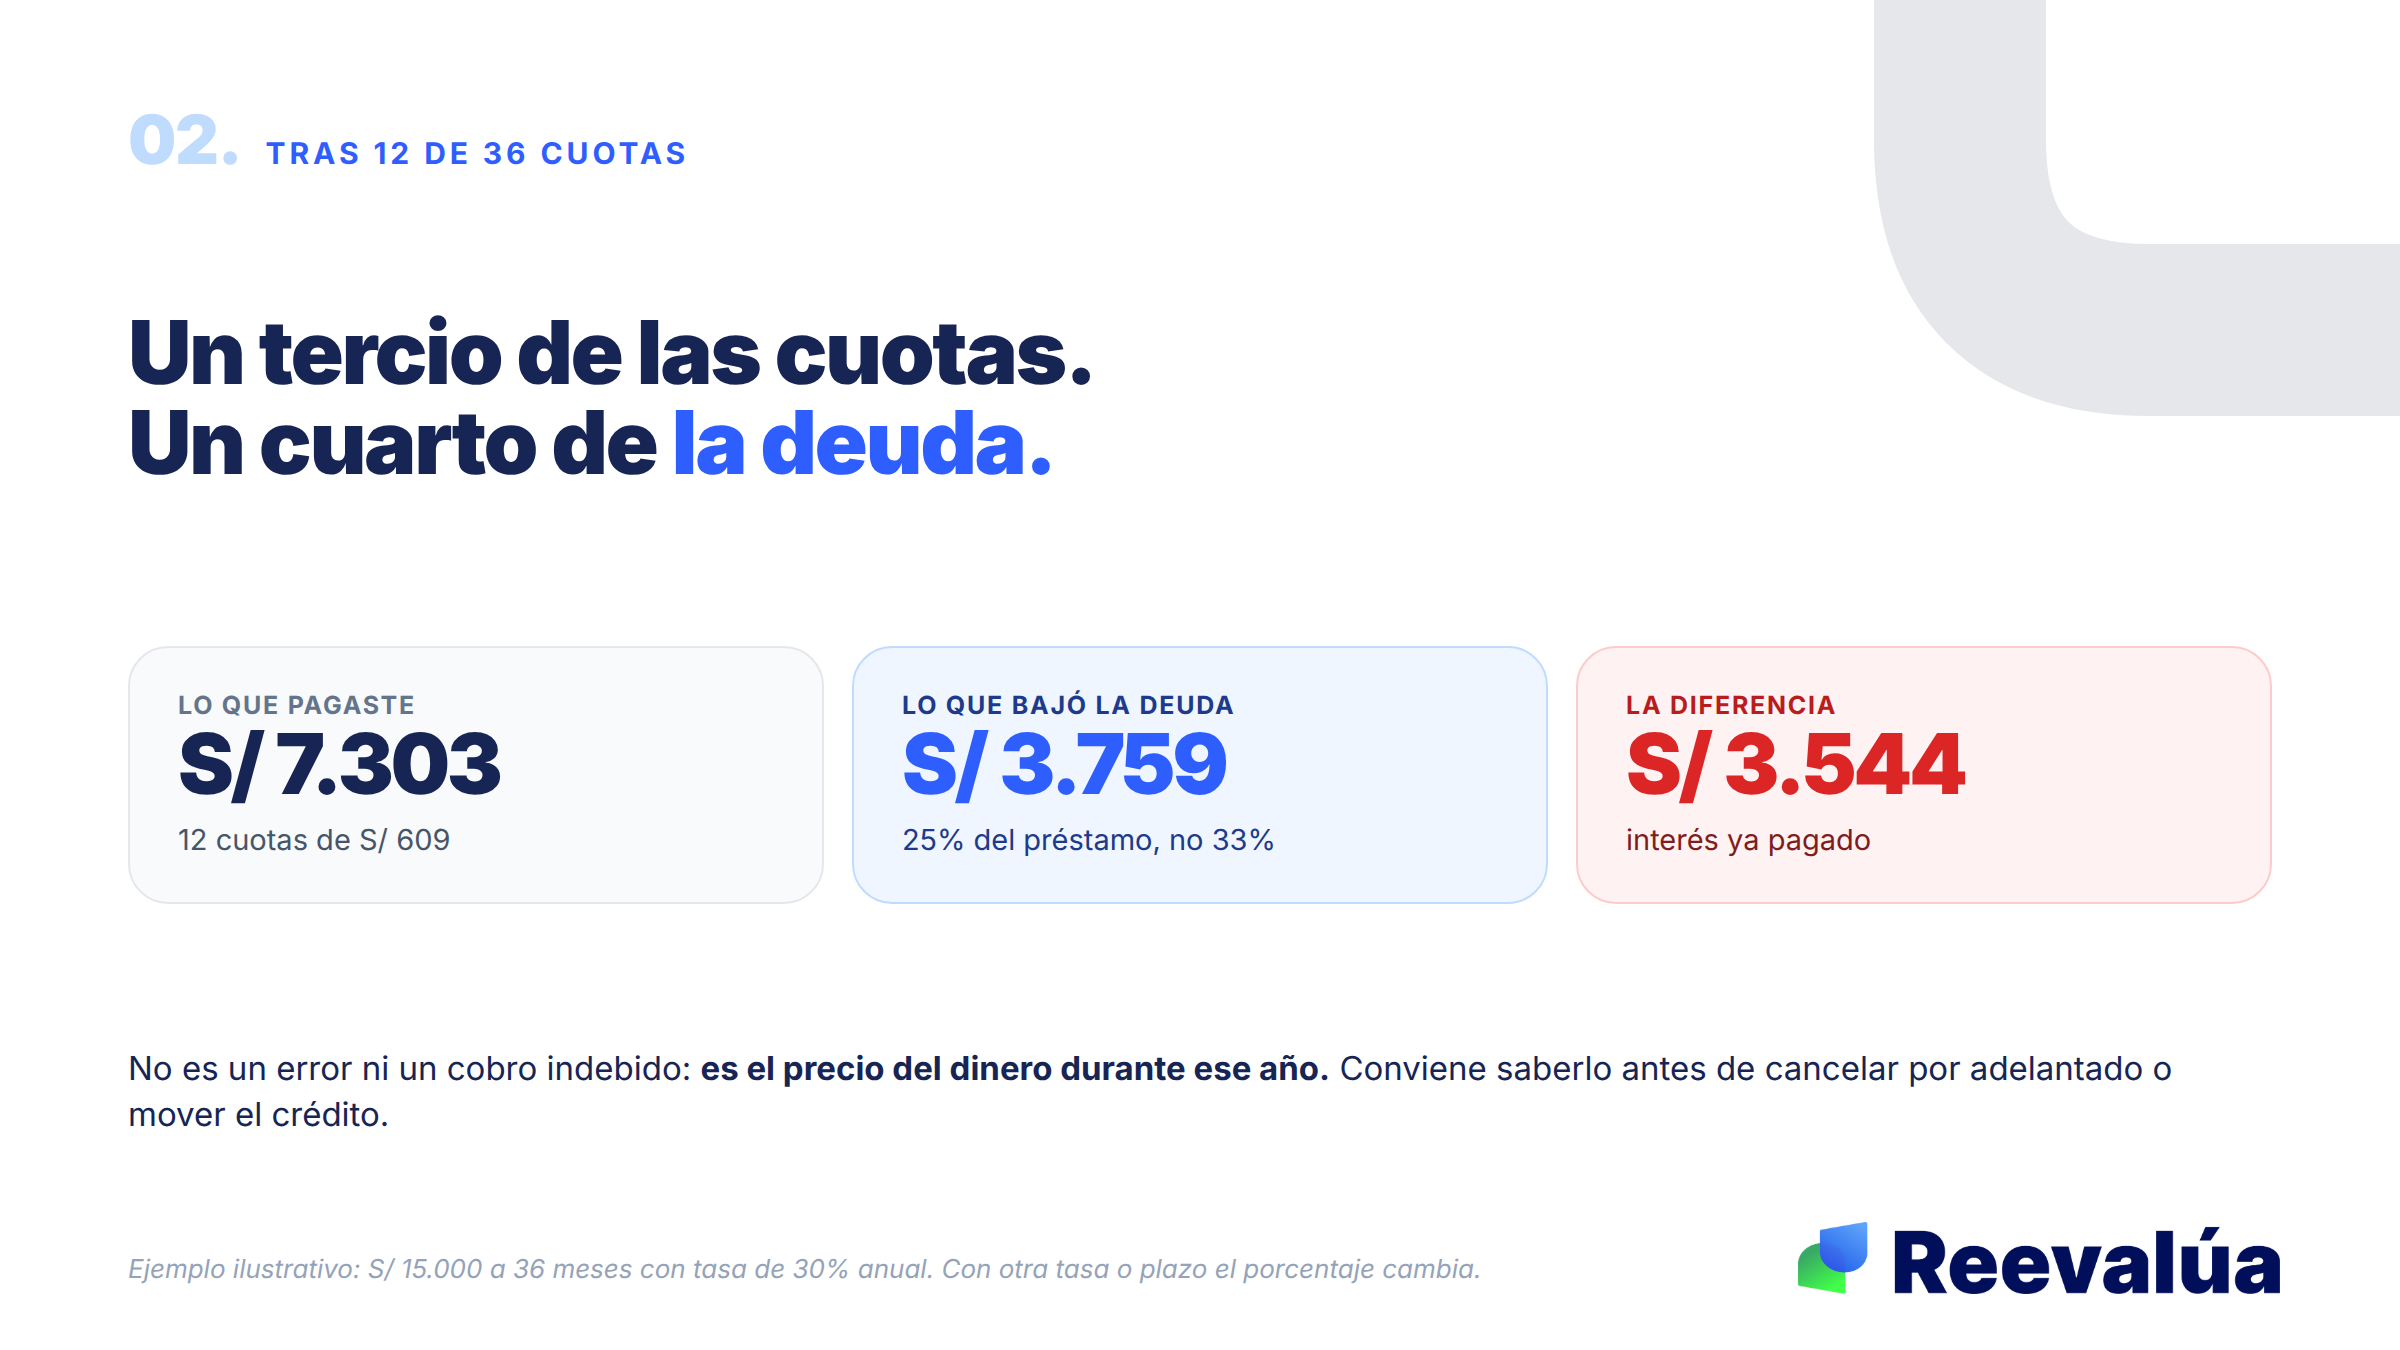
Pagaste S/ 7.303. La deuda bajó S/ 3.759.
Las cuatro cosas que revisas antes de firmar
En orden, y no toma más de cinco minutos.
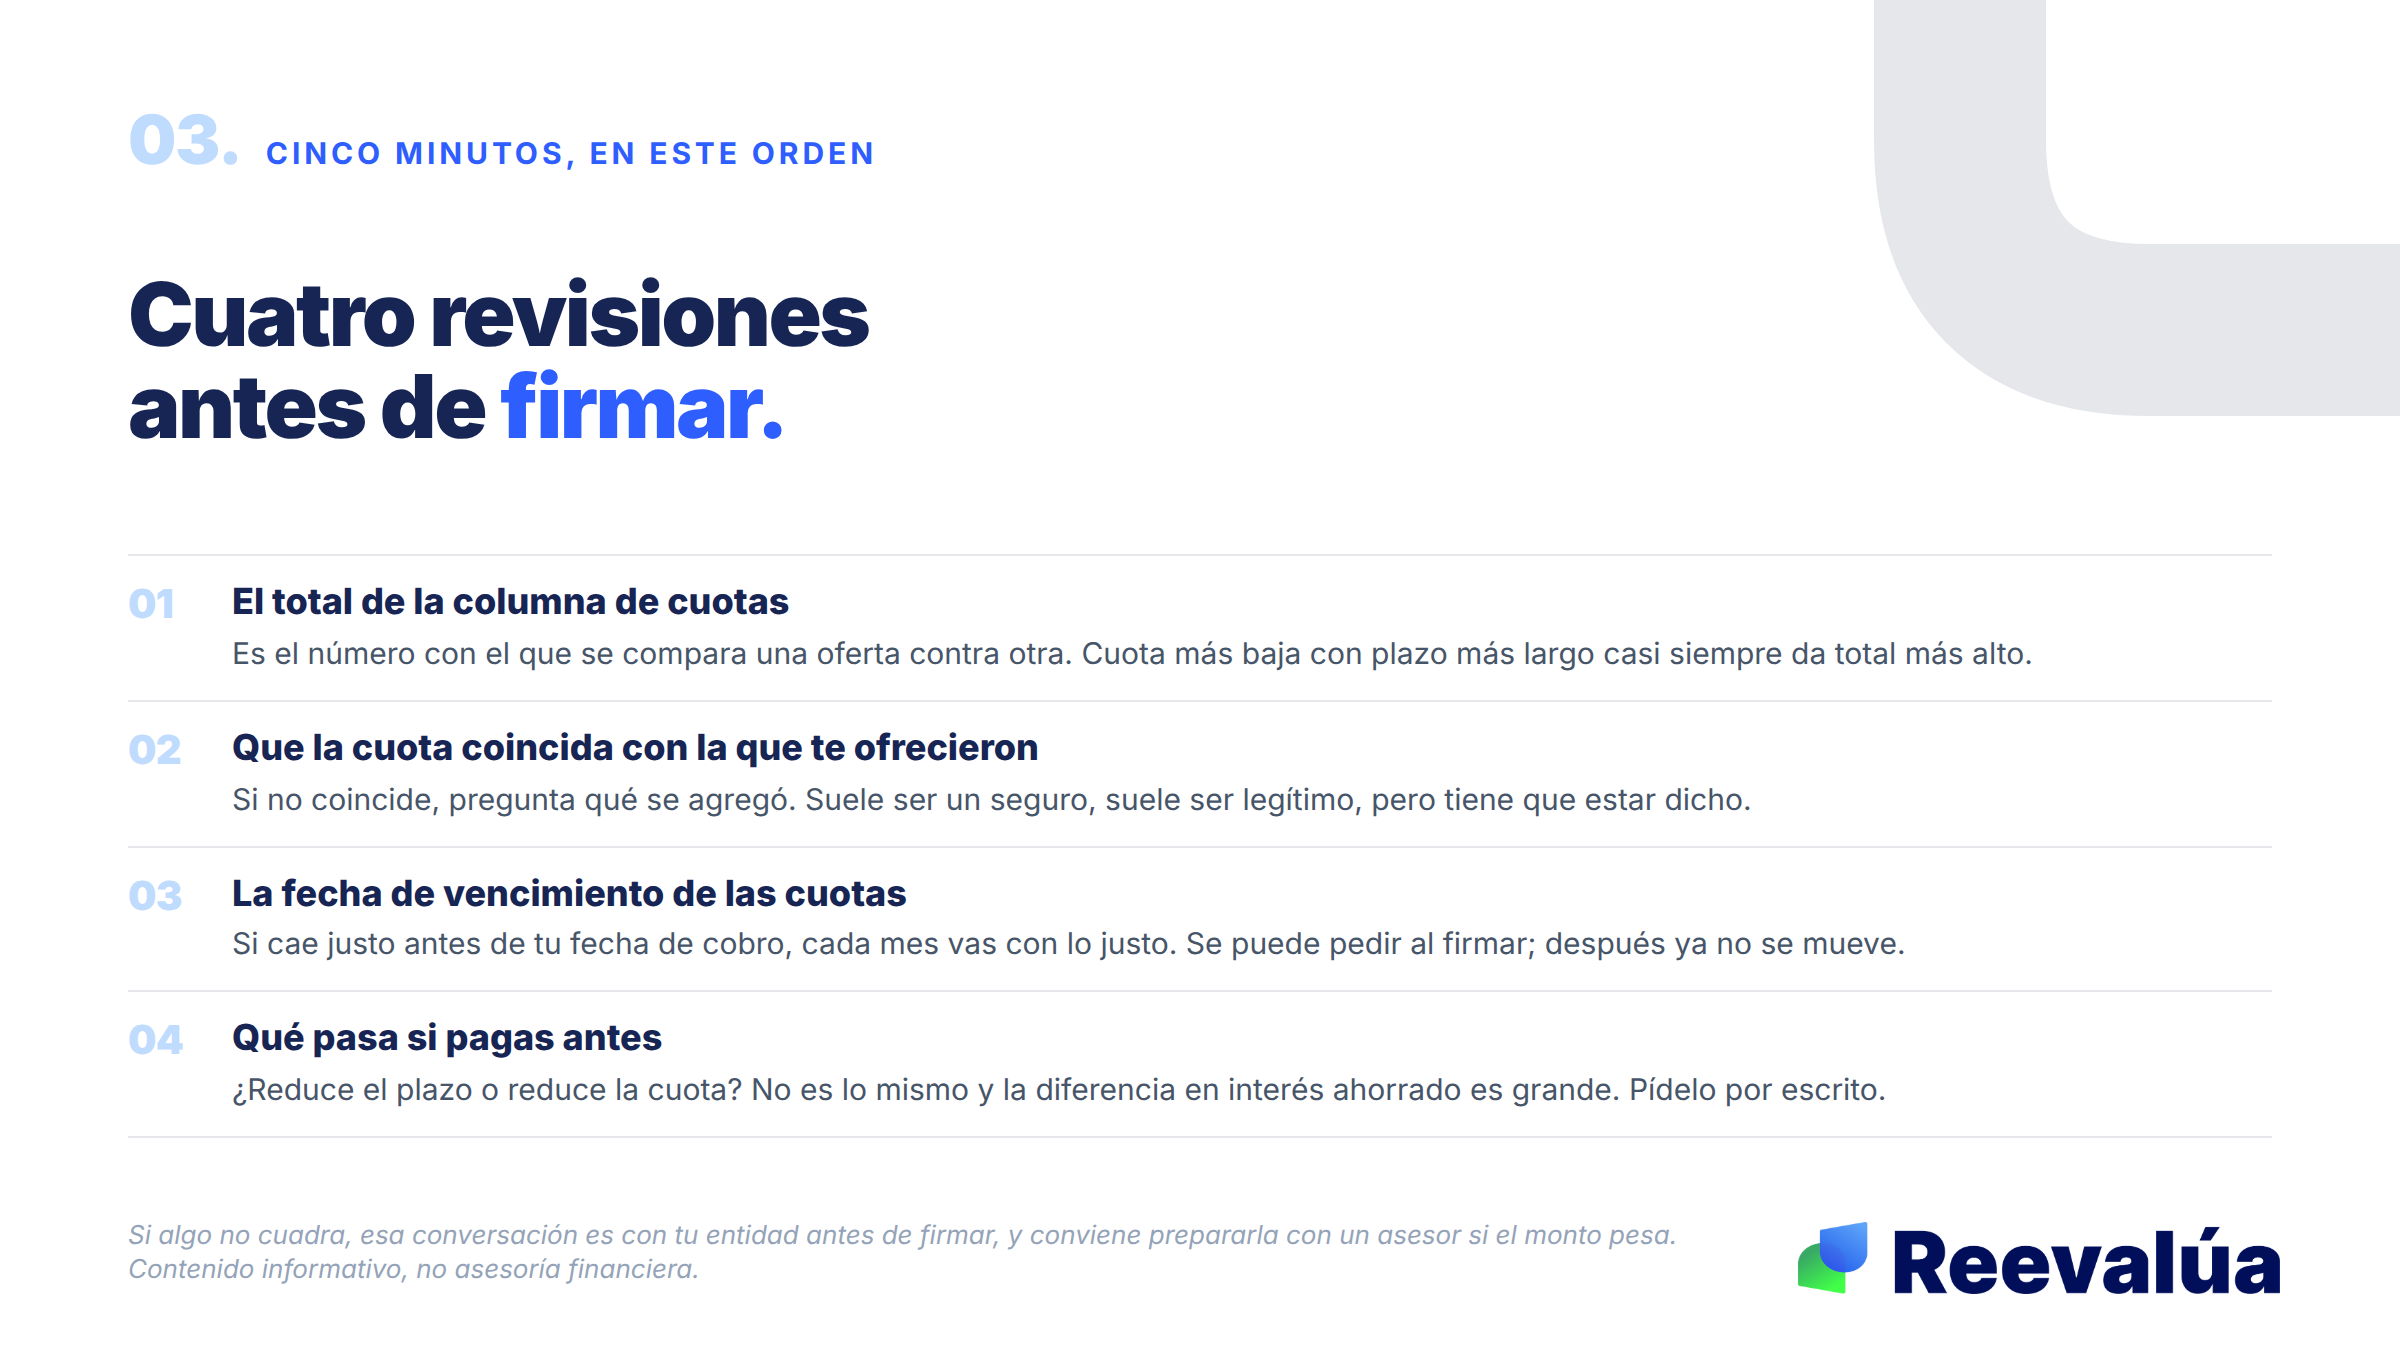
Primero, el total de la columna de cuotas. Es el número con el que se compara una oferta contra otra. Una cuota más baja con un plazo más largo casi siempre da un total más alto.
Segundo, que la cuota del cronograma coincida con la que te ofrecieron de palabra. Si no coincide, pregunta qué se agregó. Suele ser un seguro, y suele ser legítimo, pero tiene que estar dicho.
Tercero, la fecha de la primera cuota y el día de vencimiento de todas. Si cae justo antes de tu fecha de cobro, cada mes vas a ir con lo justo. Es un detalle que muchas entidades pueden ajustar si lo pides al momento de firmar, y que después ya no se mueve.
Cuarto, qué pasa si pagas antes. Pregunta si el pago anticipado reduce el plazo o reduce la cuota, porque no es lo mismo y la diferencia en interés ahorrado es grande. Y pide que te lo confirmen por escrito.
Si algo de esto no cuadra, esa es la conversación que conviene tener con la entidad antes de firmar, y vale la pena prepararla con un asesor si el monto es importante para ti. Después del desembolso las condiciones ya están puestas.
Sobre cómo comparar varias ofertas sin que la cuota te desoriente:
Tres bancos, el mismo préstamo, tres precios: cómo comparar
Cinco minutos antes de firmar. Treinta y seis meses después.
Preguntas frecuentes
¿Por qué mi saldo baja tan lento al principio?
Porque el interés de cada mes se calcula sobre el saldo pendiente, y al principio ese saldo es el más alto de todo el crédito. A medida que amortizas, el interés mensual baja y la parte de la cuota que reduce la deuda crece. Es la aritmética de cualquier préstamo con cuota fija.
¿Conviene pagar cuotas adelantadas?
Depende de si ese pago se aplica a reducir el plazo o a reducir la cuota. Reducir el plazo ahorra más interés; reducir la cuota alivia el mes. Pregunta cuál aplica tu entidad antes de hacerlo, porque algunas lo aplican por defecto de una forma y hay que pedir la otra.
¿La cuota puede cambiar durante el crédito?
En un crédito a tasa fija, la cuota no debería cambiar. Si tu tasa es variable, sí puede moverse. Está indicado en el contrato y conviene preguntarlo de forma explícita antes de firmar.
¿Y si perdí mi cronograma?
Tu entidad debe poder entregártelo de nuevo, y normalmente está disponible en la banca por internet o en la app. Vale la pena tenerlo a mano: es el documento con el que se revisa cualquier cosa después.
¿Reevalúa me revisa el cronograma?
Reevalúa no presta ni aprueba créditos ni sustituye a tu entidad. Lo que hace es mostrarte tu situación crediticia —cuánto debes, a quién y en qué condición estás— para que llegues con contexto a esa conversación, y en Reevalúa+ acompañarte a prepararla.
Antes de la firma
El cronograma es el único documento que muestra el costo completo del crédito, y es gratis pedirlo antes. La otra mitad de la decisión es saber si esa oferta es la mejor a la que puedes acceder hoy.
Antes de aceptar, mira a qué otras opciones calificas
Contenido informativo. No es asesoría financiera. Las cifras son un ejemplo ilustrativo; tu tasa y tus condiciones las define cada entidad.
Préstamo personal
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Simulador de préstamo: calcula la cuota antes de pedir
Antes de preguntar cuánto te prestan, conviene saber cuánto vas a devolver. Es una cuenta que puedes hacer tú.
Me aprobaron un préstamo: ¿ahora qué? La guía de las primeras decisiones
Que te aprueben un préstamo no es el final: es el momento de tus decisiones más importantes. Antes de firmar, revisa la Hoja Resumen (TCEA, cronograma, comisiones, seguros y condiciones de pago anticipado); después, lo que define todo es pagar cada cuota a tiempo, porque cada préstamo bien pagado construye tu historial. Te guiamos paso a paso por el 'después de la aprobación' que casi nadie explica.
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera