

Simulador de préstamo: calcula la cuota antes de pedir


Redactor de contenidos financieros · Ver perfil y artículos
Pides S/ 10.000. Te dicen que la cuota es de S/ 427 al mes y suena bien, porque S/ 427 sí entran en tu presupuesto.
Lo que casi nunca se dice en esa misma conversación es que vas a devolver S/ 15.359. Y que con el mismo monto y la misma tasa, eligiendo otro plazo, habrías devuelto S/ 11.721.
La diferencia son S/ 3.638. No los decide el banco: los decides tú cuando eliges el plazo.
Las cuatro variables que definen tu cuota
Todo simulador de préstamo, por sofisticado que se vea, trabaja con lo mismo:
- El monto. Cuánto te prestan.
- La tasa. Cuánto cobran por prestártelo, expresada casi siempre como TEA anual.
- El plazo. En cuántas cuotas lo devuelves.
- Las comisiones y seguros. Lo que se suma y que la TEA no muestra.
Con las tres primeras sale la cuota. Con la cuarta sale el costo real. Por eso dos ofertas con la misma TEA pueden costar distinto: la diferencia está en la cuarta.
La cuenta, paso a paso
No necesitas una herramienta. Necesitas dos operaciones.
Primero, convierte la tasa anual en tasa mensual. No se divide entre 12: se saca la raíz doceava.
- tasa mensual = (1 + TEA) elevado a (1/12), menos 1
Con una TEA de 35%, la tasa mensual es 2,53%.
Segundo, aplica la fórmula de la cuota:
- cuota = monto × tasa mensual ÷ (1 − (1 + tasa mensual) elevado a −número de cuotas)
Suena peor de lo que es. En la calculadora del celular sale en menos de un minuto, y es exactamente lo que hace cualquier simulador por dentro.
Y después, la operación que casi nadie hace:
- total a devolver = cuota × número de cuotas
Ese número es el precio del préstamo.
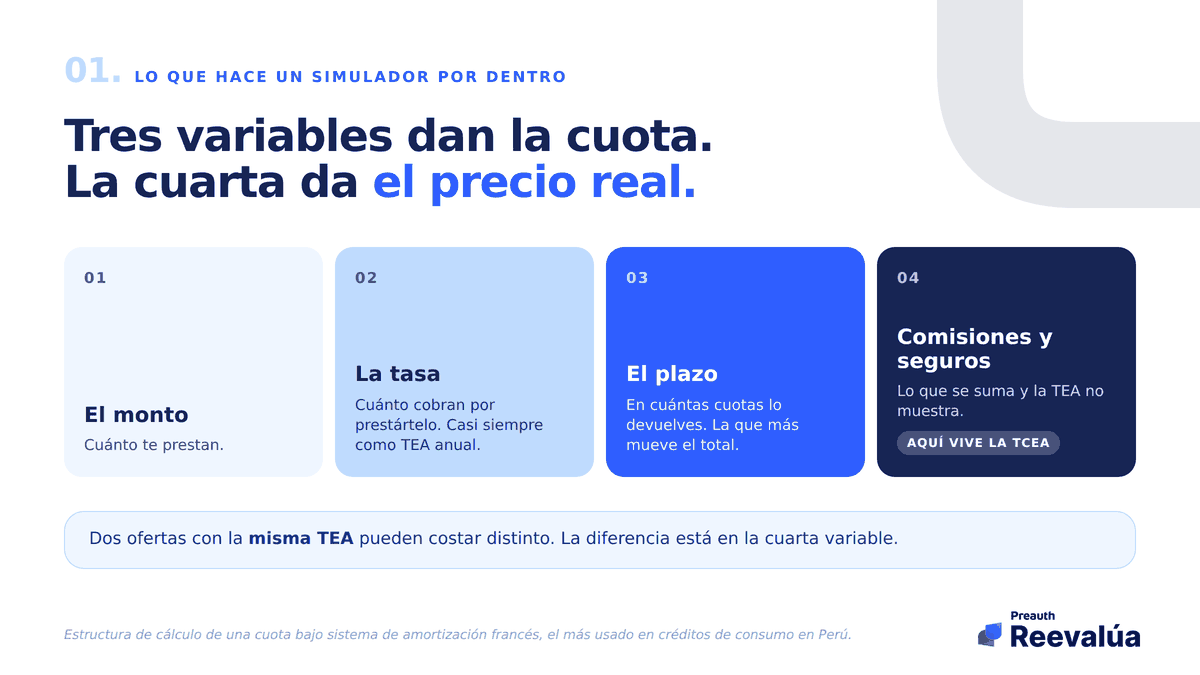
Tres variables definen la cuota. La cuarta define lo que realmente pagas.
El mismo monto, cuatro plazos distintos
Aquí se ve por qué el plazo importa tanto. Mismo préstamo de S/ 10.000, misma TEA de 35%, lo único que cambia es en cuántas cuotas lo devuelves.
- 12 cuotas · cuota S/ 977 · total S/ 11.721 · intereses S/ 1.721
- 24 cuotas · cuota S/ 561 · total S/ 13.467 · intereses S/ 3.467
- 36 cuotas · cuota S/ 427 · total S/ 15.359 · intereses S/ 5.359
- 48 cuotas · cuota S/ 362 · total S/ 17.392 · intereses S/ 7.392
Entre el primer escenario y el último, la cuota baja S/ 615 al mes. Y el total sube S/ 5.671.
Ninguno de los cuatro es el correcto. El de 12 cuotas es el más barato pero exige una cuota que mucha gente no sostiene, y una cuota que no sostienes termina en atraso. El de 48 es el más cómodo cada mes y el más caro al final.
La decisión sensata no es elegir la cuota más baja ni el total más bajo. Es elegir la cuota más alta que puedas pagar con holgura durante todo el plazo.
Estas cifras son un ejemplo con una tasa supuesta de 35% TEA, elegida solo para mostrar el efecto del plazo. Tu tasa la define la entidad según tu evaluación y puede ser bastante distinta.
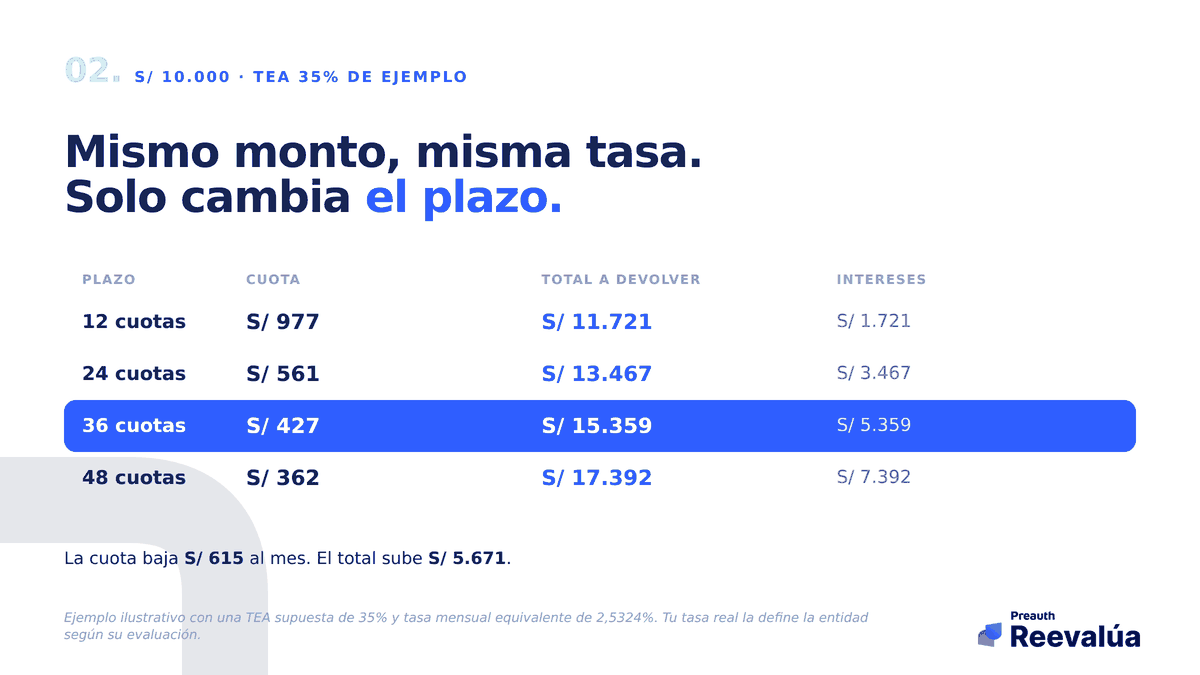
El mismo monto y la misma tasa. Lo único que cambia es el plazo.
cuánto puedes pedir según tu sueldo
Por qué comparar por cuota es una trampa
Imagina dos ofertas por los mismos S/ 10.000. Una te ofrece una cuota de S/ 427 y otra de S/ 480. Por instinto eliges la primera.
Pero si la primera es a 36 cuotas y la segunda a 30, la primera te cuesta S/ 15.359 y la segunda podría costarte menos. La cuota más baja no significa el crédito más barato: significa que estás pagando durante más tiempo.
Para comparar de verdad hay tres números, en este orden:
- La TCEA. Es la única cifra que incluye comisiones, seguros y gastos. Es lo que hace comparables dos ofertas distintas. Si una entidad te da la TEA y otra la TCEA, estás comparando peras con manzanas.
- El total a devolver. Cuota por número de cuotas. Es el precio.
- La cuota. Última, y no como precio sino como pregunta: ¿puedo sostener esto todos los meses hasta el final?
La diferencia entre la TEA y la TCEA la desarrollamos aparte, porque es donde se esconde buena parte del costo.
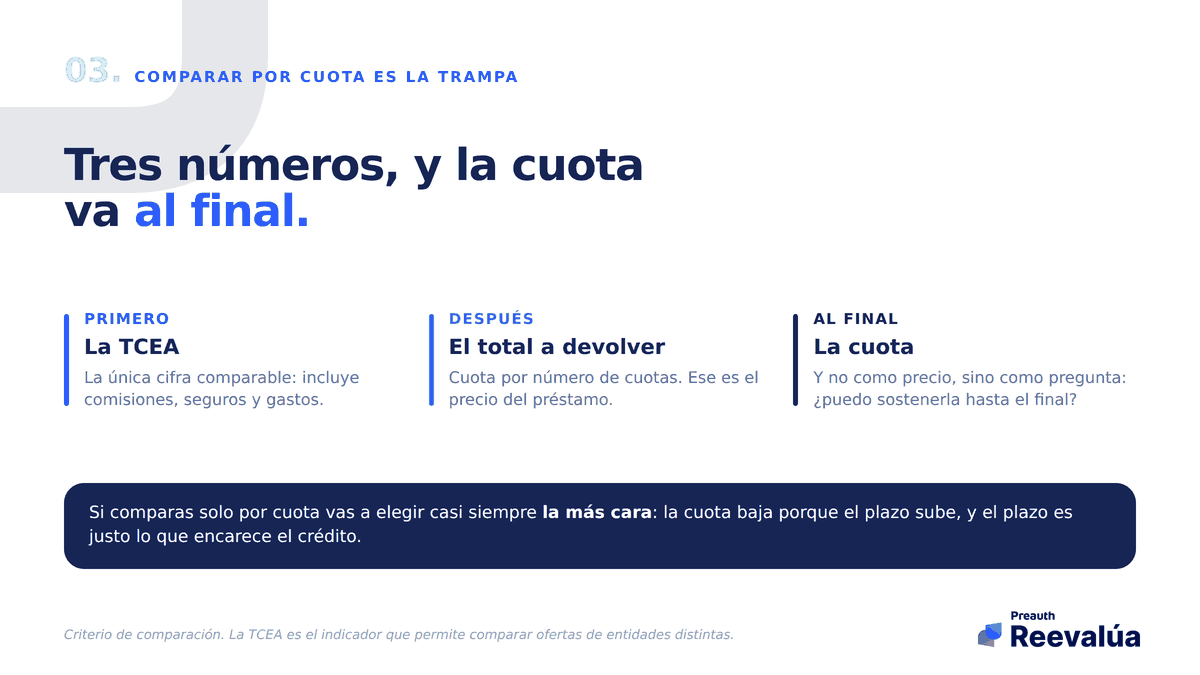
Tres números, en este orden. La cuota va al final, y no como precio.
Compara opciones de préstamo con tu perfil real
cómo comparar tres ofertas en cinco minutos
la diferencia entre TEA y TCEA
Lo que ningún simulador puede calcular
Una cuenta te dice cuánto pagarías. No te dice si te lo van a prestar.
El monto que una entidad te ofrece sale de una evaluación de tu perfil: qué deudas tienes, cómo has pagado, cuánto de tus líneas estás usando, si hay algo a tu nombre que no reconoces. Esa parte no se simula, se consulta.
Por eso el orden que funciona es al revés del habitual: primero mira qué información tienen sobre ti, después calcula qué cuota sostienes, y recién entonces pide.
a cuánto podrías calificar hoy
Preguntas frecuentes
¿Cómo calculo la cuota de un préstamo a mano?
Convierte la TEA en tasa mensual con la raíz doceava, y aplica la fórmula de cuota sobre el monto y el número de cuotas. Es la misma operación que hace cualquier simulador.
¿Por qué la tasa mensual no es la TEA dividida entre 12?
Porque el interés se capitaliza. Dividir entre 12 da un número menor al real y subestima la cuota.
¿Qué es mejor, plazo corto o plazo largo?
Depende de tu flujo, no de una regla. El plazo corto cuesta menos en total y exige más cada mes. El largo cuesta más y aprieta menos. La cuota que no puedes sostener es la más cara de todas, porque termina en atraso.
¿La TCEA incluye el seguro de desgravamen?
La TCEA está diseñada para reflejar el costo total del crédito, incluidos los cargos asociados. Pide siempre el detalle por escrito de qué está incluido antes de firmar.
¿Reevalúa me presta el dinero?
No. Reevalúa no presta ni desembolsa. Te muestra la información con la que te van a evaluar y las opciones disponibles, para que llegues con la cuenta hecha.
Haz la cuenta antes, no después
La cuota se decide en una conversación de diez minutos. El total se paga durante años.
Compara opciones de préstamo con tu perfil real
Y si todavía no sabes qué figura a tu nombre, empieza por ahí: tu score es gratis y solo necesitas tu DNI.
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Cuánto puedo pedir de préstamo según mi sueldo en Perú? La regla del 30% con ejemplos
Para estimar cuánto préstamo soporta tu sueldo se usa la regla del 30%: tus cuotas no deberían superar el 30% de tu ingreso neto. Con S/1,500 tu cuota máxima ronda S/450; con S/2,000, S/600; con S/3,000, S/900. Te damos la fórmula exacta, ejemplos de monto por sueldo y lo que la regla no te dice pero también decide tu aprobación.
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
¿Cuánto podrías calificar hoy? No firmes la primera oferta que te llega
La primera oferta de préstamo que te llega rara vez es automáticamente la mejor para ti. Descubre cuánto podrías calificar realmente y compara antes de firmar — puede ser la diferencia de cientos de soles.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera