Crédito hipotecario: qué evalúan distinto

Redactor de contenidos financieros · Ver perfil y artículos
En un préstamo personal la entidad evalúa una sola cosa: a ti. En un hipotecario evalúa dos, y la segunda toma a mucha gente por sorpresa.
Evalúa al inmueble. Y el inmueble puede hacer caer la operación, o cambiar cuánta plata tienes que poner, aunque tu perfil esté impecable.
Esta guía no es sobre por dónde empezar la compra ni sobre cómo preparar tu perfil meses antes. Es sobre qué cambia en la evaluación cuando el crédito tiene una garantía real detrás, y qué implica eso para tu bolsillo.
Qué entra en la evaluación que no entra en un personal
En un préstamo personal el análisis se agota en una persona: tu historial, tus ingresos, cuánto de tu ingreso se va en cuotas. Si calificas, calificas.
En un hipotecario aparecen tres elementos que en un personal no existen.
El primero es la garantía real. El inmueble responde por el crédito, y por eso la entidad necesita saber que ese inmueble está en condiciones de responder. Eso se revisa en registros públicos: si tiene cargas, hipotecas previas, embargos, si está correctamente independizado, si el vendedor es realmente quien figura como propietario. Es un análisis que no tiene nada que ver contigo y que puede detener la operación por completo.
El segundo es la tasación. Un tercero, no tú ni el vendedor, le pone un valor al inmueble. Ese valor es el que la entidad usa para calcular cuánto financia. Más abajo está la cuenta de qué pasa cuando ese número no coincide con el precio que acordaste.
El tercero es el plazo. Un personal se evalúa a veinticuatro o treinta y seis meses. Un hipotecario, a quince o veinte años. Eso cambia la naturaleza de la pregunta que se hace la entidad: no es si puedes pagar la cuota este año, es si tu capacidad de pago aguanta dos décadas. Por eso pesan más la estabilidad del ingreso, la edad y el tipo de contrato.
Lo que sí se mantiene igual es el piso: historial en orden y una cuota que quepa en tu ingreso.
Cuánto puedes pedir según tu sueldo, con la regla del 30%
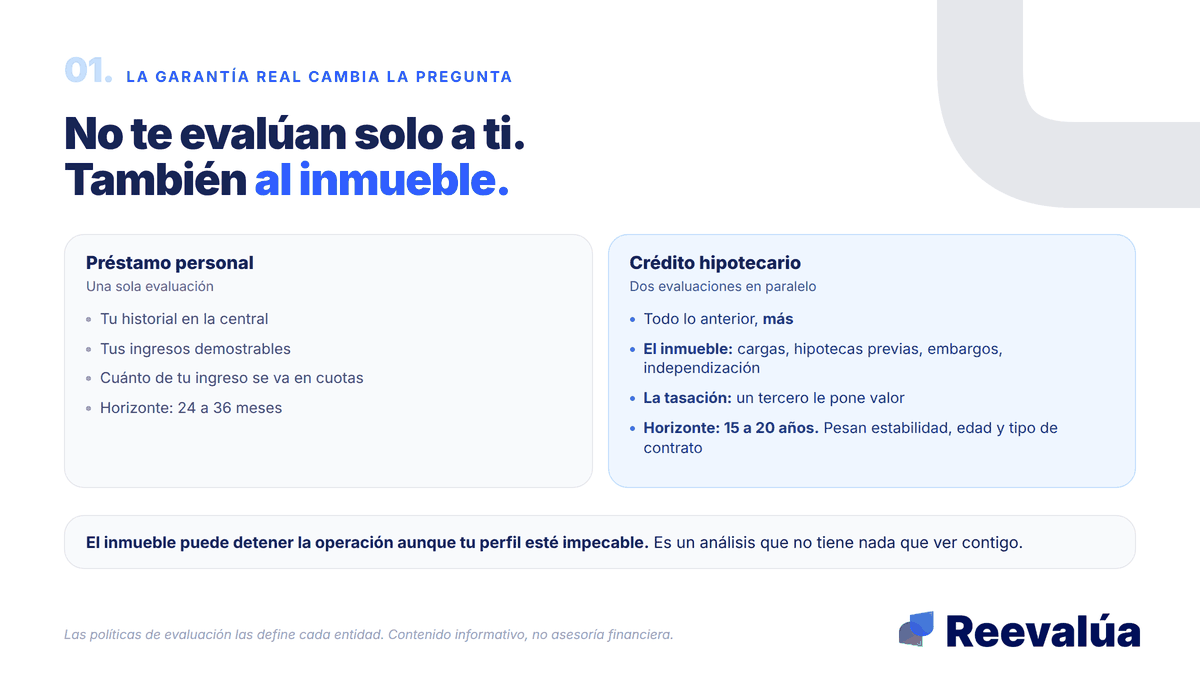
En un personal te evalúan a ti. En un hipotecario, a ti y al inmueble.
La inicial, la tasación y el desgravamen obligatorio
Tres piezas que conviene entender antes de firmar cualquier separación.
La inicial. En un crédito hipotecario tradicional se mueve habitualmente entre el 10% y el 20% del valor del inmueble. Con el Nuevo Crédito MiVivienda la cuota inicial mínima es de 7,5%. Además existe el Bono del Buen Pagador, que el Decreto Supremo 011-2026-VIVIENDA actualizó en junio de 2026 según el tramo de valor de la vivienda:
- De S/ 69.900 a S/ 99.600: S/ 27.800
- De S/ 99.600 a S/ 149.200: S/ 23.200
- De S/ 149.200 a S/ 248.300: S/ 21.200
- De S/ 248.300 a S/ 367.600: S/ 7.900
Cómo se aplica ese bono en tu caso concreto, y qué condiciones pide, lo definen el Fondo MiVivienda y la entidad. Son dos preguntas para hacer antes de calcular nada.
La tasación. Aquí está el número que sorprende.
La entidad calcula cuánto financia sobre un valor de referencia, y conviene preguntar de forma explícita si ese valor es el precio pactado, el de tasación, o el menor de los dos. Hagamos la cuenta con el escenario más común.
Acuerdas un departamento en S/ 300.000 y planeas poner 20% de inicial, o sea S/ 60.000, financiando S/ 240.000. Llega la tasación y el inmueble se valúa en S/ 285.000. Si la entidad financia hasta el 80% del valor de tasación, el crédito máximo es S/ 228.000, no S/ 240.000.
Faltan S/ 12.000. Y esos S/ 12.000 los pones tú, porque el precio con el vendedor ya está acordado. Tu inicial real pasa de S/ 60.000 a S/ 72.000: un 20% más de desembolso el día uno, sin que nada cambiara en tu perfil.
Por eso conviene preguntar cuánto cuesta la tasación, quién la contrata y qué pasa si sale por debajo del precio, antes de firmar una separación con arras.
El desgravamen. Este es el punto donde el hipotecario es distinto a todos los demás créditos.
La Resolución SBS N° 00890-2025, publicada en marzo de 2025, estableció que el seguro de desgravamen solo puede ser un requisito obligatorio en los créditos hipotecarios para vivienda. En un préstamo personal, vehicular o con tarjeta, la entidad puede ofrecerlo, pero necesita el consentimiento expreso del usuario. La misma norma obliga a informar de manera clara y detallada todos los cargos asociados a la comercialización de estos seguros.
Traducido: en un hipotecario el desgravamen es parte del paquete y no tiene sentido pelearlo. En cualquier otro crédito, si te lo presentan como condición, esa es la pregunta que hay que hacer por escrito.
Y hay un segundo seguro que suele exigirse en un hipotecario: el del inmueble, contra incendio y riesgos similares, porque protege la garantía. Conviene preguntar si puedes elegir la aseguradora o si tienes que tomar la que ofrece la entidad.
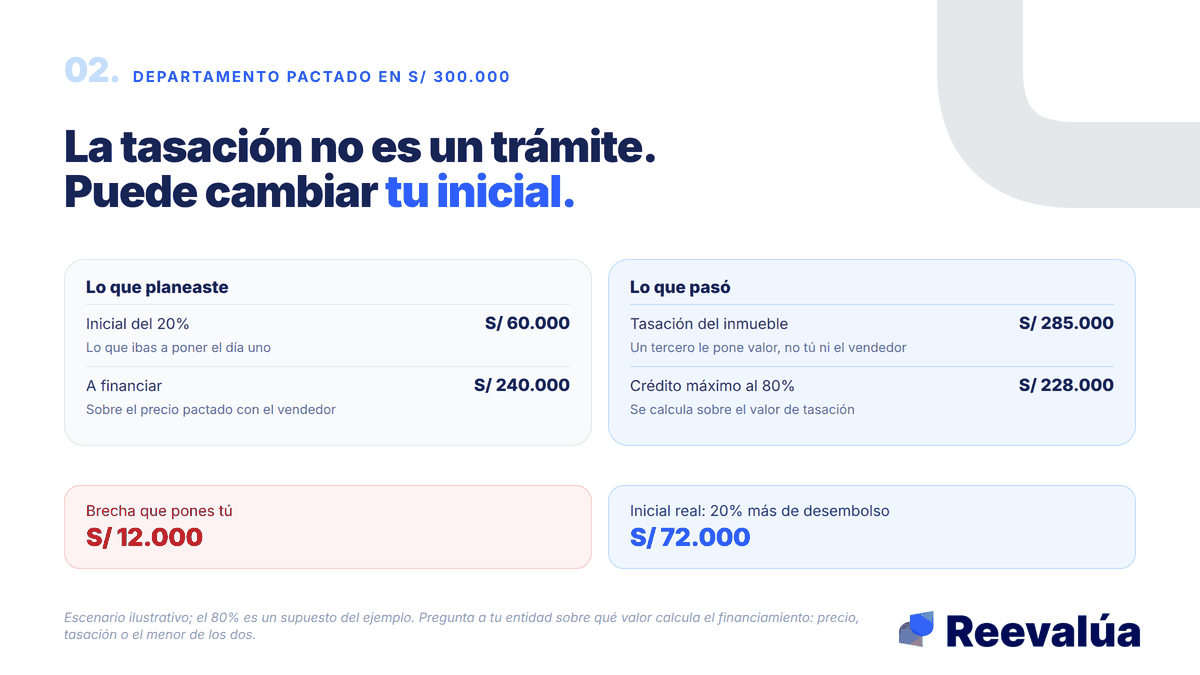
La tasación no es un trámite. Puede cambiar tu inicial.
Las preguntas antes de comprometer veinte años
El plazo es la variable que más te va a costar y la que más fácil se estira en la conversación, porque baja la cuota y se siente como un alivio.
La cuenta, con un caso concreto. Financias S/ 250.000 con una tasa de ejemplo del 8,6% anual, que era el rango de mercado reportado a mayo de 2026.
- A 15 años: cuota S/ 2.430 · total pagado S/ 437.311 · intereses S/ 187.311
- A 20 años: cuota S/ 2.135 · total pagado S/ 512.315 · intereses S/ 262.315
- A 25 años: cuota S/ 1.976 · total pagado S/ 592.769 · intereses S/ 342.769
Estirar de 15 a 20 años baja la cuota S/ 295, que es un 12%, y cuesta S/ 75.004 más en intereses. Estirar a 25 años suma otros S/ 80.454.
No es que el plazo largo esté mal: a veces es la única forma de que la cuota quepa. El punto es que la decisión se tome viendo las dos columnas y no solo la de la cuota, que es la única que se muestra en la mesa de ventas.
Seis preguntas para llevar por escrito a las dos o tres entidades que estés evaluando, porque la respuesta cambia entre ellas:
- Cuál es la TCEA, no solo la TEA, con todos los seguros y comisiones incluidos
- Sobre qué valor se calcula el financiamiento: precio pactado, tasación, o el menor de los dos
- Cuánto cuesta la tasación, quién la contrata y qué pasa si sale por debajo del precio
- Si puedo elegir la aseguradora del desgravamen y la del inmueble, o si van con la entidad
- Si hay penalidad por prepago o por amortización parcial, y cómo se aplica
- Qué gastos van el día del desembolso además de la inicial: notariales, registrales, alcabala, tasación
La respuesta a la primera y a la quinta es la que más plata mueve en veinte años. La segunda y la tercera son las que evitan la sorpresa del día de la tasación.
Y antes de todo eso, conviene tener claro con qué entidades te conviene sentarte:
Compara opciones de crédito antes de decidir
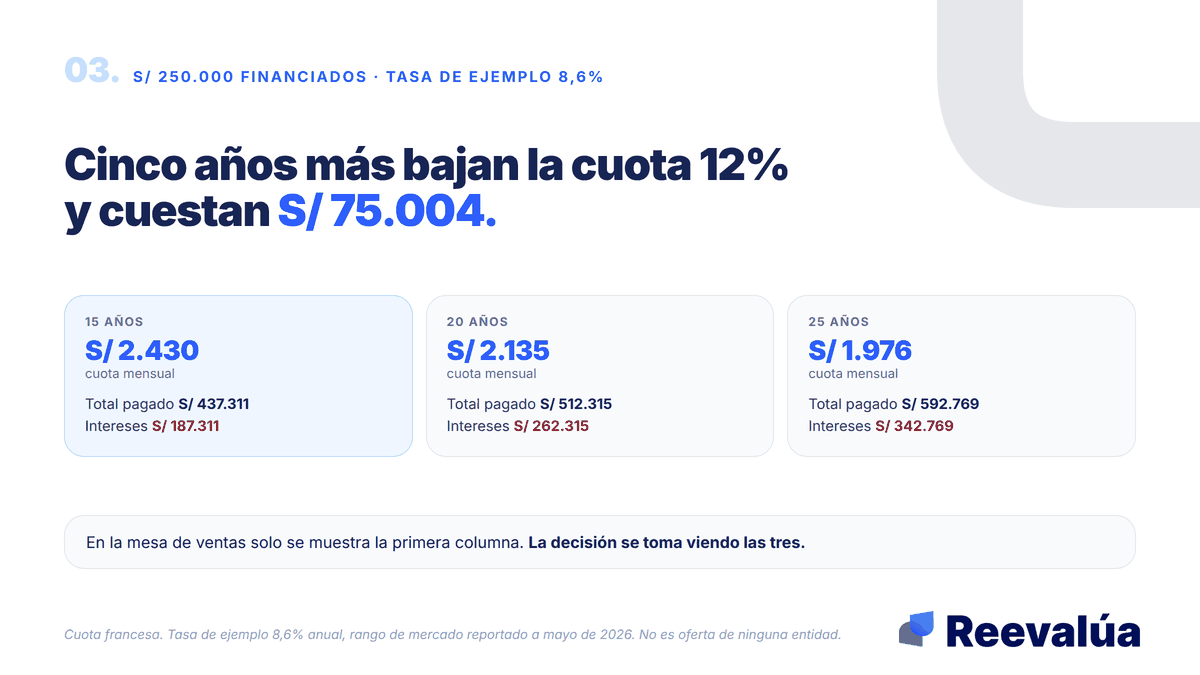
Cinco años más bajan la cuota 12% y cuestan S/ 75.004.
Preguntas frecuentes
¿Me pueden rechazar el crédito por el inmueble aunque yo califique?
Sí. La evaluación del inmueble es independiente de la tuya. Problemas registrales, cargas no levantadas, falta de independización o una tasación muy por debajo del precio pueden frenar la operación aunque tu perfil esté en orden.
¿El desgravamen es obligatorio en un hipotecario?
Según la Resolución SBS 00890-2025, el crédito hipotecario para vivienda es el único donde puede ser un requisito obligatorio. En los demás créditos requiere consentimiento expreso.
¿Conviene el plazo más largo para que la cuota entre?
Depende de para qué. La cuota baja poco y el interés total sube mucho: en el ejemplo, cinco años más bajan la cuota 12% y cuestan S/ 75.004. Si el plazo largo es lo que hace que la cuota quepa sin ahogarte, tiene sentido; si es solo para comprar más caro, la cuenta cambia.
¿Puedo adelantar cuotas después?
Depende de lo pactado. Por eso la pregunta cinco de la lista es sobre prepago y amortización parcial: hay que preguntarla antes de firmar, no cuando llegue el dinero extra.
¿Qué pasa si la tasación sale más alta que el precio?
El financiamiento se calcula sobre el valor de referencia que defina la entidad. Por eso la pregunta es sobre qué valor calcula: si usa el menor entre precio y tasación, una tasación más alta no te da más crédito.
Un hipotecario se decide dos veces: cuando eliges el inmueble y cuando eliges la entidad. La segunda decisión pesa veinte años y se toma comparando, no aceptando la primera oferta.
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Requisitos para un préstamo personal en Perú 2026: la lista real (y cuáles son negociables)
No todos los requisitos para un préstamo personal pesan igual: unos son rígidos (DNI, mayoría de edad, capacidad de pago) que ninguna entidad perdona, y otros son flexibles (ingreso mínimo, antigüedad, calificación) que varían enormemente entre bancos, cajas y financieras. Te damos la lista real separando lo innegociable de lo negociable, para que toques la puerta correcta para tu perfil.
¿Cuánto puedo pedir de préstamo según mi sueldo en Perú? La regla del 30% con ejemplos
Para estimar cuánto préstamo soporta tu sueldo se usa la regla del 30%: tus cuotas no deberían superar el 30% de tu ingreso neto. Con S/1,500 tu cuota máxima ronda S/450; con S/2,000, S/600; con S/3,000, S/900. Te damos la fórmula exacta, ejemplos de monto por sueldo y lo que la regla no te dice pero también decide tu aprobación.
¿Cuál es el mejor banco o financiera para un préstamo?
No existe 'el mejor banco' universal para préstamos, porque cada entidad del sistema peruano se especializa en un perfil distinto. El mejor para un perfil sólido (un banco grande) no es el mejor para un independiente (una caja o financiera) ni para quien necesita rapidez (una fintech). Te explicamos por qué la pregunta correcta no es 'cuál es el mejor', sino 'cuál es el mejor para mi perfil', y cómo encontrarlo.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera