Crédito vehicular: la inicial y todo lo que se suma

Redactor de contenidos financieros · Ver perfil y artículos
El simulador del concesionario da una cuota y esa cuota entra en la cabeza como si fuera el número definitivo. Pero un crédito vehicular no se paga solo con la cuota: mientras dure el crédito, hay seguros que son condición del préstamo y que salen del mismo bolsillo el mismo día del mes.
Con números del ejemplo de este artículo, la diferencia entre lo simulado y la salida real de caja es de un 19%. No es letra chica escondida: es lo que el simulador no incluye porque no es parte del préstamo.
Esta guía es cuánta inicial piden, qué seguros son obligatorios y cómo calcular la cuota real antes de firmar.
Cuánta inicial piden y por qué
La inicial suele ubicarse entre el 10% y el 30% del valor del vehículo, y la referencia práctica más repetida es tener ahorrado al menos un 20%. El porcentaje exacto lo define cada entidad según tu perfil y según el vehículo.
La razón de que exista es sencilla y conviene entenderla porque explica el resto del producto: el auto es la garantía del crédito. Un vehículo pierde valor desde el día que sale del concesionario, y bastante rápido en los primeros años. Si la entidad financiara el 100%, durante buena parte del crédito estarías debiendo más de lo que vale la garantía. La inicial es el colchón que evita eso.
De ahí salen dos consecuencias prácticas.
La primera es que una inicial más alta no solo baja la cuota: suele mejorar las condiciones que te ofrecen, porque baja el riesgo de la operación.
La segunda es que la inicial no es el único desembolso del día uno. Sobre un auto de S/ 60.000 con 20% de inicial son S/ 12.000, pero a eso se suman los gastos de transferencia, la placa y los trámites asociados. Conviene preguntar el monto total a desembolsar el primer día, no solo el porcentaje de la inicial.
Sobre qué miran las entidades cuando evalúan y qué requisitos son rígidos y cuáles flexibles:
Requisitos de un préstamo personal: cuáles son rígidos y cuáles flexibles
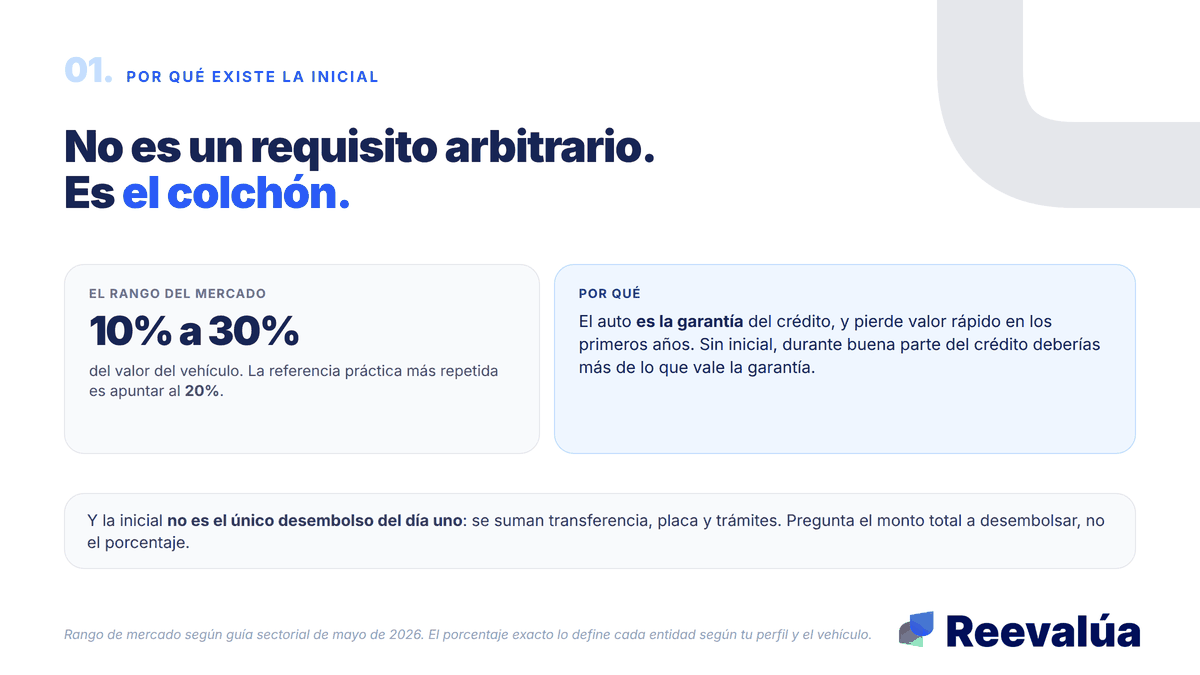
La inicial no es un requisito arbitrario. Es el colchón.
Los seguros: cuáles son obligatorios
Aquí está la parte que el simulador no muestra.
Aquí conviene separar dos cosas que se mezclan en la conversación del concesionario: lo que es condición del crédito y lo que te ofrecen.
El seguro vehicular contra todo riesgo es el que pesa de verdad. Protege la garantía, que es el auto, y normalmente debe mantenerse vigente durante todo el crédito. Se cotiza aparte, se paga aparte y su costo depende del vehículo, de tu perfil y de la aseguradora.
El seguro de desgravamen cubre la deuda si el titular fallece o queda en invalidez, y funciona distinto desde la Resolución SBS 00890-2025: solo puede ser requisito obligatorio en los créditos hipotecarios para vivienda. En un crédito vehicular te lo pueden ofrecer, pero necesita tu consentimiento expreso, y la misma norma obliga a informar de forma clara y detallada todos los cargos asociados. Si lo tomas, suele ir dentro de la cuota, lo que explica parte de la diferencia entre la TEA y la TCEA. Si te lo presentan como obligatorio, esa es la pregunta que hay que hacer por escrito.
Y hay un tercero que no depende del crédito: el SOAT es obligatorio por ley para todo vehículo que circula, tengas financiamiento o no. No lo agrega el banco, pero sí es una salida de caja mensual más.
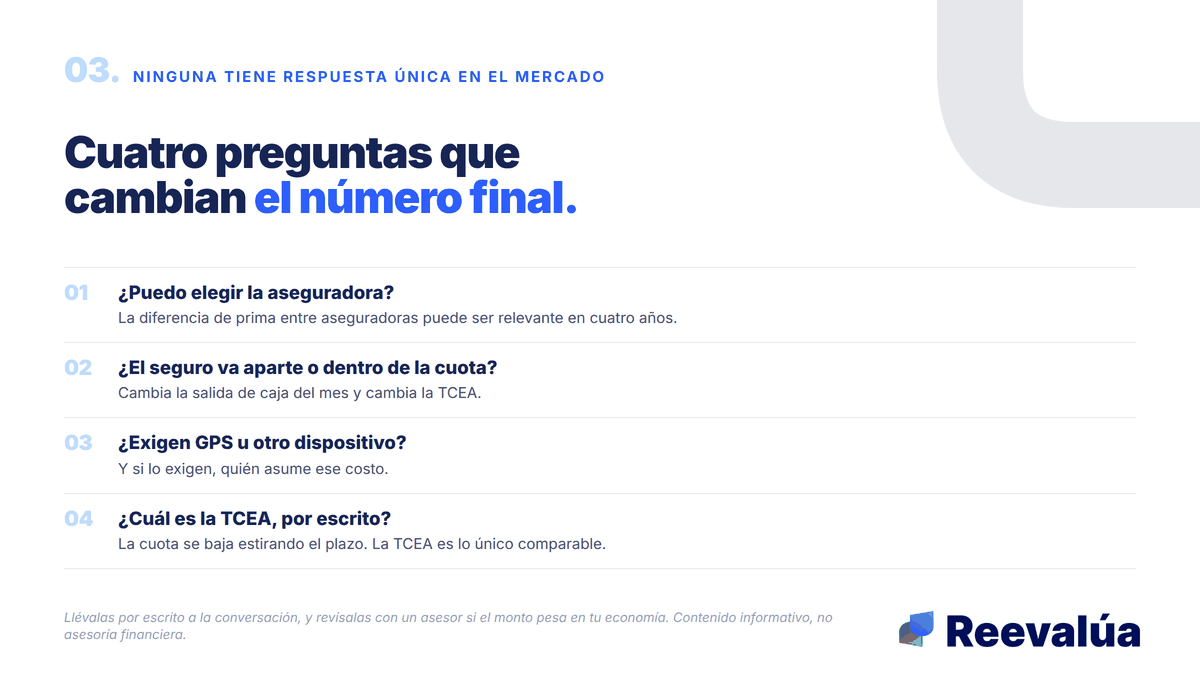
Tres preguntas que conviene hacer de forma explícita antes de firmar, porque la respuesta varía entre entidades:
- Si el desgravamen se te está presentando como obligatorio o como oferta, y qué firmaste al respecto
- Si puedes elegir la aseguradora o si tienes que tomar la que ofrece la entidad
- Si el seguro vehicular se paga aparte o se financia dentro de la cuota
- Si exigen algún dispositivo adicional, como GPS, y quién asume ese costo
Ninguna de las tres tiene una respuesta única en el mercado. Por eso son preguntas y no afirmaciones, y por eso conviene llevarlas por escrito a la conversación, y revisarlas con un asesor si el monto pesa en tu economía.
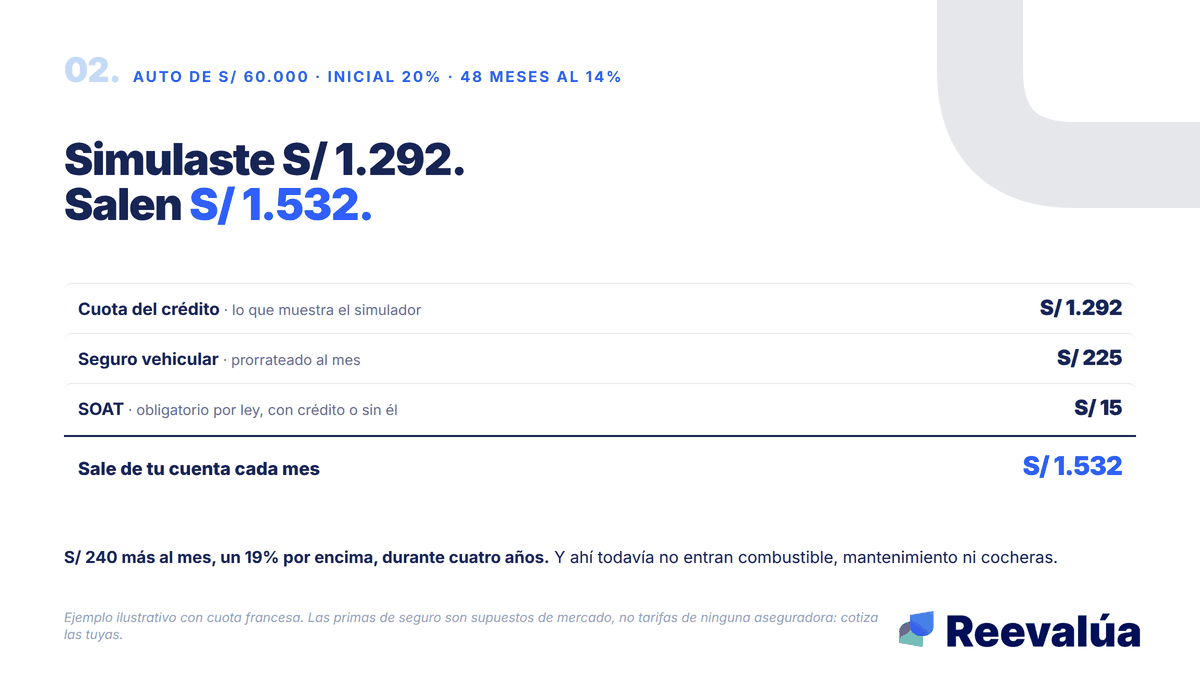
Simulaste S/ 1.292. Salen S/ 1.532 todos los meses.
Por qué la cuota real sube frente al simulador
Hagamos la cuenta completa con un ejemplo.
Un auto de S/ 60.000, con 20% de inicial, deja S/ 48.000 a financiar. A 48 meses con una tasa de ejemplo del 14% anual, la cuota sale S/ 1.292. Ese es el número del simulador y el que uno recuerda.
Ahora la salida real de caja del mes:
- Cuota del crédito: S/ 1.292
- Seguro vehicular, prorrateado al mes: alrededor de S/ 225
- SOAT, prorrateado al mes: alrededor de S/ 15
- Total que sale de tu cuenta: alrededor de S/ 1.532
Son S/ 240 más al mes, un 19% por encima de lo simulado, durante cuatro años. Y ahí todavía no entran combustible, mantenimiento, cocheras ni revisión técnica, que son gastos del auto y no del crédito, pero que llegan igual.
El ejercicio que vale la pena hacer antes de firmar es este: toma la cuota simulada, súmale el seguro vehicular dividido entre doce y el SOAT dividido entre doce, y esa suma compárala contra lo que realmente te sobra cada mes. Si el número que usaste para decidir era solo la cuota, estabas decidiendo con el 84% de la información.
Cómo se calcula una cuota y por qué comparar por cuota desorienta está desarrollado acá:
Simulador de préstamo: calcula la cuota antes de pedir
Cuatro preguntas que cambian el número final.
Preguntas frecuentes
¿Puedo financiar el 100% del auto?
Es poco habitual, porque la inicial cumple la función de cubrir la pérdida de valor del vehículo. Si alguna entidad ofrece un porcentaje de financiamiento muy alto, conviene mirar con atención la tasa y el plazo, porque el riesgo mayor suele reflejarse ahí.
¿Puedo usar mi propio seguro vehicular?
Depende de la entidad. Algunas permiten que contrates con la aseguradora que prefieras siempre que la póliza cumpla ciertas condiciones; otras trabajan con las suyas. Es una de las preguntas que conviene hacer antes de firmar, porque la diferencia de prima entre aseguradoras puede ser relevante.
¿Conviene un auto usado?
Puede convenir por precio, pero las condiciones del financiamiento suelen ser distintas: los plazos máximos tienden a ser más cortos y la antigüedad del vehículo suele tener un tope. Pregunta las condiciones específicas para usados antes de enamorarte de una unidad.
¿Qué pasa si dejo de pagar?
El auto es la garantía del crédito, así que el incumplimiento tiene consecuencias sobre el vehículo además del registro en tu reporte. Es una razón más para dimensionar la cuota contra la salida real de caja y no contra el mejor mes del año.
¿Reevalúa financia autos?
No. Reevalúa no presta, no financia vehículos y no intermedia con concesionarios. Lo que hace es mostrarte tu situación crediticia para que llegues a la evaluación sabiendo dónde estás parado, y en Reevalúa+ acompañarte a preparar esa conversación.
Antes de entrar al concesionario
La conversación cambia bastante cuando llegas sabiendo tu situación crediticia y con la cuenta de la salida real de caja ya hecha. Lo primero se puede ver hoy; lo segundo toma cinco minutos con la calculadora.
Revisa a qué crédito vehicular puedes calificar hoy
Contenido informativo. No es asesoría financiera. Las cifras son un ejemplo ilustrativo; las condiciones, tasas y seguros los define cada entidad.
Crédito vehicular
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Requisitos para un préstamo personal en Perú 2026: la lista real (y cuáles son negociables)
No todos los requisitos para un préstamo personal pesan igual: unos son rígidos (DNI, mayoría de edad, capacidad de pago) que ninguna entidad perdona, y otros son flexibles (ingreso mínimo, antigüedad, calificación) que varían enormemente entre bancos, cajas y financieras. Te damos la lista real separando lo innegociable de lo negociable, para que toques la puerta correcta para tu perfil.
Simulador de préstamo: calcula la cuota antes de pedir
Antes de preguntar cuánto te prestan, conviene saber cuánto vas a devolver. Es una cuenta que puedes hacer tú.
Me aprobaron un préstamo: ¿ahora qué? La guía de las primeras decisiones
Que te aprueben un préstamo no es el final: es el momento de tus decisiones más importantes. Antes de firmar, revisa la Hoja Resumen (TCEA, cronograma, comisiones, seguros y condiciones de pago anticipado); después, lo que define todo es pagar cada cuota a tiempo, porque cada préstamo bien pagado construye tu historial. Te guiamos paso a paso por el 'después de la aprobación' que casi nadie explica.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera