Fondo de emergencia: cuánto y dónde guardarlo

Redactor de contenidos financieros · Ver perfil y artículos
«De tres a seis meses de sueldo.» Es la regla que aparece en todas partes, y para buena parte del país no significa nada, porque no hay sueldo fijo del que sacar el múltiplo.
El INEI confirmó en 2026 que el 70,2% del empleo en el Perú es informal: 12,3 millones de los 17,6 millones de ocupados. Eso no es un dato de contexto. Es la razón por la que la regla falla: mide en meses de sueldo a personas cuyo ingreso no es un sueldo, y da por descontada una CTS que la mayoría no tiene.
Esta guía cambia la unidad de medida. No son meses de sueldo: son meses de gastos que no puedes apagar. Y termina en la pregunta que casi nadie responde: dónde ponerlo.
Por qué la regla de seis meses no te sirve
La regla de «tres a seis meses de sueldo» viene de un mundo con planilla, contrato indefinido y liquidación de por medio. Traducida al Perú, arrastra dos supuestos que no se cumplen.
El primero es que existe un sueldo. Con 70,2% de empleo informal —12,3 millones de personas según el INEI para el periodo enero-diciembre 2025—, el ingreso de la mayoría no es una cifra fija que se repite el día 30. Es un promedio con meses buenos y meses malos. Multiplicar por seis un número que no existe da un número que tampoco existe.
El segundo supuesto es más silencioso: la regla asume que atrás hay un segundo colchón. En empleo formal, la CTS cumple en parte ese papel. Fuera de la planilla no hay CTS, ni gratificación, ni sueldo mínimo garantizado. El fondo de emergencia no es entonces un complemento: es lo único.
De ahí sale el cambio de unidad. La pregunta no es cuántos meses de sueldo tienes guardados. Es cuántos meses puedes sostener los gastos que no se pueden apagar si el ingreso se corta o se reduce.
Y ese número sí se puede calcular, porque tus gastos fijos los conoces aunque tu ingreso varíe.
Si tus gastos fijos vienen subiendo y por eso la cuenta no cierra, este artículo trabaja esa parte:
Cómo rearmar tu presupuesto cuando suben los precios
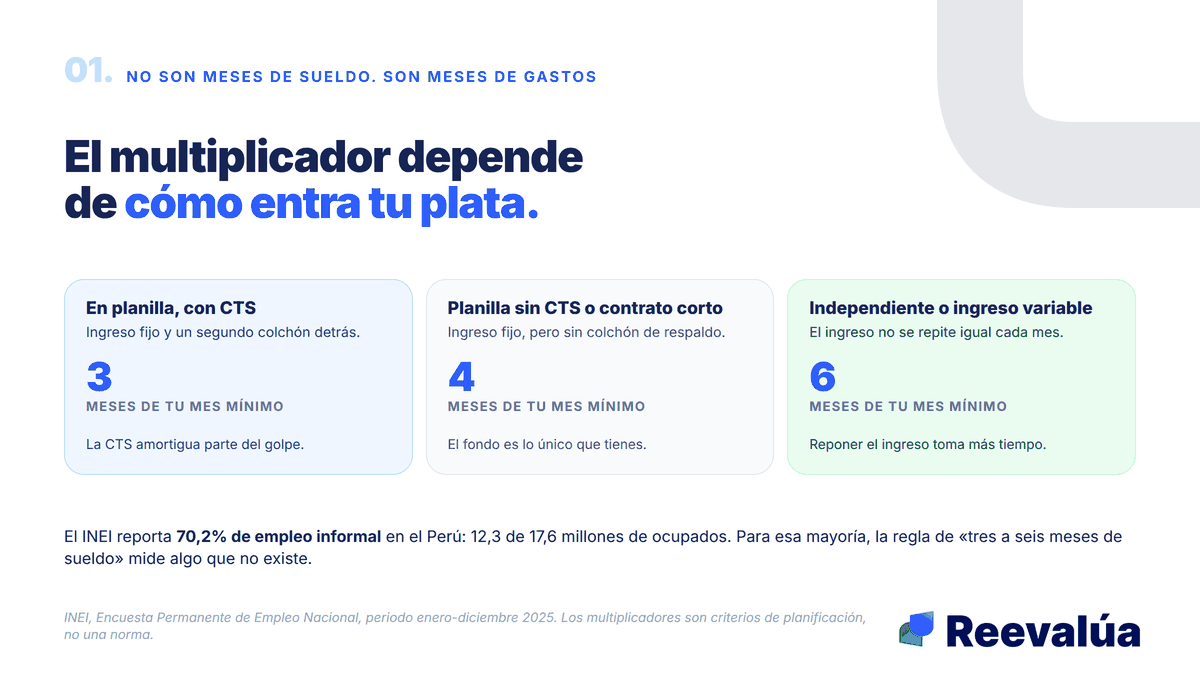
El multiplicador no es universal. Depende de qué tan rápido se repone tu ingreso.
Cómo calcular el tuyo en diez minutos
Cuatro pasos. Sirve una hoja de papel.
Paso uno: lista lo que no puedes apagar. Alquiler o cuota de vivienda, comida, servicios básicos, transporte para trabajar, cuotas de deudas ya firmadas, medicinas y colegio si aplica. No entran streaming, salidas, ropa ni regalos. No porque no importen, sino porque en un mes sin ingreso esos sí se apagan.
Paso dos: súmalos. Ese total es tu mes mínimo.
Paso tres: multiplícalo según tu situación.
- En planilla, con CTS acumulada: tres meses
- En planilla sin CTS, o con contrato corto o por locación: cuatro meses
- Independiente, negocio propio o ingreso variable: seis meses
El multiplicador no es una preferencia. Responde a dos cosas medibles: cuánto demora en reponerse tu ingreso si se corta, y si tienes o no un segundo colchón detrás.
Paso cuatro: resta lo que ya tienes guardado. Lo que falta, dividido entre lo que puedes apartar cada mes, te dice en cuántos meses llegas.
Un ejemplo con números completos.
- Alquiler: S/ 700
- Comida: S/ 500
- Servicios (luz, agua, internet, celular): S/ 180
- Transporte al trabajo: S/ 170
- Cuota de una deuda ya firmada: S/ 300
- Mes mínimo: S/ 1.850
Si esta persona es independiente, su meta es seis meses: S/ 11.100. Apartando S/ 300 al mes, son 37 meses. Tres años. Y aquí es donde la mayoría abandona.
Por eso la meta no se persigue de una. Se persigue por hitos:
- Hito 1 · un mes mínimo: S/ 1.850, en 7 meses
- Hito 2 · tres meses: S/ 5.550, 13 meses más
- Meta · seis meses: S/ 11.100, 19 meses más
El hito 1 es el que cambia algo de verdad, y llega en siete meses, no en tres años. Es la diferencia entre resolver una emergencia con lo que tienes y resolverla con una deuda nueva a tasa alta.
Para saber cuánto puedes apartar de verdad cada mes hace falta ver el total: lo que entra, lo que sale y lo que ya está comprometido en cuotas.
Calcula cuánto puedes apartar cada mes con Reevalúa+
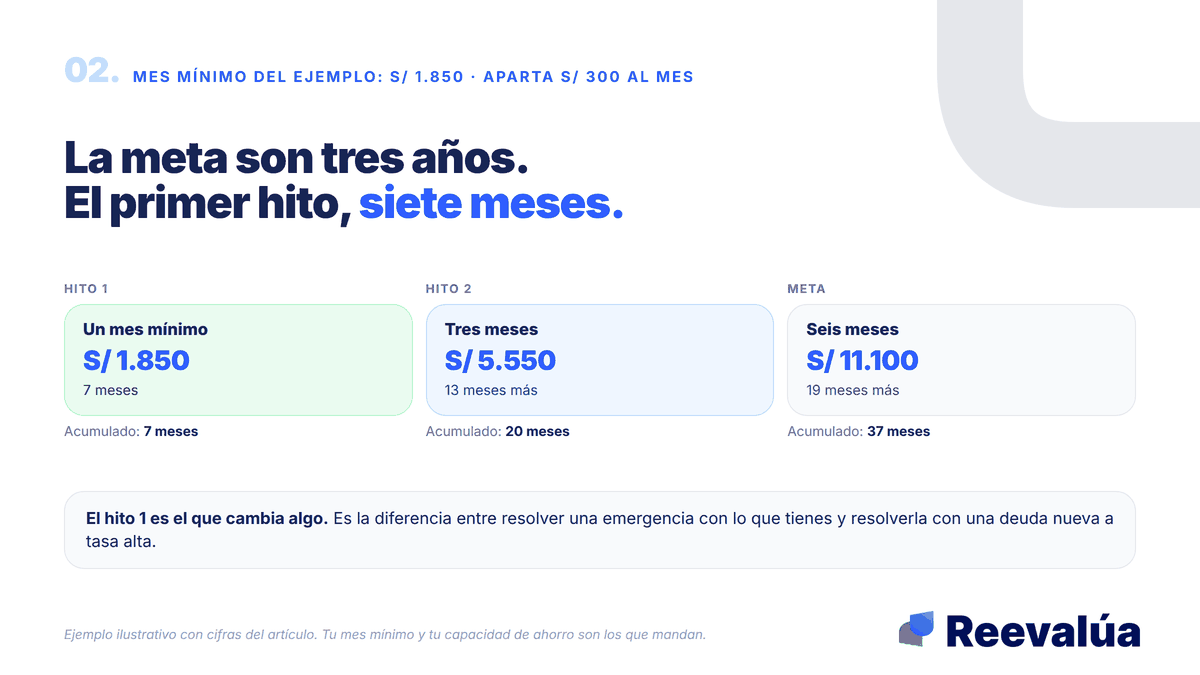
El hito 1 llega en siete meses. La meta completa, en tres años.
Dónde ponerlo: liquidez antes que rendimiento
Un fondo de emergencia se mide por disponibilidad, no por rentabilidad. Si el día que lo necesitas no lo puedes sacar, o sacarlo te cuesta, no era un fondo de emergencia.
Tres preguntas sobre cualquier lugar donde pienses ponerlo.
¿Lo puedo sacar hoy?
Una cuenta de ahorro sí. Un depósito a plazo no, porque el plazo es justamente la condición del producto. Un fondo mutuo se puede rescatar, pero no en el día y no necesariamente por el monto que pusiste.
¿Pierdo algo por sacarlo?
En un depósito a plazo, retirar antes del vencimiento normalmente significa perder el rendimiento pactado, y las condiciones de ese retiro anticipado las fija cada entidad en el contrato. Pregúntalas antes de abrir, no después.
¿Está cubierto?
El Fondo de Seguro de Depósitos cubre depósitos a la vista, cuentas de ahorro, depósitos a plazo y CTS en entidades miembros. El monto máximo lo actualiza la SBS cada trimestre: para setiembre-noviembre de 2026 es de S/ 123.000 por persona y por entidad. Para un fondo de emergencia típico ese techo no es el problema —los S/ 11.100 del ejemplo son el 9% del tope—, pero sí conviene confirmar que la entidad sea miembro del FSD.
Sobre dónde no conviene ponerlo, hay tres respuestas bastante claras.
- En la misma cuenta donde cae tu sueldo: no se pierde, se gasta sin darte cuenta
- En instrumentos cuyo valor sube y baja: pueden valer menos justo el mes en que lo necesitas
- En efectivo en casa: no rinde, se gasta y no está cubierto por nada
Y la CTS no es un fondo de emergencia. Tiene sus propias reglas de disponibilidad y, sobre todo, la mayoría del país no la tiene. Si la tienes, cuenta como colchón adicional, y por eso el multiplicador de tres meses es para quienes están en planilla con CTS.
Cuando compares entidades, el número a comparar es la TREA, no la TEA. La TREA descuenta las comisiones y refleja lo que realmente te queda; la TEA sola no. La SBS publica el comparador de rendimiento de depósitos para hacer esa comparación entre entidades sin depender de lo que te diga cada una.
Un apunte de realidad sobre el rendimiento: la inflación de Lima Metropolitana cerró agosto de 2026 en 4,44% interanual, con 4,16% acumulado en el año. Una cuenta de ahorro con TREA por debajo de esa cifra pierde poder de compra, y eso es cierto. Pero el fondo de emergencia no se optimiza por rendimiento: se optimiza por estar. La parte de tu ahorro que sí puede buscar rendimiento es la que ya excede tu meta.
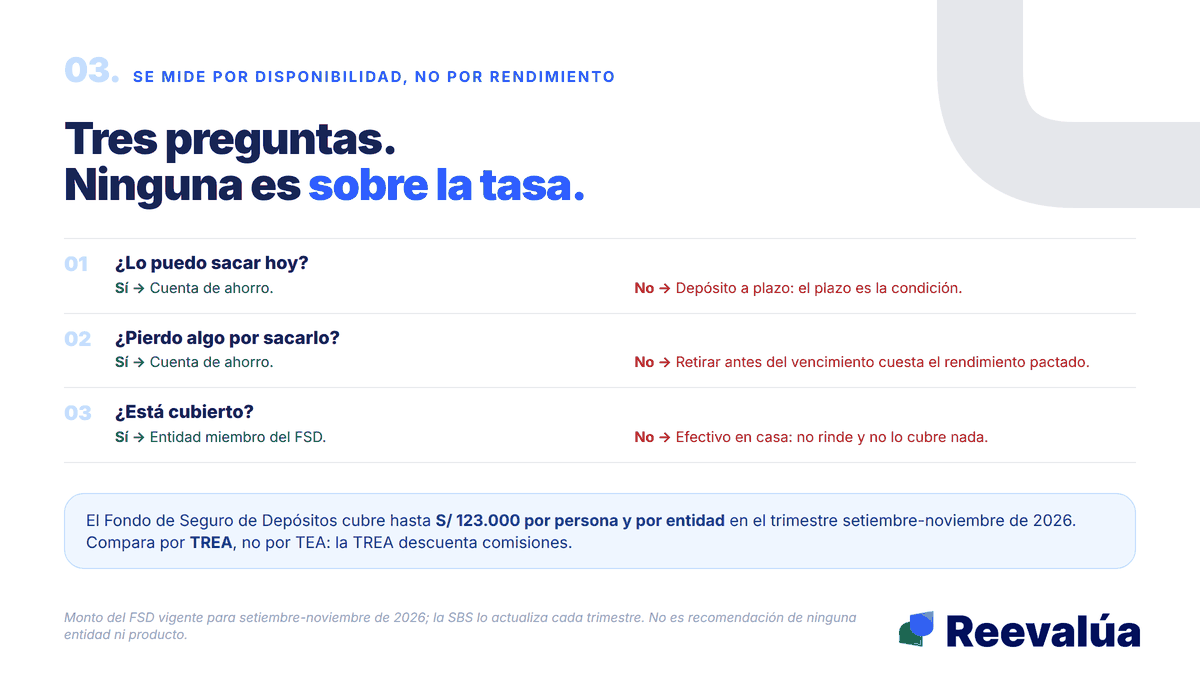
Tres preguntas antes de decidir dónde. Ninguna es sobre la tasa.
Preguntas frecuentes
¿Y si mi ingreso varía mucho de mes a mes?
Usa el promedio de tus tres peores meses del último año, no el promedio general. El fondo existe justamente para los meses malos, así que se calibra con ellos. Y el multiplicador que te corresponde es seis.
¿Cuenta la CTS como fondo de emergencia?
Cuenta como colchón adicional si la tienes, pero no la reemplaza: tiene reglas propias de disponibilidad y depende de que estés en planilla. Si mañana dejas la planilla, deja de crecer.
¿Debo dejar de pagar deuda para armar el fondo?
No. La secuencia sugerida es un mes mínimo guardado, después atacar la deuda más cara, después completar el fondo. El punto exacto donde conviene cambiar de prioridad depende de tu tasa y tu saldo, y esa cuenta se hace con tus números, con un asesor.
¿Dónde reviso si una entidad está cubierta por el FSD?
La SBS publica el listado de entidades miembros del Fondo de Seguro de Depósitos y el monto máximo vigente cada trimestre. Es la fuente a consultar directamente, porque ambos datos cambian.
Un fondo de emergencia no se arma con una regla copiada. Se arma con tus gastos reales y con el multiplicador que corresponde a tu tipo de ingreso. El primer paso es ver la foto completa de lo que entra, lo que sale y lo que ya debes.
Reevalúa+
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Inflación de 4,2%: cómo rearmar tu presupuesto real
El BCRP subió su proyección a 4,2%. Pero no sube todo: sube justo lo que no puedes dejar de comprar. Cómo rearmar el mes sin recortar a ciegas.
Gratificación + Mundial: cómo disfrutar sin fundir la grati en una sola jugada
La gratificación de julio llega justo cuando el Mundial dispara la tentación de gastar, y sin un plan se evapora en un mes de fiesta. Te damos el plan en 3 partes para repartir tu grati antes de que caiga el depósito: prioridades reales (sobre todo la deuda cara), un presupuesto Mundial acotado, y un colchón para agosto. Disfruta la fiesta y sal mejor de lo que entraste.
Tu Bolsillo en 2026: Utilidades, Bancos Digitales y el Cuidado de tus Ahorros
Análisis de las tres noticias financieras clave para los peruanos en 2026: estrategias para aprovechar las utilidades, el impacto de nuevos bancos como Revolut y la estricta supervisión de cooperativas por la SBS.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera