Inflación de 4,2%: cómo rearmar tu presupuesto real


Redactor de contenidos financieros · Ver perfil y artículos
El 18 de setiembre el BCRP subió su proyección de inflación para el cierre de 2026: de 3,8% a 4,2%. El titular se leyó como suele leerse, «todo está más caro», y ahí empieza el problema.
Porque no sube todo. En la misma presentación, el Banco Central señaló que la inflación sin alimentos ni transporte está bastante controlada. El alza está concentrada en tres cosas —comida, combustible y pasajes— y son exactamente las tres que no puedes dejar de comprar.
Eso cambia por completo cuál es el recorte que sirve. Y el reflejo más común, que es cancelar lo que sobra, ataca justo la parte del presupuesto que no se movió.
En corto:
- El BCRP proyecta 4,2% para el cierre de 2026 y apunta a pasajes, combustibles y el efecto de El Niño en alimentos. La inflación sin alimentos ni transporte, en cambio, está controlada.
- Eso significa que el alza se concentra en el bloque menos flexible de tu presupuesto: el que consumes sí o sí.
- El recorte a ciegas ataca el bloque discrecional, que en un presupuesto típico es alrededor del 10%. El problema está en un bloque cuatro veces más grande.
- Empieza por saber cuánto de tu mes se va en cuotas, que es el bloque que casi nadie revisa Revisa tu situación crediticia y ordena tus cuotas
Qué sube primero cuando el golpe viene de la oferta
Hay dos formas de que suban los precios y no se parecen en nada.
Cuando sube la demanda —más gente con más plata comprando lo mismo— los precios suben y la economía crece al mismo tiempo. Es incómodo, pero hay más actividad.
Cuando el golpe viene de la oferta pasa lo contrario: los precios suben y la producción cae a la vez. Es lo que un estudio del Banco de Pagos Internacionales publicado en 2025 documentó específicamente para El Niño en economías de la región: el fenómeno se comporta como un shock de oferta, con presión inflacionaria y contracción del producto ocurriendo juntas.
Ese mismo trabajo describe una secuencia que sirve para ordenar el mes. Los productos primarios —alimentos frescos, sobre todo— reaccionan de inmediato, porque la cosecha y la pesca se ven afectadas en la temporada. Los no primarios —servicios, transporte, comidas fuera de casa, productos procesados— se mueven después, con rezago, y el efecto en ellos dura más.
En criollo: primero sube el mercado y después sube todo lo que usa el mercado como insumo. Y lo segundo se queda más tiempo.
El BCRP de setiembre encaja con eso. La proyección de 4,2% se explica sobre todo por el alza de pasajes en transporte público, la volatilidad del crudo y el efecto esperado de El Niño en alimentos. Y el Banco Central proyecta la convergencia hacia 2% recién en 2027.
Vale la pena aclarar qué es cada cosa. El 4,2% es una proyección, no un dato cerrado, y hay estimaciones privadas más altas: el BCP, por ejemplo, subió la suya a 4,7% en setiembre. Reevalúa no pronostica: cita a quien proyecta, con nombre y fecha.
Si quieres el panorama de fondo de por qué este evento no se mide en semanas:
El Niño se va en otoño. Su efecto en tu bolsillo, no
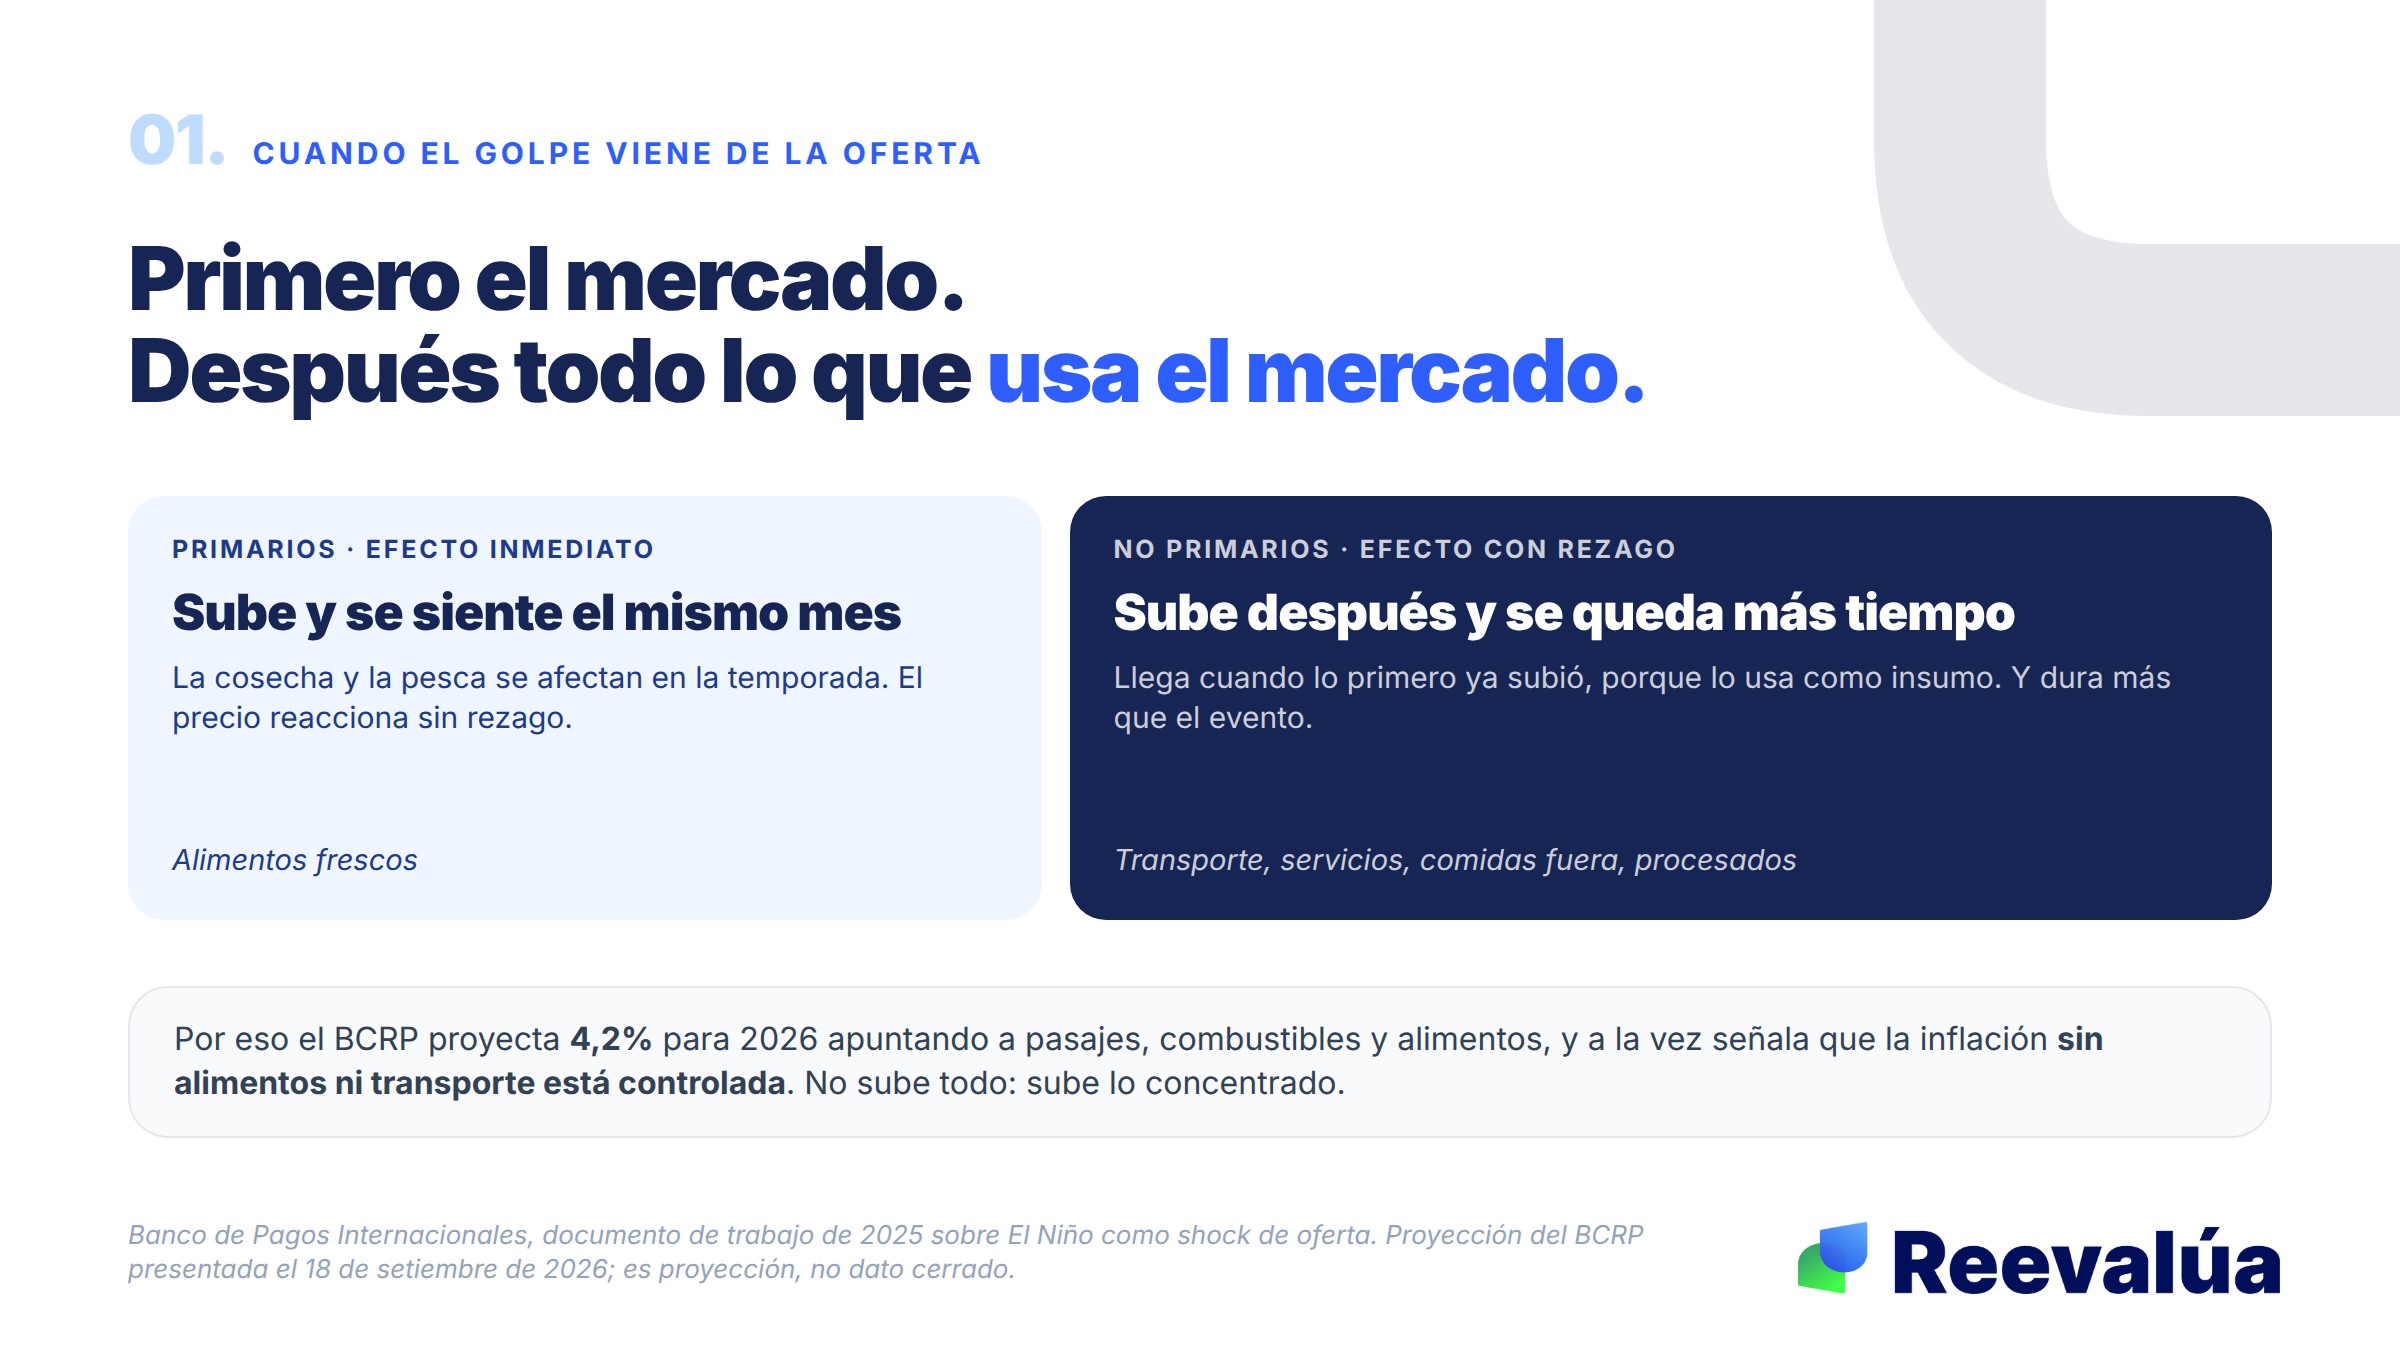
Primero el mercado. Después todo lo que usa el mercado.
Por qué el recorte a ciegas casi siempre falla
El reflejo cuando llega un mes apretado es mirar la lista de gastos y tachar lo que se pueda tachar. Streaming, salidas, el delivery del viernes. Es lo más fácil de decidir porque no hay nadie del otro lado.
El problema es de tamaño. Tomemos un presupuesto de S/ 2.500 al mes, que sirve de ejemplo aunque el tuyo sea otro:
- Vivienda S/ 700 · cuota de crédito S/ 350 · celular e internet S/ 110
- Alimentos S/ 650 · transporte S/ 180 · gas, luz y agua S/ 170
- Streaming S/ 60 · salidas y gustos S/ 200
- Ahorro S/ 80
Agrupado, eso es un 46% que no se mueve solo, un 40% que sube y que consumes sí o sí, y un 10% discrecional. El recorte a ciegas ataca ese 10%.
Ahora el golpe. Si la parte que sube lo hace por encima del promedio —pongamos 6%, porque el 4,2% general incluye todo lo que no se movió— son S/ 60 más al mes en el bloque de comida, transporte y servicios.
Cancelar el streaming cubre exactamente esos S/ 60. Y ahí se acaba la palanca: el trimestre siguiente llega otro golpe parecido y ya no queda nada de esa categoría para cancelar sin tocar lo que de verdad te importa.
Esa es la trampa del recorte a ciegas. No es que esté mal; es que se agota rápido y deja intacto el bloque donde está el problema.
Recortar el ahorro no es ajustar: es postergar. Es la línea que primero se cae porque nadie reclama. Pero el fondo de emergencia es justamente lo que evita que el próximo imprevisto termine en una deuda cara. Si el ajuste tiene que pasar por ahí, que sea la decisión consciente y la última, no la automática y la primera.
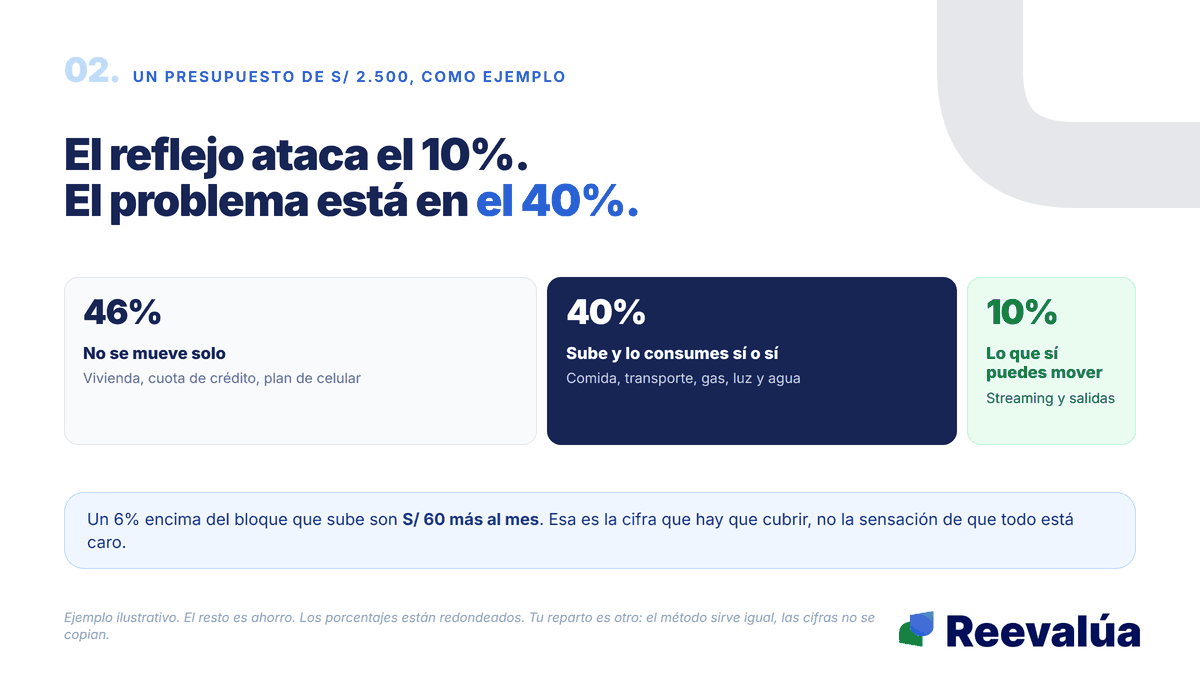
El reflejo ataca el 10%. El problema está en el 40%.
El ajuste por orden, en tres pasos
La idea es sencilla: tocar primero donde está el dinero, no donde es más fácil decidir.
Paso 1. Parte tu mes en tres bloques, no en veinte categorías.
- Lo que no se mueve solo: alquiler, cuotas de crédito, planes con contrato
- Lo que sube y consumes sí o sí: comida, transporte, gas, luz, agua
- Lo que sí puedes mover libremente: suscripciones, salidas, gustos
Veinte categorías dan la sensación de control y no dicen qué hacer. Tres bloques sí.
Paso 2. Mide el golpe en el segundo bloque antes de tocar el tercero.
Suma cuánto es hoy ese bloque y calcula un 5 o 6% encima. Ese número —y no la sensación de que todo está caro— es el hueco que tienes que cubrir. En el ejemplo eran S/ 60. Saber la cifra exacta cambia la conversación contigo mismo: ya no estás recortando, estás cubriendo un monto.
Paso 3. Ataca en este orden.
Primero, sustituye dentro del bloque que sube. No se trata de comer menos: se trata de comprar las mismas categorías de otra forma —cambiar el corte, el formato, el día de compra, el lugar—. Un 6% dentro de un bloque de S/ 1.000 son los mismos S/ 60 que te daba cancelar el streaming, y no te quita nada de la semana.
Segundo, revisa el bloque que no se mueve solo, que en el ejemplo es el más grande. La cuota de crédito vive ahí, y es la única línea del presupuesto que tiene un canal formal para moverse. No se mueve sola, pero se puede conversar. Esa conversación es con tu entidad y, si tienes asesor, vale la pena prepararla con él antes de llamar: el orden en que pagas tus deudas y si conviene o no mover una cuota dependen de tu tasa y de tu clasificación, y eso no se decide leyendo un artículo.
Tercero, y recién ahí, el bloque discrecional. Guardado como lo que es: la reserva para cuando los dos primeros ya no den más.
Si lo que necesitas mover es una cuota y estás en zona o sector con declaratoria de emergencia, hay una vía específica con reglas propias:
Reprogramar tu crédito por emergencia: cómo se pide
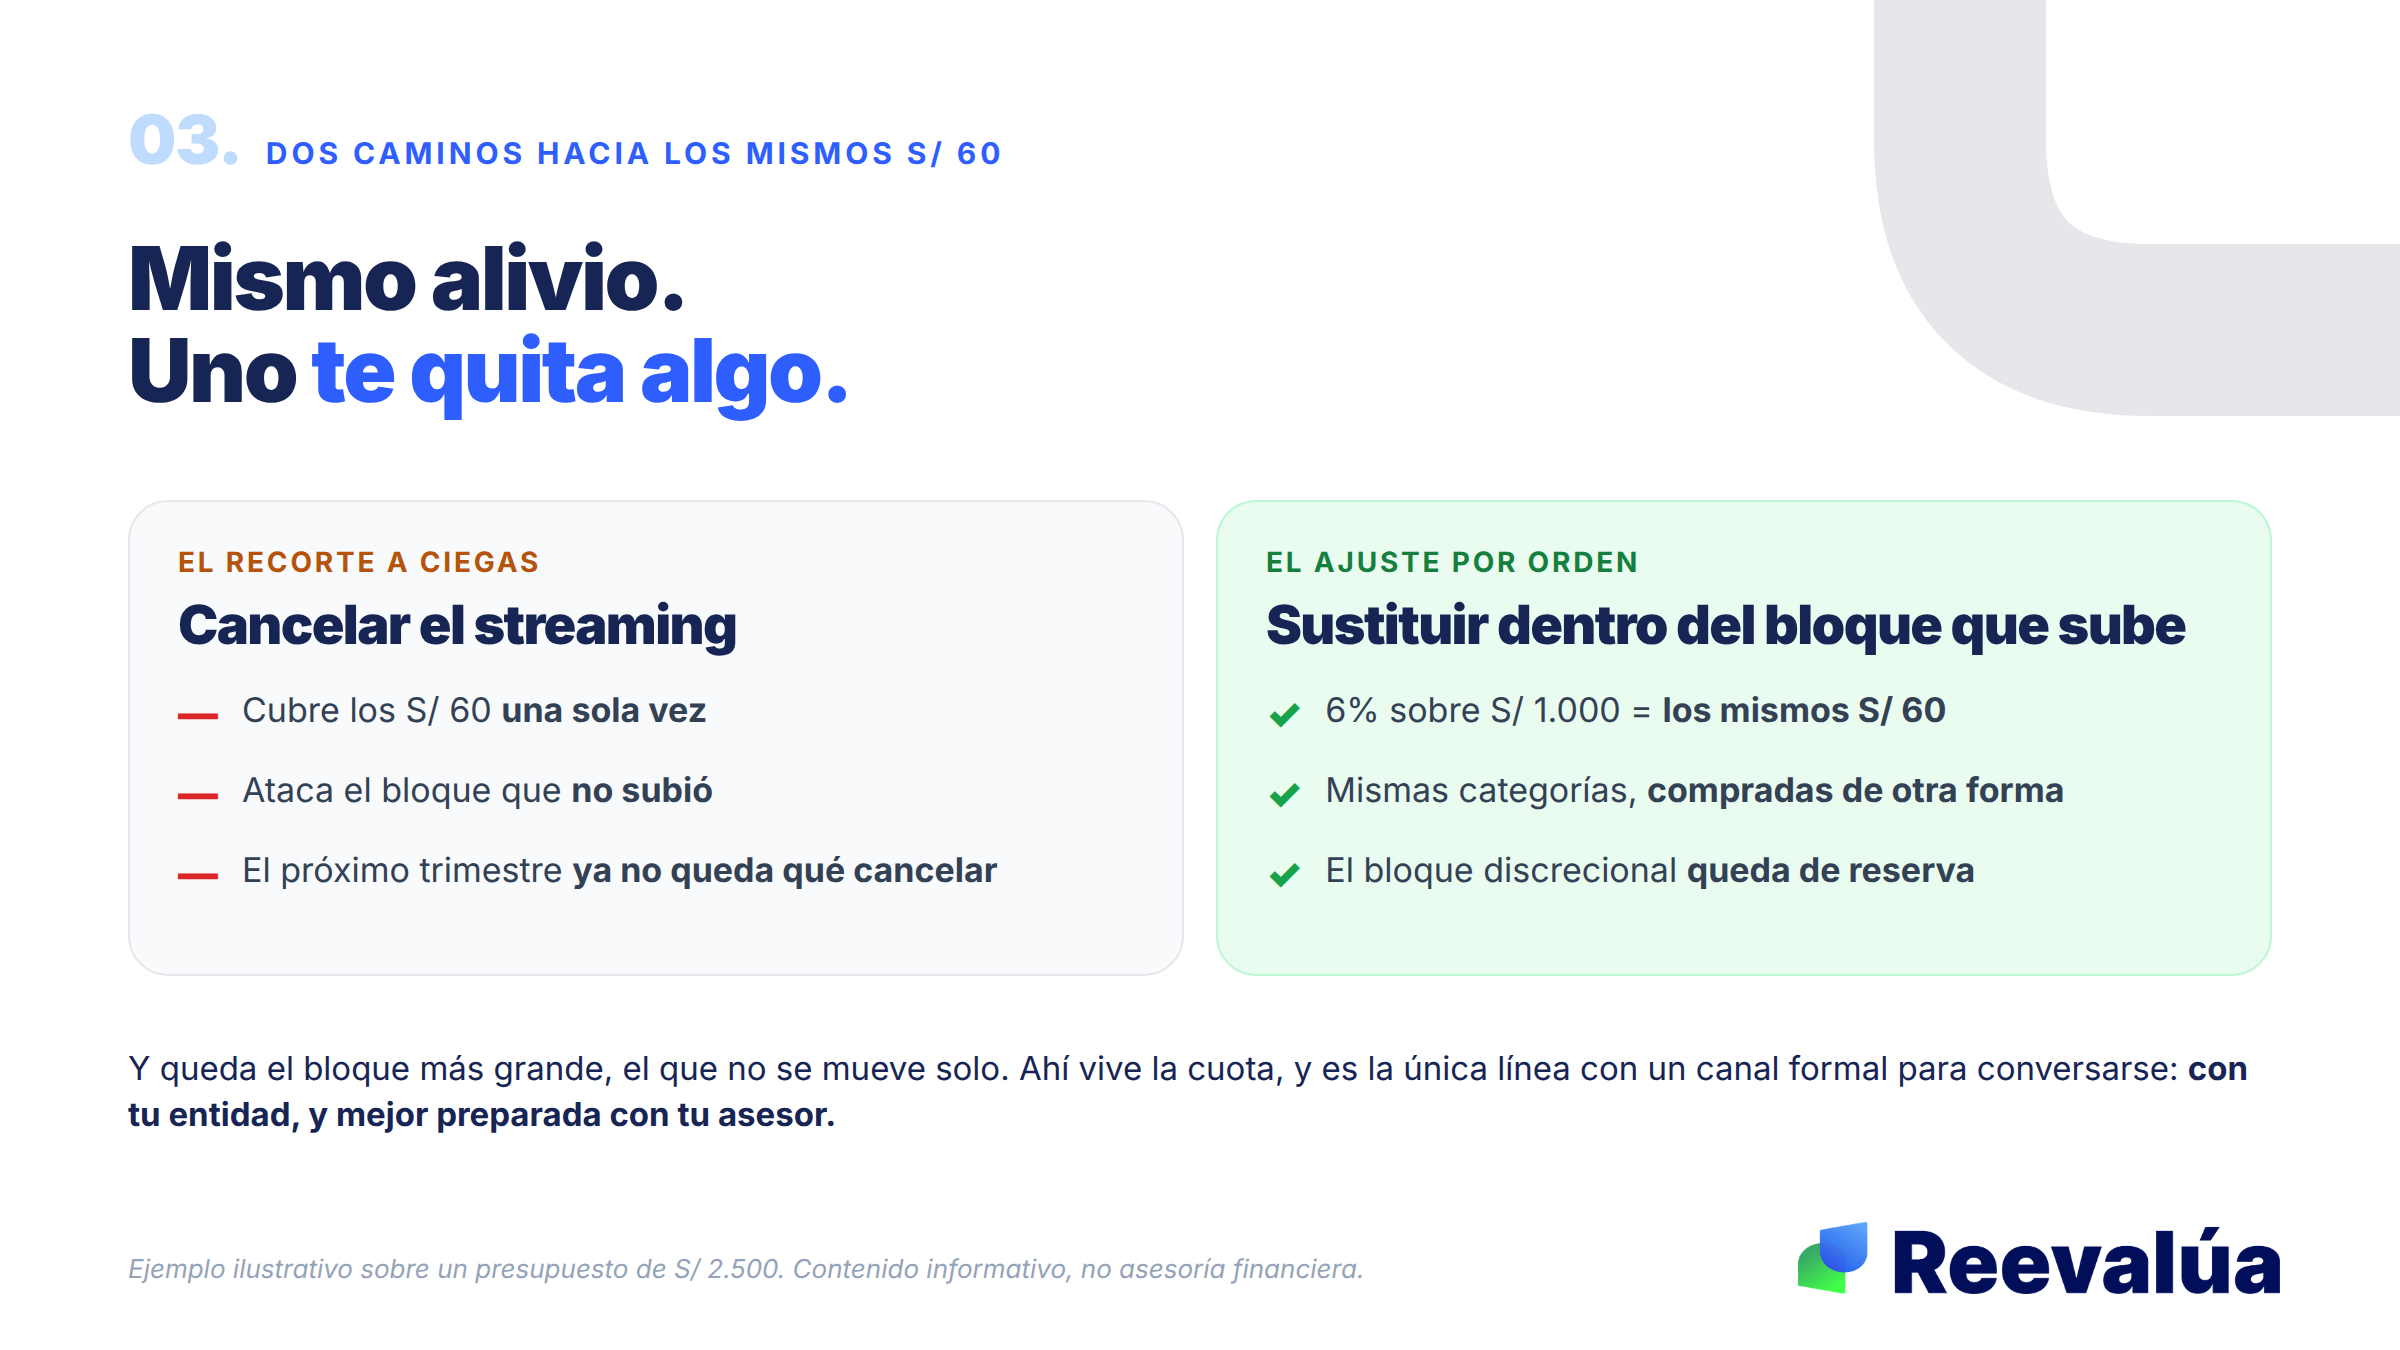
Los mismos S/ 60. Uno te quita algo, el otro no.
Preguntas frecuentes
¿4,2% significa que mi canasta sube 4,2%?
No necesariamente. El 4,2% es un promedio de toda la economía e incluye cosas que no se movieron. Si tu presupuesto tiene un peso alto en comida y transporte, tu alza personal puede ser mayor; si lo tiene en rubros que no subieron, puede ser menor. Por eso conviene medir tu propio bloque en vez de aplicar el promedio.
¿Conviene adelantar compras antes de que suba más?
Depende de qué. En productos que se guardan bien y que consumes de todos modos puede tener sentido; en perecibles suele terminar en merma. Y adelantar compras con tarjeta para ganarle a un alza de 6% mientras pagas una tasa de dos dígitos es un mal negocio con buena intención.
¿Y si ya recorté todo lo recortable?
Entonces el problema probablemente no está en el gasto variable sino en el bloque fijo, y ahí el ajuste no se hace solo: se negocia. Vale la pena ver cuánto de tu mes se va en cuotas y con qué tasa, y llevar eso a una conversación con tu entidad o con un asesor.
¿Cuándo baja esto?
El BCRP proyecta la convergencia hacia el 2% en 2027. Eso es una proyección y puede cambiar; lo que sí conviene asumir es que el ajuste del mes tiene que aguantar más de un trimestre, no dos semanas.
¿Reevalúa me arma el presupuesto?
No. Reevalúa no presta, no administra tu dinero y no decide por ti. Lo que hace es mostrarte tu situación crediticia —cuánto debes, a quién y en qué clasificación estás— que es el insumo que falta para ordenar el bloque fijo, y en Reevalúa+ acompañarte a preparar esa conversación.
El dato que falta
Casi todo el mundo sabe cuánto gasta en comida. Muy pocos saben exactamente cuánto del mes se les va en cuotas, a qué tasa y en qué orden conviene pagarlas. Y ese es el bloque más grande del ejemplo de arriba.
Revisa tu situación crediticia y ordena tus cuotas
Contenido informativo. No es asesoría financiera. Las proyecciones citadas son de terceros y pueden cambiar.
Reevalúa+
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
El Precio de la Resiliencia: Cómo el Emprendedor Peruano Desafía la Inseguridad y la Inflación en 2026
Un análisis sobre cómo el emprendedor peruano enfrenta el 'impuesto paralelo' de la inseguridad. La resiliencia de los bodegueros y la lucha de los transportistas en Lima, Piura y Lambayeque.
Gratificación + Mundial: cómo disfrutar sin fundir la grati en una sola jugada
La gratificación de julio llega justo cuando el Mundial dispara la tentación de gastar, y sin un plan se evapora en un mes de fiesta. Te damos el plan en 3 partes para repartir tu grati antes de que caiga el depósito: prioridades reales (sobre todo la deuda cara), un presupuesto Mundial acotado, y un colchón para agosto. Disfruta la fiesta y sal mejor de lo que entraste.
¿Qué es la fecha de corte y la fecha de pago de una tarjeta? Diferencia y cómo no pagar intereses
La fecha de corte es el día en que el banco cierra tu ciclo y calcula cuánto debes; la fecha de pago es el límite para pagar sin intereses. Entre ambas hay un periodo de gracia de 15 a 25 días. Te explicamos la diferencia clara, cómo no pagar intereses (paga el total, no el mínimo) y el truco de comprar después del corte para ganar hasta 50 días de financiamiento gratis.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera