Gastos hormiga: la auditoría de veinte minutos

Redactor de contenidos financieros · Ver perfil y artículos
El consejo clásico sobre gastos hormiga apunta al café de la mañana. Y está mal apuntado.
El café es un gasto visible: lo decides, lo ves salir y lo disfrutas. Si te lo quieres tomar, tómatelo. El problema real es otro: el cobro que se renueva solo, con el mismo monto, todos los meses, sin que nadie decida nada. Nadie lo aprueba y nadie lo disfruta. Simplemente sigue.
Cuatro de esos, de S/ 39,90 cada uno, son S/ 159,60 al mes. Al año son S/ 1.915. Eso es más de lo que costaba el mes mínimo completo del ejemplo que usamos en la guía del fondo de emergencia.
Esta es una auditoría de veinte minutos para encontrarlos. No pide disciplina ni te va a decir que dejes de salir.
Dónde se esconden de verdad
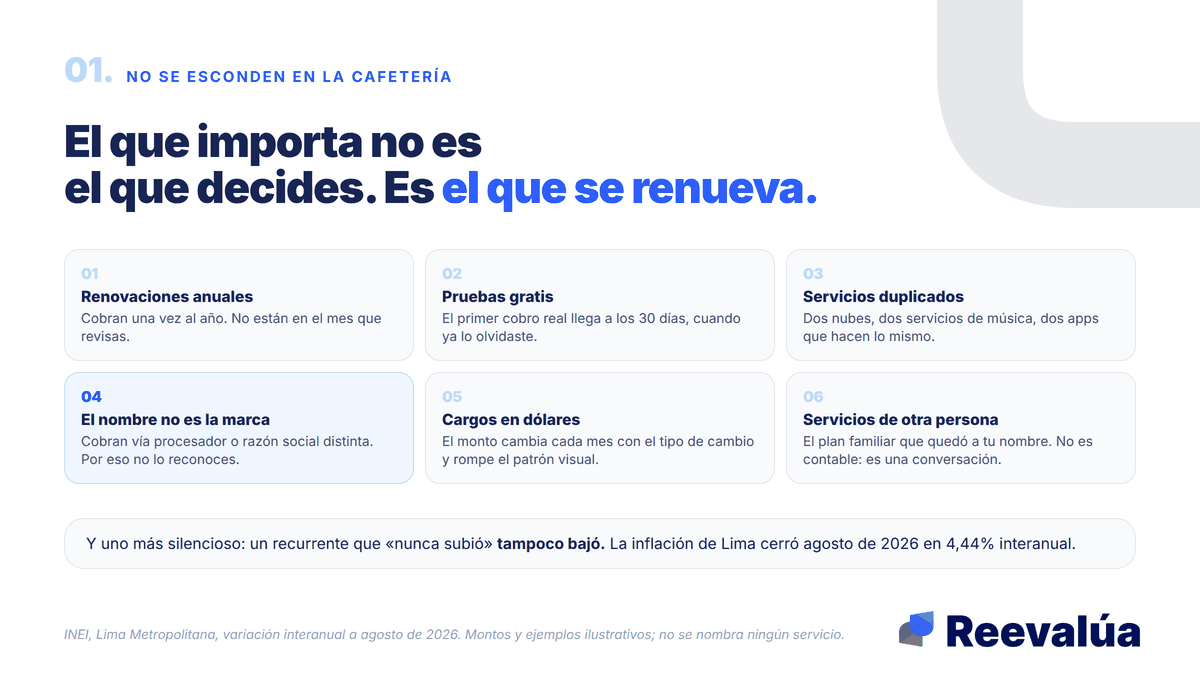
No se esconden en la cafetería. Se esconden en seis lugares bastante concretos.
El primero son las renovaciones automáticas anuales. Un servicio que cobra una vez al año no aparece en el estado de cuenta de este mes ni del anterior. Aparece en su mes de aniversario, cuando ya nadie recuerda haberlo contratado.
El segundo son las pruebas gratis que se volvieron pagas. El primer cobro real llega treinta días después, cuando la decisión ya se olvidó.
El tercero son los servicios duplicados. Dos almacenamientos en la nube, dos servicios de música, dos aplicaciones que hacen lo mismo porque una vino incluida con otra cosa.
El cuarto es el más difícil y el que explica por qué la auditoría falla cuando se hace rápido: el nombre que aparece en tu estado de cuenta muchas veces no es el nombre de la marca. Muchos servicios cobran a través de un procesador de pagos o de una razón social distinta, y lo que ves es un nombre que no reconoces. No lo marcas porque no sabes qué es. Y sigue cobrando.
El quinto son los cargos en dólares. El monto cambia cada mes con el tipo de cambio, así que no se ven como «el mismo cobro de siempre» y se escapan del patrón visual.
El sexto son los servicios de otra persona en tu tarjeta. Un plan familiar que quedó a tu nombre, la suscripción que pusiste «un ratito» y quedó. No es un error contable: es una conversación pendiente.
Hay además un séptimo efecto, más silencioso. Un recurrente que «nunca subió» tampoco bajó, y la inflación de Lima cerró agosto de 2026 en 4,44% interanual. Un cobro fijo se lleva cada año una porción un poco mayor de un ingreso que casi nunca sube al mismo ritmo.
Si el problema es que la cuenta ya no cierra por la subida general de precios, este artículo trabaja esa parte:
Cómo rearmar tu presupuesto cuando suben los precios
Ninguno de los seis está en la cafetería.
La auditoría: veinte minutos, tres pasos
Se hace una sola vez y después se repite dos veces al año. Necesitas el acceso a tu banca digital y nada más.
Paso uno: descarga tres meses, no uno. Con un solo mes no distingues un cobro recurrente de una compra suelta, porque los dos aparecen una vez. Con tres meses, lo que se repite salta a la vista. Y para los cobros anuales, revisa además el mes del año pasado en que sueles contratar cosas.
Paso dos: ordena por comercio, no por fecha. Este es el paso que casi nadie hace y el que cambia todo. El estado de cuenta viene ordenado cronológicamente, que es exactamente el orden que esconde los recurrentes: los dispersa entre las compras del día a día. Si exportas el detalle a una hoja de cálculo y ordenas por nombre de comercio, los recurrentes se agrupan solos. Mismo comercio, monto igual o casi igual, fecha parecida cada mes: eso es un recurrente.
Paso tres: clasifica en tres columnas. Nada más que tres.
- Lo uso y lo quiero: no se toca
- Lo uso poco: se decide, no se corta por reflejo
- No sabía que existía: se corta hoy
La tercera columna es la que paga la auditoría. Y si hay un cargo que no reconoces ni después de buscar el nombre, esa es otra conversación: puede ser un consumo no reconocido y hay que reportarlo a tu entidad, no solo cancelarlo.
Una advertencia práctica sobre el paso de cortar. Cancelar el servicio y bloquear el cargo en la tarjeta no son lo mismo. Si solo bloqueas el cobro, la relación con el proveedor puede seguir viva y la deuda acumulándose. Lo que corresponde es dar de baja en el propio servicio, guardar la constancia o el correo de confirmación, y recién después verificar en el siguiente estado de cuenta que efectivamente dejó de aparecer. Cómo se bloquea un cargo recurrente y qué pasa con la obligación pendiente es una pregunta para tu entidad, porque el procedimiento cambia entre una y otra.
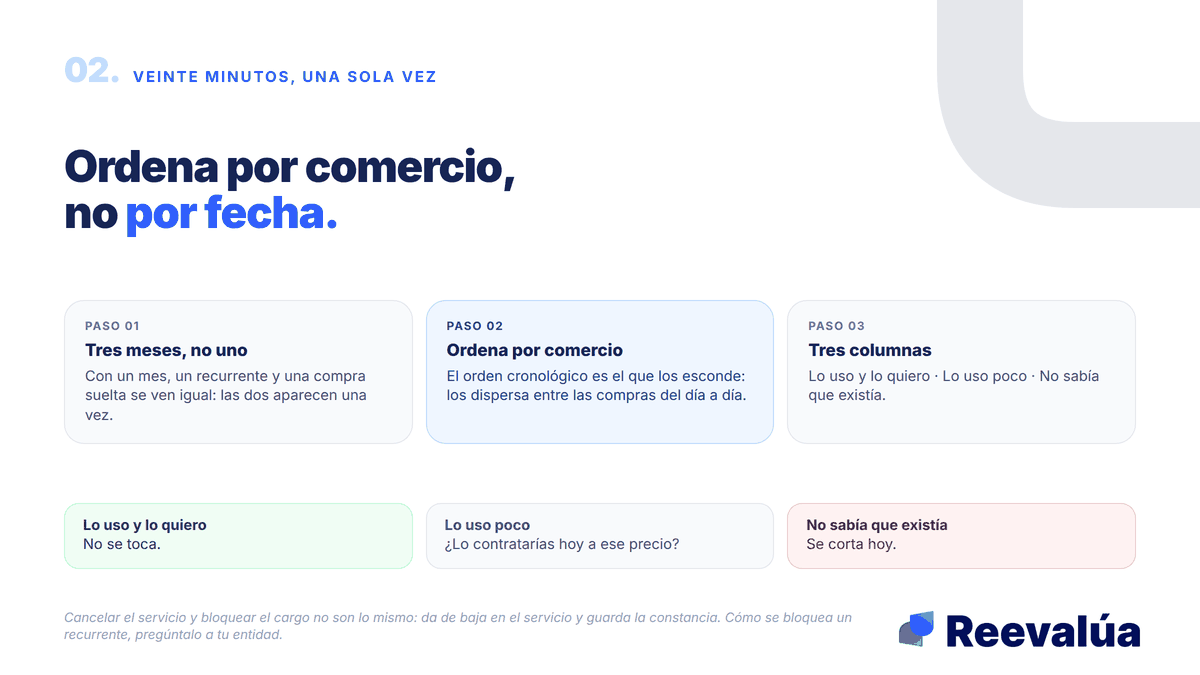
Ordenar por comercio, no por fecha. Ese es el paso.
Qué cortar y qué dejar, sin culpa
La regla no es el precio. Es el costo por uso.
Un servicio de S/ 60 al mes que usas cinco veces por semana te cuesta unos tres soles por uso y es de las mejores compras de tu presupuesto. Uno de S/ 20 que no abres hace cuatro meses tiene costo por uso infinito. Cortar el de S/ 60 porque «es el más caro» es exactamente el error.
Por eso la columna del medio no se corta por reflejo. Se decide con una pregunta simple: si esto no existiera y te lo ofrecieran hoy a ese precio, ¿lo contratarías? Si la respuesta es no, ya tienes tu respuesta. Si es sí, déjalo y sin culpa.
Y ahora la parte que hace que esto valga la pena: qué pasa con lo que recuperas.
En la guía del fondo de emergencia usamos un ejemplo con un mes mínimo de S/ 1.850 y una capacidad de ahorro de S/ 300 al mes. Con esos números, el primer hito —un mes mínimo guardado— llegaba en siete meses.
Si esa misma persona encuentra S/ 160 al mes en recurrentes que no usaba y los suma al ahorro, pasa a apartar S/ 460 al mes. El primer hito llega en cinco meses en lugar de siete. Dos meses menos sin haber ganado un sol más.
Ese es el punto de toda la auditoría. No es austeridad ni es dejar de disfrutar. Es que la plata se vaya donde tú decidiste que se vaya.
Arma tu plan mensual con Reevalúa+
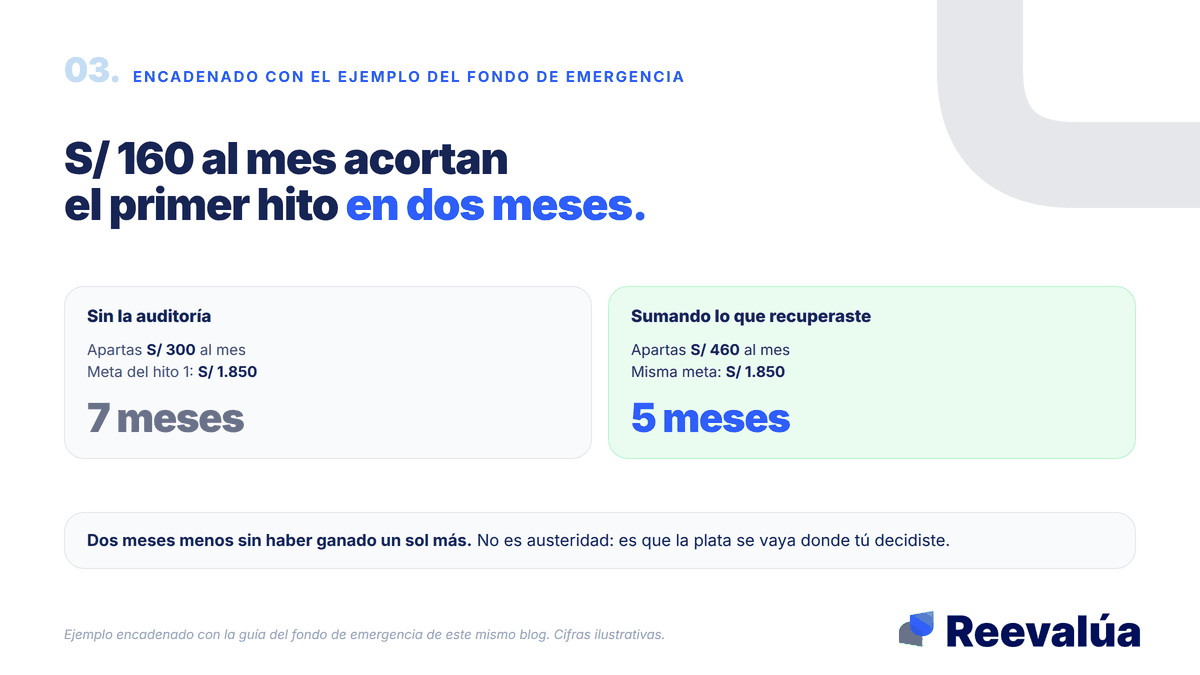
S/ 160 al mes acortan el primer hito de siete meses a cinco.
Preguntas frecuentes
¿Cada cuánto conviene hacer esta auditoría?
Dos veces al año alcanza. Las suscripciones se acumulan despacio, así que revisar cada mes es esfuerzo desperdiciado; revisar una vez cada tres años es tarde.
No reconozco un cobro. ¿Lo cancelo? Primero busca el nombre del comercio: muchas veces es el procesador de pagos y no la marca. Si aun así no lo identificas, repórtalo a tu entidad como consumo no reconocido y pide número de reclamo. No lo trates como una suscripción olvidada.
¿Sirve bloquear la tarjeta para cortar una suscripción?
Bloquear el cobro no es lo mismo que dar de baja el servicio. La obligación con el proveedor puede seguir viva. Lo correcto es cancelar en el servicio, guardar la constancia y verificar el siguiente estado de cuenta. Cómo se bloquea un recurrente y qué pasa con lo pendiente es una pregunta para tu entidad.
¿Y si el gasto hormiga es efectivo y no pasa por tarjeta?
Entonces esta auditoría no lo detecta, porque no deja rastro. Para ese caso sirve otra cosa: registrar durante dos semanas todo lo que sale en efectivo. Pero conviene tener claro que el efectivo suele ser gasto decidido, y el recurrente automático no lo es. El segundo es el que devuelve más por veinte minutos de trabajo.
¿Tengo que cortar todo lo que uso poco?
No. La pregunta es si lo contratarías hoy a ese precio. Si la respuesta es sí, déjalo. Una auditoría que termina en culpa no se repite, y el objetivo es que se repita.
Veinte minutos, tres meses de estado de cuenta y una hoja ordenada por comercio. Lo que aparezca en la tercera columna no lo estabas usando de todos modos, y tiene mejor destino que renovarse solo.
Reevalúa+
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Inflación de 4,2%: cómo rearmar tu presupuesto real
El BCRP subió su proyección a 4,2%. Pero no sube todo: sube justo lo que no puedes dejar de comprar. Cómo rearmar el mes sin recortar a ciegas.
Tu Bolsillo en 2026: Utilidades, Bancos Digitales y el Cuidado de tus Ahorros
Análisis de las tres noticias financieras clave para los peruanos en 2026: estrategias para aprovechar las utilidades, el impacto de nuevos bancos como Revolut y la estricta supervisión de cooperativas por la SBS.
Gratificación + Mundial: cómo disfrutar sin fundir la grati en una sola jugada
La gratificación de julio llega justo cuando el Mundial dispara la tentación de gastar, y sin un plan se evapora en un mes de fiesta. Te damos el plan en 3 partes para repartir tu grati antes de que caiga el depósito: prioridades reales (sobre todo la deuda cara), un presupuesto Mundial acotado, y un colchón para agosto. Disfruta la fiesta y sal mejor de lo que entraste.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera