30 días, un plan: cómo llegar a fin de setiembre sin pedir otro préstamo

Redactor de contenidos financieros · Ver perfil y artículos
Si agosto ya se sintió ajustado, setiembre suele apretar todavía más. Ya no queda ni el recuerdo de la gratificación, las cuotas de Fiestas Patrias a veces siguen ahí, y el sueldo de siempre tiene que rendir igual —o más. Es justo el escenario donde muchos terminan resolviendo el mes con un préstamo adicional, no porque sea la mejor jugada, sino porque llegaron ahí por descarte, sin plan 😅.
⚡ Resumen rápido
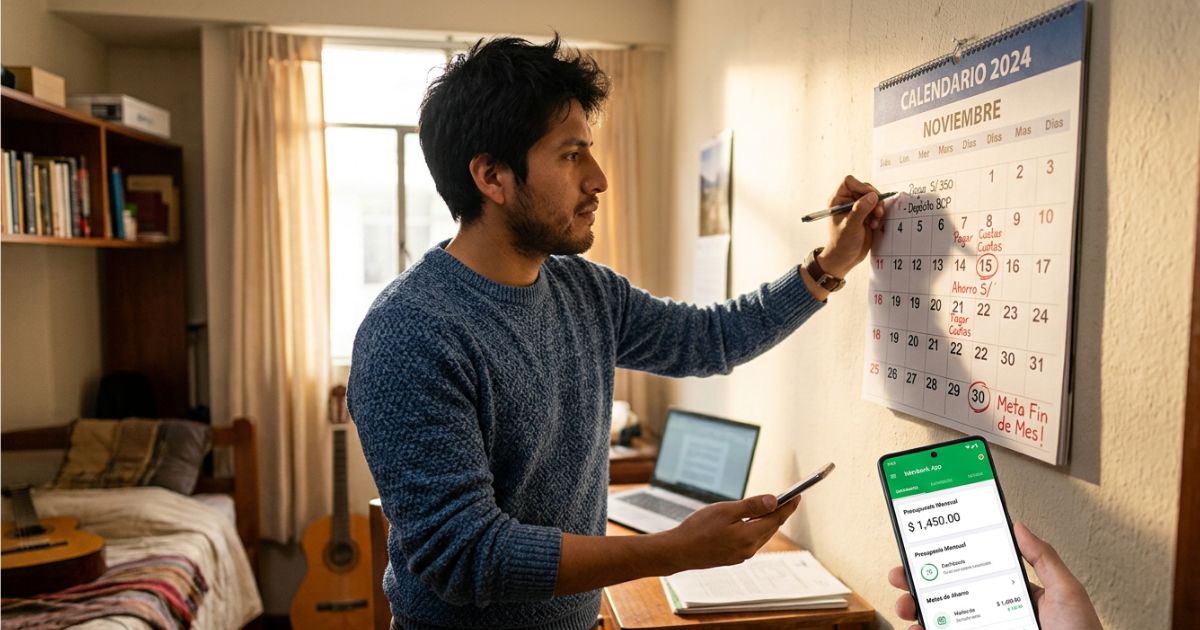
Un plan de 30 días parte de 3 números: cuánto entra realmente este mes, cuánto sale de forma fija, y cuánto queda para todo lo demás. Con eso divides el mes en semanas, priorizas qué pagar primero, y tienes un punto de control a mitad de camino. La Asesoría Financiera de Reevalúa te ayuda a armarlo y sostenerlo semana a semana.
👉 Armar mi plan con Asesoría Financiera
"Aguantar hasta que se pueda" no es un plan
No sabes si vas a llegar hasta que ya estás en los últimos días, con poco margen para reaccionar.
Los 3 números antes de armar cualquier plan 🔢
1. Cuánto entra realmente este mes. 2. Cuánto sale fijo, sin poder moverse. 3. Cuánto queda para todo lo demás, y en qué se está yendo realmente.
Si ya tienes deudas de Fiestas Patrias complicando este cálculo, revisa primero deudas después de Fiestas Patrias: cómo salir del bajón
Por qué las fórmulas genéricas no siempre calzan
Revisa la regla 50/30/20 en Perú: por qué no funciona literal
Cómo se ve un plan de 30 días bien armado
📌 ¿Qué gasto puedo mover esta semana específicamente? 📌 ¿Qué deuda o compromiso es el más urgente de cubrir primero? 📌 ¿Cuánto puedo apartar, aunque sea poco? 📌 ¿Qué señal me avisa a mitad de mes si voy bien?
Por qué hacerlo acompañado suele funcionar mejor
Puedes ver con más detalle cómo se estructura ese acompañamiento en ya sabes qué debes, ¿y ahora qué? El plan semana por semana
Si de todas formas necesitas un préstamo, el panel también sirve para eso 🧰
🤝 Comparar Préstamo Personal dentro del mismo panel. 💬 Escribir por WhatsApp si tienes dudas.
❓ Preguntas frecuentes
¿Un plan de 30 días realmente puede evitar que necesite un préstamo? No siempre lo evita del todo, pero reduce que llegues ahí por pánico.
¿Necesito el Reporte completo antes de empezar? No es obligatorio, pero ayuda.
¿Este plan reemplaza pagar mis deudas actuales? No. Te ayuda a organizarlas y priorizarlas mejor.
Llega a setiembre con un plan, no con lo que sobre
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Septiembre sin gratificación: el plan de 4 semanas para no caer en préstamo caro
Septiembre no tiene el colchón de la gratificación. Aquí un plan de 4 semanas, semana por semana y con listas claras de prioridad, para llegar organizado y no terminar aceptando un préstamo caro por pánico de última semana.
La deuda de tu linea del celular que te está bloqueando un préstamo
Las deudas de telefonía, servicios y tiendas no llegan a la central del regulador, pero sí a las privadas que consulta tu banco. Un caso real de S/ 44,10 con 858 días de atraso.
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera