Mover tu deuda a otra entidad: cómo funciona


Redactor de contenidos financieros · Ver perfil y artículos
La llamada suele ser parecida. Una entidad con la que no trabajas te dice que puede comprar tu deuda, que te deja una cuota más baja y que el trámite lo hacen ellos. Casi siempre la frase incluye «mejor tasa».
Puede ser cierto. También puede ser que la cuota baje porque el plazo se estira, y que la tasa suba. Las dos cosas se ven igual desde afuera, y la diferencia son varios cientos de soles.
Esta guía es qué te están proponiendo exactamente, los cuatro números que lo deciden y lo que cambia en tu reporte cuando la operación ocurre.
En corto:
- No te están mudando la deuda: te están dando un crédito nuevo con otra entidad, que paga el saldo a la anterior. Nuevo contrato, nuevo cronograma, nueva evaluación.
- Comparar cuota contra cuota es el error que hace cara esta operación. Una cuota más baja en un plazo más largo puede salir de una tasa más alta.
- Los números que deciden son cuatro: tu saldo de capital real, el monto que te prestan, la TCEA de cada lado y el total a devolver hasta el final.
- Antes de contestar, conviene saber cuánto debes y a quién Revisa tus deudas y tus cuotas antes de aceptar una oferta
Qué es exactamente una compra de deuda
La palabra «mover» describe mal lo que pasa.
Lo que ocurre es esto: la entidad nueva te evalúa, te aprueba un crédito, y con ese dinero paga el saldo que tienes en la entidad actual. Tu deuda con la primera se cancela. A partir de ahí le debes a la segunda, con un contrato nuevo, un cronograma nuevo y una tasa nueva.
Tres consecuencias que salen de ahí y que conviene tener claras.
La primera es que hay una evaluación de por medio. No es un trámite automático: te pueden decir que no, o aprobarte un monto distinto al que esperabas.
La segunda es que es un crédito nuevo con todo lo que trae un crédito nuevo. Seguro de desgravamen nuevo, comisiones nuevas si las hubiera, y el plazo que se pacte, que no tiene por qué ser el que te quedaba.
La tercera es la que más confunde: no es lo mismo que refinanciar. Refinanciar es cuando tu propia entidad cambia las condiciones porque estás teniendo problemas para pagar, y eso sí queda marcado en tu reporte de una forma específica. Una compra de deuda entre entidades, cuando estás al día, es otra cosa.
Sobre la diferencia entre refinanciar y consolidar, que es la confusión vecina, este artículo la desarrolla:
Refinanciar o consolidar: la diferencia que puede ahorrarte
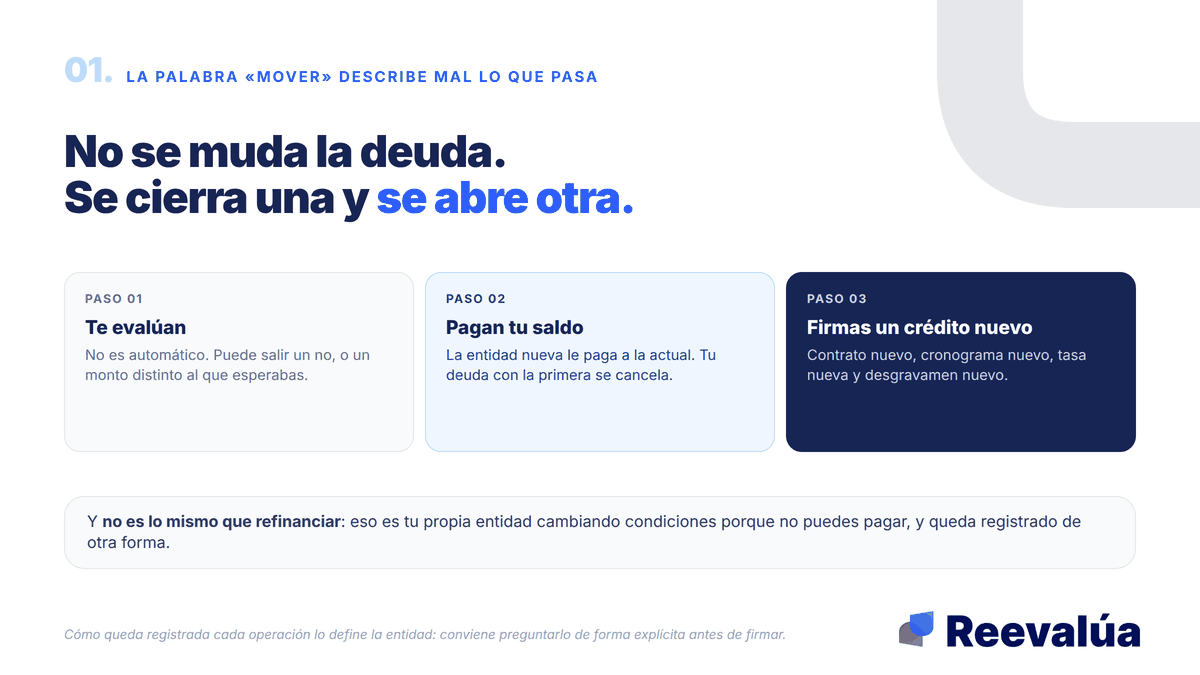
No se muda la deuda. Se cancela una y se abre otra.
Los cuatro números que hay que comparar
Aquí está el centro del asunto, y se entiende mejor con un caso.
Supongamos que te quedan 18 cuotas de S/ 780 sobre un saldo de capital de S/ 12.000. Te llaman y te ofrecen S/ 12.000 a 30 meses con una cuota de S/ 520.
La cuota baja S/ 260 al mes, que es un 33% menos. Suena a buena noticia y por eso funciona la llamada.
Ahora los totales. Con lo que tienes hoy vas a devolver S/ 14.040. Con la oferta vas a devolver S/ 15.600. Son S/ 1.560 más.
Y el dato que nadie menciona en la llamada: en este ejemplo la tasa de la oferta es más alta que la que ya tienes. Alrededor de 23,6% anual contra 22,5%. La cuota no bajó porque la tasa mejorara; bajó porque el plazo pasó de 18 a 30 meses.
Por eso los números a comparar son estos cuatro, en este orden:
- Tu saldo de capital real, que es lo que debes hoy, no la suma de las cuotas que te faltan
- El monto que te van a prestar, que debería parecerse a ese saldo
- La TCEA de cada lado, que incluye intereses, comisiones y gastos; la TEA sola no sirve para comparar
- El total a devolver de cada opción, hasta la última cuota
Si el monto que te prestan es bastante mayor que tu saldo, ya no te están comprando la deuda: te están dando efectivo adicional dentro de la misma operación. Puede convenirte o no, pero es otra decisión y merece una conversación aparte.
Cómo pedir y comparar ofertas sin que la cuota te desoriente está desarrollado acá:
Tres bancos, el mismo préstamo, tres precios: cómo comparar
Ninguna oferta buena se vence hoy. La urgencia en la llamada es una técnica de cierre, no una condición del producto. Pide la propuesta por escrito con la TCEA y el cronograma completo, y tómate el fin de semana. Si la oferta desaparece porque pediste verla en papel, acabas de ahorrarte el problema.
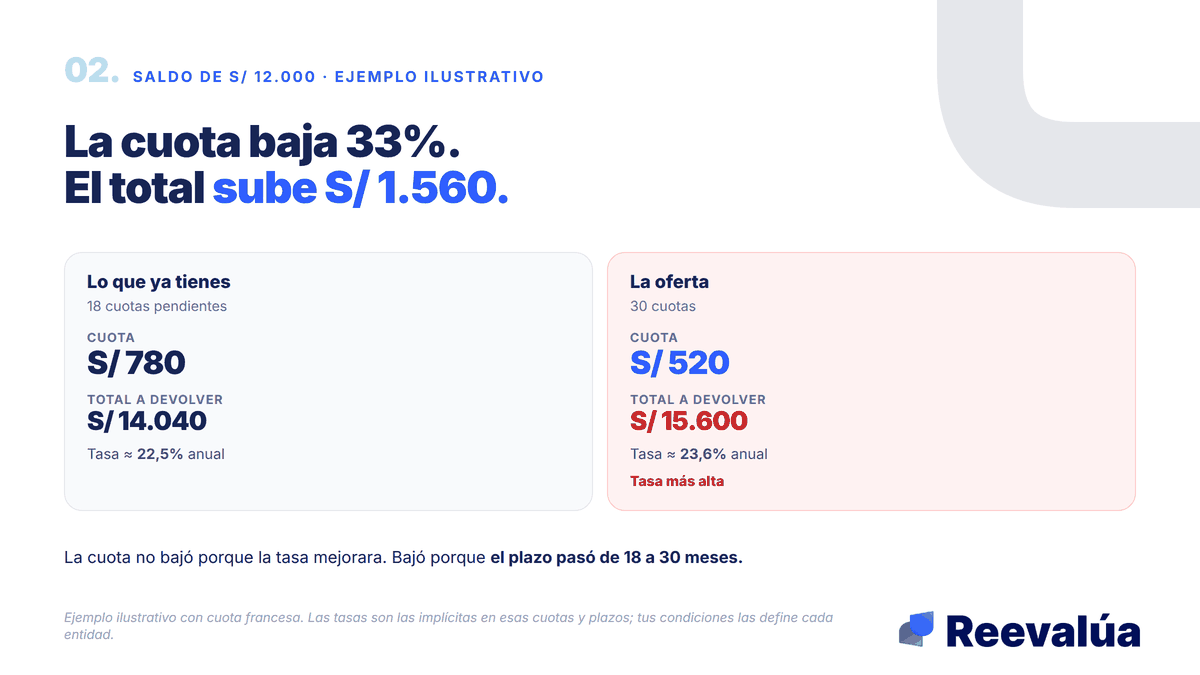
La cuota baja 33%. El total sube S/ 1.560.
Lo que cambia en tu reporte cuando ocurre
Esta parte casi nunca se explica y tiene efectos que duran.
Tu deuda con la entidad anterior se cancela y aparece como tal. Eso es bueno: una deuda pagada es una deuda pagada. Pero al mismo tiempo se abre una línea nueva, y la línea nueva empieza de cero en antigüedad. Si el crédito que cerraste era el más antiguo que tenías y llevaba años de pagos puntuales, esa historia sigue en tu reporte, pero la relación vigente con esa entidad ya no existe.
Segundo, durante un tiempo pueden convivir las dos. Los reportes no se actualizan el mismo día en que se hace la operación, así que puede haber semanas en que figuren la deuda vieja y la nueva a la vez. No es un error necesariamente; es el desfase de actualización. Vale la pena revisarlo después y, si la vieja sigue apareciendo pasado un par de ciclos, pedir la constancia de cancelación.
Tercero, y es el que sorprende: si el monto nuevo es mayor que el saldo que tenías, tu deuda total sube. Moviste una deuda y terminaste debiendo más. En una evaluación posterior eso se ve.
Cuál de estos efectos pesa en tu caso, y si la operación conviene con tu tasa y tus plazos, no sale de un artículo: depende de tu situación concreta y es una conversación con tu entidad o con un asesor que pueda ver el conjunto.
Sobre cómo se lee tu reporte y qué queda registrado en él:
Pagué mi deuda y sigo apareciendo: por qué pasa
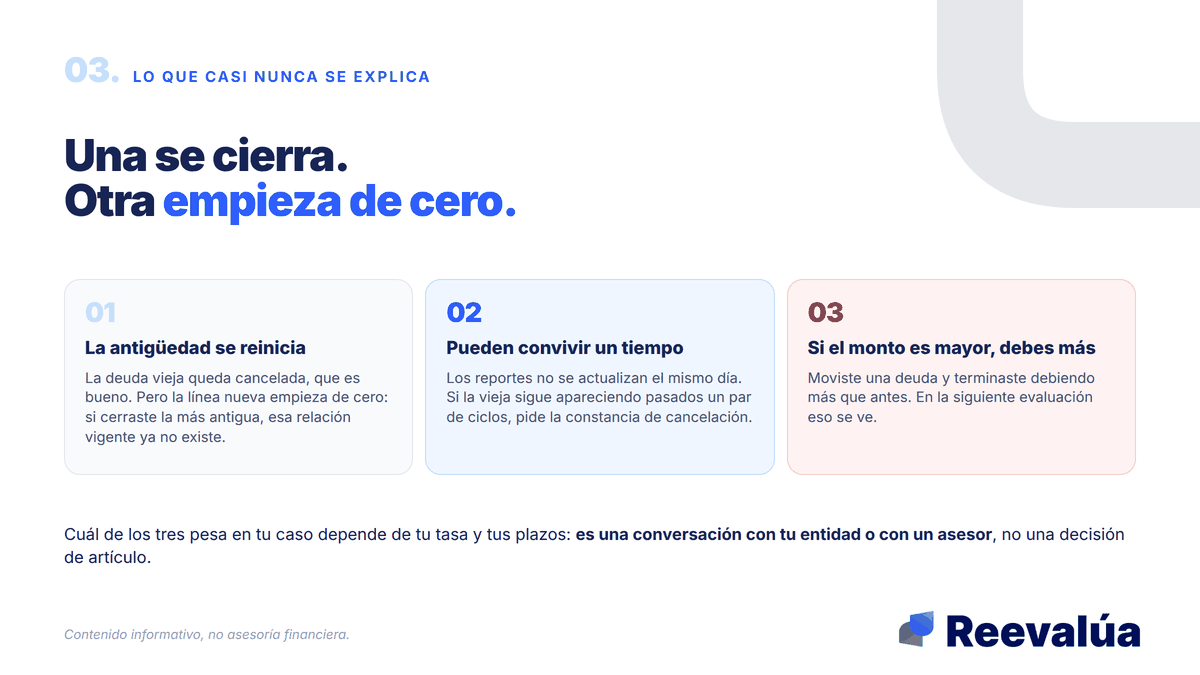
Una se cierra, otra empieza de cero.
Preguntas frecuentes
¿Me conviene si la cuota baja?
No alcanza con eso. Una cuota más baja en un plazo más largo casi siempre significa pagar más al final. La pregunta correcta no es cuánto baja la cuota sino cuánto cambia el total, y si la TCEA nueva es menor que la actual.
¿Puedo pedirlo yo en vez de esperar la llamada?
Sí. No hace falta que te contacten: puedes acercarte a otra entidad con tu saldo y tu cronograma actual y pedir una propuesta. Tener los números a la mano antes de sentarte cambia bastante la conversación.
¿Esto aparece como refinanciación en mi reporte?
No es lo mismo. Una refinanciación es una reestructuración por dificultad de pago dentro de tu propia entidad. Una compra de deuda estando al día es un crédito nuevo. Dicho eso, cómo queda registrada cada operación lo define la entidad, así que conviene preguntarlo de forma explícita antes de firmar.
¿Qué pasa con el seguro de desgravamen que ya pagué?
El del crédito anterior termina con ese crédito y el nuevo trae el suyo, con su propio costo. Es una de las razones por las que la TCEA nueva puede ser más alta de lo que parece, y por las que conviene comparar TCEA y no TEA.
¿Reevalúa hace este trámite?
No. Reevalúa no presta, no compra deudas y no intermedia con entidades. Lo que hace es mostrarte cuánto debes, a quién y en qué condición estás, que es la información con la que se evalúa una oferta como esta, y en Reevalúa+ acompañarte a preparar esa conversación.
Antes de contestar la llamada
Dos datos convierten esa llamada en una decisión en vez de una reacción: cuál es tu saldo de capital real hoy y qué TCEA estás pagando. Con esos dos a la mano, la propuesta se evalúa en cinco minutos.
Revisa tus deudas y tus cuotas antes de aceptar una oferta
Contenido informativo. No es asesoría financiera. Las cifras son un ejemplo ilustrativo; tu tasa y tus condiciones las define cada entidad.
Consolidación de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
Simulador de préstamo: calcula la cuota antes de pedir
Antes de preguntar cuánto te prestan, conviene saber cuánto vas a devolver. Es una cuenta que puedes hacer tú.
¿Puedo tener dos préstamos al mismo tiempo en Perú? Qué evalúa el banco
Sí, en Perú puedes tener dos o más préstamos al mismo tiempo: no hay ley que lo prohíba ni límite de cantidad. Lo que decide si te aprueban el segundo es tu capacidad de pago: el banco suma la nueva cuota a las que ya pagas y verifica que no superen ~30% de tu ingreso. Te explicamos qué evalúa exactamente, los otros factores que mira, y cómo saber si un segundo préstamo te conviene o te hunde.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera