Préstamo con carnet de extranjería: qué te piden


Redactor de contenidos financieros · Ver perfil y artículos
Tienes tu carnet vigente, un trabajo, boletas y una cuenta donde te depositan el sueldo todos los meses. Entras a pedir un préstamo y la respuesta es que no calificas. Y nadie te explica bien por qué.
La conclusión a la que llega casi todo el mundo es que el problema es el carnet. Casi nunca lo es. El documento sirve para saber quién eres, y en eso está cumpliendo su función. Lo que decide si te prestan o no es otra cosa, y esa otra cosa todavía no existe a tu nombre en el Perú.
En corto:
- El documento te identifica. El historial te evalúa. Son dos cosas distintas y se resuelven en momentos distintos.
- Abrir una cuenta y pedir un crédito no tienen los mismos requisitos. Desde junio de 2025 hay más documentos admitidos para lo primero.
- Tu historial de tu país de origen no viaja contigo. No es desconfianza: es que las centrales peruanas no lo tienen.
- Antes de pedir, revisa qué aparece a tu nombre aquí. Puede que ya haya algo, o que no haya nada, y eso cambia la estrategia Consulta tu score gratis con tu carnet de extranjería
Qué documento te identifica y qué documento te evalúa
Conviene separar dos puertas que la gente cruza como si fueran una sola.
La primera puerta es la identidad. Aquí el documento manda, y las reglas se ampliaron hace poco. La Resolución SBS 00908-2025, vigente desde el 16 de junio de 2025, amplió los documentos con los que una persona extranjera puede abrir una cuenta básica de ahorro en el sistema financiero: además del carnet de extranjería, se admite el carné de identidad, el pasaporte y otros documentos legalmente reconocidos por las autoridades competentes. Son cuentas con topes diarios y mensuales de depósito y retiro, pensadas para entrar al sistema, no para operar sin límite.
La segunda puerta es el crédito, y no se abre con el mismo documento. Ahí lo que se evalúa es capacidad de pago demostrable, permanencia y comportamiento de pago registrado en el Perú. El carnet solo confirma que eres quien dices ser.
Dos advertencias prácticas sobre el documento, porque son las que más solicitudes frenan antes de empezar.
La primera: la vigencia no se negocia. Un documento vencido detiene la evaluación en el primer paso, sin importar cuán bueno sea el resto del expediente. Renovar a tiempo es lo más barato que puedes hacer por tu expediente crediticio.
La segunda: si tienes un Carnet de Permiso Temporal de Permanencia, ten presente que el plazo para solicitarlo venció el 10 de noviembre de 2023 y que el camino previsto es el cambio de calidad migratoria hacia el carnet de extranjería. Y cuando cambies de documento, pregunta de forma expresa en cada entidad cómo queda tu información asociada al documento anterior. Es una pregunta incómoda que casi nadie hace y que conviene hacer antes, no después.
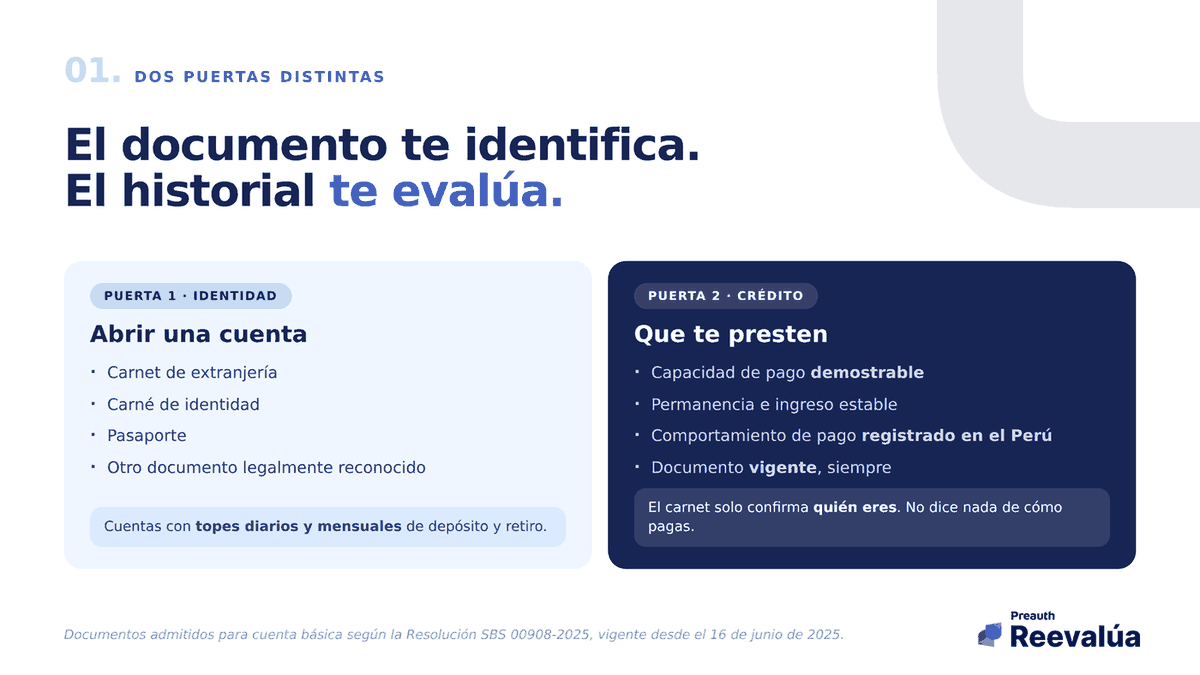
Abrir una cuenta y pedir un crédito no son la misma puerta.
Por qué tu historial de tu país no viaja contigo
Puedes haber pagado una hipoteca durante ocho años en Bogotá, Caracas, Buenos Aires o Quito. Al llegar al Perú, ese expediente no existe.
No es un juicio sobre ti. Las centrales de riesgo peruanas consolidan lo que les reportan las entidades que operan en el Perú. Si tu comportamiento de pago ocurrió fuera, sencillamente no está en esa base. Y para una entidad que evalúa, la ausencia de datos no se lee como algo bueno ni como algo malo: se lee como incertidumbre. Eres invisible, no riesgoso. El problema es que invisible y riesgoso se parecen mucho cuando alguien tiene que decidir en diez minutos.
Este artículo desarrolla ese punto de partida en detalle, y aplica igual con carnet o con DNI:
Cómo conseguir tu primer préstamo sin historial crediticio
Lo que sí cuenta desde el primer mes, y se puede demostrar con papeles, es más de lo que parece: el sueldo depositado en una cuenta a tu nombre, la antigüedad en el empleo, el contrato, los recibos por honorarios, el RUC y las declaraciones si trabajas de forma independiente, la antigüedad de la cuenta y la estabilidad del domicilio. Nada de eso es historial crediticio, pero todo eso es evidencia de capacidad de pago, y la capacidad de pago es uno de los pocos requisitos que ninguna entidad flexibiliza.
Un matiz honesto sobre una idea que circula bastante: una carta o un reporte de tu banco de origen no equivale a historial peruano y no entra a las centrales de aquí. En algunas entidades puede sumar como respaldo documental dentro de la evaluación. Pregunta si la aceptan antes de gastar en traducciones o apostillas.
Cuidado con dos ofertas que aparecen justo cuando te dicen que no calificas. La primera es el prestamista informal que no pide historial porque tampoco sigue ninguna regla. La segunda es el gestor que promete arreglar o acelerar tu historial por un pago. Nadie puede crear historial que no existe, ni borrar información correcta. Si te lo ofrecen, lo que están vendiendo es otra cosa.
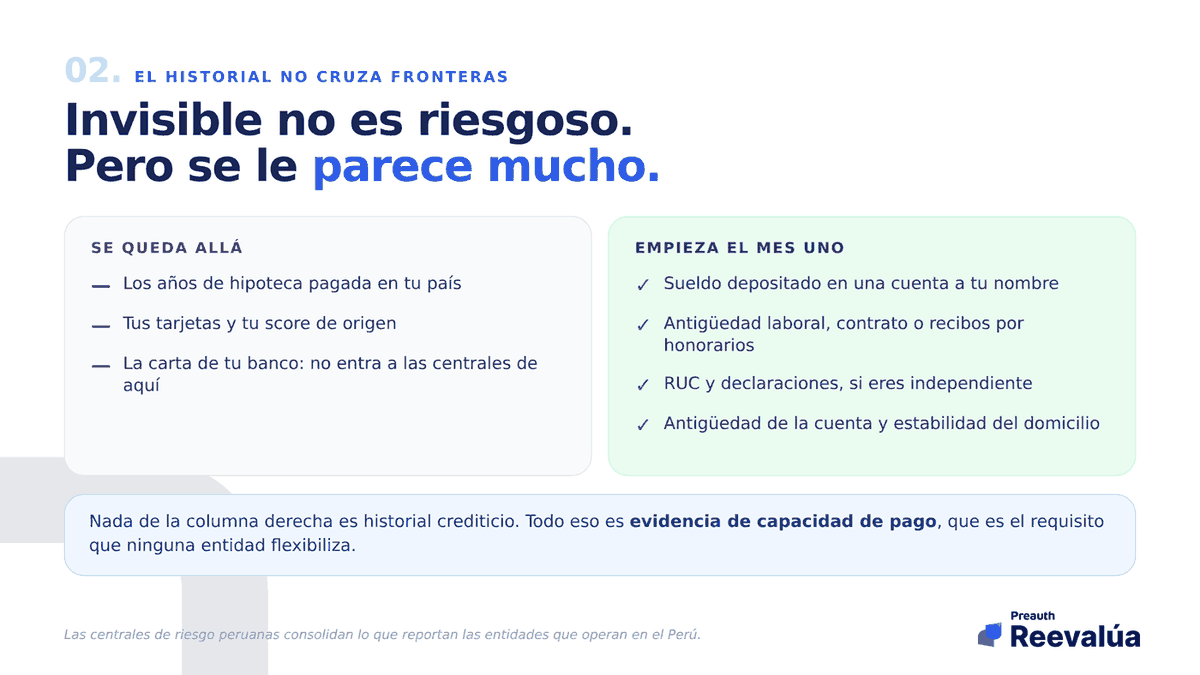
Lo que dejaste allá no cruza. Lo que construyes aquí empieza el primer mes.
La ruta de entrada: qué productos aceptan perfiles sin historial local
La secuencia importa más que la insistencia. Pedir el mismo préstamo en cinco entidades la misma semana no aumenta tus probabilidades: deja cinco consultas en tu expediente y ninguna aprobación.
El primer escalón es la cuenta. Bancarizar el ingreso es la puerta más abierta que tienes y ahora tiene norma propia. Una cuenta a tu nombre con depósitos regulares durante varios meses es el primer rastro verificable de que tienes un ingreso estable en el país.
El segundo escalón son los productos con respaldo. Una tarjeta garantizada con depósito, o un crédito respaldado por un depósito a plazo, invierten la ecuación: la entidad no necesita confiar en tu historial porque el riesgo está cubierto. A cambio, tú empiezas a generar el registro de pagos que hoy no tienes.
El tercer escalón es el monto pequeño en la entidad donde ya tienes la cuenta. Una relación previa es información, y la información es justamente lo que te falta. Un monto acotado y un plazo corto, pagados puntualmente, valen más que un monto grande que no te van a aprobar.
El cuarto escalón es tiempo. Entre seis y doce meses de pagos puntuales es lo que suele tomar que un expediente deje de estar vacío. No hay atajo, y quien ofrezca uno está vendiendo humo.
Dónde buscar también importa. Este artículo repasa quién presta legalmente en el Perú y cómo distinguirlo:
Préstamos de dinero en Perú: quién presta legalmente y cómo calificar
Y aquí están los requisitos separados entre los que no se mueven y los que sí:
Requisitos de un préstamo personal: cuáles son rígidos y cuáles flexibles
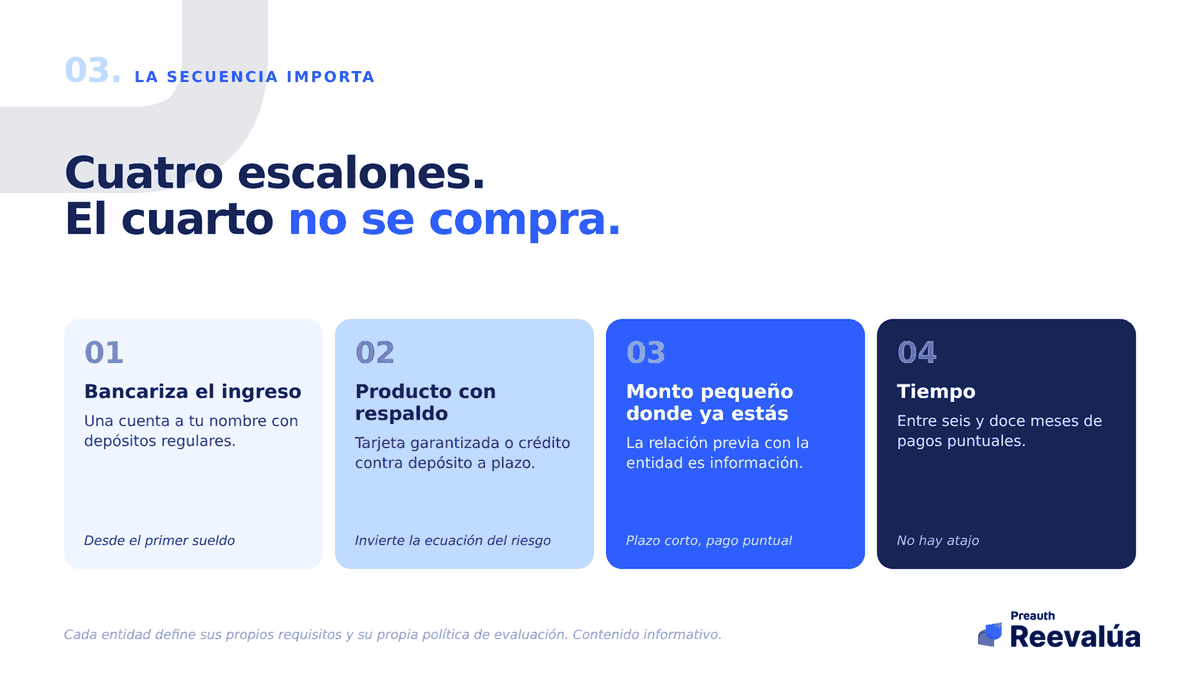
Cuatro escalones. El cuarto no se compra, se espera.
Preguntas frecuentes
¿Puedo pedir un préstamo solo con pasaporte?
Son dos cosas distintas. Para abrir una cuenta básica, la norma vigente desde junio de 2025 amplió los documentos admitidos e incluye el pasaporte. Para un crédito, cada entidad define qué documento exige y la mayoría trabaja con carnet de extranjería vigente. Pregunta antes de ir.
¿Mi historial crediticio de mi país de origen sirve de algo?
No entra a las centrales peruanas. En algunas entidades puede sumar como respaldo documental dentro de la evaluación, pero no reemplaza el historial local. Consulta si lo aceptan antes de invertir en traducciones.
Mi carnet está en trámite de renovación. ¿Puedo pedir? La vigencia del documento es de los requisitos que no se flexibilizan. Lo más práctico es resolver la renovación primero y presentar la solicitud después, con el expediente completo.
¿Cuánto tiempo necesito viviendo en Perú para calificar?
No hay un número único, porque cada entidad fija el suyo. Lo que sí es constante es que lo que se mide no son los meses en el país, sino los meses de ingreso demostrable y de pagos registrados.
¿Reevalúa presta dinero o ayuda con trámites migratorios?
No. Reevalúa no presta, no desembolsa, no decide aprobaciones y no tiene nada que ver con trámites migratorios. Lo que hace es mostrarte qué información crediticia existe a tu nombre en el Perú, para que sepas desde dónde estás partiendo.
Empieza por saber qué hay a tu nombre
Puede que no haya nada. Puede que haya más de lo que crees, sobre todo si ya tuviste una cuenta o un producto aquí. En los dos casos, la estrategia cambia, y saberlo toma menos tiempo que una cola en ventanilla.
Consulta tu score gratis con tu carnet de extranjería
Contenido informativo. Cada entidad define sus propios requisitos y su propia política de evaluación.
Préstamo personal
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Requisitos para un préstamo personal en Perú 2026: la lista real (y cuáles son negociables)
No todos los requisitos para un préstamo personal pesan igual: unos son rígidos (DNI, mayoría de edad, capacidad de pago) que ninguna entidad perdona, y otros son flexibles (ingreso mínimo, antigüedad, calificación) que varían enormemente entre bancos, cajas y financieras. Te damos la lista real separando lo innegociable de lo negociable, para que toques la puerta correcta para tu perfil.
Préstamos de dinero en Perú: quién presta legalmente y cómo saber si calificas
En el Perú, los préstamos legales los otorgan más de 50 entidades supervisadas por la SBS —bancos, cajas, financieras, Edpymes y fintech reguladas—, cada una especializada en un perfil distinto. Todo lo demás es informalidad, usura o estafa. Te damos el mapa completo: quién presta legal, cómo reconocer a los ilegales en segundos, y las tres verificaciones que definen si calificas.
¿Qué banco o financiera presta más fácil en Perú? La guía honesta según tu perfil
No existe un banco que preste más fácil a todos: existe la entidad correcta para tu perfil. Te explicamos, sin publicidad, cómo evalúa cada tipo de entidad del ecosistema peruano —bancos, cajas, financieras y fintech— y a quién le presta mejor cada una, para que dejes de tocar puertas al azar y encuentres la tuya.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera