

historial crediticio
19 artículos

Ser aval o fiador: qué pasa con tu historial si no paga
Firmar por otro no es un favor sin costo. Es una deuda que también es tuya, y tu historial lo registra así.
Juan Garate • Reevalúa
Historial crediticio desde cero: por dónde se empieza
No tener historial no es estar limpio: es ser invisible. Y para una entidad, invisible se parece demasiado a riesgoso.
Juan Garate • Reevalúa
Préstamo con carnet de extranjería: qué te piden
Llegaste con documentos en regla y aun así te dicen que no calificas. El problema casi nunca es el carnet: es el historial que todavía no existe.
Juan Garate • Reevalúa
Cerrar tu tarjeta de crédito puede bajarte el score
Cerraste una tarjeta que ya no usabas y tu score bajó un poco. Repasamos mito por mito qué es cierto y qué no sobre cómo esto afecta tu línea disponible y la antigüedad de tu historial, antes de que cierres otra
Juan Garate • Reevalúa
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
Juan Garate • Reevalúa
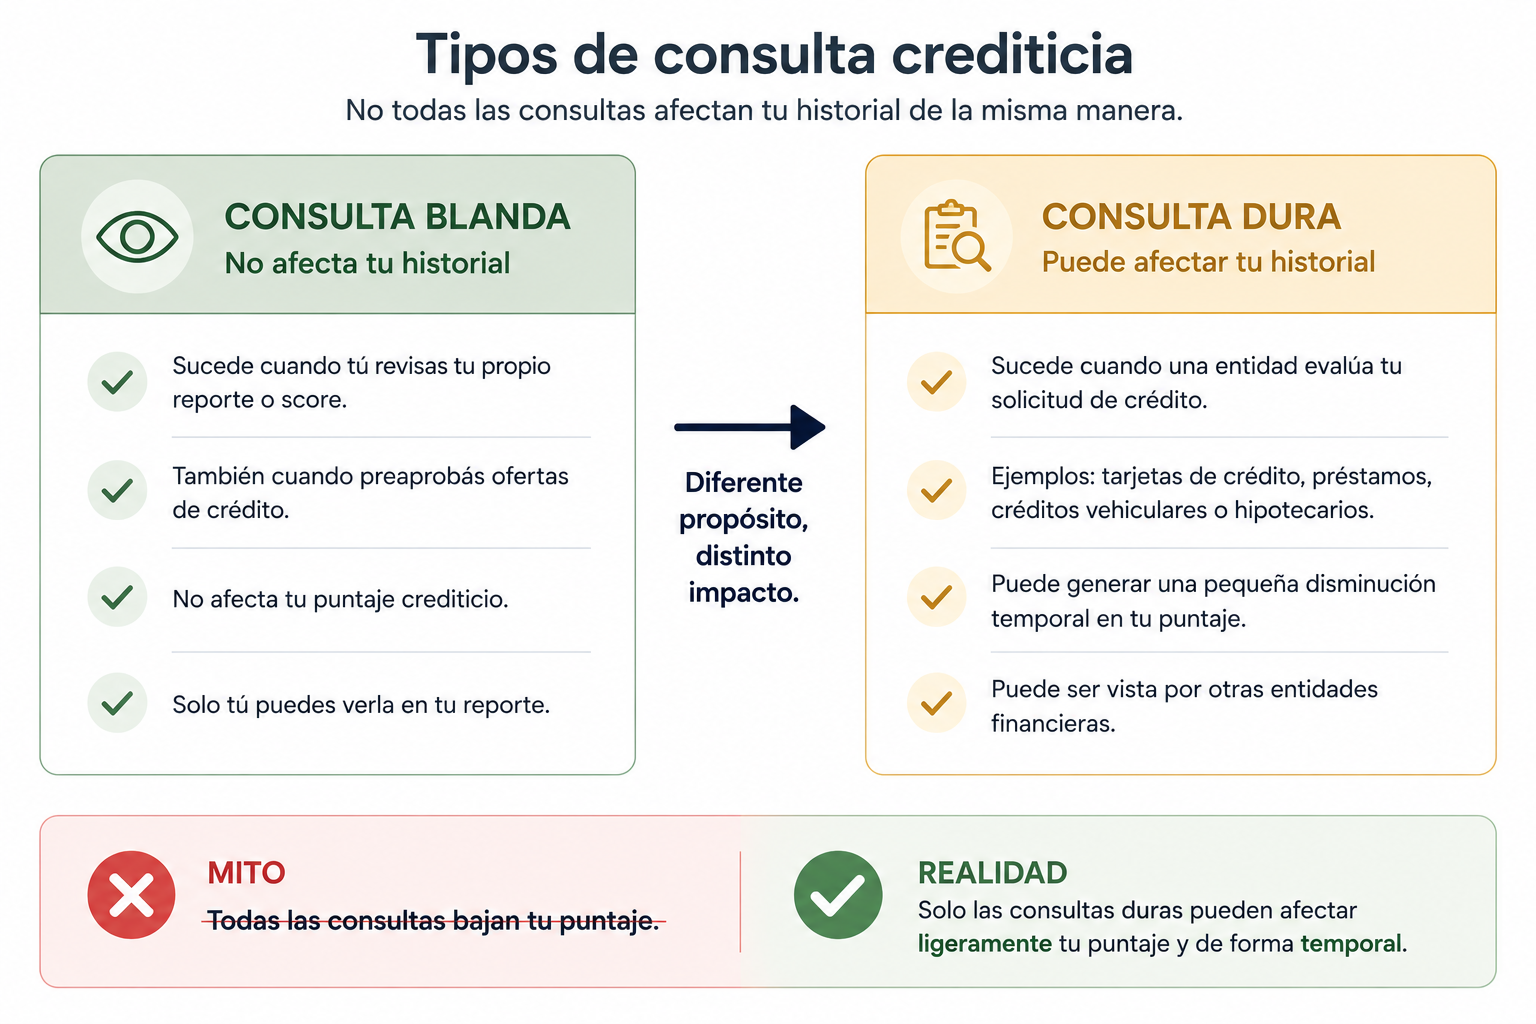
¿Consultar mi reporte baja mi score? Y otras 8 dudas antes de revisarte
Revisar tu propio historial crediticio NO baja tu score: es una consulta blanda, sin efecto alguno sobre tu puntaje. Lo que sí queda registrado son las consultas de las entidades cuando pides crédito. Aclaramos el mito más caro del sistema financiero peruano y las otras 8 dudas que frenan a la gente justo antes de revisarse.
Juan Garate • Reevalúa
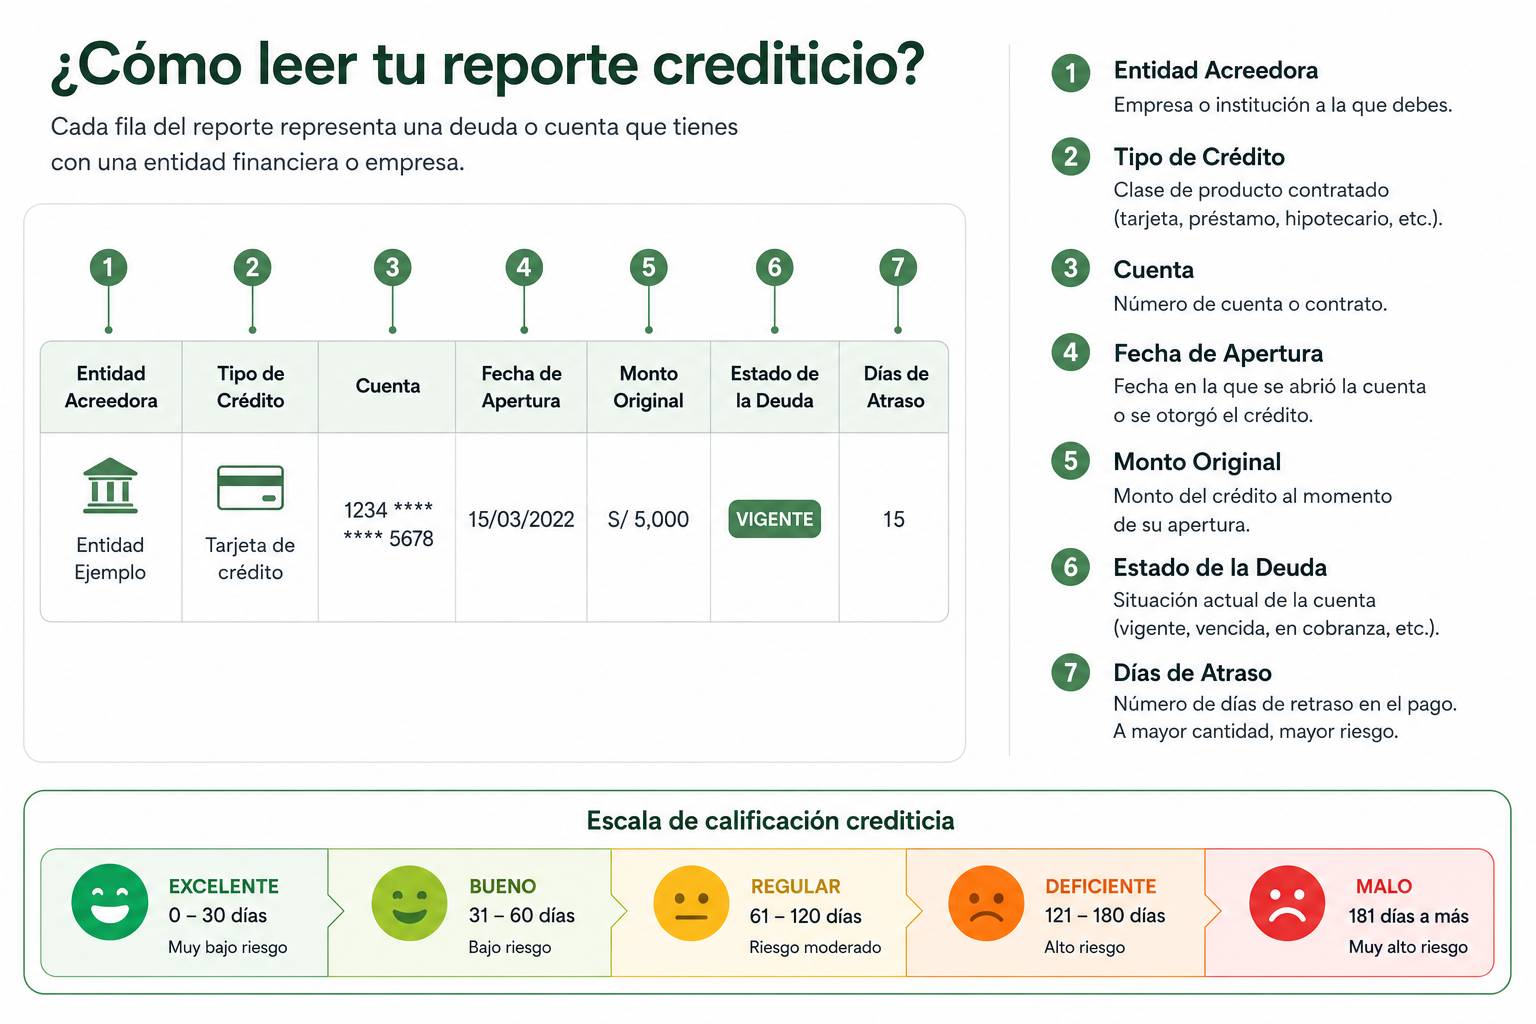
Consulté mi reporte crediticio y no entiendo nada: cómo leerlo línea por línea
Descargaste tu reporte crediticio y lo cerraste sin entenderlo. Te lo traducimos campo por campo: la entidad, el tipo de crédito, el saldo, la calificación (Normal, CPP, Deficiente, Dudoso, Pérdida), los días de atraso, las líneas no utilizadas y quién consultó tu historial. Más el orden de lectura de 5 minutos y qué hacer exactamente si encuentras un error.
Juan Garate • Reevalúa
Central de riesgo: qué es, cómo funciona y quién ve tu información
Una central de riesgo es la base de datos que registra tu historial crediticio: qué debes, con quién y cómo pagas. En Perú hay una pública (SBS) y varias privadas (Infocorp, Experian) que suman deudas comerciales y de telefonía. Tu información la consultan bancos, tiendas, telecos e incluso arrendadores. Te explicamos cómo funciona el sistema y por qué te conviene mirarla tú primero.
Juan Garate • Reevalúa
Cómo subir tu score crediticio en 90 días: el plan real, paso a paso (Perú 2026)
Tu score crediticio sí se puede subir en 90 días, pero no pagando todo ni al azar: se sube pagando estratégicamente. Te damos el plan real en tres fases —diagnóstico, ataque quirúrgico y consolidación— con las 5 palancas que mueven tu puntaje, qué pagar primero y cuántos puntos puedes esperar realmente.
Juan Garate • Reevalúa
Me rechazaron en un banco, ¿debo intentar en otro de inmediato? El error que empeora tu caso
Cuando te rechazan un préstamo, salir corriendo a pedir en otro banco es el error que más te perjudica: cada solicitud deja una huella y muchas seguidas te hacen ver desesperado, bajando tus chances. Te explicamos en simple por qué pasa, cómo leer el rechazo como una pista, y qué hacer antes de volver a pedir.
Juan Garate • Reevalúa
Préstamos "solo con DNI" y al instante: por qué lo barato puede salir carísimo en tu historial
Los préstamos informales 'solo con DNI', incluyendo el gota a gota y apps fraudulentas, explotan la urgencia con tasas que llegan al 1,400% anual, no construyen historial positivo, y muchos acceden a tu teléfono y contactos para presionarte. Te explicamos los riesgos reales —financieros y de seguridad— y por qué entender tu situación antes de firmar puede ahorrarte un calvario.
Juan Garate • Reevalúa
El score que ves gratis no es el mismo que usa el banco: la diferencia que nadie te cuenta
En Perú no existe un único score crediticio. Los bancos usan el de las centrales de riesgo como un insumo más dentro de sus propios modelos internos, que incluyen variables como antigüedad del empleo, saldo promedio en cuenta y continuidad laboral. Te explicamos qué captura el score gratis, qué no captura, y qué diferencia hace el reporte completo.
Juan Garate • Reevalúa
Tienes deudas en dos o tres entidades: ¿sabes cuál te está hundiendo más?
Cuando debes en varias entidades, la peor calificación define tu perfil completo ante el sistema financiero. La normativa SBS establece que la categoría de mayor riesgo predomina si esa deuda supera el 20% del total. Te explicamos cómo funciona, por qué pagas primero lo que menos importa, y cómo encontrar la deuda que más daña tu historial.
Juan Garate • Reevalúa
¿Cuántas deudas tienes a tu nombre sin saberlo? El fraude silencioso que destruye tu historial
En 2024 se reportaron más de 10,000 denuncias por suplantación de identidad en Perú. Muchas víctimas lo descubren cuando les niegan un crédito. Te explicamos cómo ocurre el fraude crediticio silencioso, qué registra tu reporte y la ruta exacta para detectarlo y resolverlo.
Juan Garate • Reevalúa
Pagué mi deuda morosa: ¿por qué sigo apareciendo en la central de riesgo? Lo que nadie te explica del reporte negativo
Pagar una deuda morosa no borra automáticamente el reporte negativo. Te explicamos la diferencia entre deuda saldada e historial crediticio, cuánto tiempo permanece el dato negativo según la ley peruana, y cómo usar la Ley 32327 para exigir la actualización de tu reporte en 10 días hábiles.
Juan Garate • Reevalúa
Tienes cuenta sueldo pero no historial crediticio: por qué el banco te sigue viendo como un desconocido
Recibir tu sueldo en una cuenta bancaria por años no construye historial crediticio. Te explicamos la diferencia entre ser cliente pasivo y sujeto de crédito, por qué el trabajador formal puede ser un invisible financiero, y cuál es el primer paso real para que el banco deje de verte como un desconocido.
Juan Garate • Reevalúa
Cómo subir tu score crediticio en 90 días: la ruta que nadie te cuenta (pero que sí funciona)
Plan completo de 90 días para mejorar tu score crediticio en Perú. Estrategias priorizadas, triage financiero y acciones concretas semana a semana para pasar de rechazo a aprobación. Con casos reales y metodología probada.
Juan Garate • Reevalúa
El Primer Paso del Éxito Financiero: Por Qué Conocer tu Pasado es la Única Forma de Asegurar tu Futuro
escubre por qué conocer tu historial crediticio es el primer paso indispensable para cualquier meta financiera en Perú y cómo obtenerlo por solo S/ 9.00.
Juan Garate • Reevalúa