Préstamo para jubilados: qué evalúan y qué límites hay


Redactor de contenidos financieros · Ver perfil y artículos
Hay una idea muy extendida y es falsa: que al jubilarte dejas de ser sujeto de crédito. No es así. La pensión es un ingreso, se puede demostrar con papeles y tiene una cualidad que muchos sueldos no tienen: no depende de que te renueven un contrato.
Lo que sí cambia es otra cosa, y casi nadie la explica bien. No es cuánto te prestan. Es durante cuánto tiempo. Y como la cuota y el plazo están atados, esa diferencia termina apareciendo en el monto por una puerta lateral que conviene entender antes de ir a ventanilla.
En corto:
- La pensión cuenta como ingreso. En estabilidad le gana a muchos sueldos, porque no se termina cuando vence un contrato.
- La edad no suele bloquear el monto: acorta el plazo. Y un plazo más corto sube la cuota, que es lo que en la práctica limita cuánto te aprueban.
- Desde el 9 de septiembre de 2025 el seguro de desgravamen dejó de ser obligatorio en créditos de consumo. Para un pensionista, esa decisión pesa más.
- Antes de pedir, revisa qué aparece a tu nombre y desde dónde partes Consulta tu score gratis antes de ir a ventanilla
Cómo se evalúa una pensión frente a un sueldo
Una entidad que evalúa está buscando un flujo: dinero que entra de forma previsible durante todo el plazo del crédito. Desde ese criterio, una pensión es buena materia prima. Llega todos los meses, es verificable con documentos y no está sujeta a que una empresa decida no renovarte.
Pero hay tres ajustes que sí cambian la conversación, y el primero es el que más sorprende.
El primero es el monto de referencia. La capacidad de pago se calcula sobre la pensión que cobras hoy, no sobre el sueldo que ganabas antes de jubilarte. Si tu pensión es la mitad de tu último sueldo, tu capacidad de endeudamiento también se ajusta a la mitad, aunque tu historial de treinta años sea impecable. Esto no es un castigo por la edad: es la misma regla que se aplica a cualquiera cuando cambia de ingreso.
El segundo es de qué tipo es tu pensión. Una pensión del sistema nacional o una renta vitalicia son flujos que están comprometidos de por vida. Un retiro programado, en cambio, se paga contra un saldo que se va consumiendo y que puede variar. Para una entidad que necesita saber si el flujo sigue existiendo en el mes cuarenta y ocho, esa diferencia importa, y es razonable que la pregunte.
El tercero es documental, y es donde más tiempo se pierde. Además de tu documento vigente, prepara la constancia o boleta de pensión de los últimos meses y la resolución que la otorga. Ir con la documentación completa evita la mitad de las idas y vueltas.
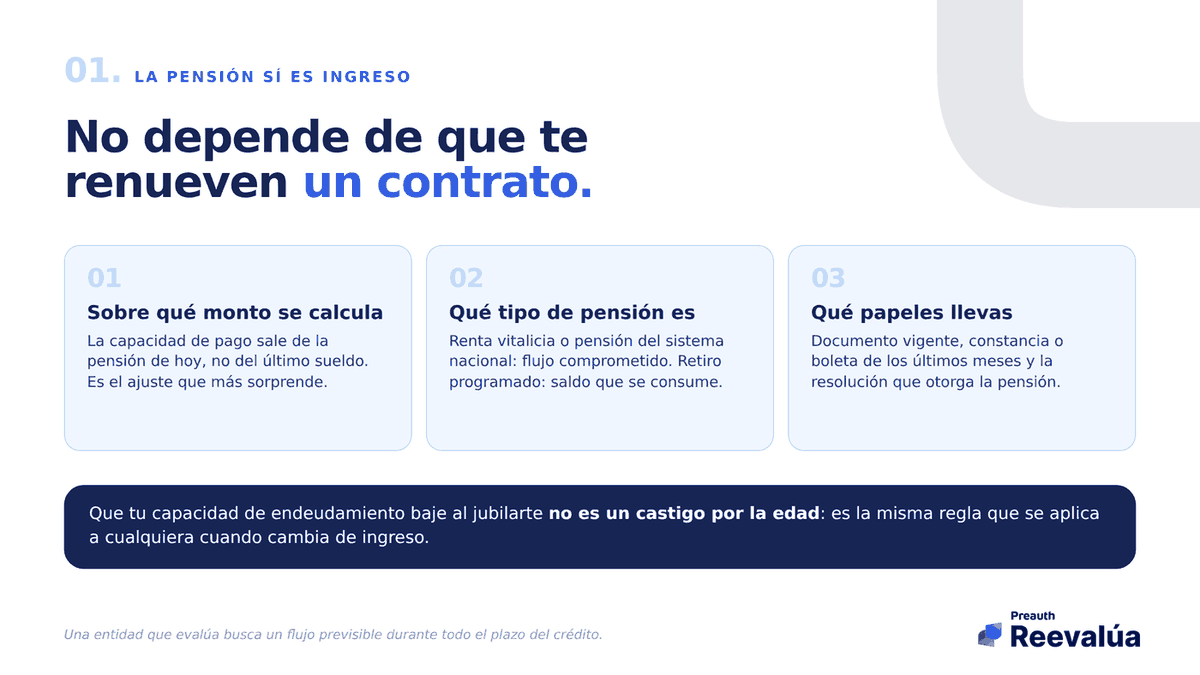
La pensión es un flujo estable. Lo que se ajusta es sobre qué monto se calcula.
Por qué la edad afecta el plazo y no tanto el monto
Aquí está el mecanismo que casi nunca se explica, y que resuelve la mayoría de las dudas.
Las entidades no evalúan tu edad de hoy. Evalúan tu edad al vencimiento del crédito. Por eso la misma persona puede recibir una respuesta muy distinta según el plazo que pida: a dos años entra sin problema, a cinco años ya no. No hay una norma que fije una edad tope; cada entidad la define en su propia política y no todas coinciden. Preguntar directamente cuál es el plazo máximo que te pueden dar ahorra semanas de intentos.
Y ahora la consecuencia, que es contraintuitiva: la edad sí termina afectando el monto, pero no por la puerta que todos miran. Lo hace a través del plazo.
Míralo con números. Supongamos que tu capacidad de pago admite una cuota de S/ 400 al mes y trabajemos con una tasa de ejemplo del 35% anual, solo para ilustrar la mecánica.
- A 48 meses, esa cuota de S/ 400 sostiene un préstamo de unos S/ 11.000.
- A 36 meses, sostiene unos S/ 9.400.
- A 24 meses, unos S/ 7.100.
- A 12 meses, unos S/ 4.100.
Es la misma persona, la misma pensión y la misma cuota mensual. Lo único que cambió fue el plazo, y el monto que califica se movió casi tres veces. Por eso, cuando a un pensionista le aprueban menos de lo que pidió, el motivo casi siempre está en el plazo máximo que le permitieron, no en una desconfianza sobre su capacidad de pago.
De ahí sale la pregunta útil para la ventanilla: no preguntes solo cuánto te prestan. Pregunta a qué plazo máximo, y recién entonces cuánto.
Las cifras son un ejemplo ilustrativo con una tasa supuesta. Cada entidad aplica su propia tasa y su propia política, y el cálculo real cambia con ellas. Para hacer tus propios números antes de ir:
Simulador de préstamo: cómo calcular tu cuota y el total
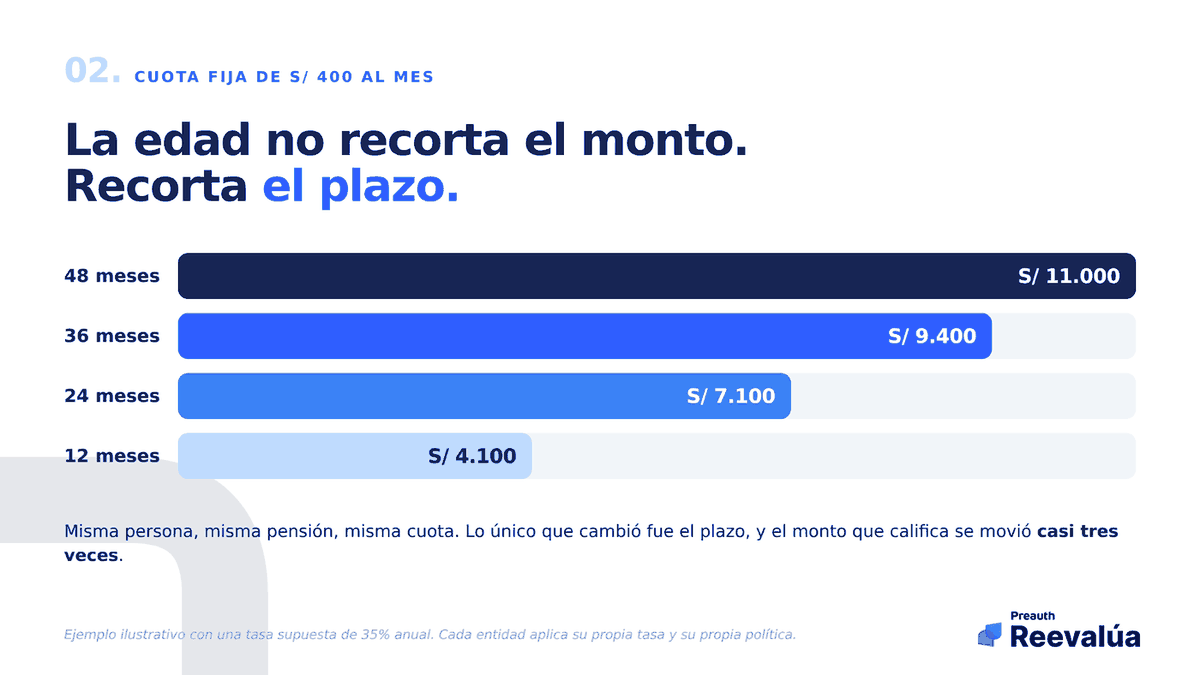
Misma persona, misma cuota. Lo único que cambió fue el plazo.
El seguro de desgravamen: qué cambió en septiembre de 2025
El seguro de desgravamen cubre el saldo de la deuda si el titular fallece antes de terminar de pagarla. En un crédito a jubilados siempre pesó más que en otros, por una razón sencilla: la prima se encarece con la edad, así que representa una porción mayor del costo total.
Hasta hace poco no había mucho que decidir. Eso cambió.
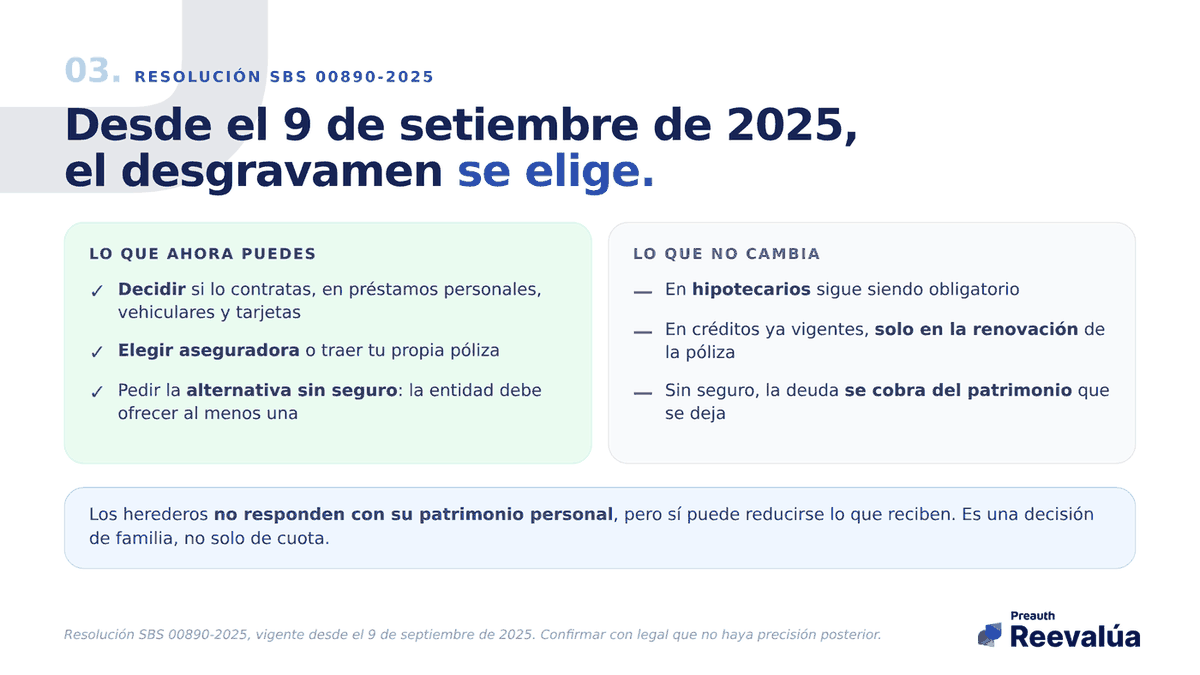
La Resolución SBS 00890-2025, vigente desde el 9 de septiembre de 2025, estableció que el seguro de desgravamen dejó de ser obligatorio en los créditos de consumo: préstamos personales, vehiculares y tarjetas de crédito. Sigue siendo obligatorio en los créditos hipotecarios. Además, las entidades deben ofrecer al menos una alternativa de crédito sin el seguro, y se eliminaron las comisiones por revisión del endoso de una póliza propia.
En la práctica, eso te deja tres cosas que antes no tenías: puedes decidir si lo contratas, puedes elegir con qué aseguradora, y puedes traer tu propia póliza sin que te cobren por revisarla.
Un detalle de aplicación que conviene tener claro: la norma rige para los créditos nuevos desde setiembre de 2025. Si tu crédito ya estaba vigente antes, no se puede retirar de inmediato; la vía es esperar la comunicación de renovación de la póliza, que suele ser anual, y decidir en ese momento.
Y ahora la otra cara, dicha con precisión y sin dramatismo, porque es la parte que una decisión así merece. Si eliges no contratar el seguro y el titular fallece con el crédito vigente, la deuda no desaparece: se cobra del patrimonio que deja el fallecido, antes de repartir la herencia. Los herederos no responden con su propio patrimonio, pero sí puede reducirse lo que reciben. Es decir, no es solo una decisión sobre la cuota de este mes: es una decisión que conviene conversar en familia.
La pregunta concreta para la ventanilla. Pide la cotización del mismo crédito de dos formas: con el seguro incluido y sin él. Con las dos cifras al lado puedes ver exactamente cuánto cuesta el seguro en tu caso, y recién ahí decidir. Sin comparar, la decisión se toma a ciegas.
Ahora se elige. Y elegir bien requiere tener las dos cotizaciones al lado.
Preguntas frecuentes
¿Me pueden rechazar solo por la edad?
No existe una norma que fije una edad tope para acceder a un crédito. Lo que existe es la política de cada entidad, que suele expresarse como una edad máxima al vencimiento del crédito. Por eso la respuesta más frecuente no es un rechazo, sino un plazo más corto del que pediste.
¿Sirve igual una pensión de la ONP que una de AFP?
Ambas son ingreso y ambas se documentan. La diferencia que sí mira una entidad no es el sistema, sino la modalidad: una renta vitalicia es un flujo comprometido de por vida, mientras que un retiro programado se paga contra un saldo que se va consumiendo. Eso puede influir en el plazo que te ofrezcan.
Mi crédito ya está vigente. ¿Puedo pedir que me quiten el desgravamen? La norma rige para créditos nuevos desde setiembre de 2025. En un crédito que ya estaba vigente, la vía es la renovación de la póliza: cuando la entidad comunique que el período está por vencer, ahí puedes decidir no renovarla.
¿Conviene contratar el seguro de desgravamen o no?
No hay una respuesta que sirva para todos, porque depende de tu situación patrimonial y familiar, y no es una decisión que deba tomar un artículo. Lo que sí puedes hacer siempre es pedir la cotización con y sin seguro, comparar el costo total de las dos y conversarlo con tu familia.
¿Reevalúa presta dinero a jubilados?
No. Reevalúa no presta, no desembolsa y no decide aprobaciones. Lo que hace es mostrarte tu información crediticia para que llegues a la conversación con la entidad sabiendo desde dónde partes.
Antes de la cita en la entidad
Dos datos cambian por completo esa conversación: saber qué dice tu historial y saber a qué plazo máximo puedes aspirar. El primero lo puedes revisar ahora mismo.
Consulta tu score gratis antes de ir a ventanilla
Contenido informativo. No es asesoría financiera. Cada entidad define sus propios requisitos, tasas y políticas.
Préstamo personal
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Requisitos para un préstamo personal en Perú 2026: la lista real (y cuáles son negociables)
No todos los requisitos para un préstamo personal pesan igual: unos son rígidos (DNI, mayoría de edad, capacidad de pago) que ninguna entidad perdona, y otros son flexibles (ingreso mínimo, antigüedad, calificación) que varían enormemente entre bancos, cajas y financieras. Te damos la lista real separando lo innegociable de lo negociable, para que toques la puerta correcta para tu perfil.
¿Cuál es el mejor banco o financiera para un préstamo?
No existe 'el mejor banco' universal para préstamos, porque cada entidad del sistema peruano se especializa en un perfil distinto. El mejor para un perfil sólido (un banco grande) no es el mejor para un independiente (una caja o financiera) ni para quien necesita rapidez (una fintech). Te explicamos por qué la pregunta correcta no es 'cuál es el mejor', sino 'cuál es el mejor para mi perfil', y cómo encontrarlo.
Me aprobaron un préstamo: ¿ahora qué? La guía de las primeras decisiones
Que te aprueben un préstamo no es el final: es el momento de tus decisiones más importantes. Antes de firmar, revisa la Hoja Resumen (TCEA, cronograma, comisiones, seguros y condiciones de pago anticipado); después, lo que define todo es pagar cada cuota a tiempo, porque cada préstamo bien pagado construye tu historial. Te guiamos paso a paso por el 'después de la aprobación' que casi nadie explica.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera