Tu reporte anota el atraso, nunca anota por qué pasó


Redactor de contenidos financieros · Ver perfil y artículos
Imagina dos personas con la misma deuda y el mismo atraso de treinta y cinco días. A la primera se le inundó el local y estuvo tres semanas sin poder abrir. La segunda se olvidó de pagar.
En el reporte de crédito, las dos líneas son idénticas.
No es un descuido del sistema. Un reporte crediticio tiene campos para la entidad, el tipo de crédito, el saldo, la fecha de corte y la clasificación. No tiene un campo para el motivo. Y esa ausencia, que suena administrativa, es la que decide cómo te van a mirar durante los próximos años.
En corto:
- Tu reporte registra los días de atraso, no la causa. Un desastre y un descuido dejan exactamente la misma marca.
- Desde el 27 de agosto de 2026 la SBS permite reprogramar créditos a quienes estén en zonas o sectores declarados en emergencia, sin que cuente como refinanciación y sin afectar la clasificación.
- La reprogramación se pide antes del atraso. Después ya hay días contados, y esos no se borran.
- La medida exige estar clasificado en Normal o con Problemas Potenciales. Si no sabes en cuál estás, no sabes si calificas Consulta tu score gratis y revisa tu clasificación actual
Por qué tu reporte no distingue un huaico de un olvido
La clasificación del deudor se define por días de atraso y por nada más. En créditos de consumo, la escala que fija la SBS es esta:
- Normal · de 0 a 8 días
- Con Problemas Potenciales · de 9 a 30 días
- Deficiente · de 31 a 60 días
- Dudoso · de 61 a 120 días
- Pérdida · más de 120 días
En un crédito hipotecario el margen es más ancho: hasta treinta días calendario antes de salir de Normal.
Mira otra vez las dos personas del inicio. Treinta y cinco días las pone a las dos en Deficiente. Misma casilla, misma lectura, misma consecuencia cuando pidan lo que sea el año que viene.
Y hay un detalle que lo hace más pesado: si tienes deudas en varias entidades, una mala clasificación en una puede arrastrar a las demás. Este artículo explica cómo funcionan los tramos y el contagio con más detalle:
Qué significa cada categoría del reporte y cómo se contagia
Aquí viene la parte que llama la atención. El sistema financiero sí sabe que el clima mueve la morosidad. Un estudio publicado en 2025 en la revista Data, que analizó ocho millones de registros y trescientas sesenta y siete mil operaciones de una entidad peruana regulada, incorporó las anomalías climáticas y los bloqueos de vías como variables para predecir morosidad, junto con la pandemia y la conflictividad social.
O sea: en el agregado, el sistema modela el clima. En tu línea del reporte, no aparece. Esa asimetría es exactamente el problema, y es también la razón de que exista la medida de la que trata la siguiente sección.
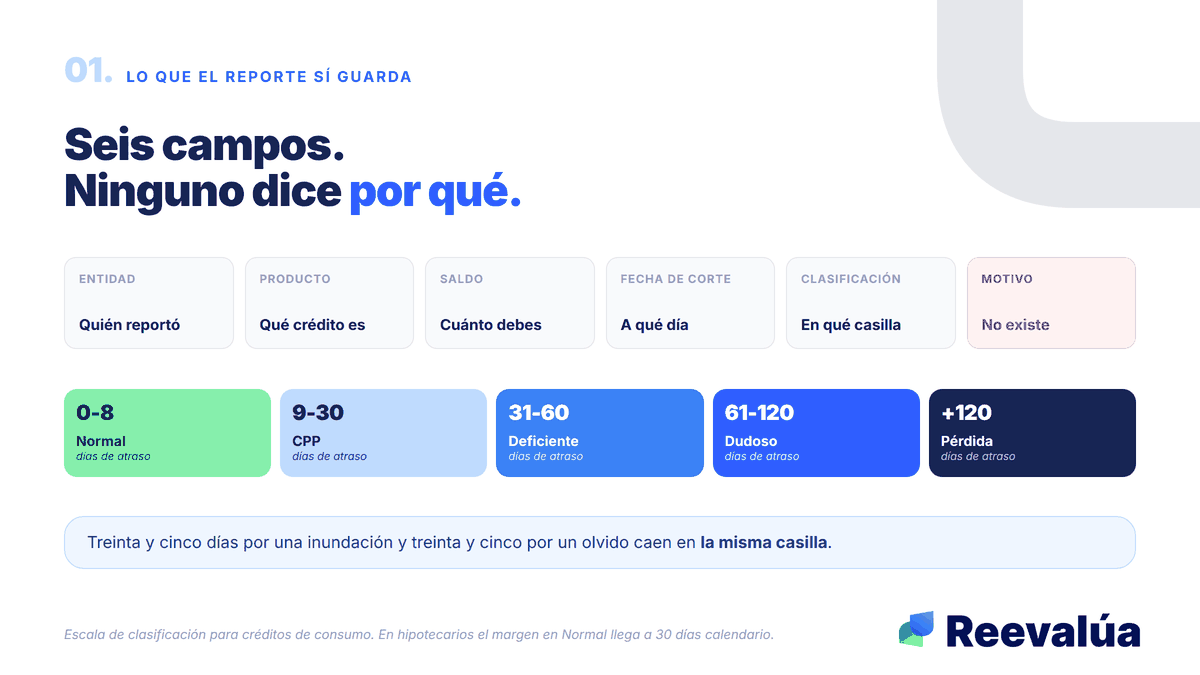
Seis campos, ninguno para el motivo. La casilla se define por días.
Lo que la SBS abrió en agosto y casi nadie está usando
El 27 de agosto de 2026, la Superintendencia de Banca, Seguros y AFP envió un oficio múltiple a las entidades del sistema financiero con medidas temporales para deudores afectados por el fenómeno de El Niño.
Lo esencial, en una frase: si estás en una zona geográfica o en un sector económico declarado en emergencia, puedes pedir que modifiquen las condiciones de tu crédito, y esa modificación no se considera refinanciación ni afecta tu clasificación crediticia.
Vale la pena separar las dos cosas, porque se confunden todo el tiempo y la diferencia es enorme.
Una refinanciación cambia las condiciones de un crédito porque el deudor ya no puede pagarlo como estaba pactado. Queda registrada. Marca el reporte.
Una reprogramación bajo estas condiciones cambia el cronograma porque ocurrió algo excepcional y temporal, no porque tu capacidad de pago se haya deteriorado de forma permanente. La SBS es explícita en que estas modificaciones no serán consideradas refinanciaciones cuando respondan a ese tipo de eventos.
Las condiciones que se conocen hasta ahora:
- Aplica a deudores en zonas o sectores con declaratoria de emergencia regional o sectorial
- Exige clasificación Normal o con Problemas Potenciales, es decir, buen comportamiento previo
- Permite ampliar hasta 6 meses el plazo en créditos minoristas, excluidos los hipotecarios
- En créditos agrícolas con plazo original de 6 meses o más, las cooperativas pueden ampliar hasta 9 meses
- Tolera hasta 30 días de atraso sin afectar la clasificación, frente a los 15 del régimen general
- Requiere evaluación individual documentada por la entidad y aceptación expresa por escrito del deudor
Fíjate en la tercera condición de la lista. Te exige estar en Normal o con Problemas Potenciales. Es decir, la puerta está abierta para quien todavía no se ha atrasado mucho, no para quien ya lleva meses. Es una medida preventiva disfrazada de medida de auxilio.
Reprogramar no es lo mismo que refinanciar, y confundirlas sale caro. Si en la conversación con tu entidad aparece la palabra refinanciación, pregunta de forma directa si tu caso entra en las medidas temporales por emergencia. Y pide que la respuesta quede por escrito, con la figura nombrada.
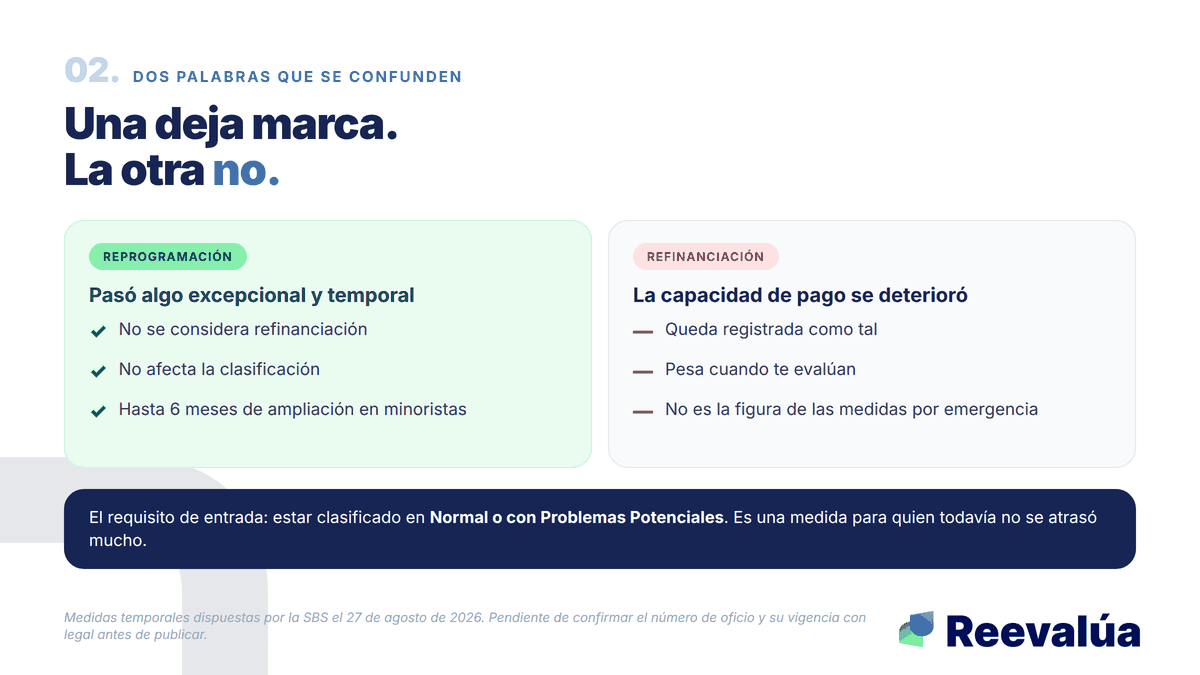
Dos palabras parecidas. Una deja marca en el reporte, la otra no.
La ventana: por qué se pide antes del atraso y no después
Aquí está el mecanismo que decide todo, y es de una lógica simple.
La reprogramación mueve una fecha que todavía no llegó. Si tu cuota vence el día veinte y el día quince pides que la muevan, no hubo atraso: hubo un cronograma nuevo acordado antes del vencimiento. No hay días que contar.
El atraso, en cambio, cuenta desde el día siguiente al vencimiento y no se detiene por buenas razones. Cuando ya pasaron treinta días y recién entonces pides la reprogramación, esos treinta días ya existen, ya movieron tu clasificación y ya se reportaron en el corte correspondiente. La reprogramación posterior puede ordenar lo que viene, pero no borra el tramo por el que ya pasaste.
Es el mismo principio del interés moratorio: pagar detiene el reloj, pero no deshace los días. Lo desarrollamos aquí:
Atrasarte un día: cuánto cuesta en dinero y en reporte
- URL https://reevalua.com/blog/interes-moratorio-penalidad-atraso-prestamo-peru
De ahí salen tres cosas para hacer esta semana, aunque todavía no te haya pasado nada.
Primero, averigua si tu distrito o tu sector tiene declaratoria de emergencia vigente. Las declaratorias se publican por decreto supremo y cambian; la entidad también puede confirmártelo.
Segundo, revisa en qué clasificación estás hoy. No es un detalle: es el requisito de entrada de toda la medida. Si ya saliste de Normal y de Problemas Potenciales, esta puerta no aplica para ti y conviene saberlo antes de hacer la cola.
Tercero, si vas a pedirla, hazlo antes del vencimiento y pide el cronograma nuevo por escrito antes de aceptar. Comparar el total a devolver antes y después es una cuenta de dos minutos que casi nadie hace.
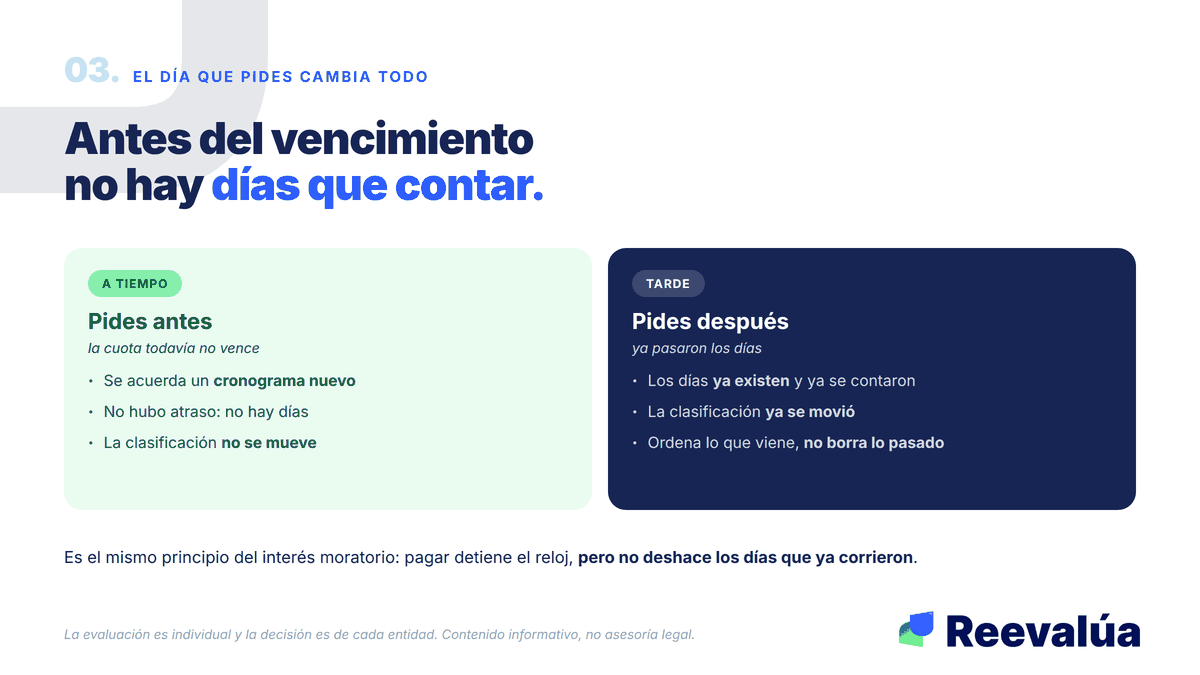
Antes del vencimiento no hay días que contar. Después, ya los hay.
Preguntas frecuentes
¿La reprogramación aparece en mi reporte?
La modificación de cronograma bajo estas medidas temporales no se considera refinanciación, y la SBS estableció que no debe afectar la clasificación crediticia. Una refinanciación común sí queda registrada y sí pesa cuando te evalúan.
¿Aplica también a mi crédito hipotecario?
La ampliación de hasta seis meses corresponde a créditos minoristas y excluye los hipotecarios. Si tu caso es hipotecario, pregunta en tu entidad qué alternativa existe, porque el tratamiento es distinto.
¿Me dejan de cobrar intereses durante esos meses?
No. Reprogramar no es condonar. El crédito sigue corriendo y el interés también. Por eso el cronograma nuevo puede tener un total a devolver mayor que el original: pide los dos números y compáralos antes de firmar.
¿Cómo sé si mi zona está declarada en emergencia?
Las declaratorias se aprueban por decreto supremo, se publican y tienen plazo de vigencia. Tu entidad puede confirmarte si tu zona o tu sector está dentro del alcance de las medidas.
¿Reevalúa tramita la reprogramación por mí?
No. Reevalúa no presta, no reprograma, no negocia con entidades y no decide aprobaciones. Lo que hace es mostrarte en qué clasificación estás hoy, que es justamente el requisito de entrada de esta medida, para que sepas si calificas antes de ir.
Empieza por saber en qué casilla estás
Toda esta medida se apoya en un dato que la mayoría de la gente no conoce de sí misma: su clasificación actual. Normal o con Problemas Potenciales abre la puerta. Cualquier otra la cierra.
Consulta tu score gratis y revisa tu clasificación actual
Contenido informativo. No es asesoría legal ni financiera. Cada entidad evalúa cada caso de forma individual.
Reporte de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Me atrasé 2 días en el pago: ¿ya afecta mi score?
Con dos días de atraso sigues en Normal: el límite está en 8 días calendario. Pero los intereses moratorios corren desde el vencimiento. Aquí la escala completa y la diferencia si tu crédito es hipotecario.
Tu reporte dice "Normal" pero sale en rojo: qué significa cada categoría
El color de la pantalla y la categoría del deudor son dos cosas distintas. Aquí qué significa Normal, CPP, Deficiente, Dudoso y Pérdida, qué hacer en cada una, y cuándo una deuda arrastra a las demás.
¿Cada cuánto se actualiza tu reporte en la central de riesgo? La respuesta exacta y por qué importa
Tu reporte en la central de riesgo se actualiza, como regla general, una vez al mes. Pero desde la Ley 32327 (agosto 2025), si pagas una deuda tienes derecho a una actualización en días hábiles, no en un mes. Te explicamos los plazos exactos, qué dispara un cambio y cuándo conviene revisar tu reporte.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera