

central de riesgo
17 artículos

Deuda castigada: qué significa y qué pasa después
Que una deuda esté castigada no significa que desapareció. Significa algo muy distinto, y entenderlo cambia cómo la negocias.
Juan Garate • Reevalúa
Hay un error en tu reporte: cómo reclamar paso a paso
Un dato incorrecto en tu reporte no se corrige solo. Hay una ruta formal, y funciona mejor si la recorres con evidencia.
Juan Garate • Reevalúa
Le salieron dos deudas que nunca pidió: la guía de qué hacer cuando usan tu DNI
Encontraste deudas que no reconoces en tu historial. Esta es la guía de qué hacer, en orden: confirmar el detalle exacto, documentar todo, y reclamar con evidencia concreta, no con sospecha.
Juan Garate • Reevalúa
Pagué toda mi deuda y sigo en Infocorp: por qué pasa y en cuánto se borra
Pagaste tu deuda y tu historial sigue igual. Desde agosto de 2025 la ley obliga a las entidades a actualizarlo en máximo 7 días hábiles. Aquí te explicamos cómo confirmarlo y qué hacer si no se cumplió.
Juan Garate • Reevalúa
Antes del Día del Niño: revisa si una deuda olvidada te complica el fin de semana
Este domingo es Día del Niño y ya tienes la lista de gastos lista. Antes de sacar la tarjeta, revisa con el Reporte si no hay una deuda olvidada dando vueltas — de esas que uno cree que ya quedaron atrás pero siguen ahí.
Juan Garate • Reevalúa
Reporte gratis vs. reporte completo: qué ves en cada uno y cuál necesitas
Sí existen reportes crediticios gratuitos en Perú y son legítimos: el del regulador te da tus deudas del sistema financiero y tu calificación oficial, gratis por semestre. Pero no incluye score numérico ni deudas comerciales. Te explicamos los límites reales de cada opción, cuándo lo gratuito alcanza y cuándo necesitas la foto completa antes de una decisión importante.
Juan Garate • Reevalúa
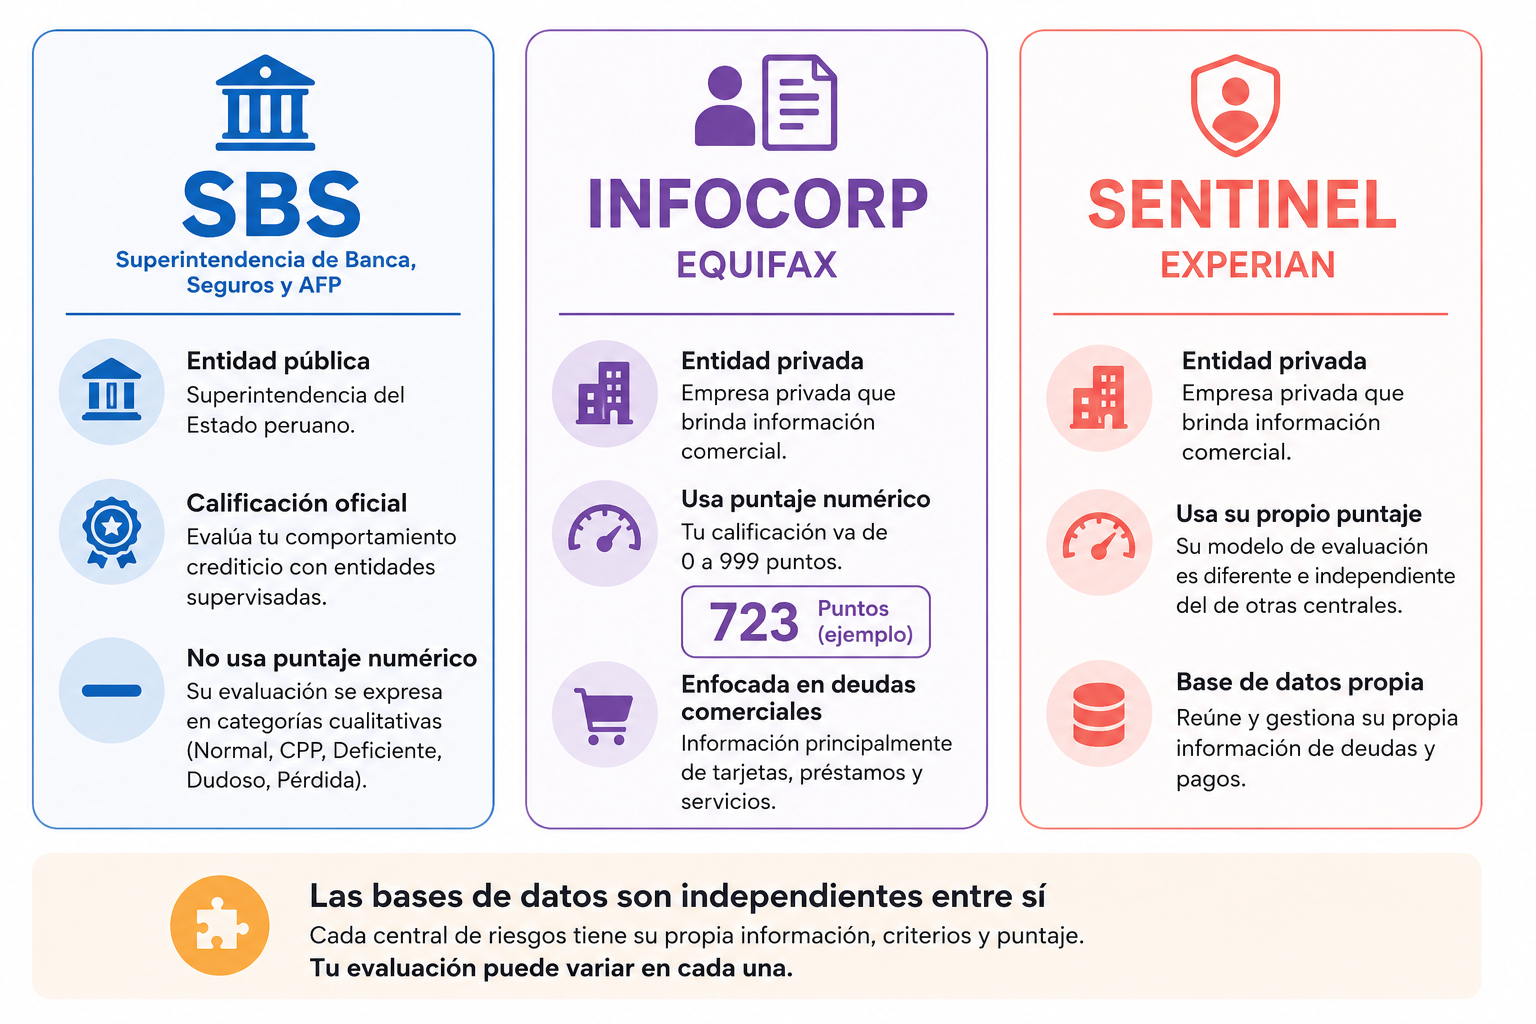
Estoy limpio en Infocorp pero salgo mal en Sentinel: por qué tu historial no coincide
Infocorp y Sentinel no son la misma base de datos: Infocorp pertenece a Equifax y Sentinel es operada por Experian, son empresas independientes con fuentes propias, scores propios y bases que no se comparten. Por eso estar limpio en una no garantiza estarlo en la otra. Te explicamos de dónde salen las discrepancias, por qué te pueden costar un rechazo, y qué hacer al respecto.
Juan Garate • Reevalúa
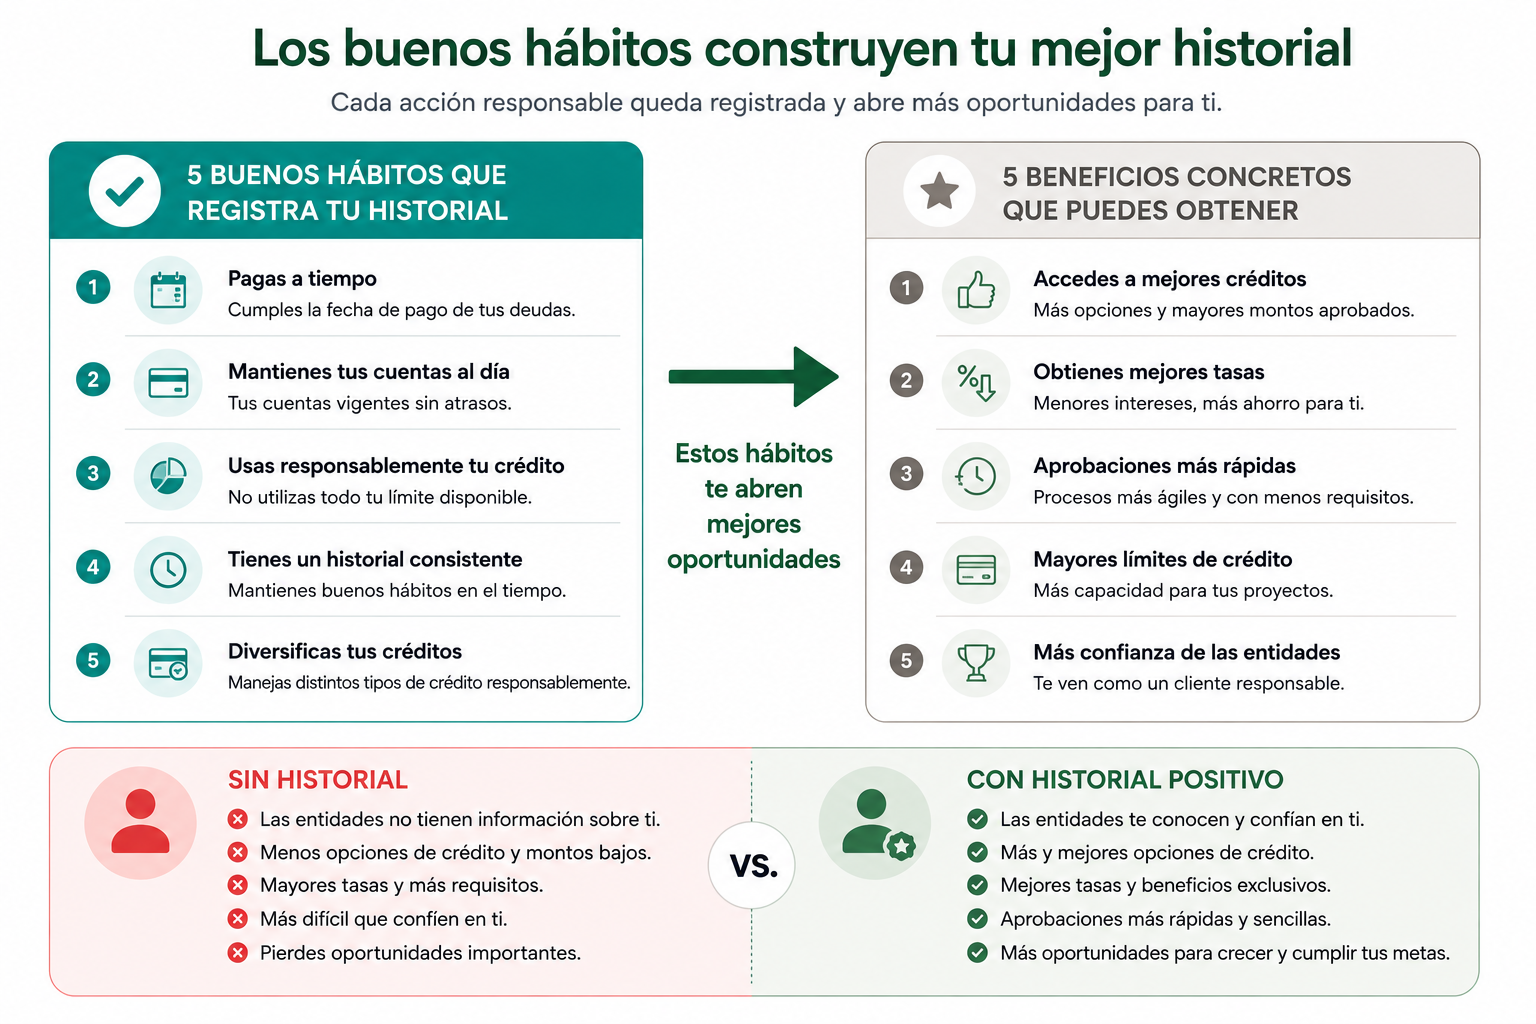
Tu historial también tiene cosas buenas: qué información positiva registra (y por qué te conviene)
Tu historial crediticio no registra solo lo negativo: guarda tu puntualidad de pago, la antigüedad de tus cuentas, tus créditos bien terminados, tu uso responsable del crédito y la variedad de productos que manejas. Es un currículum financiero, no un prontuario. Te explicamos qué activo has construido sin darte cuenta y cómo usarlo a tu favor.
Juan Garate • Reevalúa
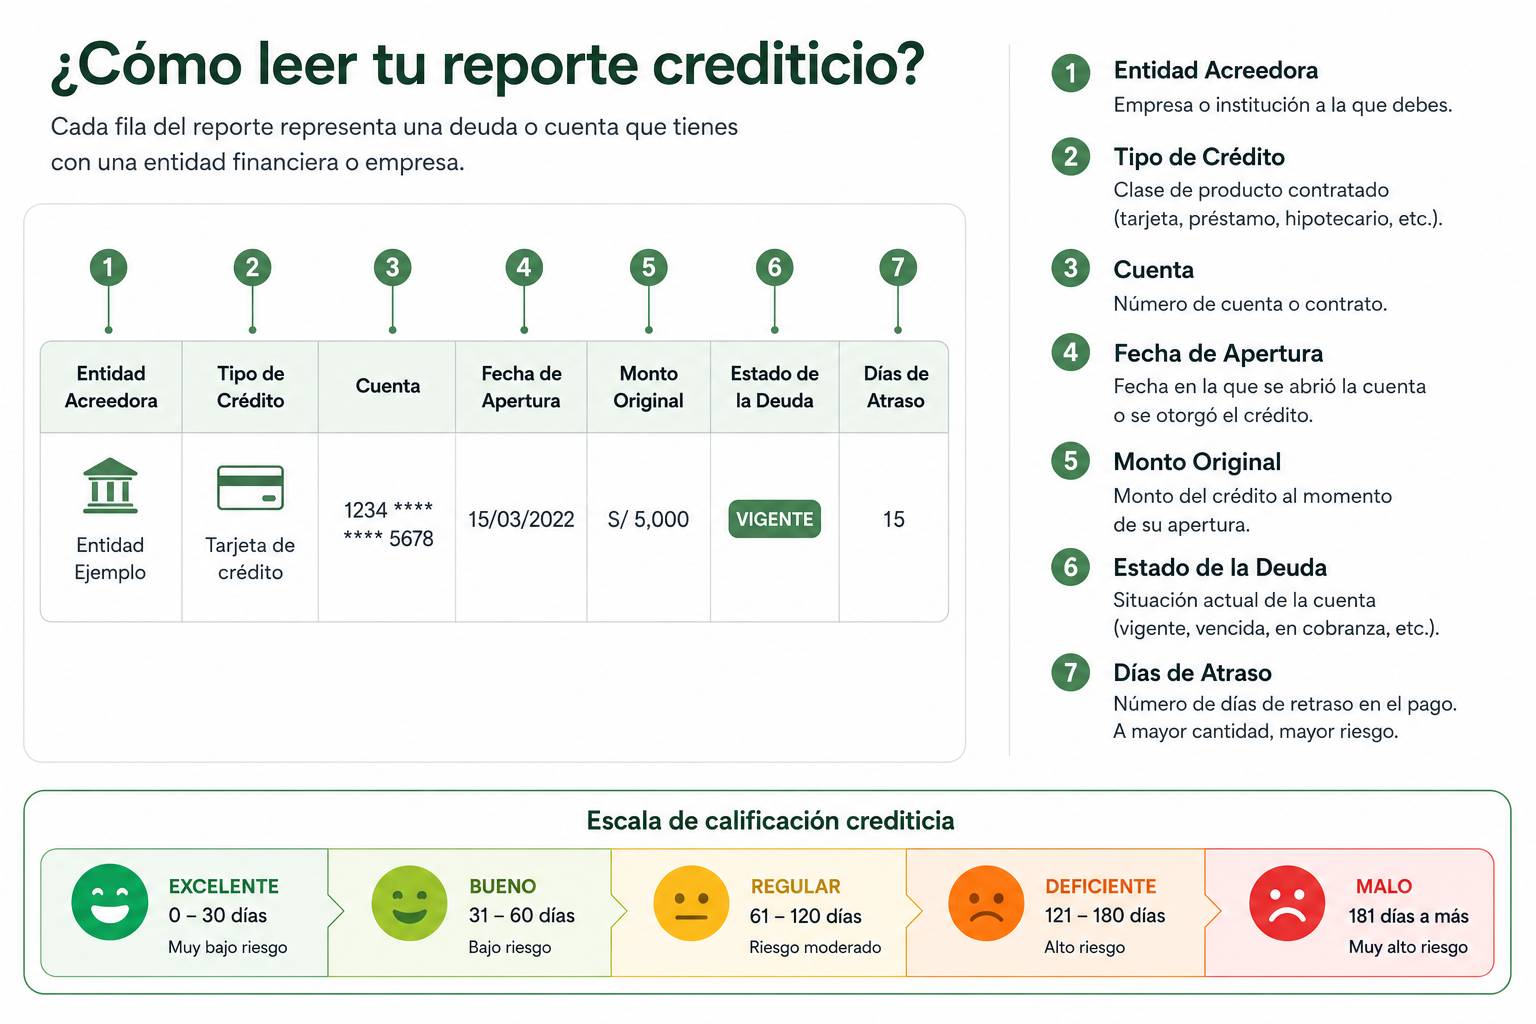
Consulté mi reporte crediticio y no entiendo nada: cómo leerlo línea por línea
Descargaste tu reporte crediticio y lo cerraste sin entenderlo. Te lo traducimos campo por campo: la entidad, el tipo de crédito, el saldo, la calificación (Normal, CPP, Deficiente, Dudoso, Pérdida), los días de atraso, las líneas no utilizadas y quién consultó tu historial. Más el orden de lectura de 5 minutos y qué hacer exactamente si encuentras un error.
Juan Garate • Reevalúa
Central de riesgo: qué es, cómo funciona y quién ve tu información
Una central de riesgo es la base de datos que registra tu historial crediticio: qué debes, con quién y cómo pagas. En Perú hay una pública (SBS) y varias privadas (Infocorp, Experian) que suman deudas comerciales y de telefonía. Tu información la consultan bancos, tiendas, telecos e incluso arrendadores. Te explicamos cómo funciona el sistema y por qué te conviene mirarla tú primero.
Juan Garate • Reevalúa
¿Qué es Infocorp y por qué TODOS estamos ahí (incluso si pagas bien)?
Infocorp no es una 'lista negra': es la central de riesgo privada más conocida del Perú, y registra el historial crediticio de TODOS los que alguna vez tuvieron un crédito —hayan pagado bien o mal—. Estar ahí con buen historial es incluso positivo. Te explicamos qué es realmente, la diferencia con la SBS, y por qué 'salir de Infocorp' es una pregunta mal planteada.
Juan Garate • Reevalúa
Qué pasa realmente si dejas de pagar tu tarjeta: las 5 etapas, mes a mes
Dejar de pagar tu tarjeta desata un proceso con etapas ordenadas y predecibles: intereses moratorios (día 1), reporte a centrales y caída del score (primeros meses), cobranza intensa, carta notarial, y solo al final —tras un juicio— el posible embargo. Te damos la línea de tiempo completa, mes a mes, para que sepas en qué punto estás y actúes a tiempo.
Juan Garate • Reevalúa
Estás en Infocorp y necesitas un préstamo: qué opciones REALES tienes (y cuáles evitar)
Sí se puede acceder a un préstamo estando reportado en una central de riesgo, pero tus opciones cambian y hay que distinguir las legales de las trampas. Te explicamos con honestidad qué alternativas reales tienes —cajas flexibles, préstamos con garantía, fintech, compra de deuda— y cuáles evitar aunque la urgencia grite: informales, 'solo con DNI' y pagos por adelantado.
Juan Garate • Reevalúa
Cómo subir tu score crediticio en 90 días: el plan real, paso a paso (Perú 2026)
Tu score crediticio sí se puede subir en 90 días, pero no pagando todo ni al azar: se sube pagando estratégicamente. Te damos el plan real en tres fases —diagnóstico, ataque quirúrgico y consolidación— con las 5 palancas que mueven tu puntaje, qué pagar primero y cuántos puntos puedes esperar realmente.
Juan Garate • Reevalúa
¿Cada cuánto se actualiza tu reporte en la central de riesgo? La respuesta exacta y por qué importa
Tu reporte en la central de riesgo se actualiza, como regla general, una vez al mes. Pero desde la Ley 32327 (agosto 2025), si pagas una deuda tienes derecho a una actualización en días hábiles, no en un mes. Te explicamos los plazos exactos, qué dispara un cambio y cuándo conviene revisar tu reporte.
Juan Garate • Reevalúa
¿Cuántas deudas tienes a tu nombre sin saberlo? El fraude silencioso que destruye tu historial
En 2024 se reportaron más de 10,000 denuncias por suplantación de identidad en Perú. Muchas víctimas lo descubren cuando les niegan un crédito. Te explicamos cómo ocurre el fraude crediticio silencioso, qué registra tu reporte y la ruta exacta para detectarlo y resolverlo.
Juan Garate • Reevalúa

Monetiza: Mercedes Aráoz lanza la primera central de riesgo para personas (con tu DNI y gratis)
Monetiza transforma la accesibilidad a la información financiera para todos los peruanos.
Juan Garate • Reevalúa