¿Cada cuánto se actualiza tu reporte en la central?

Redactor de contenidos financieros · Ver perfil y artículos
Pagaste. Tienes el comprobante. Entras a mirar tu reporte y sigue igual que la semana pasada.
La pregunta que escribes en Google es "cada cuánto se actualiza la central de riesgo". La que tienes en la cabeza es otra: ¿cuándo desaparece lo mío?
En corto
- Las centrales no se actualizan en tiempo real: trabajan con cortes periódicos que reportan las entidades.
- Por eso hay un desfase normal entre el día que pagas y el día que tu reporte lo refleja.
- Si pagaste y pediste la constancia, el plazo de la entidad para regularizar es de 7 días hábiles desde tu solicitud, no desde el pago.
- Y hay una fecha concreta que responde tu caso: a qué corte corresponde la información que estás viendo. Revisa tu reporte completo.
Por qué no se actualiza el mismo día
Una central de riesgo no observa tus movimientos en vivo. Recibe información de las entidades en cortes periódicos, y publica lo que le llega en ese envío.
Eso significa que entre tu pago y el cambio en tu reporte hay dos esperas encadenadas: la que tarda la entidad en reportar el cambio, y la que tarda la central en publicarlo.
No es un error del sistema ni mala fe de nadie. Es cómo funciona. El problema aparece cuando no sabes en qué punto de esa cadena estás, porque entonces no puedes distinguir una espera normal de un caso que ya toca reclamar.
Cómo saber en qué fecha se actualizó tu reporte
Hasta aquí la regla general. El problema es que la regla general no te sirve para tu caso, y tu caso es el único que te importa.
Porque "se actualiza mensualmente" puede significar cosas muy distintas según el día en que preguntes:
- Si pagaste el 2 y el corte de tu entidad fue el 30 del mes anterior, vas a ver el saldo viejo durante semanas. Es normal y no significa que algo salió mal.
- Si pagaste el 28 y el corte es a fin de mes, puede reflejarse en días.
- Y si ya pasaron dos cortes completos y sigue igual, ahí sí hay algo que reclamar.
La diferencia entre esperar tranquilo y reclamar no es la regla. Es una fecha: a qué corte corresponde la información que estás viendo.
Las tres fechas que necesitas tener juntas
- La fecha de tu pago. Con comprobante. Sin esto no hay reclamo posible.
- La fecha de tu solicitud de constancia. Desde ahí corre el plazo de la entidad, no desde el pago. Son 7 días hábiles: sábados, domingos y feriados no cuentan.
- La fecha de corte del reporte que estás mirando. Esta es la que casi nadie revisa, y es la que te dice si estás viendo información vieja o actual.
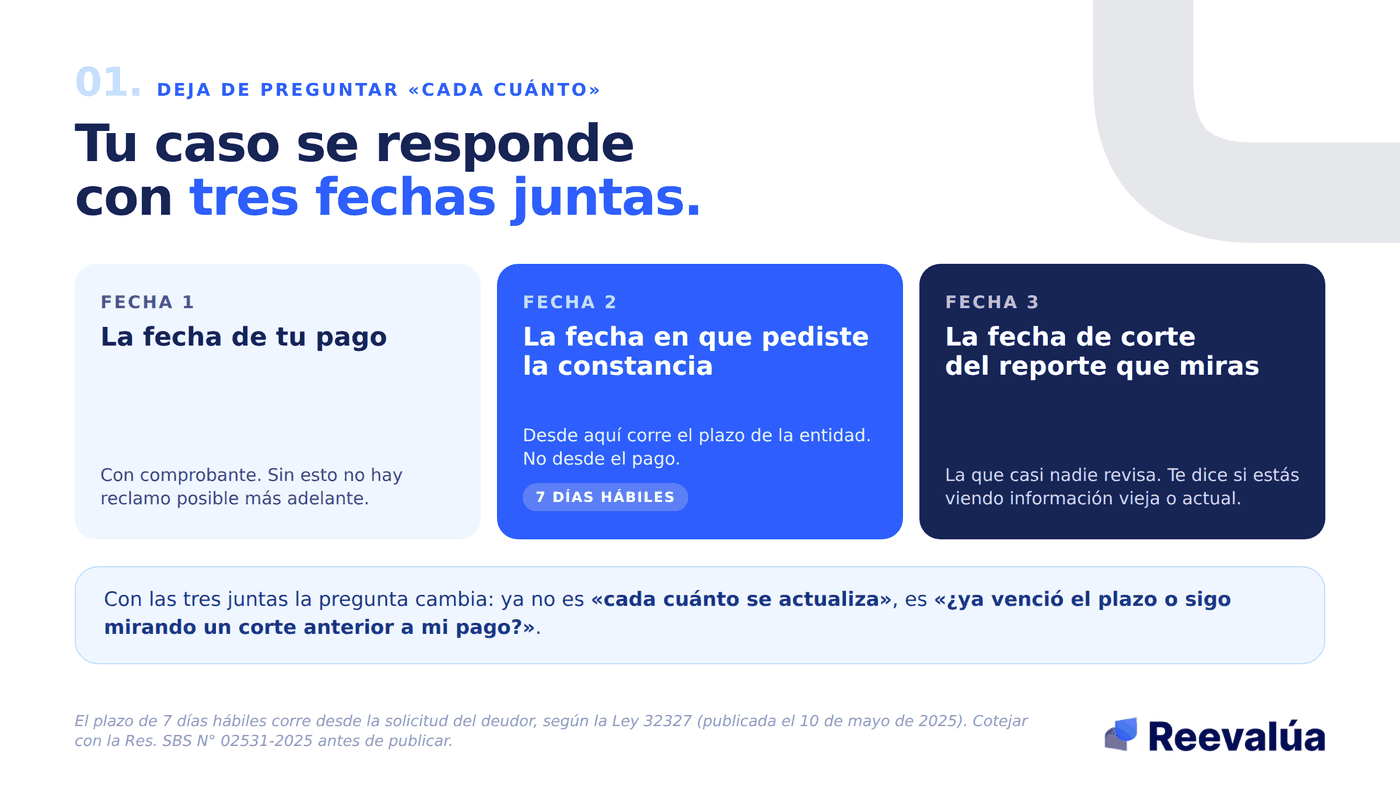
Con las tres fechas juntas, la pregunta deja de ser cuándo se actualiza y pasa a ser si ya venció el plazo.
Con esas tres fechas juntas, la pregunta deja de ser "cada cuánto se actualiza" y pasa a ser algo que puedes responder tú mismo: ¿ya pasó el plazo, o todavía estoy mirando un corte anterior a mi pago?
Si la fecha de corte que ves es anterior a tu pago, no hay nada que reclamar todavía. Estás mirando una foto tomada antes.
Esperar o reclamar: las dos situaciones
Con la misma cantidad de días transcurridos puedes estar en dos escenarios completamente distintos.
Situación A. La fecha de corte es anterior a tu pago. Estás mirando una foto tomada antes de que pagaras, y el saldo viejo es el que corresponde a ese corte. No hay nada que reclamar todavía.
Situación B. Ya pasaron dos cortes completos y sigue igual. Pagaste, pediste la constancia, venció el plazo de días hábiles y la información no cambió. Aquí sí tienes con qué reclamar.
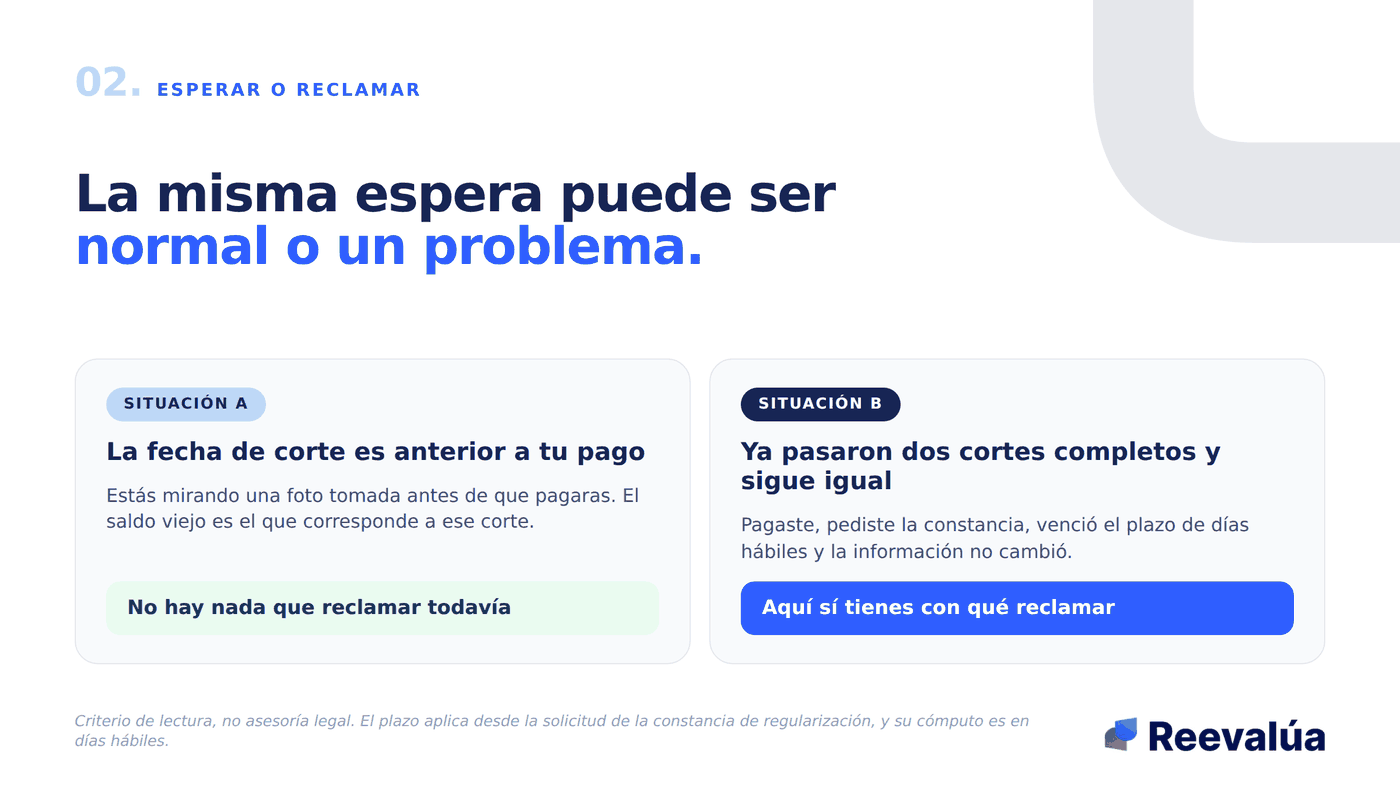
La misma espera puede ser completamente normal o un caso que ya toca reclamar. La fecha de corte lo define.
Qué hacer en cada caso
- Si estás en la situación A, espera al siguiente corte y vuelve a revisar. Guarda el comprobante mientras tanto.
- Si estás en la situación B, reúne las tres fechas y reclama ante la entidad. Con la constancia de no adeudo tienes la evidencia formal.
- Si además el reporte muestra algo que no reconoces, ese es un caso distinto y tiene su propia vía.
Preguntas frecuentes
¿Cada cuánto se actualiza exactamente?
Depende de la entidad que reporta y de su fecha de corte. Por eso la respuesta útil no es una frecuencia general, sino la fecha del corte que estás viendo.
¿El plazo de 7 días corre desde que pagué?
No. Corre desde que solicitas la constancia de regularización, y se cuenta en días hábiles.
Pagué y mi categoría no mejoró. ¿Está mal?
No necesariamente. Pagar cierra la deuda, pero el antecedente de lo que ocurrió tiene su propio calendario. Lo desarrollamos en este artículo sobre el reporte negativo ya pagado.
¿Reevalúa acelera la actualización?
No. Reevalúa no reporta a las centrales ni modifica lo que reportan las entidades. Lo que hace es mostrarte en qué estado está tu información.
Pagué todo y sigo apareciendo. ¿Por qué?
Es la situación más frecuente y tiene varias causas posibles. Están explicadas en pagué mi deuda y sigo en Infocorp.
La fecha que responde tu caso
La periodicidad general la acabas de leer. Lo que no está en ningún artículo es a qué corte corresponde tu información hoy, qué entidad reportó qué, y con qué saldo.
Revisa tu reporte completo y compara las fechas
Si todavía no sabes qué tienes a tu nombre, empieza por el score: es gratis y solo necesitas tu DNI.
Consolidación de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Cuánto debo en total? Cómo sumar todas tus deudas cuando ni tú lo sabes
Miles de peruanos viven con una cifra fantasma: saben que deben, pero nunca vieron el número exacto. Tu deuda total se reparte entre lo financiero (bancos, cajas, tarjetas) y lo no financiero (tiendas, telefonía, servicios), y el reporte de la SBS solo muestra lo primero. Te explicamos cómo llegar a tu cifra real paso a paso, y por qué el número —por grande que sea— es lo único que convierte el miedo en un plan.
¿Me pueden embargar el sueldo? La cifra exacta en 2026
El límite legal, en números claros para 2026. Y la pregunta más útil que casi nadie se hace antes de que llegue una notificación.
¿Y si tu deuda vencida se cierra por una fracción? Cómo funciona una negociación
Cuando una entidad castiga una deuda, recuperar una parte le conviene más que no recuperar nada. Ahí nace el margen para negociar. Un caso real y lo que debe estar por escrito antes de pagar.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera