Reprogramar tu crédito por emergencia: cómo se pide


Redactor de contenidos financieros · Ver perfil y artículos
Hay una diferencia grande entre saber que algo existe y saber cómo se pide. La medida de la SBS que permite mover el cronograma de tu crédito lleva vigente desde finales de agosto, y la mayoría de la gente que califica no la ha usado.
Esta guía es la parte operativa: quién califica, cómo verificarlo, qué llevar, qué preguntar y qué revisar antes de aceptar el cronograma nuevo. Lo que le pasa a tu historial cuando la pides —que es la razón de fondo para hacerlo— lo explicamos aparte.
Una aclaración antes de seguir, porque importa. Lo que viene sirve para que llegues preparado a la conversación, no para que decidas solo. El alcance exacto de la medida y su aplicación a tu caso los determina tu entidad, y conviene revisarlos con un asesor antes de firmar nada. Aquí te damos las preguntas; las respuestas que valen para ti salen de ahí.
En corto:
- Son dos requisitos a la vez: estar en zona o sector con declaratoria de emergencia, y estar clasificado en Normal o con Problemas Potenciales.
- Se pide antes del vencimiento. Después ya hay días contados y la reprogramación no los borra.
- Que califiques no obliga a la entidad a aprobarla: la evaluación es individual y documentada, y el alcance para tu caso lo confirman ellos o tu asesor.
- El requisito de clasificación es el que más gente desconoce de sí misma Consulta tu score gratis y revisa en qué clasificación estás
Quién califica y cómo saber si tu zona está declarada
Los dos requisitos se cumplen juntos o no se cumple ninguno.
El primero es la declaratoria. Tienes que estar en una zona geográfica o en un sector económico con declaratoria de emergencia vigente. Dos precisiones que ahorran una ida en vano.
Las declaratorias geográficas casi nunca abarcan una región completa: se aprueban por distritos o provincias, y una parte de tu región puede estar dentro y otra fuera. Se aprueban por decreto supremo, se publican y tienen plazo de vigencia, normalmente de sesenta días, que puede prorrogarse. Y las declaratorias sectoriales funcionan aparte: aunque tu distrito no esté en la lista, tu actividad económica puede estarlo.
La forma corta de verificarlo es preguntar directamente en tu entidad si tu caso está dentro del alcance de las medidas temporales por el fenómeno de El Niño. Ellos tienen el listado vigente y es la respuesta que cuenta. Si trabajas con un asesor financiero, llévale esa consulta también: la lectura de si tu actividad entra en una declaratoria sectorial no siempre es evidente.
El segundo requisito es tu clasificación crediticia. La medida está pensada para deudores con buen comportamiento previo: exige estar en Normal o con Problemas Potenciales. En la práctica eso significa que la puerta está abierta para quien todavía no acumuló muchos días de atraso, y cerrada para quien ya lleva meses.
Es el requisito que más gente desconoce de sí misma, y es el que decide si vale la pena hacer el trámite. Aquí explicamos qué significa cada casilla y por qué esta medida protege tu historial:
Tu reporte anota el atraso, nunca anota por qué pasó
Y una advertencia para que no haya sorpresas: cumplir los dos requisitos no obliga a nadie a aprobarte nada. La SBS exige que cada entidad haga una evaluación individual y documentada, y verifique que la situación excepcional efectivamente afectó tus ingresos. Puedes calificar y aun así recibir un no.
Nada de esto reemplaza una consulta. Este artículo describe cómo está planteada la medida en términos generales; cómo aplica a tu crédito, con tu tasa y tu clasificación, es una conversación con tu entidad o con un asesor.
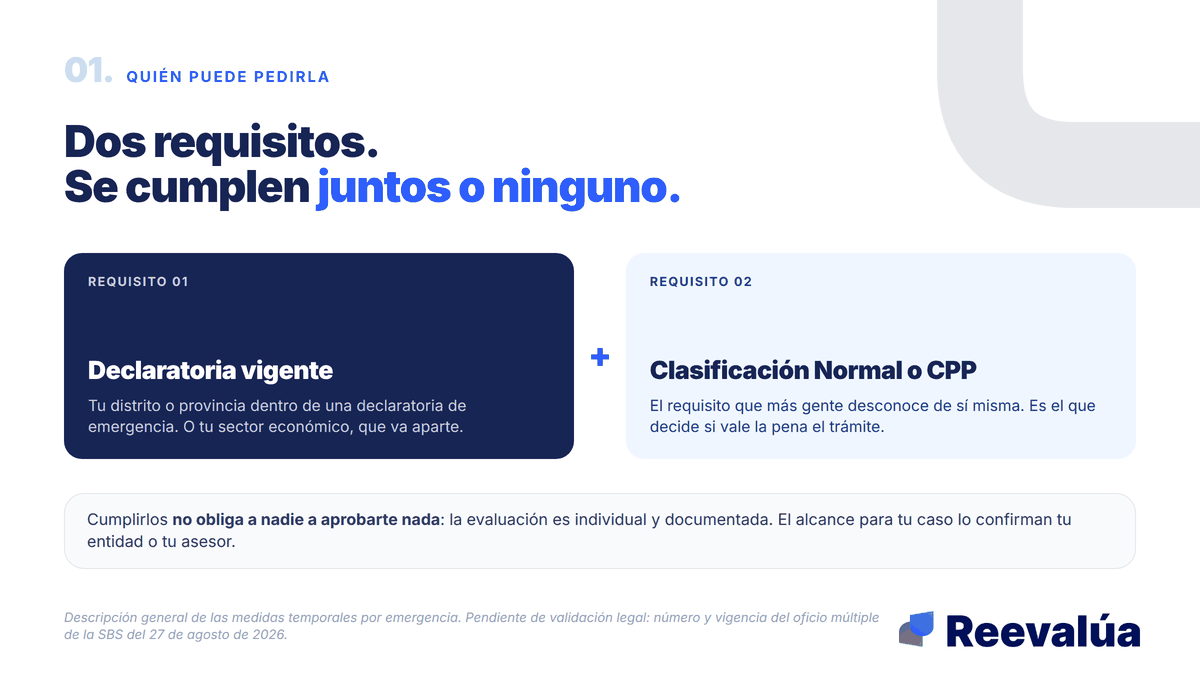
Los dos se cumplen juntos. Con uno solo no alcanza.
El trámite: qué llevar y qué pedir por escrito
El orden importa más que la velocidad.
Lo primero, y es lo único que no se puede corregir después: hazlo antes del vencimiento de la cuota. Una reprogramación pedida el día quince sobre una cuota que vence el veinte no genera ningún día de atraso. La misma reprogramación pedida el día veinticinco llega cuando ya hay cinco días contados.
Lo segundo es juntar con qué sustentar. No existe una lista oficial pública de documentos, porque cada entidad define la suya, así que el primer paso real es preguntar cuál es la de la tuya. Lo que suelen pedir apunta siempre a lo mismo: probar que la situación excepcional te afectó a ti. Ten a la mano tu documento de identidad vigente, lo que acredite que estás dentro de la declaratoria, y la evidencia de la afectación —fotos del daño, constancias, o los papeles que muestren la caída de tus ingresos: boletas si eres dependiente, estados de cuenta o comprobantes si trabajas por tu cuenta.
Lo tercero es el canal, que también lo define cada entidad: puede ser la app, la banca por internet, el teléfono o la oficina. Da igual cuál uses con una condición innegociable, y es que salgas con un número de solicitud o de expediente.
Lo cuarto es qué pedir por escrito antes de aceptar nada. Tres cosas:
- Que la respuesta nombre la figura: modificación contractual por evento excepcional y temporal, no refinanciación
- El cronograma nuevo completo, con todas las cuotas y el total a devolver
- La confirmación de que la modificación no afecta tu clasificación crediticia
Si en la conversación aparece la palabra refinanciación, pregunta de forma directa si tu caso entra en las medidas temporales por emergencia. No es lo mismo y la diferencia queda en tu reporte durante años.
Sobre la diferencia conceptual entre las dos figuras, y cuándo conviene cada una fuera de un contexto de emergencia, este artículo la desarrolla:
Refinanciar o consolidar: la diferencia que puede ahorrarte
Sin número de solicitud, el trámite no existe. Una llamada sin código es una conversación. Anota la fecha, el canal y el número que te den, y guárdalo. Si más adelante hay una discrepancia sobre cuándo pediste la reprogramación, ese número es lo único que prueba que la pediste antes del vencimiento.
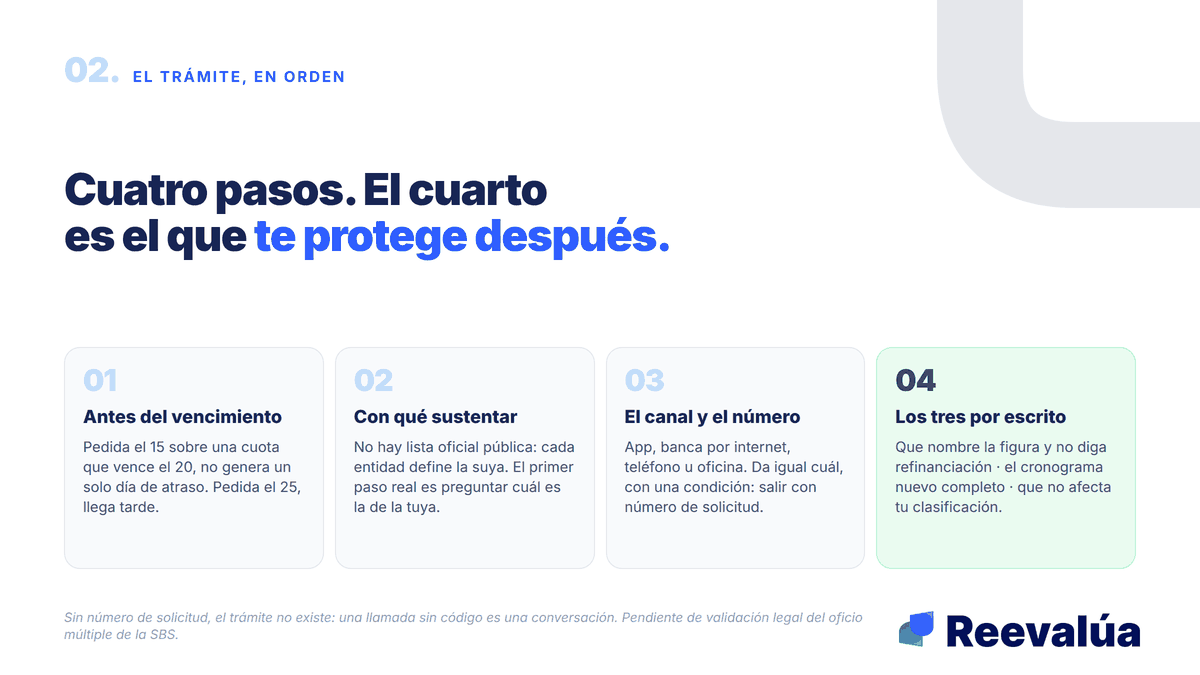
Cuatro pasos. El cuarto es el que te protege después.
Qué revisar en el cronograma nuevo antes de aceptar
Aquí está la parte que casi nadie mira, y es donde se decide cuánto te cuesta el alivio.
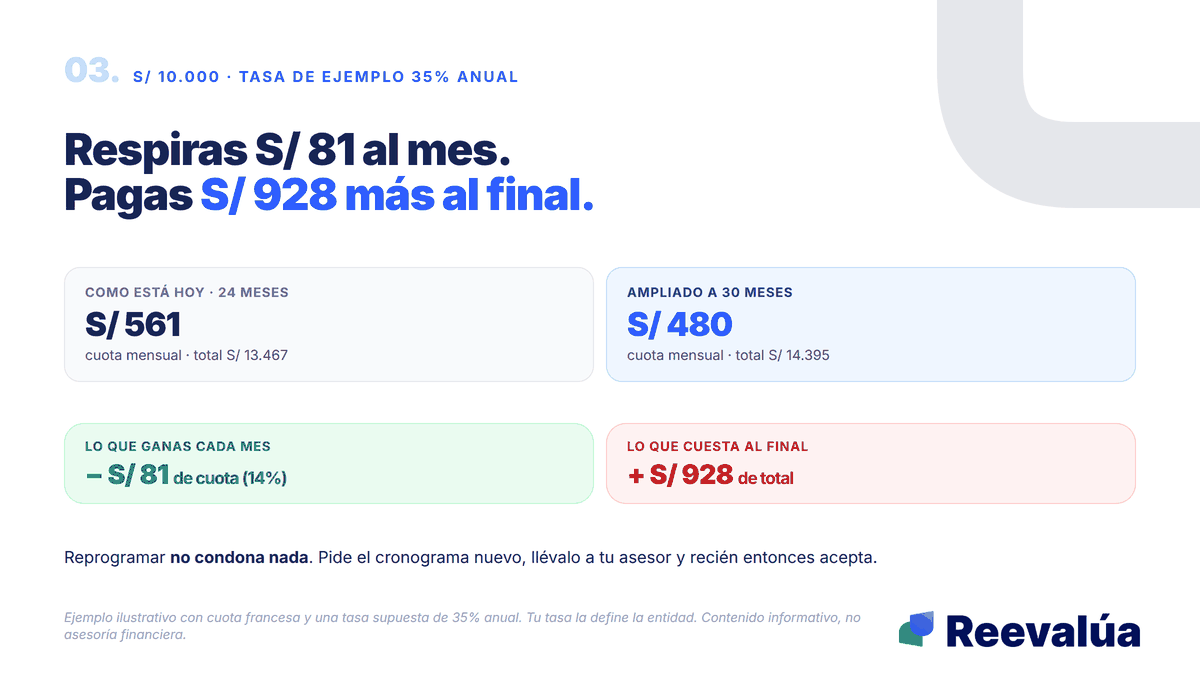
Reprogramar no condona nada. El crédito sigue corriendo y el interés también. Mover las cuotas hacia adelante te da aire este mes y te cuesta dinero al final. No es una trampa: es aritmética, y conviene verla con números antes de firmar.
Tomemos un préstamo de S/ 10.000 a 24 meses con una tasa de ejemplo del 35% anual.
- Como está hoy: cuota de S/ 561, total a devolver S/ 13.467
- Ampliado a 30 meses: cuota de S/ 480, total a devolver S/ 14.395
La cuota baja S/ 81 al mes, que es un 14% de alivio. El total sube S/ 928.
Esa es la decisión real: pagar S/ 928 más a cambio de respirar S/ 81 durante los meses difíciles. Para muchas situaciones es un precio razonable, sobre todo comparado con lo que cuesta un atraso de sesenta días. Pero es una decisión que conviene tomar con los dos números a la vista, y conversada: pide el cronograma nuevo, llévalo a tu asesor y recién entonces acepta.
Las cifras son un ejemplo ilustrativo con una tasa supuesta; tu tasa la define la entidad.
Además del total, revisa tres cosas en el documento.
Que no haya capitalización de intereses. En créditos de consumo y MYPE dentro del sistema financiero supervisado, la ley prohíbe cobrar intereses sobre los intereses.
Que no aparezcan comisiones o gastos nuevos asociados a la reprogramación. Si aparece alguno, pide que te expliquen por concepto de qué.
Y pregunta cuántas veces más puedes pedirla. Según lo que se ha informado sobre la medida, la modificación podría hacerse más de una vez durante la vigencia del crédito, a diferencia del régimen general, pero es justo el tipo de detalle que conviene confirmar con tu entidad y no dar por sentado.
Si tu caso ya pasó del punto donde la reprogramación ayuda, el camino es otro y también tiene reglas:
Cómo funciona una negociación de deuda con descuento
El alivio tiene precio. Conviene verlo antes de firmar, no después.
Preguntas frecuentes
¿Me la tienen que aprobar si cumplo los requisitos?
No. Cumplir los requisitos te habilita a pedirla, pero cada entidad hace una evaluación individual y documentada, y debe verificar que la situación excepcional afectó tus ingresos. La decisión es suya.
¿Puedo pedirla más de una vez?
Por lo que se ha informado de la medida, sería posible más de una vez durante la vigencia del crédito, a diferencia del régimen general, y cada solicitud se evalúa por separado. Confírmalo con tu entidad antes de contar con ello.
Ya me atrasé cuarenta días. ¿Todavía sirve? Con cuarenta días es probable que ya hayas salido de las clasificaciones que la medida exige. Vale la pena consultarlo igual, pero conviene ir con la expectativa correcta y preguntar además por las otras alternativas que ofrezca tu entidad.
¿Aplica a mi tarjeta de crédito?
La medida se ha aplicado sobre créditos minoristas, y tu tarjeta suele entrar en ese grupo. Qué tipos quedan dentro y cuáles no es justo el detalle que conviene preguntar de forma explícita en tu entidad, porque ha variado entre un episodio y otro: el oficio de 2023, por ejemplo, incluía el hipotecario. No des por sentado ni que entra ni que queda fuera.
¿Reevalúa tramita la reprogramación por mí?
No. Reevalúa no presta, no reprograma, no negocia con entidades y no decide aprobaciones, y tampoco da asesoría legal. Lo que hace es mostrarte tu clasificación crediticia actual —el requisito que decide si este trámite tiene sentido para ti— y, si estás en Reevalúa+, acompañarte a preparar la conversación. El trámite y la decisión final son tuyos, con tu entidad.
Antes de hacer la cola
Dos datos deciden si este trámite vale tu tiempo: si tu zona o tu sector está dentro de la declaratoria, y en qué clasificación estás hoy. El primero lo confirma tu entidad o tu asesor. El segundo lo puedes ver ahora mismo, y es el que conviene llevar ya sabido a esa conversación.
Consulta tu score gratis y revisa en qué clasificación estás
Contenido informativo. No es asesoría legal ni financiera. Cada entidad define sus propios requisitos documentales y evalúa cada caso de forma individual.
Reevalúa+ para salir de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Refinanciar o consolidar? La diferencia que puede ahorrarte (o costarte) miles
Refinanciar y consolidar no son lo mismo: refinanciar es renegociar una deuda para hacerla manejable; consolidar es juntar varias en una sola cuota; reprogramar es un ajuste simple con tu entidad. Elegir mal puede alargar tu deuda por años. Te explicamos la diferencia, cuál te conviene según tu situación, cuándo ninguna conviene, y la regla de oro: negociar antes de caer en mora.
Qué pasa realmente si dejas de pagar tu tarjeta: las 5 etapas, mes a mes
Dejar de pagar tu tarjeta desata un proceso con etapas ordenadas y predecibles: intereses moratorios (día 1), reporte a centrales y caída del score (primeros meses), cobranza intensa, carta notarial, y solo al final —tras un juicio— el posible embargo. Te damos la línea de tiempo completa, mes a mes, para que sepas en qué punto estás y actúes a tiempo.
¿Y si tu deuda vencida se cierra por una fracción? Cómo funciona una negociación
Cuando una entidad castiga una deuda, recuperar una parte le conviene más que no recuperar nada. Ahí nace el margen para negociar. Un caso real y lo que debe estar por escrito antes de pagar.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera