Historial crediticio desde cero: por dónde se empieza


Redactor de contenidos financieros · Ver perfil y artículos
Hay una frase que se repite con orgullo y que suele terminar en un rechazo: «yo estoy limpio, nunca he debido nada».
Estar limpio y no existir no son lo mismo. La persona que nunca pidió un crédito no tiene un expediente bueno: tiene un expediente vacío. Y un expediente vacío no se lee como una virtud. Se lee como una pregunta sin respuesta, que es exactamente lo que una entidad no quiere tener sobre la mesa cuando decide si te presta.
En corto:
- Sin historial no eres un buen cliente ni uno malo: eres una incógnita. Y la incógnita se compensa con menos monto y más tasa.
- Construir historial toma meses. Ningún servicio, plan ni gestor lo acelera artificialmente.
- En un historial recién nacido cada dato pesa muchísimo más, porque hay muy pocos. Eso juega a favor y en contra.
- Antes de pedir tu primer producto, revisa si de verdad no hay nada a tu nombre. A veces sí lo hay Consulta tu score gratis y confirma desde dónde partes
Invisible no es limpio: qué ve una entidad cuando no hay datos
Cuando una entidad te evalúa está intentando responder una sola pregunta: ¿esta persona devuelve el dinero en las fechas que se compromete? Tu historial es el único lugar donde esa pregunta ya tiene respuesta, porque contiene el registro de las veces que te comprometiste antes.
Si nunca te comprometiste, no hay respuesta. Y ante la falta de respuesta, una entidad no asume lo mejor ni lo peor: asume incertidumbre y la cubre. La cubre de tres maneras muy concretas, y conviene reconocerlas porque casi nadie las lee como lo que son.
La primera es el monto. Te aprueban menos de lo que pediste, no porque desconfíen de ti, sino porque están limitando su exposición a alguien de quien no tienen información.
La segunda es la tasa. Una operación con más incertidumbre se cobra más cara. No es un castigo, es el precio de no tener datos.
La tercera es el plazo. Plazos cortos, porque el compromiso corto se verifica antes.
Aquí está la diferencia que casi nadie hace: tener mal historial y no tener historial producen respuestas parecidas en la puerta, pero se resuelven de forma completamente distinta. El mal historial hay que repararlo, y eso toma tiempo y negociación. El expediente vacío solo hay que llenarlo, y llenarlo depende casi por completo de ti. De los dos problemas, el tuyo es el más fácil.
Y conviene descartar algo antes de seguir: que esté vacío. Mucha gente que jura no tener historial sí tiene algo registrado, porque una cuenta, un producto contratado hace años o un crédito que firmó como respaldo dejaron rastro. Este artículo explica qué es exactamente ese registro y por qué no es una lista negra:
Qué es Infocorp y por qué no es una lista negra
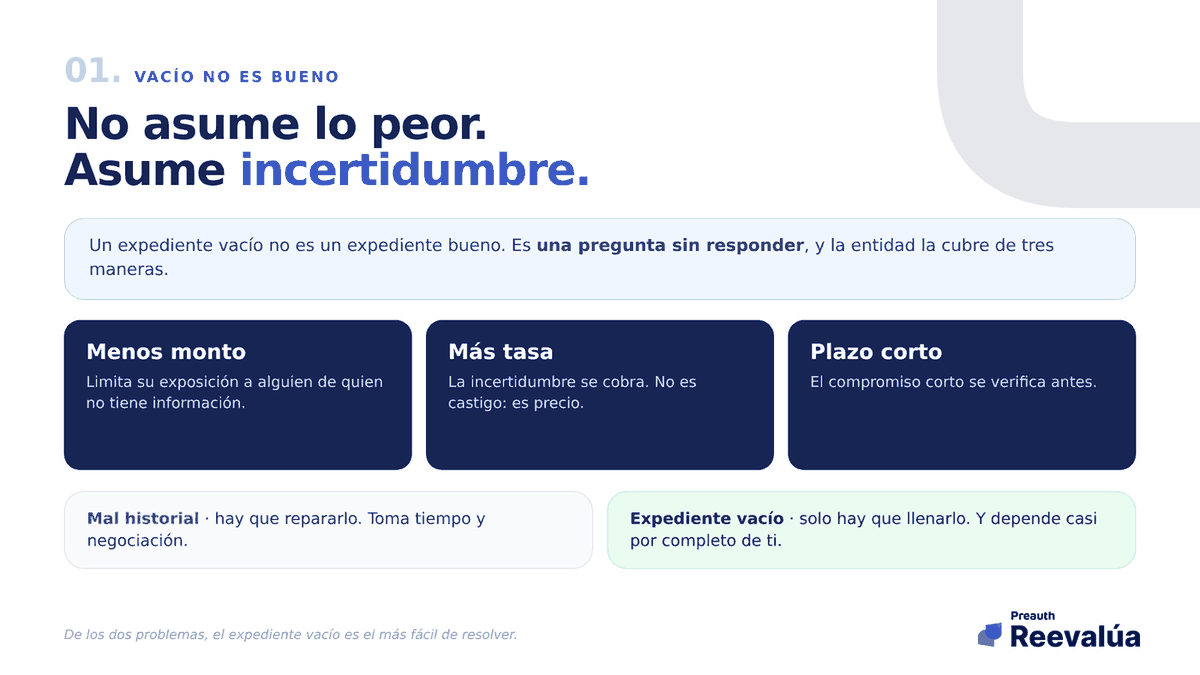
Sin datos, la entidad no asume lo peor. Asume incertidumbre, y la cobra.
Los primeros tres productos, en orden y con su para qué
La pregunta habitual es cuál es el mejor primer producto. La pregunta correcta es otra: qué dato genera cada producto. Porque un historial no se construye acumulando productos, se construye acumulando evidencia de comportamiento, y no todos los productos generan la misma evidencia.
El primero es la cuenta con el sueldo depositado. No genera historial crediticio, y por eso mucha gente lo salta. Pero genera lo que va antes: la prueba verificable de que tienes un ingreso, cuánto es y con qué regularidad llega. Es el cimiento sobre el que se evalúa todo lo demás, y es gratis.
El segundo es un producto con respaldo o de monto acotado. Una tarjeta garantizada con depósito, o un crédito pequeño y de plazo corto. Lo que genera aquí es el primer dato de comportamiento: la primera fila de tu historial que dice que pagaste a tiempo. No importa que sea pequeño. Importa que exista y que empiece a envejecer, porque la antigüedad no se puede comprar después.
El tercero es el producto de uso cotidiano bien administrado. Una tarjeta que usas por debajo de una parte de su línea y pagas completa cada mes. Lo que genera es la evidencia más valiosa de todas: la de que puedes tener crédito disponible y no consumirlo entero. Esa es la señal que separa a quien maneja el crédito de quien lo necesita.
El orden importa, y la impaciencia es el error caro. Saltar directo al tercero sin los dos anteriores casi siempre termina en rechazo, y un rechazo también deja rastro.
Si lo que buscas es específicamente el primer préstamo y no la construcción del historial en general, este artículo va a esa pregunta:
Cómo conseguir tu primer préstamo sin historial crediticio
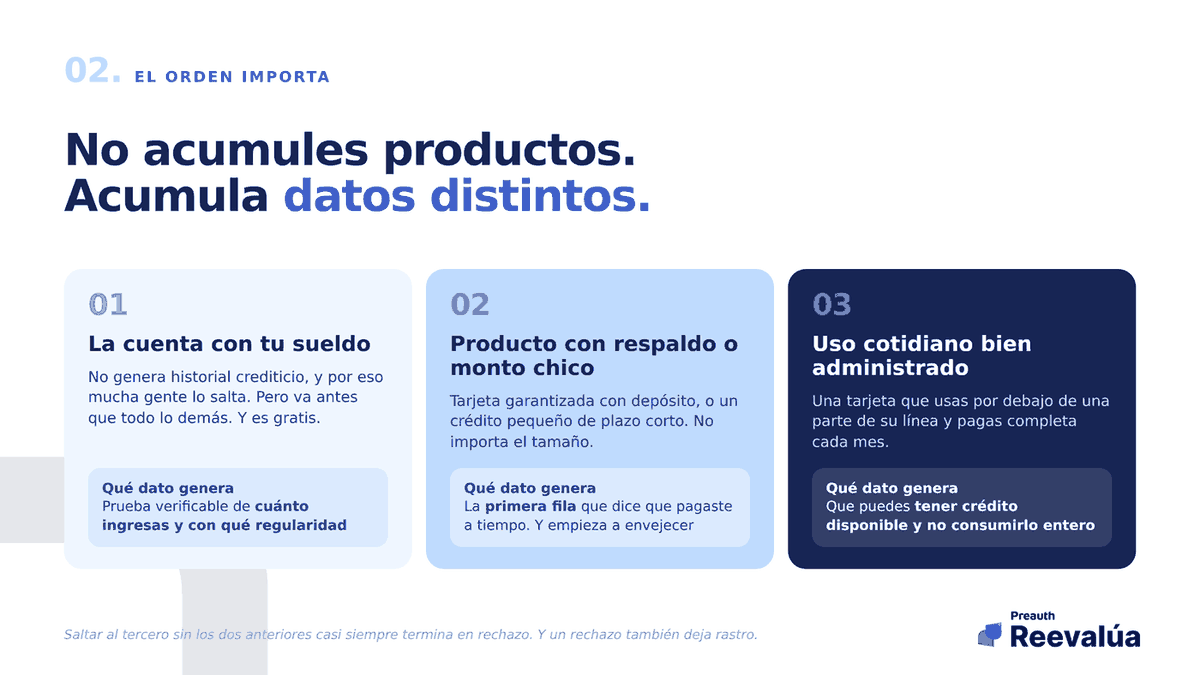
No se trata de acumular productos, sino de generar datos distintos.
Los cuatro errores que arruinan un historial recién nacido
Aquí está lo que casi ningún artículo explica, y es lo que más daño hace: las reglas del historial son las mismas para todos, pero no pesan igual cuando tu expediente tiene tres meses que cuando tiene diez años.
La razón es aritmética. Un historial nuevo tiene muy pocos datos. Con pocos datos, cada dato nuevo mueve el promedio muchísimo más. Un atraso entre doscientos pagos puntuales es ruido; el mismo atraso entre cuatro pagos es la mitad de tu expediente.
De ahí salen los cuatro errores.
El primero es pedir en varias entidades la misma semana. Cuando te rechazan, la reacción natural es probar en otra, y en otra. Cada solicitud deja rastro, y un expediente joven con cinco consultas seguidas y ninguna aprobación cuenta una historia mala que además es fácil de leer.
El segundo es usar casi toda la línea desde el primer mes. Que te den una línea no significa que debas ocuparla. El nivel de uso es una de las señales que más se miran, y en un historial sin antecedentes es casi la única señal de cómo administras.
El tercero es cerrar el primer producto apenas te ofrecen uno mejor. El producto viejo es el único que tiene antigüedad, y la antigüedad es lo único que no se puede acelerar. Cerrarlo es empezar de nuevo la parte del expediente que más tarda en construirse.
El cuarto es tratar el pago mínimo como norma. El mínimo evita el atraso y eso ya es mucho, pero pagar siempre el mínimo dibuja un patrón de deuda que crece. Como norma no funciona; como excepción de un mes difícil, sirve y es mejor que atrasarse.
Una vez que el expediente ya existe y tiene algo de recorrido, las palancas para moverlo son estas:
Cómo subir tu score: las cinco palancas que sí mueven la aguja
Nadie puede crear historial que no existe. Si alguien te ofrece generarte historial, acelerarlo o conseguirte un puntaje por un pago, lo que está vendiendo no es eso. El historial lo genera tu comportamiento de pago registrado por entidades reales, y toma los meses que toma.
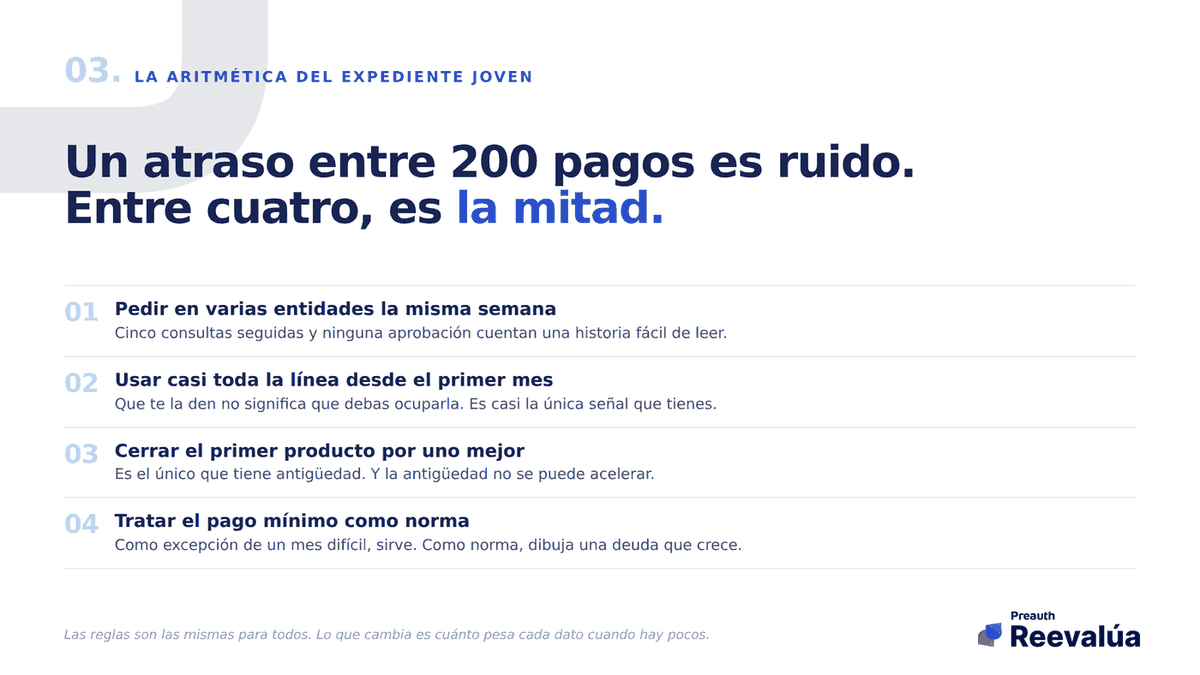
Las mismas reglas de siempre. Pero con pocos datos, cada dato pesa el doble.
Preguntas frecuentes
¿Cuánto tiempo toma tener historial?
No hay un número exacto, porque depende de cuántos productos tengas y de cuánta información vayan reportando. Lo constante es que se mide en meses de pagos registrados, no en semanas, y que la antigüedad sigue sumando mucho después de que el expediente ya existe.
Tengo 22 años y nunca pedí nada. ¿Es tarde? No. La edad no construye historial: lo construye el comportamiento registrado. Empezar temprano tiene una sola ventaja, y no es menor: el reloj de la antigüedad arranca antes.
¿Me conviene ser aval de alguien para empezar?
Es un mal camino para construir historial, porque asumes una obligación que no controlas y que puede afectar tu propio expediente si el titular no paga. Existen formas de empezar que dependen solo de ti.
¿Una tarjeta que nunca uso me construye historial?
Aporta antigüedad, que es valiosa, pero sin movimiento aporta poco comportamiento de pago. Un uso moderado y pagado completo genera mucha más evidencia que una tarjeta guardada en un cajón.
¿Reevalúa crea o mejora mi historial?
No. Reevalúa no presta, no reporta a las centrales y no mejora tu historial por sí sola. Lo que hace es mostrarte qué hay registrado a tu nombre y cómo se ve, para que sepas si de verdad partes de cero y qué estás construyendo.
Empieza por confirmar que de verdad está vacío
Es el paso que más gente se salta y el que más sorpresas da. A veces hay algo registrado que no recordabas, y eso cambia por completo cuál debería ser tu primer movimiento.
Consulta tu score gratis y confirma desde dónde partes
Contenido informativo. Cada entidad define sus propios requisitos y su propia política de evaluación.
Score crediticio gratis
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Cómo conseguir mi primer préstamo si no tengo historial crediticio?
No tener historial crediticio no te cierra todas las puertas. Para conseguir tu primer préstamo: revisa tu punto de partida, apunta a productos de entrada (fintech con scoring alternativo, cajas, financieras), considera una tarjeta garantizada, y paga puntual desde la primera cuota. Te explicamos la ruta paso a paso para romper el círculo del invisible financiero.
¿Cómo subir mi score crediticio en Perú? Las 5 palancas que sí funcionan
Tu score se construye sobre cinco factores, y subirlo consiste en mover las palancas correctas: puntualidad de pago (la de mayor peso), nivel de endeudamiento bajo el 30%, antigüedad de tus cuentas, variedad de créditos y frecuencia de solicitudes. No son trucos, son hábitos. Te explicamos cada palanca, cómo trabajarla y en qué orden empezar para ver resultados en 3 a 6 meses.
¿Qué es Infocorp y por qué TODOS estamos ahí (incluso si pagas bien)?
Infocorp no es una 'lista negra': es la central de riesgo privada más conocida del Perú, y registra el historial crediticio de TODOS los que alguna vez tuvieron un crédito —hayan pagado bien o mal—. Estar ahí con buen historial es incluso positivo. Te explicamos qué es realmente, la diferencia con la SBS, y por qué 'salir de Infocorp' es una pregunta mal planteada.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera