

score crediticio
23 artículos

Historial crediticio desde cero: por dónde se empieza
No tener historial no es estar limpio: es ser invisible. Y para una entidad, invisible se parece demasiado a riesgoso.
Juan Garate • Reevalúa
El movimiento con la tarjeta que parece subir el score (y sale más caro de lo que gana)
Abonar antes del corte y volver a usar la plata sí cambia la foto que se reporta. Pero recuperar ese dinero cuesta más de lo que gana el maquillaje. Un caso real con 99,9% de utilización.
Juan Garate • Reevalúa
Cerrar tu tarjeta de crédito puede bajarte el score
Cerraste una tarjeta que ya no usabas y tu score bajó un poco. Repasamos mito por mito qué es cierto y qué no sobre cómo esto afecta tu línea disponible y la antigüedad de tu historial, antes de que cierres otra
Juan Garate • Reevalúa
Tu score dice 620 y el banco te dijo que no: lo que el número no te cuenta
Viste tu score, dice 620, y el banco igual te rechazó. Te explicamos con ejemplos concretos qué mira una entidad además del número —endeudamiento activo, consultas recientes, estado de cada deuda— y cómo tu Reporte completo te muestra lo que el score no cuenta.
Juan Garate • Reevalúa
"No calificas": la frase que no te explica nada (pero tu Reporte sí)
"No calificas" y ya. Sin más explicación. Antes de intentarlo en otro banco a ciegas, entérate qué está viendo realmente el sistema cuando te evalúa con el detalle exacto de tu Reporte, no con adivinanza.
Juan Garate • Reevalúa
¿Nunca has pedido un crédito? Así se ve tu situación real, sin adivinar
No tener historial crediticio no es lo mismo que tener mal historial, aunque el sistema te trate parecido. Crea tu cuenta gratis en Reevalúa y confirma con datos, no con suposiciones, desde dónde estás partiendo antes de tu primer crédito.
Juan Garate • Reevalúa
¿Y tu gratificación? Se fue. ¿Y tu score? Ni idea 👀
Ya se te fue la gratificación de julio y agosto casi termina. Antes de que llegue la cuesta de setiembre, entérate gratis y en minutos cómo quedó realmente tu score crediticio — sin adivinar, sin sorpresas.
Juan Garate • Reevalúa
Reporte gratis vs. reporte completo: qué ves en cada uno y cuál necesitas
Sí existen reportes crediticios gratuitos en Perú y son legítimos: el del regulador te da tus deudas del sistema financiero y tu calificación oficial, gratis por semestre. Pero no incluye score numérico ni deudas comerciales. Te explicamos los límites reales de cada opción, cuándo lo gratuito alcanza y cuándo necesitas la foto completa antes de una decisión importante.
Juan Garate • Reevalúa
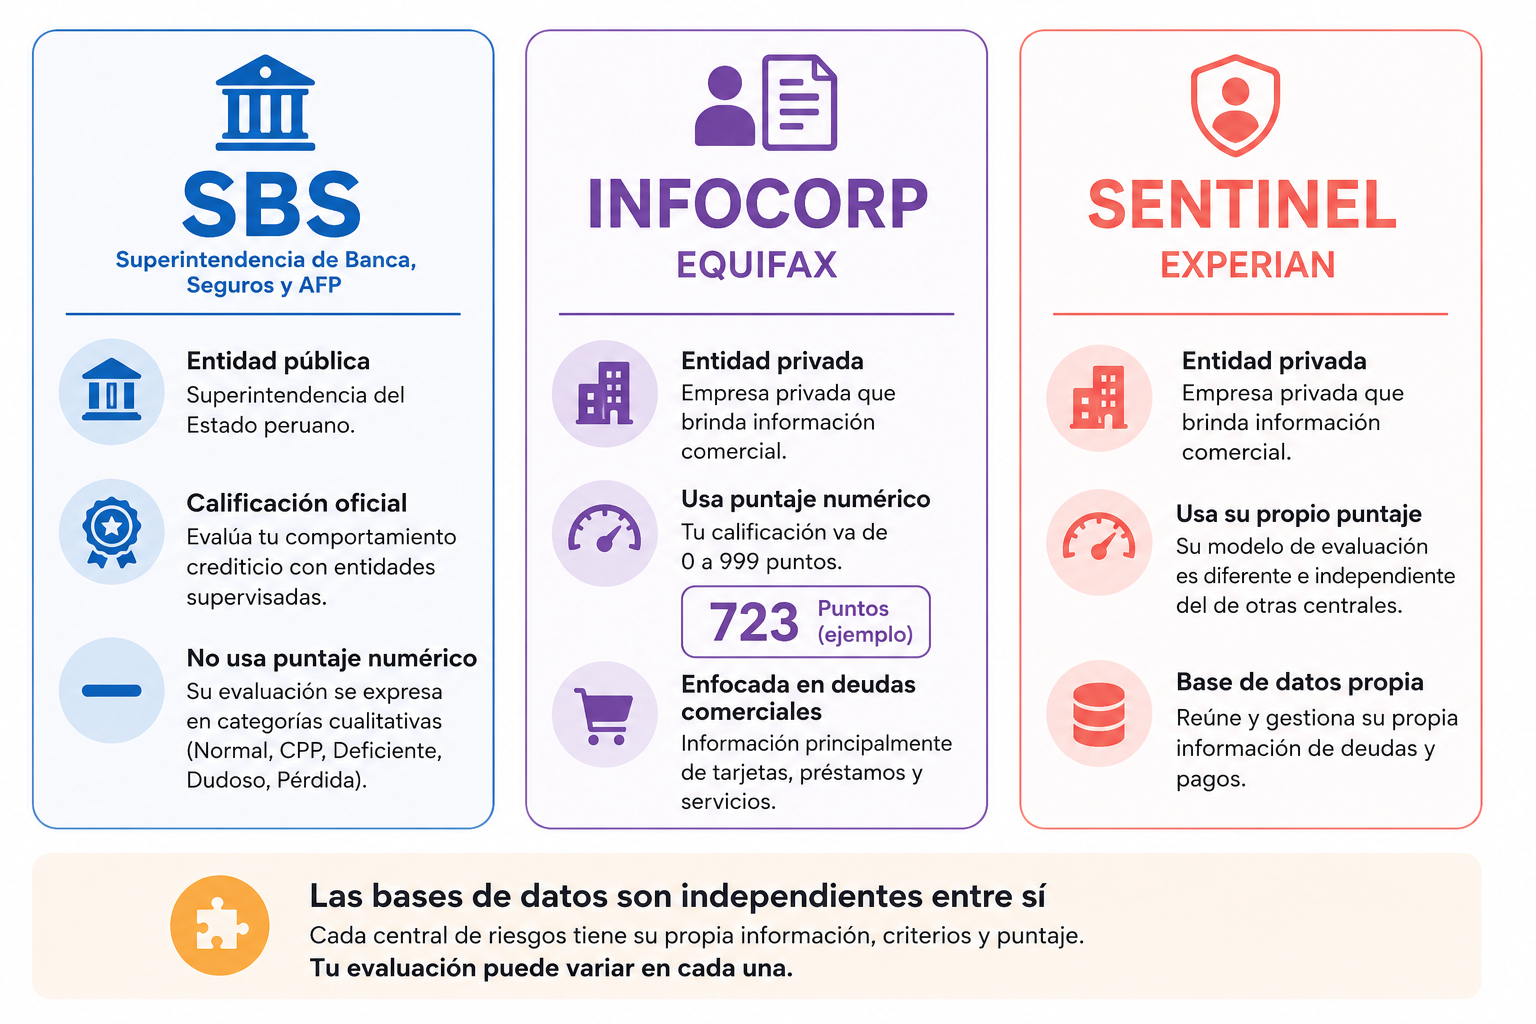
Estoy limpio en Infocorp pero salgo mal en Sentinel: por qué tu historial no coincide
Infocorp y Sentinel no son la misma base de datos: Infocorp pertenece a Equifax y Sentinel es operada por Experian, son empresas independientes con fuentes propias, scores propios y bases que no se comparten. Por eso estar limpio en una no garantiza estarlo en la otra. Te explicamos de dónde salen las discrepancias, por qué te pueden costar un rechazo, y qué hacer al respecto.
Juan Garate • Reevalúa
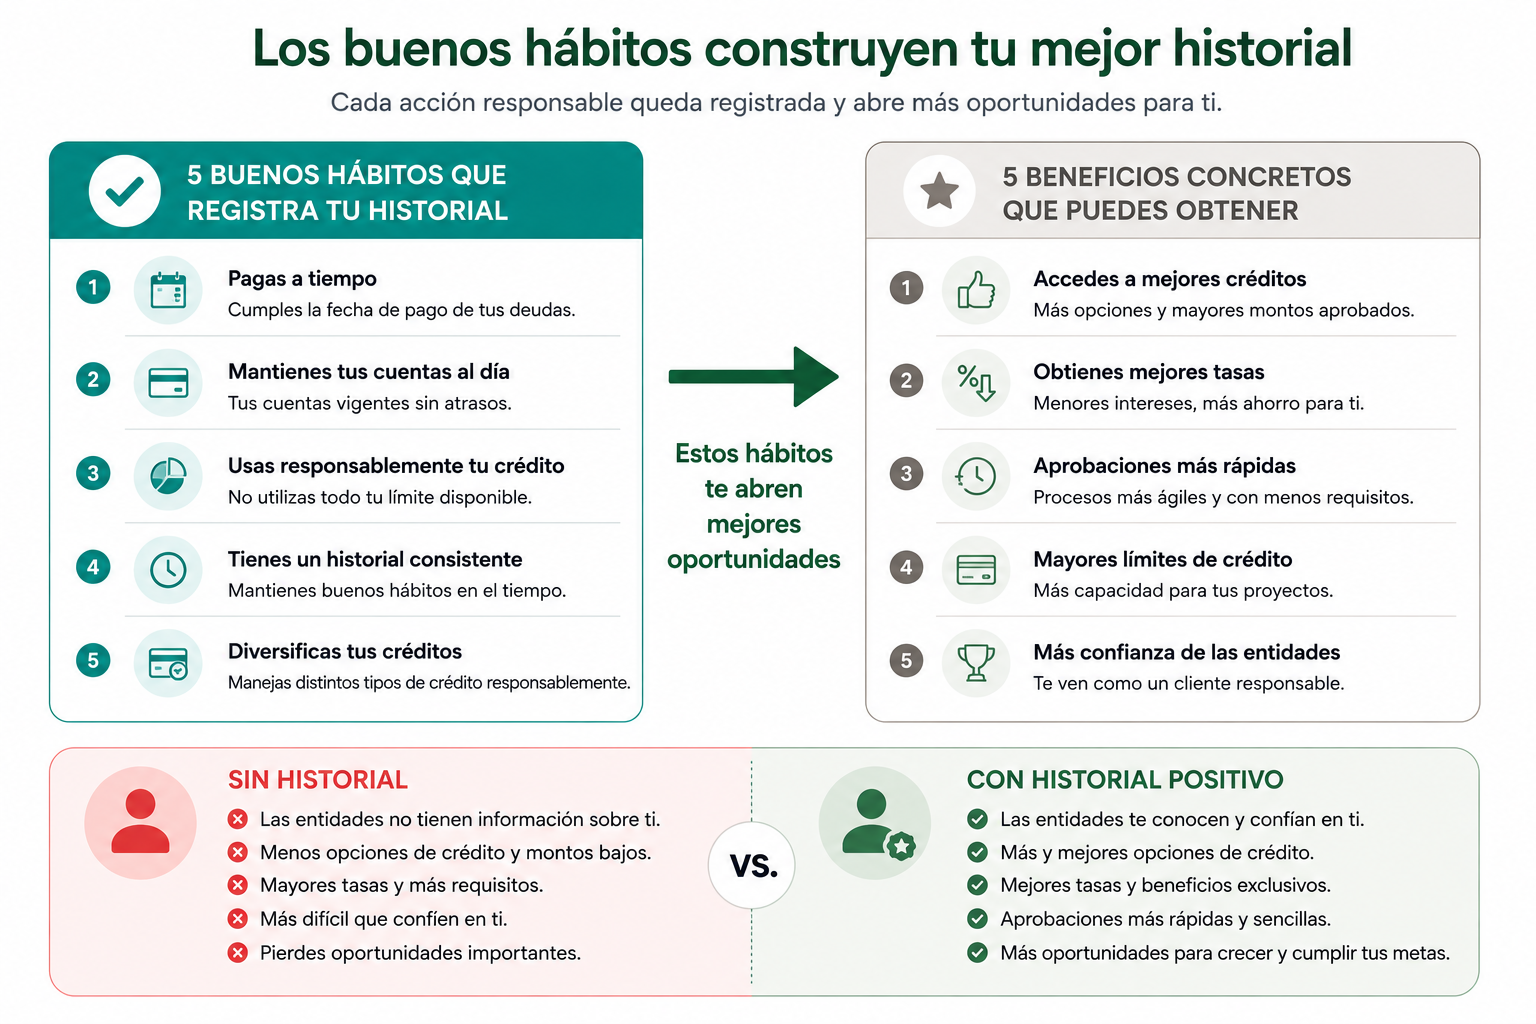
Tu historial también tiene cosas buenas: qué información positiva registra (y por qué te conviene)
Tu historial crediticio no registra solo lo negativo: guarda tu puntualidad de pago, la antigüedad de tus cuentas, tus créditos bien terminados, tu uso responsable del crédito y la variedad de productos que manejas. Es un currículum financiero, no un prontuario. Te explicamos qué activo has construido sin darte cuenta y cómo usarlo a tu favor.
Juan Garate • Reevalúa
Central de riesgo: qué es, cómo funciona y quién ve tu información
Una central de riesgo es la base de datos que registra tu historial crediticio: qué debes, con quién y cómo pagas. En Perú hay una pública (SBS) y varias privadas (Infocorp, Experian) que suman deudas comerciales y de telefonía. Tu información la consultan bancos, tiendas, telecos e incluso arrendadores. Te explicamos cómo funciona el sistema y por qué te conviene mirarla tú primero.
Juan Garate • Reevalúa
¿Qué es Infocorp y por qué TODOS estamos ahí (incluso si pagas bien)?
Infocorp no es una 'lista negra': es la central de riesgo privada más conocida del Perú, y registra el historial crediticio de TODOS los que alguna vez tuvieron un crédito —hayan pagado bien o mal—. Estar ahí con buen historial es incluso positivo. Te explicamos qué es realmente, la diferencia con la SBS, y por qué 'salir de Infocorp' es una pregunta mal planteada.
Juan Garate • Reevalúa
Cómo subir la línea de tu tarjeta de crédito (y cuándo NO deberías pedirlo)
Subir la línea de tu tarjeta puede darte más flexibilidad y hasta mejorar tu score —porque baja tu porcentaje de utilización si mantienes el mismo gasto—. Pero mal usada, es la puerta a una deuda más grande. Te explicamos cómo lograr el aumento, el beneficio invisible para tu puntaje, y los cuatro momentos en que NO deberías pedirlo.
Juan Garate • Reevalúa
¿Qué score necesitas para que te aprueben un préstamo en Perú? La tabla que define tu acceso
El score que necesitas para un crédito no es uno solo: cambia según el producto. Un préstamo personal mediano pide desde ~650 puntos; una tarjeta desde ~700; una hipoteca 700+ con perfil impecable. Te damos la tabla de acceso producto por producto, más las dos verdades que casi nadie explica: el score no aprueba solo, y tu número gratis no siempre es el que ve el banco.
Juan Garate • Reevalúa
Cómo subir tu score crediticio en 90 días: el plan real, paso a paso (Perú 2026)
Tu score crediticio sí se puede subir en 90 días, pero no pagando todo ni al azar: se sube pagando estratégicamente. Te damos el plan real en tres fases —diagnóstico, ataque quirúrgico y consolidación— con las 5 palancas que mueven tu puntaje, qué pagar primero y cuántos puntos puedes esperar realmente.
Juan Garate • Reevalúa
Me rechazaron en un banco, ¿debo intentar en otro de inmediato? El error que empeora tu caso
Cuando te rechazan un préstamo, salir corriendo a pedir en otro banco es el error que más te perjudica: cada solicitud deja una huella y muchas seguidas te hacen ver desesperado, bajando tus chances. Te explicamos en simple por qué pasa, cómo leer el rechazo como una pista, y qué hacer antes de volver a pedir.
Juan Garate • Reevalúa
Pagas solo el mínimo de tu tarjeta: la trampa matemática que te mantiene endeudado por años
El pago mínimo de la tarjeta no es un favor del banco: es su mecanismo más rentable. Al pagar solo el mínimo cubres casi únicamente los intereses, y con tasas que en Perú pueden superar el 100% anual, una deuda de S/5,000 puede tardar años y terminar costando el doble. Te explicamos la matemática del saldo revolvente, el daño a tu perfil crediticio y cómo salir del ciclo.
Juan Garate • Reevalúa
Me negaron el crédito pero nadie me explicó por qué: lo que tu reporte dice y tú no ves
La Ley 32294 obliga a los bancos a explicar el rechazo en 7 días hábiles, pero la razón del 'no' ya estaba en tu reporte antes de que la solicitud fuera enviada. Te decodificamos el idioma del rechazo crediticio: calificación SBS, score, consultas acumuladas y ratio cuota-ingreso.
Juan Garate • Reevalúa