Hay un error en tu reporte: cómo reclamar paso a paso


Redactor de contenidos financieros · Ver perfil y artículos
Abres tu reporte y hay una línea que no cuadra. Puede ser una deuda que nunca pediste, un monto que no es el tuyo, o una que pagaste hace meses y sigue figurando igual que el primer día.
La reacción natural es llamar, explicar y esperar que alguien lo arregle. Casi nunca funciona así. Un reporte se corrige por una ruta formal, con plazos que empiezan a correr desde que presentas una solicitud escrita, y con una regla que ordena todo lo demás: el que publica el dato no es el que lo creó.
En corto:
- El primer reclamo va a la entidad que reportó el dato, no a la central. La central publica lo que la fuente le envía.
- Los plazos solo corren desde una solicitud escrita con pruebas. Una llamada sin número de reclamo no arranca ningún reloj.
- Si te corrigen, puedes pedir además que avisen a quienes recibieron la información equivocada antes de la corrección.
- Antes de reclamar necesitas el detalle exacto: qué entidad, qué monto, qué fecha, qué clasificación. Puedes ver tu situación aquí Consulta tu score gratis y revisa qué está reportado a tu nombre
Los tres tipos de error más frecuentes y cómo se prueban
No todos los errores se reclaman igual. Antes de escribir una sola línea conviene saber en cuál de los tres estás, porque cada uno se prueba con documentos distintos y ante interlocutores distintos.
El primero es el más grave: la deuda no es tuya. Aquí caben dos situaciones que se parecen y no son lo mismo. Una es la suplantación, alguien usó tu documento para contratar. La otra es la homonimia, tu nombre coincide con el de otra persona y el dato terminó en el expediente equivocado. Se prueban distinto: la suplantación con la denuncia policial y con todo lo que demuestre que no pudiste haber contratado ese día en ese lugar; la homonimia, con los documentos que separan tu identidad de la del otro titular.
El segundo es el más común y el que menos gente reclama: la deuda es tuya, pero el dato está mal. El monto no coincide, la fecha de vencimiento está corrida, la clasificación no corresponde a los días que realmente te atrasaste, o aparece una entidad con la que nunca tuviste ese producto. Se prueba con tus propios papeles: el cronograma, los estados de cuenta, los comprobantes de pago con su número de operación.
El tercero es el que más frustra: ya pagaste y el reporte no se movió. Ese caso tiene una particularidad importante, porque la ley lo trata con un procedimiento más corto que el resto. Lo vemos en la sección siguiente. Si es exactamente tu situación, este artículo la desarrolla con más detalle:
Pagué mi deuda y sigue apareciendo: qué pedir y a quién
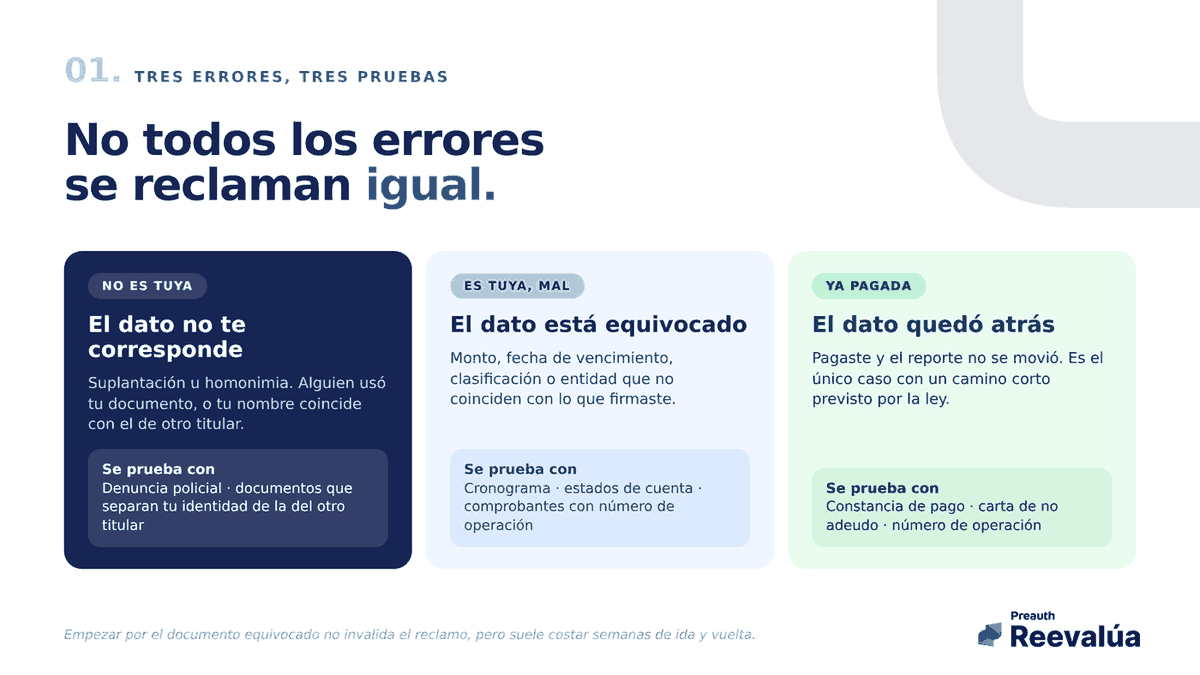
Cada error se prueba distinto. Empezar por el documento equivocado cuesta semanas.
La ruta del reclamo: ante quién, con qué y en qué orden
Hay una idea equivocada que hace perder mucho tiempo: creer que la central de riesgo decidió reportarte. No lo decidió. La central consolida y publica información que le envían las entidades. Si el dato está mal, casi siempre está mal en el origen.
De ahí se desprende el orden.
Paso uno, consigue el detalle. No el titular, el detalle: qué entidad reportó, con qué monto, a qué fecha de corte y con qué clasificación. Sin eso no hay reclamo posible, porque no tienes qué contradecir.
Paso dos, reclama a la entidad que reportó. Por escrito, con tus pruebas adjuntas y exigiendo el número de reclamo. Si esa entidad está supervisada por la SBS, el Reglamento de Gestión de Reclamos y Requerimientos, aprobado por la Resolución SBS 04036-2022 y vigente desde febrero de 2023, fija un plazo de quince días hábiles para responder. La prórroga es excepcional y, cuando ocurre, la entidad debe avisarte dentro de esos quince días explicando el motivo y dando una fecha estimada.
Paso tres, presenta tu solicitud a la central. La Ley 27489, que regula las centrales privadas de información de riesgos y protege al titular de la información, reconoce tu derecho a acceder a tu información y a pedir que se modifique, cancele o rectifique lo que sea inexacto, ilegal o esté desactualizado. La solicitud se presenta por escrito y acompañada de las pruebas, y la central tiene un plazo corto para responder, prorrogable por unos días adicionales cuando el caso lo justifica.
Aquí entra la particularidad del tercer tipo de error. Cuando lo que está desactualizado es un pago, la ley contempla un camino más rápido: la fuente corrige en un par de días hábiles y la central actualiza sus reportes en los días hábiles siguientes. Es el escenario más favorable de los tres, y aun así depende de que alguien lo pida por escrito.
Paso cuatro, y es el que casi nadie usa. Corregir hacia adelante no repara lo que ya pasó. Si tu dato circuló equivocado durante meses, la central debe comunicar la rectificación a quienes recibieron esa información en los meses previos. Pídelo de forma expresa en tu solicitud. Es la diferencia entre limpiar el registro y limpiar además el rastro.
Un reclamo sin número de reclamo no existe. Guarda de cada gestión tres cosas: la fecha, el medio por el que la hiciste y el código que te dieron. Si reclamaste por teléfono y no te dieron número, no reclamaste: conversaste. Y ningún plazo empezó a correr.
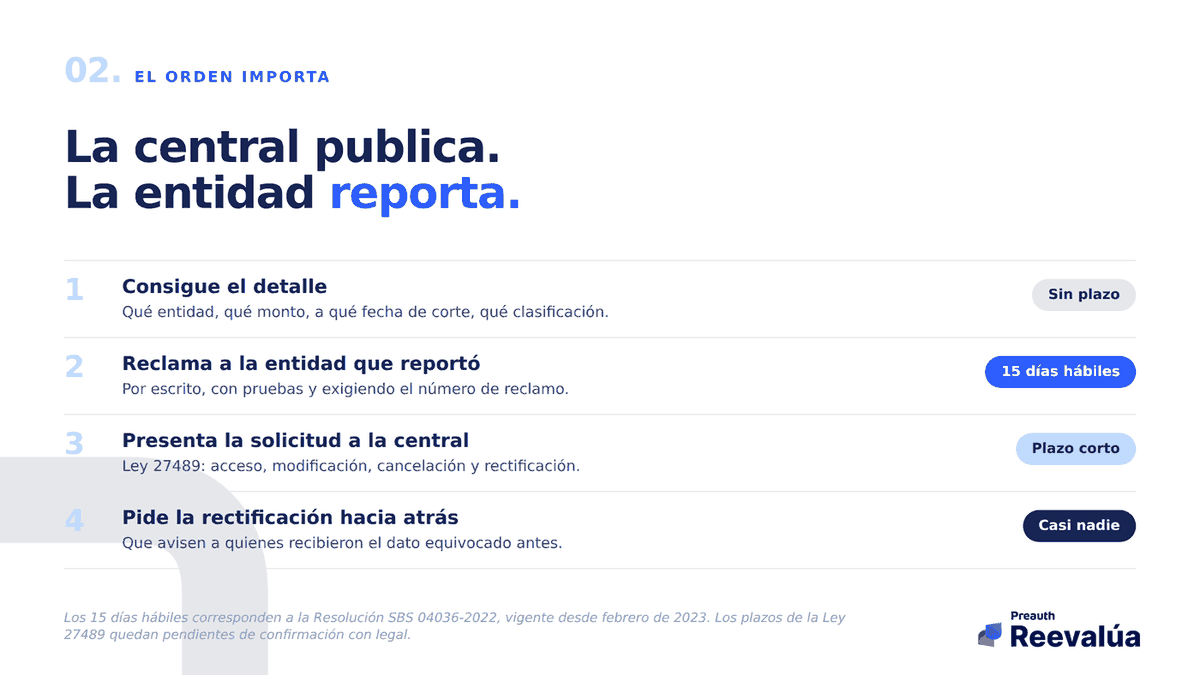
Cada paso tiene su propio reloj. Ninguno arranca solo.
Qué hacer si vence el plazo y nada cambió
Pasa. Vence el plazo, no hay respuesta, o la respuesta es un correo genérico que no resuelve nada. Ahí se abren cuatro puertas, y conviene saber cuál corresponde a tu caso antes de tocar todas a la vez.
Si el problema es cómo te trató la central de riesgo, la autoridad competente en materia de protección al titular de la información es el Indecopi, a través de su comisión de protección al consumidor. La Ley 27489 lo establece así.
Si el problema es que la entidad financiera no atendió tu reclamo en el plazo, o lo atendió mal, la SBS recibe denuncias por incumplimiento de las normas de conducta de mercado que ella misma dictó.
Si lo que está en discusión es el tratamiento de tus datos personales más allá del dato crediticio, existe una vía propia: la Autoridad Nacional de Protección de Datos Personales, bajo la Ley 29733.
Y si nada de eso destraba el caso, queda la vía judicial. Es la más lenta y la que sí amerita un abogado, pero existe y la propia Ley 27489 la contempla.
Tres cosas que no sirven, y que consumen meses: insistir por teléfono sin dejar constancia; pagar a un gestor que promete borrar tu historial, porque nadie puede borrar información correcta; y esperar, porque los relojes que importan solo arrancan cuando tú los enciendes.
Si el origen de tu caso fue una deuda que nunca pediste, estos dos artículos cubren la parte previa: cómo confirmarlo y qué hacer en las primeras horas.
Le salieron dos deudas que nunca pidió: los primeros pasos
Cómo confirmar una suplantación en tu reporte
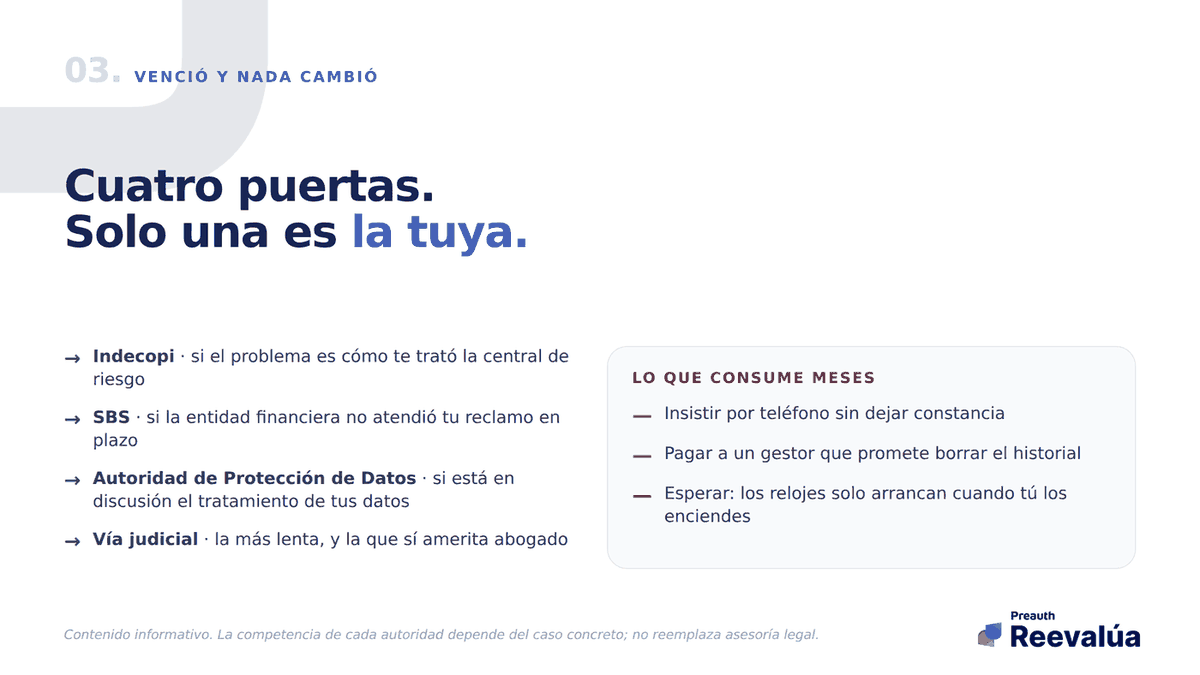
Cuatro puertas distintas. Tocar la correcta ahorra meses.
Preguntas frecuentes
¿Reclamar borra la deuda?
No. El reclamo corrige información inexacta, ilegal o desactualizada. Si la deuda es tuya y el dato es correcto, no hay nada que rectificar: lo que corresponde es pagar o negociar.
¿Le reclamo primero a la entidad o a la central?
A la entidad que reportó. La central publica lo que la fuente le envía, así que corregir en el origen es lo que hace que la corrección se sostenga. Presentar también la solicitud a la central es útil, pero no reemplaza el paso anterior.
¿Cuánto demora en verse el cambio en mi reporte?
Depende del tipo de error. Una desactualización por pago tiene el camino más corto que contempla la ley. Una disputa sobre si la deuda es tuya toma más, porque la entidad debe revisar el expediente de contratación.
¿Me cobran por revisar mi información?
La ley reconoce al titular el derecho de acceder a su información. Lo que sí puede tener costo es la emisión de documentos. En Reevalúa, consultar tu score es gratis; el Reporte completo es un producto de pago.
¿Reevalúa presenta el reclamo por mí o corrige mi reporte?
No. Reevalúa no rectifica reportes, no reclama en tu nombre, no presta dinero y no decide aprobaciones. Lo que hace es mostrarte tu información para que sepas exactamente qué reclamar, ante quién y con qué evidencia. La gestión la haces tú.
Antes de escribir la primera línea
Un reclamo se gana con detalle. Quién reportó, cuánto, a qué fecha y con qué clasificación: esos cuatro datos son la diferencia entre un expediente y una queja.
Consulta tu score gratis y revisa qué aparece a tu nombre
Contenido informativo. No es asesoría legal.
Reporte de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Le salieron dos deudas que nunca pidió: la guía de qué hacer cuando usan tu DNI
Encontraste deudas que no reconoces en tu historial. Esta es la guía de qué hacer, en orden: confirmar el detalle exacto, documentar todo, y reclamar con evidencia concreta, no con sospecha.
¿Sacaron una deuda con tu DNI sin que te enteres? Así lo confirmas
"Esa deuda no es mía" es una sospecha. El detalle completo de tu Reporte es la prueba. Aprende a confirmar en minutos si alguien usó tu DNI sin tu permiso, antes de reclamar a ciegas.
Pagué y sigue apareciendo: la carta de no adeudo y el plazo de 7 días
La entidad debe emitir tu constancia de regularización en siete días hábiles, y el plazo corre desde que tú la solicitas. Aquí cómo pedirla, cómo contar el plazo y qué debe decir para servirte.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera