Cooperativas de ahorro y crédito: cómo verificarlas


Redactor de contenidos financieros · Ver perfil y artículos
Mucha gente entra a una cooperativa por recomendación de alguien de confianza y sale con un crédito aprobado el mismo día. La experiencia es buena y la conclusión suele ser que «es como un banco, pero más fácil».
No es eso. Una cooperativa no es un banco ni es una empresa informal: es una tercera figura, con reglas propias y con una protección distinta para el dinero que dejas ahí. Ninguna de las dos cosas es mala, pero conviene saber en cuál estás.
Esta guía es qué la hace distinta, qué te protege como socio y cómo comprobar en tres minutos que la tuya está donde debe estar.
En corto:
- En una cooperativa no eres cliente: eres socio. Aportas capital, participas en la asamblea y la entidad solo opera con sus socios, no con el público en general.
- Desde la Ley 30822, de 2018, las COOPAC están dentro del ámbito de la SBS y figuran en un registro que puedes consultar.
- La diferencia que casi nadie conoce es la del seguro de depósitos: el de las cooperativas cubre hasta S/ 5.000 por depositante. El de bancos, financieras y cajas es de otro orden de magnitud.
- Antes de decidir dónde pedir, conviene saber a qué calificas en cada sitio Compara a qué puedes calificar antes de elegir dónde pedir
Qué es una cooperativa y en qué se diferencia
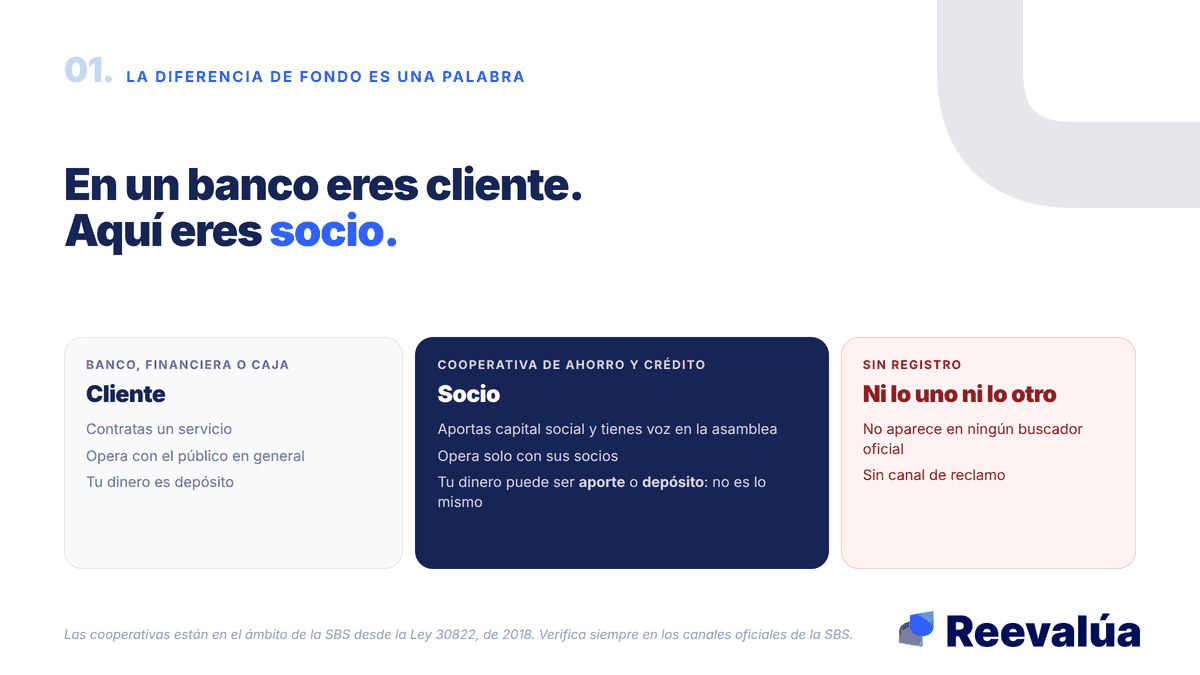
La diferencia de fondo es la palabra socio.
En un banco eres cliente: contratas un servicio y la relación termina ahí. En una cooperativa de ahorro y crédito eres parte de la entidad. Aportas un capital social al entrar, tienes voz en la asamblea y, cuando hay remanentes al cierre del ejercicio, se reparten entre los socios según lo que decida esa asamblea.
De ahí salen las tres diferencias prácticas.
La primera es con quién puede operar. Una COOPAC trabaja con sus socios, no con el público en general. Por eso el primer paso siempre es asociarse, y por eso el trámite empieza distinto que en un banco.
La segunda es que tu dinero ahí puede estar en dos condiciones distintas, y no son lo mismo. Una parte es aporte de capital social, que es tu participación en la cooperativa. Otra parte pueden ser depósitos de ahorro o a plazo. Conviene preguntar de forma explícita cuánto de lo que entregas es cada cosa, porque la protección que aplica a una y a otra no es igual.
La tercera es la cercanía, que es la razón real por la que mucha gente las prefiere. Requisitos más flexibles, evaluación más cercana y decisiones más rápidas, sobre todo para quien no encaja en el molde de un banco. Es una ventaja concreta y no hay que restarle mérito.
Sobre quién puede prestar legalmente en el Perú y en qué se diferencia cada figura, este artículo lo desarrolla:
Quién presta legalmente en el Perú y cómo calificar
No es un banco ni es informal. Es una tercera figura.
Quién las supervisa y qué protege al socio
Durante muchos años las cooperativas quedaban fuera del radar de la SBS. Eso cambió con la Ley 30822, de 2018, que las incorporó a su ámbito y creó un registro donde tienen que estar inscritas.
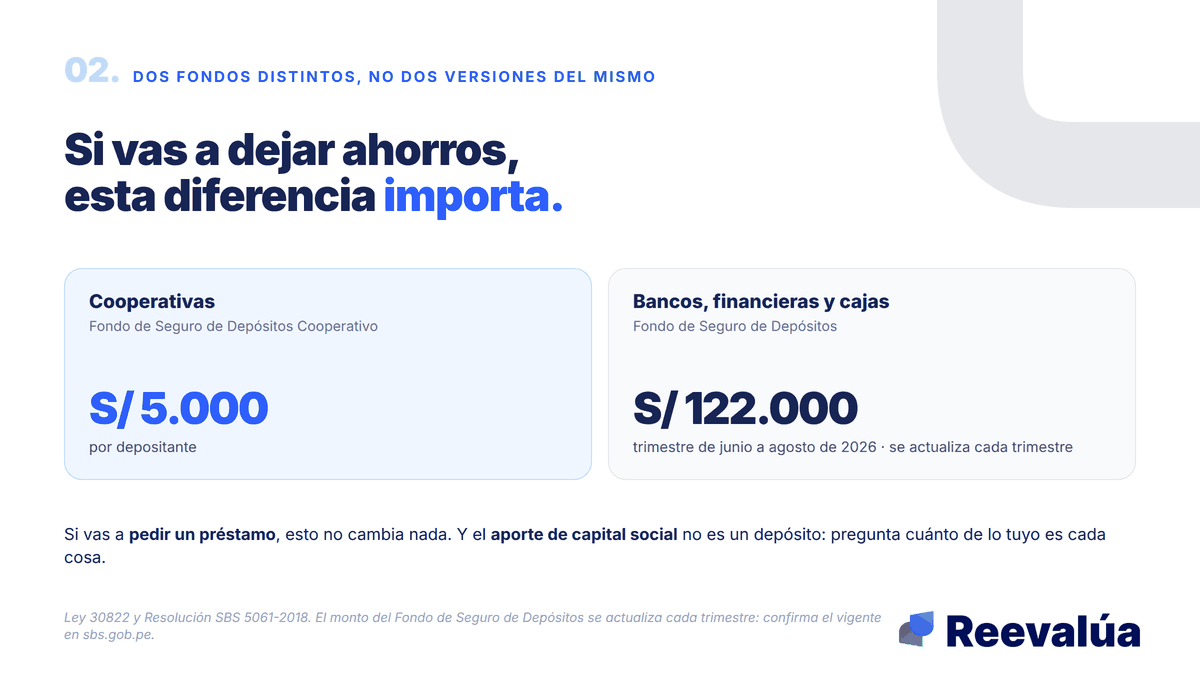
Con esa ley llegó también un seguro de depósitos propio: el Fondo de Seguro de Depósitos Cooperativo. Y aquí está el dato que más conviene tener claro antes de mover dinero.
- Cooperativas · Fondo de Seguro de Depósitos Cooperativo: hasta S/ 5.000 por depositante
- Bancos, financieras y cajas · Fondo de Seguro de Depósitos: S/ 122.000 en el trimestre de junio a agosto de 2026, y se actualiza cada trimestre
No son dos versiones del mismo seguro: son dos órdenes de magnitud distintos. Si vas a dejar ahorros, esa diferencia importa. Si vas a pedir un préstamo, no cambia nada.
Y no es teoría. En marzo de 2026 la SBS activó la cobertura de ese fondo para los socios depositantes de una cooperativa que entró en liquidación, y el pago se hizo a través del Banco de la Nación previa verificación en la lista oficial. El mecanismo existe y funciona; lo que conviene saber es hasta dónde llega.
Una precisión importante: el seguro cubre depósitos. El aporte de capital social es otra cosa, porque es tu participación en la cooperativa y no un depósito. Cuánto de lo tuyo es cada cosa es una pregunta que vale la pena hacer por escrito antes de firmar, y revisarla con un asesor si el monto es relevante para ti.
Nada de esto convierte a las cooperativas en mala opción. Las convierte en una opción con reglas propias, que conviene conocer antes y no después.
Dos señales que sí deben frenarte. La primera es que te pidan aportar o depositar como condición para que te aprueben un préstamo. La segunda es una promesa de rendimiento muy por encima de lo que ofrece el mercado. Ninguna de las dos es propia de una cooperativa registrada operando con normalidad, y las dos aparecen en los casos que terminan mal.
Dos seguros distintos. Conviene saber cuál te cubre.
Cómo verificar una en tres minutos
Tres pasos, y el orden ayuda.
Primero, búscala en el registro de la SBS. La SBS mantiene un buscador de cooperativas donde puedes comprobar si la tuya está inscrita. Si no aparece con el nombre exacto, ese ya es el dato: no significa automáticamente que sea ilegal, pero sí que no está donde debería estar y que conviene preguntar por qué antes de entregar nada.
Segundo, pregunta de forma directa si los depósitos están cubiertos por el Fondo de Seguro de Depósitos Cooperativo. Es una pregunta que una entidad registrada responde sin problema y por escrito.
Tercero, pide los documentos de siempre antes de firmar cualquier crédito: la TCEA, el cronograma completo y el contrato. Esto no cambia por ser cooperativa. Una cuota sola no permite comparar nada, venga de donde venga.
Y una pregunta que rara vez se hace y que aquí importa más que en un banco: si reportan a las centrales de riesgo. Si no lo hacen, pagar puntualmente durante un año no te construye historial, y eso pesa el día que quieras pedir en otro lado.
Sobre cómo distinguir entre una entidad supervisada, una solo registrada y una que no está en ninguna parte, con las tres preguntas que lo resuelven:
Necesitas plata ya: cómo no terminar con un informal
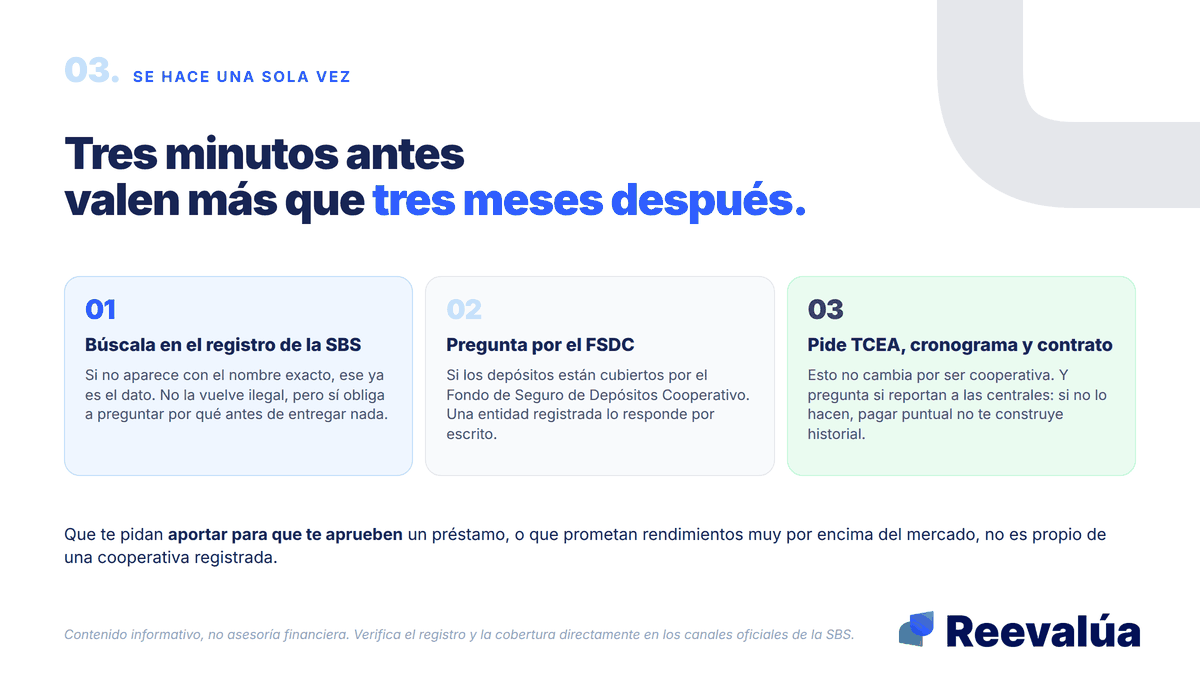
Tres minutos antes valen más que tres meses después.
Preguntas frecuentes
¿Una cooperativa es más barata que un banco?
No necesariamente. Puede serlo y puede no serlo, y depende de tu perfil y del producto. Lo que cambia con frecuencia es la flexibilidad de los requisitos, no siempre el precio. La única forma de saberlo es comparar la TCEA de las dos ofertas sobre el mismo monto y el mismo plazo.
¿Me conviene si no califico en un banco?
Para muchas personas sí, y esa es su razón de ser. La recomendación es la misma que en cualquier otro caso: verifica que esté registrada, pide la TCEA por escrito y compara antes de firmar.
¿Puedo perder mi aporte de capital?
El aporte de capital social es tu participación en la cooperativa, no un depósito, así que no se comporta como un ahorro asegurado. Cuál es exactamente su tratamiento en tu cooperativa es una pregunta para ellos y para tu asesor, y conviene hacerla antes de aportar montos importantes.
¿Qué pasa si mi cooperativa entra en problemas?
Existe el mecanismo del Fondo de Seguro de Depósitos Cooperativo, con el tope que ya mencionamos, y la SBS publica la lista de entidades en liquidación y el procedimiento de cobro. Es una situación poco frecuente, pero el procedimiento está definido.
¿Reevalúa trabaja con cooperativas?
Reevalúa no presta, no capta depósitos y no intermedia créditos con ninguna entidad. Lo que hace es mostrarte tu situación crediticia para que llegues a cualquier evaluación sabiendo dónde estás parado, y en Reevalúa+ acompañarte a preparar esa conversación.
Antes de asociarte
Verificar el registro toma tres minutos y se hace una sola vez. Saber a qué calificas hoy, en cooperativa o en banco, es el otro lado de la misma decisión y también se puede ver antes de salir de casa.
Compara a qué puedes calificar antes de elegir dónde pedir
Contenido informativo. No es asesoría financiera. Verifica siempre el registro y la cobertura directamente en los canales oficiales de la SBS.
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Préstamos de dinero en Perú: quién presta legalmente y cómo saber si calificas
En el Perú, los préstamos legales los otorgan más de 50 entidades supervisadas por la SBS —bancos, cajas, financieras, Edpymes y fintech reguladas—, cada una especializada en un perfil distinto. Todo lo demás es informalidad, usura o estafa. Te damos el mapa completo: quién presta legal, cómo reconocer a los ilegales en segundos, y las tres verificaciones que definen si calificas.
¿Cuál es el mejor banco o financiera para un préstamo?
No existe 'el mejor banco' universal para préstamos, porque cada entidad del sistema peruano se especializa en un perfil distinto. El mejor para un perfil sólido (un banco grande) no es el mejor para un independiente (una caja o financiera) ni para quien necesita rapidez (una fintech). Te explicamos por qué la pregunta correcta no es 'cuál es el mejor', sino 'cuál es el mejor para mi perfil', y cómo encontrarlo.
Me rechazaron el crédito: 6 motivos que sí puedes ver
Un rechazo no siempre es por mal historial. Seis de los ocho motivos posibles los puedes verificar tú mismo hoy, antes de volver a pedir.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera