Necesitas plata ya: cómo no terminar con un informal


Redactor de contenidos financieros · Ver perfil y artículos
Hay una pregunta que se hace demasiado tarde: ¿esta empresa que me va a prestar, qué es exactamente?
No es una pregunta moral ni una advertencia genérica. Es una pregunta con tres respuestas posibles, y la que te toque cambia qué protecciones tienes, qué te tienen que mostrar antes de firmar y a quién puedes reclamar después. Se puede resolver en minutos, y casi nadie la resuelve porque llega justo cuando no hay tiempo.
Esta guía es esa verificación, y lo que conviene probar antes de llegar al préstamo caro.
En corto:
- Hay tres situaciones distintas, no dos: empresas supervisadas por la SBS, empresas solo registradas en la SBS, y empresas que no están en ninguna parte.
- Registrada no es supervisada. El registro de casas de cambio y empresas de préstamo existe para prevención de lavado de activos, no es una autorización para captar depósitos ni equivale a supervisión.
- Tres preguntas resuelven casi todo: ¿está en los buscadores de la SBS?, ¿me dan la TCEA y el cronograma por escrito antes de firmar?, ¿reportan a las centrales de riesgo?
- La urgencia se combate con tiempo, y el único tiempo que se puede ganar es el de antes Revisa hoy qué ve una entidad de ti antes de necesitarlo
Por qué las peores ofertas aparecen justo cuando más aprietas
No es mala suerte. Es el modelo.
El crédito informal no compite por precio. Compite por dos cosas: velocidad y no preguntar. Ese es su producto entero, y es exactamente lo que se vuelve valioso cuando el problema es hoy. Por eso aparece cuando aparece: no porque te esté buscando, sino porque su ventaja solo existe cuando no tienes tiempo de comparar.
Y hay un factor de contexto que lo amplifica. Cuando una zona entra en declaratoria de emergencia, mucha gente necesita liquidez la misma semana, en los mismos distritos. Al mismo tiempo, los sectores que sostienen esos ingresos se contraen: el BCRP proyecta para 2026 una caída de 30,7% en pesca y de 1,5% en agro. Más demanda urgente concentrada en el mismo lugar y menos ingreso para respaldarla es justo la ventana donde el crédito informal hace su negocio.
Lo que cuestan esos préstamos y por qué la cuenta no cierra está desarrollado en detalle acá, con las cifras:
Préstamos solo con DNI y gota a gota: los riesgos reales
Este artículo va por el otro lado: no por qué no, sino cómo distinguir y qué hacer en su lugar.
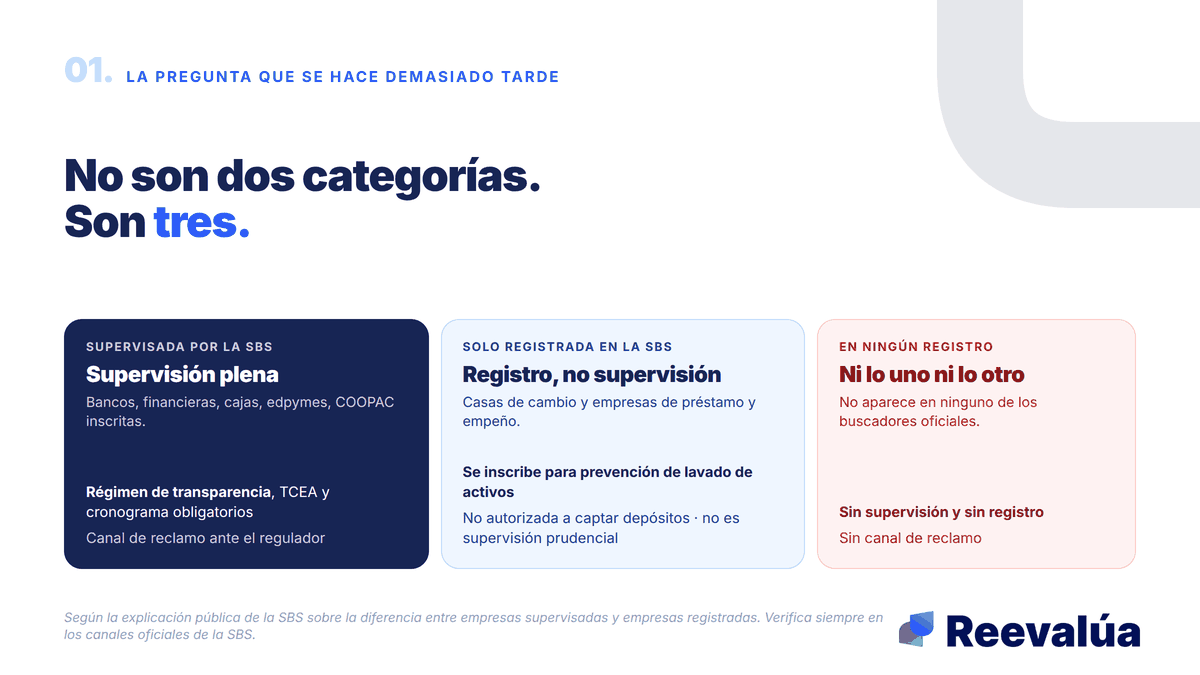
No son dos categorías. Son tres, y cambian todo.
Cómo verificar en tres minutos quién presta legalmente
Empecemos por la distinción que casi nadie conoce y que ordena el resto.
Una empresa supervisada por la SBS —bancos, financieras, cajas municipales y rurales, edpymes, cooperativas de ahorro y crédito inscritas— está bajo supervisión con todo lo que eso implica: requisitos de solvencia, régimen de transparencia de información y un canal de reclamo ante el regulador.
Una empresa registrada en la SBS es otra cosa. Las casas de cambio y las empresas de préstamo y empeño se inscriben en un registro cuyo propósito es la prevención del lavado de activos y del financiamiento del terrorismo. Deben reportar información, pero no están autorizadas a captar dinero del público en forma de depósitos y ese registro no es una supervisión prudencial. Puede ser perfectamente legal prestar desde ahí; el problema es que muchas se presentan como si fueran lo primero.
Y hay una tercera situación: la empresa o la persona que no aparece en ningún registro. Ahí no hay ni supervisión ni registro ni canal de reclamo.
Saber en cuál de las tres estás parado toma minutos. Tres preguntas:
La primera. Búscala en los registros de la SBS. La SBS publica el directorio del sistema financiero, el registro de casas de cambio y empresas de préstamo y empeño, y un buscador específico de cooperativas. Si el nombre no aparece en ninguno, ya tienes tu respuesta. Si aparece, fíjate en cuál de los tres apareció: no es lo mismo. La SBS también tiene una línea gratuita de orientación al usuario para consultar esto directamente.
La segunda. Pide la TCEA y el cronograma completo por escrito antes de firmar. La TCEA es la tasa que incluye todo: intereses, comisiones y gastos. Es el único número que permite comparar dos ofertas. El régimen de transparencia que obliga a entregar esa información recae sobre las empresas supervisadas, así que la respuesta a esta pregunta te dice dónde estás parado aunque no busques nada.
Si te dan una cuota y no una TCEA, o si te dicen que «eso se ve después», la conversación ya te respondió.
La tercera. Pregunta si reportan a las centrales de riesgo. Esta parece técnica y es la que más cuesta a largo plazo. Si quien te presta no reporta, pagar puntualmente durante un año no construye absolutamente nada en tu historial: al final del año estás igual que al principio, solo que con menos plata. Un crédito formal pequeño y bien pagado, en cambio, sí deja rastro.
Cómo se construye ese rastro y por qué importa está acá:
Historial crediticio desde cero: por dónde se empieza
Nunca se paga por adelantado para recibir un préstamo. Ninguna entidad formal cobra una comisión, un «seguro», un «desbloqueo» o un «trámite» antes de desembolsar. Si te piden pagar algo para liberar el dinero, no es un préstamo caro: es otra cosa. Tampoco se entrega el DNI físico, ni claves, ni el acceso a tu banca por internet o a tu billetera digital.
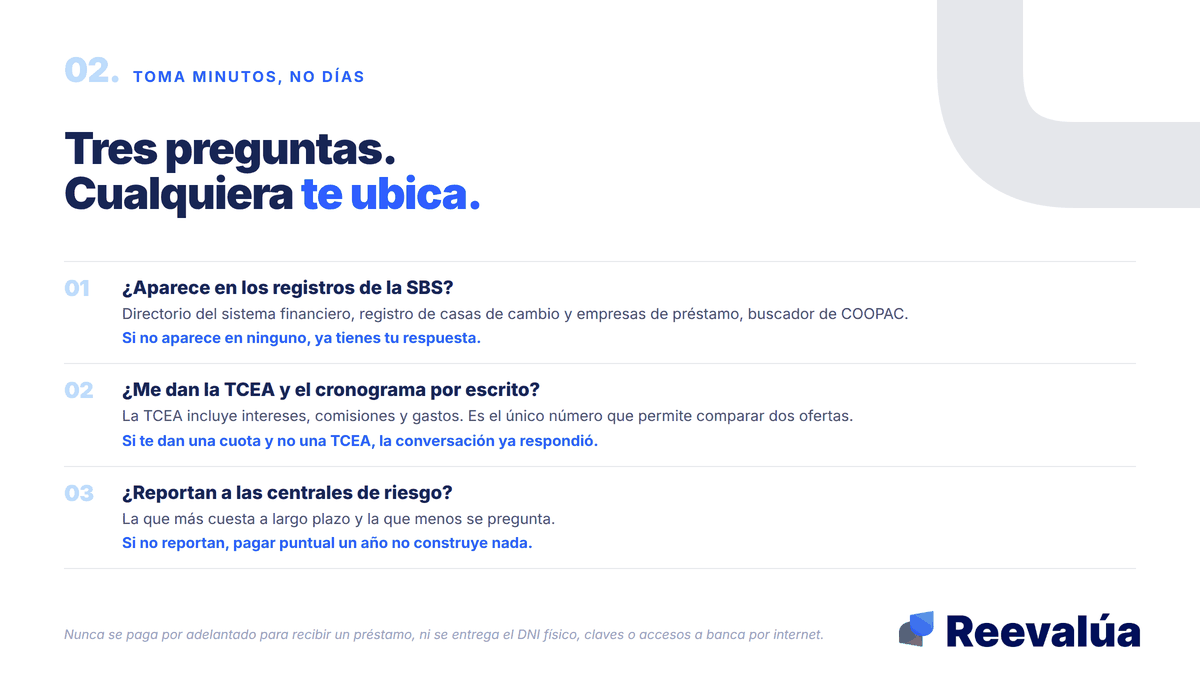
Tres preguntas. Cualquiera de las tres te ubica.
Las alternativas antes del préstamo caro
Ordenadas por costo, de menor a mayor. No todas están disponibles para todos, y esa es justamente la razón para revisarlas en orden en vez de saltar a la última.
Primero, mover lo que ya debes en lugar de pedir más. No es plata nueva, pero libera caja este mes, que muchas veces es lo que hace falta. Si estás en zona o sector con declaratoria de emergencia, hay una vía específica con reglas propias:
Reprogramar tu crédito por emergencia: cómo se pide
Segundo, hablar con quien ya te conoce. Tu entidad actual tiene tu historial con ella, que es información que un tercero no tiene y que suele traducirse en mejores condiciones. Vale la pena preguntar antes de buscar afuera.
Tercero, el crédito formal comparado y no el primero que responde. Tres entidades pueden ofrecerte el mismo monto con tres TCEA distintas, y la diferencia en el total no es menor. Comparar toma menos de lo que parece:
Tres bancos, el mismo préstamo, tres precios: cómo comparar
Cuarto, las juntas y el préstamo familiar. Son reales y funcionan para mucha gente. La advertencia no es financiera: sin un acuerdo escrito de monto, plazo y fechas, lo que se termina pagando es la relación. Y no construyen historial.
Y una que conviene descartar de forma explícita: cubrir un hueco pequeño con un adelanto de efectivo de la tarjeta. Es de los caminos más caros del sistema formal, y se toma justamente porque es el más rápido.
Sobre cuál de estos caminos conviene en tu caso concreto, con tu tasa y tus plazos: eso se decide mejor con alguien que pueda mirar el conjunto. Es una conversación con tu entidad o con un asesor, no una decisión que salga de un artículo.
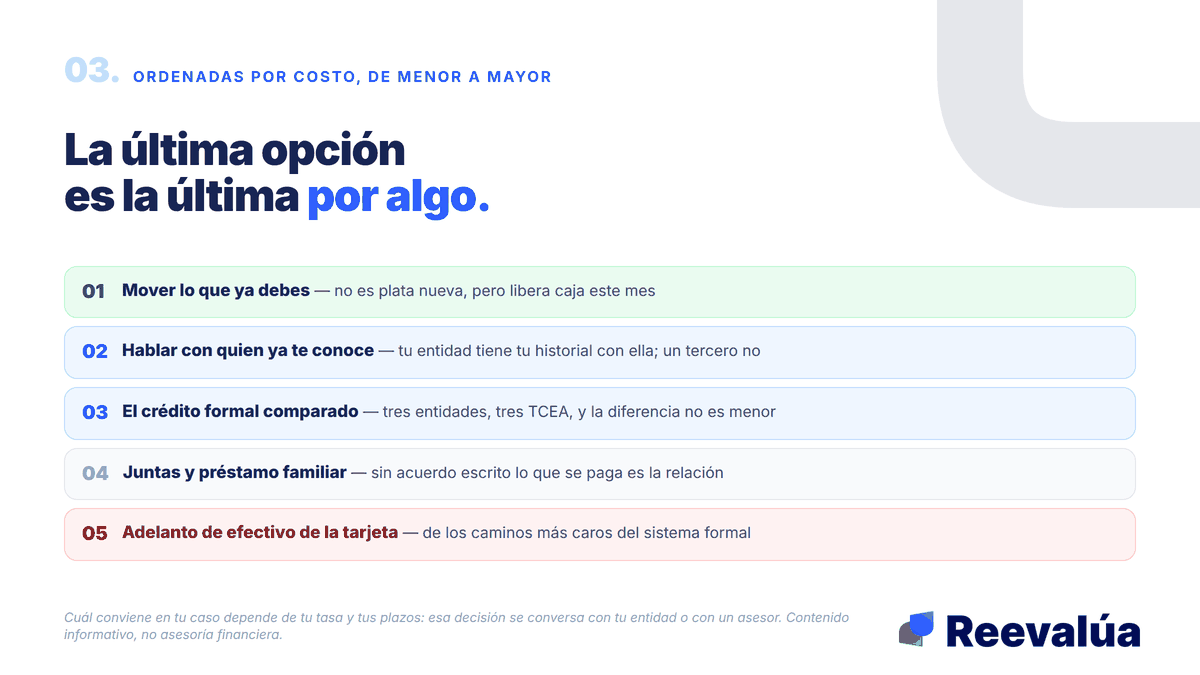
En orden. La última opción es la última por algo.
Preguntas frecuentes
¿Prestar sin estar supervisado por la SBS es ilegal?
No necesariamente. Hay empresas de préstamo que operan legalmente inscritas en el registro correspondiente. Lo que no es legal es captar depósitos del público sin autorización, ni presentarse como entidad supervisada sin serlo. El punto del artículo no es que todo lo no supervisado sea ilegal: es que las protecciones son distintas y conviene saber cuáles tienes.
Me piden solo el DNI y nada más. ¿Eso es mala señal por sí solo? No por sí solo. Hay productos formales con requisitos livianos. La señal de alarma no es pedir poco: es no dar nada a cambio, es decir, no entregar TCEA, ni cronograma, ni contrato.
Ya tomé uno de estos préstamos. ¿Qué hago? Primero, reúne lo que tengas: mensajes, comprobantes de pago, el monto original y lo que ya pagaste. Segundo, no entregues más accesos ni documentos. Y si hay amenazas o cobros con hostigamiento, eso se denuncia. Para ordenar la salida, conviene sentarse con alguien que vea el cuadro completo de tus deudas.
¿Aparecer en el registro de la SBS garantiza que la oferta sea buena?
No. El registro dice qué es la empresa, no si la tasa te conviene. Esas son dos verificaciones distintas y las dos hacen falta: primero quién es, después cuánto cuesta.
¿Reevalúa presta plata?
No. Reevalúa no presta, no desembolsa y no intermedia créditos. Lo que hace es mostrarte tu situación crediticia —cuánto debes, a quién y en qué clasificación estás— para que llegues a esa conversación sabiendo dónde estás parado, y en Reevalúa+ acompañarte a ordenarla.
El día de la urgencia ya es tarde para averiguar
Todo lo de arriba se hace mejor antes. Verificar una empresa, comparar tres ofertas y saber a qué puedes calificar son cosas de veinte minutos en un día tranquilo y de cero minutos el día que se rompió algo.
Lo que sí se puede hacer hoy es ver qué ve una entidad de ti, que es la mitad de la respuesta antes de que la pregunta llegue.
Revisa hoy qué ve una entidad de ti antes de necesitarlo
Contenido informativo. No es asesoría legal ni financiera. Verifica siempre la información de registro directamente en los canales oficiales de la SBS.
Préstamos rápidos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Tres bancos te ofrecen el mismo préstamo con tres precios distintos: cómo comparar en 5 minutos
El mismo monto, el mismo plazo, tres precios distintos en tres bancos, con la tasa del BCR quieta hace 12 meses. Aprende a comparar TCEA y costo total en 5 minutos, para elegir con datos y no con la primera oferta que suena fácil.
Septiembre sin gratificación: el plan de 4 semanas para no caer en préstamo caro
Septiembre no tiene el colchón de la gratificación. Aquí un plan de 4 semanas, semana por semana y con listas claras de prioridad, para llegar organizado y no terminar aceptando un préstamo caro por pánico de última semana.
30 días, un plan: cómo llegar a fin de setiembre sin pedir otro préstamo
Setiembre aprieta. La salida más común es pedir un préstamo más, no porque sea lo mejor, sino porque no hubo plan. Aquí va cómo armar uno de 30 días, para que si terminas pidiendo algo, sea una decisión y no un salvavidas de pánico.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera