Deuda castigada: qué significa y qué pasa después


Redactor de contenidos financieros · Ver perfil y artículos
Llamas para preguntar por una deuda vieja y te dicen que está castigada. La palabra suena a punto final, a expediente cerrado, a algo que ya no es tu problema.
Y entonces alguien te comenta que conoce a alguien que la cerró pagando una fracción. O al revés: te llega una gestión de cobranza y no entiendes por qué, si supuestamente estaba castigada.
Las dos cosas caben en la misma palabra, porque castigada no significa lo que parece.
En corto:
- El castigo es contable, no legal. La entidad reconoció internamente que esa deuda es difícil de recuperar. Nada más.
- Tu obligación sigue existiendo hasta que se cierre con un acuerdo formal.
- El antecedente de lo que ocurrió no desaparece porque la deuda cambie de estatus en los libros de otro.
- Sí abre una puerta, y es la razón por la que la gente habla de descuentos. Pero no es un derecho ni una promesa.
Qué hace la entidad cuando castiga una deuda
Castigar una deuda es una decisión contable que toma el acreedor sobre sus propios estados financieros. En términos simples: deja de registrarla como un activo que espera recuperar y la reconoce como una pérdida probable.
Es un movimiento interno. Ocurre del lado de la entidad, en sus libros, por razones de gestión de cartera.
Lo importante es lo que ese movimiento no hace:
No extingue tu obligación. Deber sigue siendo deber. No es una condonación. Nadie te perdonó nada. No borra el historial de lo que pasó antes. No impide que se siga gestionando el cobro.
Dicho de otra manera: la entidad cambió cómo contabiliza esa deuda. No cambió que la debes.
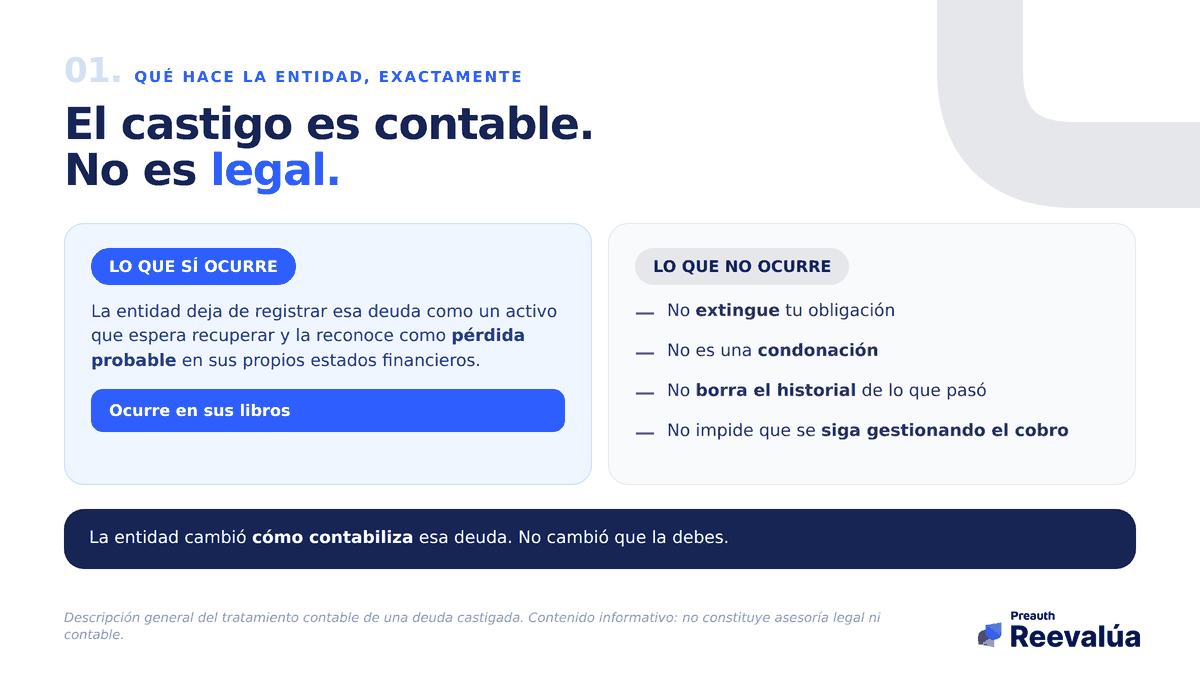
El castigo ocurre en los libros del acreedor. Tu obligación no vive ahí.
Lo que cambia para ti y lo que no cambia en absoluto
Aquí está la parte práctica, porque el término genera dos reacciones opuestas y las dos son equivocadas.
La primera reacción es aliviarse. "Está castigada, entonces ya fue." No. La deuda sigue viva y el cobro puede continuar, por vías internas o externas.
La segunda es asustarse más de la cuenta. "Castigada suena grave, ya no hay nada que hacer." Tampoco. Una deuda castigada suele ser, justamente, una de las que tienen más margen para negociarse.
Lo que sí cambia es la posición del acreedor. Cuando una entidad ya reconoció contablemente que probablemente no va a recuperar el total, recuperar una parte deja de ser una mala noticia y pasa a ser mejor que nada. Esa es toda la explicación de por qué existen los acuerdos con descuento.
Lo que no cambia, y conviene tenerlo claro antes de emocionarse:
El descuento no es automático ni es un derecho. Depende de la entidad, de la antigüedad y del caso concreto. No hay porcentaje garantizado. Cualquiera que te prometa una cifra fija antes de negociar, no está negociando. El antecedente no se borra al pagar. Pagar cierra la deuda; el registro de lo que ocurrió sigue su propio calendario.
Si alguien te ofrece "borrar" una deuda castigada de tu historial a cambio de un pago, desconfía. Lo que sí se puede negociar es la deuda. El historial de lo que pasó no se borra por encargo.
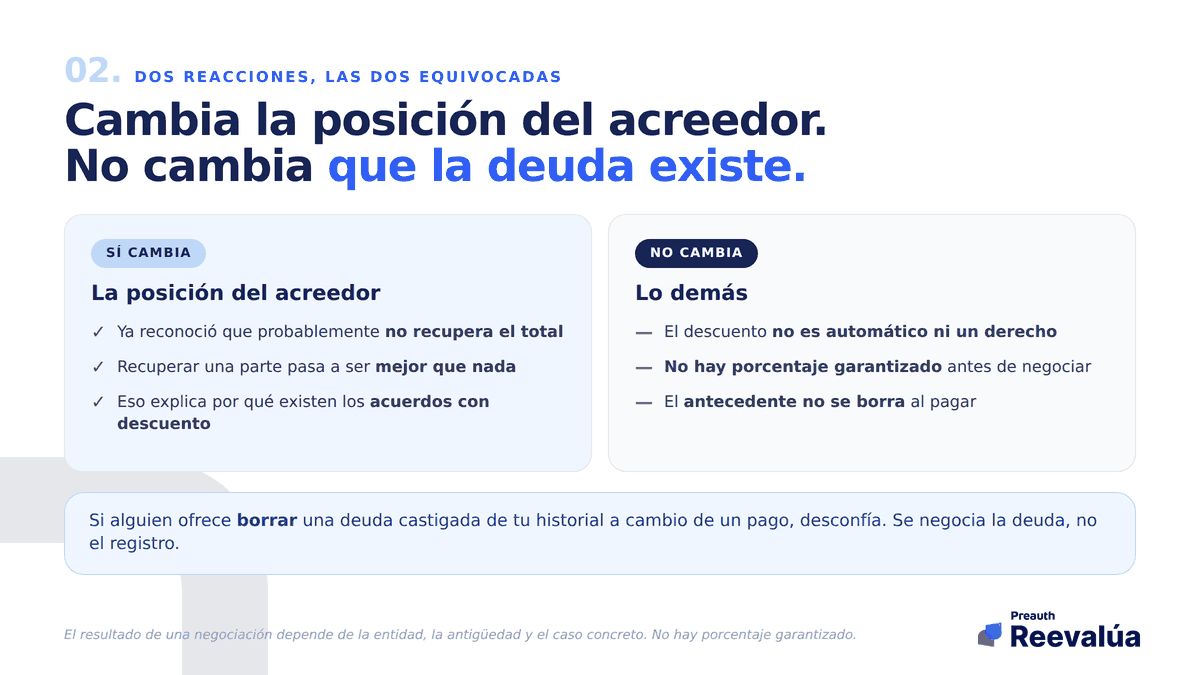
Cambia la posición del acreedor. No cambia que la deuda existe.
pagué mi deuda y sigo apareciendo
Cómo saber si la tuya está castigada
Casi nadie se entera por aviso. Uno se entera preguntando o mirando.
Por teléfono, al consultar el estado de la deuda. Pide que te digan el estado exacto y anótalo con la fecha en que te lo dijeron.
Mirando tu propia información, que es donde figura qué entidad reporta qué, con qué saldo y en qué categoría. Ahí se ve el estado real, no la versión que uno recuerda.
Y conviene hacerlo antes de cualquier conversación de negociación, no después. Llegar sabiendo el saldo, la antigüedad y la categoría cambia por completo el tono de esa llamada.
Consulta tu score gratis y revisa el estado de tus deudas
qué significa cada categoría del reporte
Antes de negociar una castigada
Este artículo no es la guía de negociación, porque esa ya existe y está desarrollada. Pero hay tres cosas que conviene tener resueltas antes de sentarte a conversar:
- El estado y el saldo exactos, confirmados por ti, no por lo que recuerdas.
- Con quién estás negociando de verdad. Si la deuda pasó a un tercero, el acuerdo tiene que ser con quien hoy tiene la titularidad.
- Qué te van a entregar por escrito. Que el pago extingue la deuda, no que la abona. Y la constancia posterior para regularizar el reporte.
Si eso está claro, la negociación es una conversación. Si no lo está, es una apuesta.
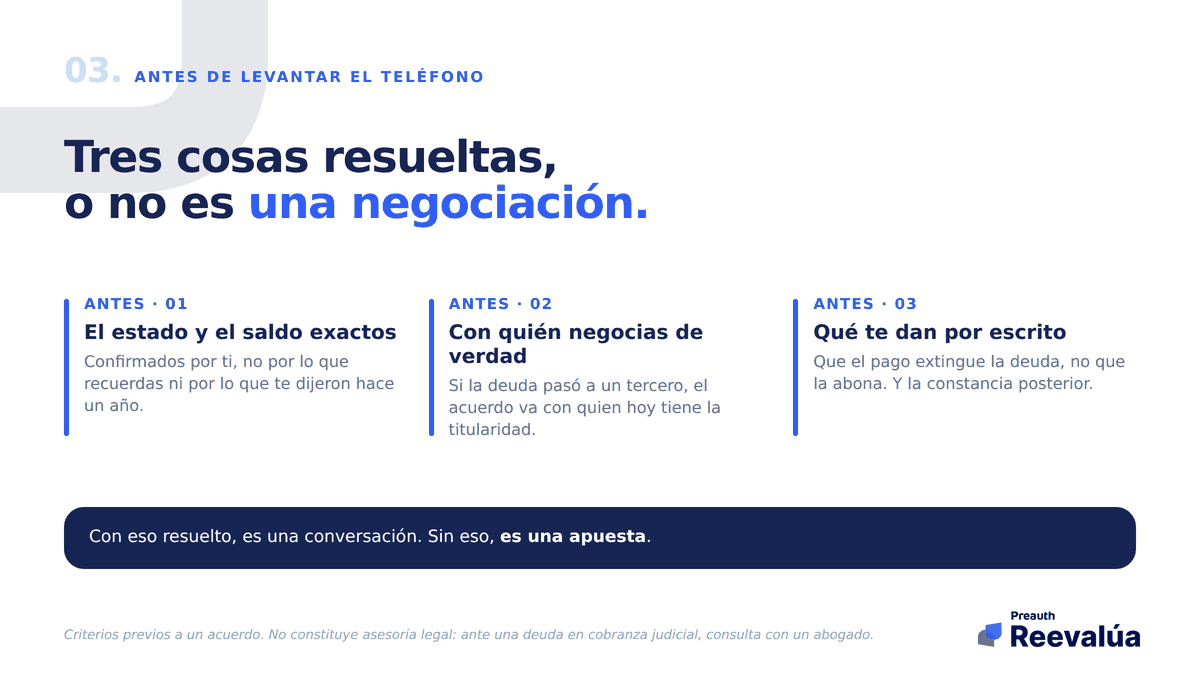
Tres cosas resueltas antes de la llamada. Sin ellas, no es una negociación.
la carta de no adeudo y el plazo para regularizar
cómo funciona una negociación con descuento
Preguntas frecuentes
¿Si mi deuda está castigada ya no tengo que pagarla?
No. El castigo es un reconocimiento contable del acreedor. Tu obligación sigue existiendo hasta que se cierre formalmente.
¿Me pueden seguir cobrando una deuda castigada?
Sí. La gestión de cobranza puede continuar, y la deuda puede además ser transferida a un tercero.
¿Una deuda castigada desaparece de mi historial?
No por estar castigada. El registro de lo ocurrido tiene su propio calendario, independiente del tratamiento contable que le dé la entidad.
¿Siempre puedo conseguir un descuento?
No. Es una posibilidad, no un derecho. Depende de la entidad, de la antigüedad de la deuda y del caso.
¿Reevalúa negocia mi deuda castigada?
Reevalúa no cobra deudas ni negocia por ti sin tu participación. Lo que hace es mostrarte el estado real de lo que figura a tu nombre, que es el punto de partida de cualquier acuerdo.
Empieza por saber en qué estado está
La palabra castigada genera más confusión que información. Lo que sí es concreto es el estado en que figura tu deuda hoy, con qué saldo y desde cuándo.
Revisa el estado real de tus deudas
Si todavía no sabes qué tienes a tu nombre, empieza por el score: es gratis y solo necesitas tu DNI.
Reporte de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Pagué toda mi deuda y sigo en Infocorp: por qué pasa y en cuánto se borra
Pagaste tu deuda y tu historial sigue igual. Desde agosto de 2025 la ley obliga a las entidades a actualizarlo en máximo 7 días hábiles. Aquí te explicamos cómo confirmarlo y qué hacer si no se cumplió.
Tu reporte dice "Normal" pero sale en rojo: qué significa cada categoría
El color de la pantalla y la categoría del deudor son dos cosas distintas. Aquí qué significa Normal, CPP, Deficiente, Dudoso y Pérdida, qué hacer en cada una, y cuándo una deuda arrastra a las demás.
Pagué y sigue apareciendo: la carta de no adeudo y el plazo de 7 días
La entidad debe emitir tu constancia de regularización en siete días hábiles, y el plazo corre desde que tú la solicitas. Aquí cómo pedirla, cómo contar el plazo y qué debe decir para servirte.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera