Préstamo para tu negocio: MYPE o consumo

Redactor de contenidos financieros · Ver perfil y artículos
«Lo pido a nombre del negocio para no manchar mi historial.»
Esa frase es el motivo por el que existe este artículo, y en la mayoría de los casos peruanos es falsa. Si tu negocio no es una persona jurídica, no hay un «nombre del negocio»: hay tu DNI.
Y hay algo más que sorprende: el tipo de crédito no lo eliges tú. Lo determina el destino del dinero y cuánto debes en el sistema financiero, según una definición de la SBS que no depende de lo que tú prefieras.
Esta guía es qué cambia de verdad entre un crédito de consumo y uno MYPE, en qué historial termina cada uno, y qué te van a pedir si tu negocio todavía no tiene papeles.
Crédito de consumo y crédito MYPE: qué cambia
Lo primero es que esta clasificación no la inventa cada entidad. Viene de la SBS, y está escrita.
Los créditos a microempresas son, en la definición literal, los «destinados a financiar actividades de producción, comercialización o prestación de servicios, otorgados a personas naturales o jurídicas, cuyo endeudamiento total en el sistema financiero (sin incluir los créditos hipotecarios para vivienda) es no mayor a S/ 20.000 en los últimos seis meses».
Los créditos a pequeñas empresas son lo mismo, pero con endeudamiento total «superior a S/ 20.000 pero no mayor a S/ 300.000 en los últimos seis meses».
Y los créditos de consumo son los otorgados a personas naturales «con la finalidad de atender el pago de bienes, servicios o gastos no relacionados con la actividad empresarial».
Léelas juntas y aparecen dos cosas que casi nadie sabe.
La primera es que la variable que decide si tu crédito es empresarial o de consumo es el destino del dinero, no quién lo pide. Una persona natural puede perfectamente tener un crédito a microempresa. Lo que define es para qué es.
La segunda es más rara todavía: el tramo no depende de tu negocio, sino de cuánto debes en todo el sistema financiero. Eso significa que el mismo negocio, con las mismas ventas, puede pasar de microempresa a pequeña empresa sin pedir nada nuevo, simplemente porque su endeudamiento total cruzó los S/ 20.000. La categoría se recalcula sola.
En la práctica, lo que sí cambia entre un crédito de consumo y uno MYPE es qué te piden y cómo te evalúan. En consumo te evalúan a ti: tu ingreso, tu historial, cuánto de ese ingreso ya está comprometido. En MYPE te evalúan el negocio: qué vende, con qué margen, con qué estacionalidad, y si ese flujo aguanta la cuota. Son dos conversaciones distintas y hay que llegar preparado para la que toca.
Sobre qué requisitos son rígidos y cuáles se pueden negociar, esto aplica a los dos casos:
Requisitos de un préstamo: cuáles son rígidos y cuáles flexibles
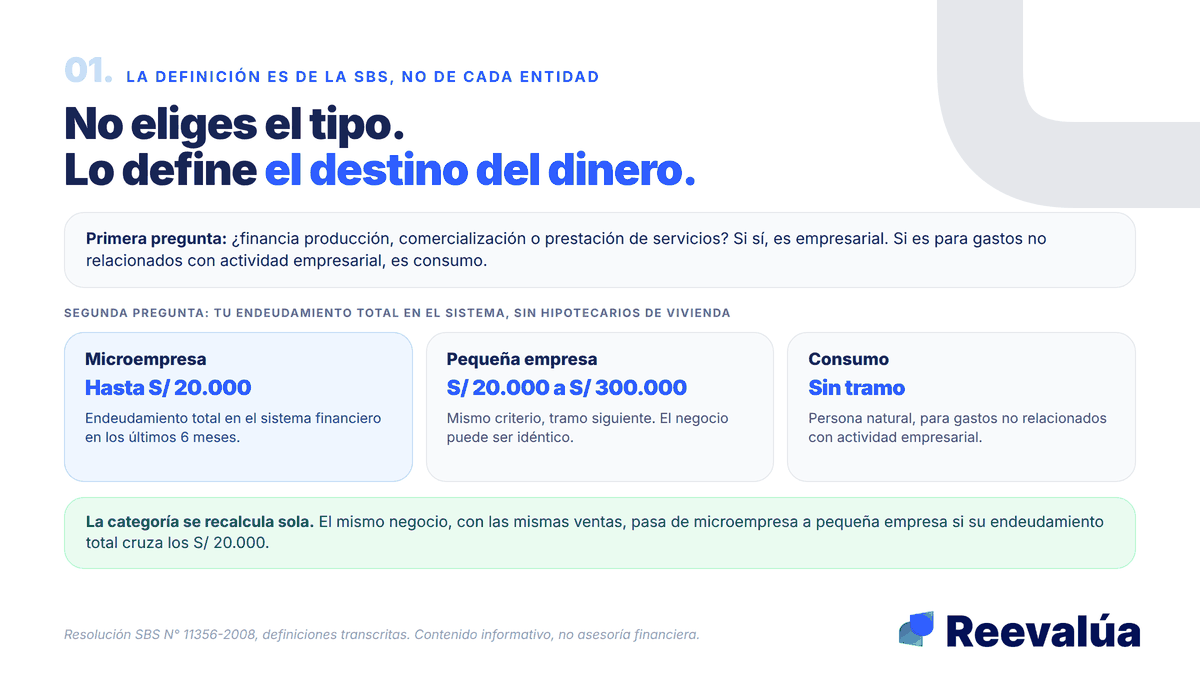
No eliges el tipo. Lo define el destino y tu endeudamiento total.
En qué historial queda cada uno
Aquí está el mito que hay que romper, y conviene decirlo sin rodeos.
Si tu negocio no está constituido como persona jurídica, no existe un historial del negocio. Tú eres el negocio. Un crédito a microempresa otorgado a una persona natural queda en el historial de esa persona natural, bajo su DNI, exactamente igual que un crédito de consumo. La propia definición de la SBS lo dice: estos créditos se otorgan «a personas naturales o jurídicas».
Entonces la estrategia de «lo pido como crédito de negocio para que no toque mi historial personal» no funciona, porque el historial es el mismo.
Si el negocio sí es una persona jurídica con su propio RUC, el crédito va al historial de la empresa. Pero aquí hay una segunda puerta que casi nadie ve al firmar: es habitual que la entidad pida la fianza o el aval del titular o de los socios. Y esa firma sí vuelve a tu historial personal, con todo lo que implica.
Sobre lo que significa de verdad firmar como aval o fiador, y qué pasa con tu historial si el otro no paga:
Ser aval o fiador: qué pasa con tu historial si no paga
Y ahora el segundo mito, que es más caro.
Mucha gente asume que un crédito de negocio «tiene más tolerancia» con los atrasos porque el flujo de un negocio es irregular. No es así. Los días de atraso que mueven a un deudor de una categoría a otra son los mismos en créditos de consumo y en créditos a micro y pequeña empresa: hasta 8 días es Normal, de 9 a 30 días es Con Problemas Potenciales, de 31 a 60 es Deficiente, de 61 a 120 es Dudoso, y más de 120 días es Pérdida.
Es la misma escala. La irregularidad del flujo de tu negocio no está contemplada en el calendario de nadie.
Sobre qué significa cada categoría y por qué importa más de lo que parece:
Qué significa cada categoría de tu reporte
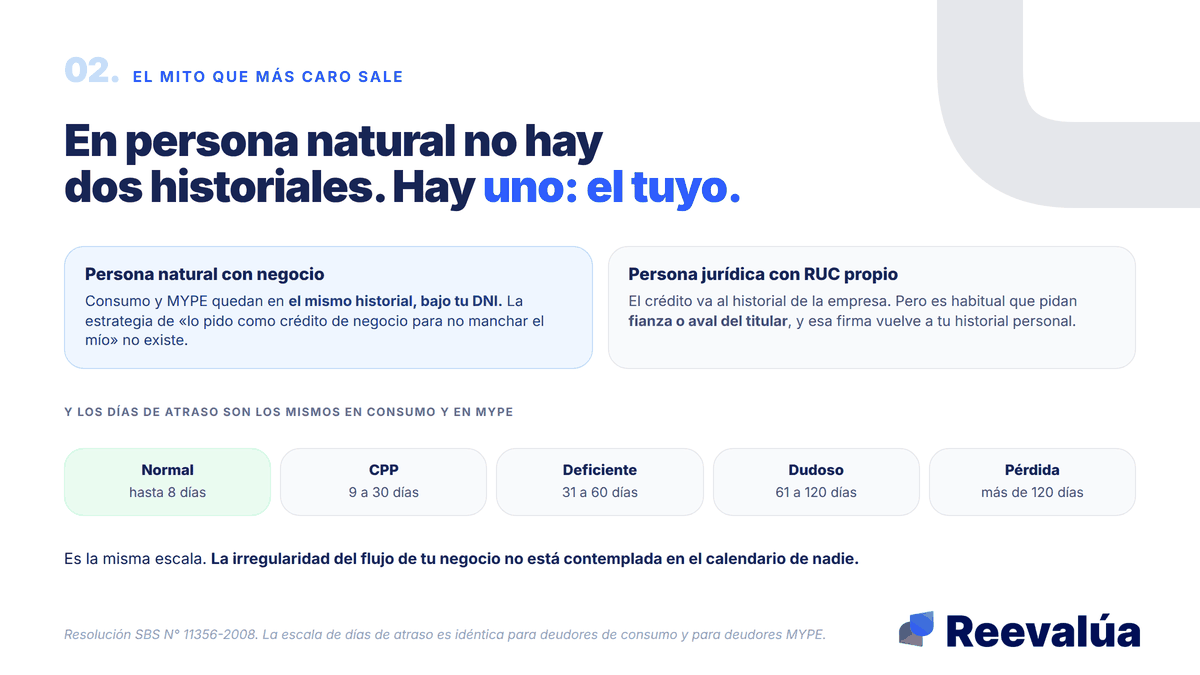
En persona natural no hay dos historiales. Hay uno: el tuyo.
Qué piden si el negocio no tiene RUC antiguo
Este es el caso de la mayoría: un negocio que vende de verdad, pero que tiene poco tiempo formalizado, o que factura menos de lo que mueve.
Lo primero es entender qué está tratando de responder la entidad. En un crédito MYPE la pregunta no es «cuánto ganas», es «este negocio genera un flujo estable y suficiente para la cuota». Todo lo que te pidan apunta a eso.
Cuando no hay años de declaraciones, lo que suele sustituirlas es evidencia del movimiento real:
- Movimiento de la cuenta donde entra la plata del negocio
- Boletas y facturas emitidas, aunque sean de pocos meses
- Comprobantes de compra a proveedores, que muestran el volumen
- Inventario y, si aplica, el local o los equipos
- Contratos o pedidos recurrentes, si los hay
La regla práctica es que mientras más movimiento pase por una cuenta bancaria del negocio, más fácil es demostrarlo. Un negocio que cobra todo en efectivo y no deposita es un negocio que, para la entidad, no tiene historia.
Cuatro preguntas que conviene hacer antes de iniciar el trámite, porque la respuesta cambia entre entidades:
- Qué antigüedad de negocio piden como mínimo, y si cuenta desde el RUC o desde la actividad demostrable
- Qué documentos aceptan en lugar de declaraciones, si el negocio es joven
- Si el crédito quedará como consumo o como MYPE, y por qué
- Si van a pedir fianza o aval personal, y de quién
La cuarta es la que más gente descubre al final. Pregúntala al principio.
Y una respuesta honesta al caso más común. Si el negocio todavía no se puede demostrar, lo que te van a ofrecer es un crédito de consumo a tu nombre, evaluado con tu capacidad de pago personal. Eso no es un rechazo ni una trampa: es otra cosa, con otros montos y otras condiciones. Conviene saber que lo es, y decidir con esa información en la mano en lugar de descubrirlo al firmar.
Lo que sí conviene revisar antes de cualquiera de las dos rutas es a qué puedes calificar hoy y con quién:
Compara opciones de crédito antes de decidir
Sobre la formalización en sí, el RUC y el régimen tributario que le conviene a tu negocio, esa consulta es con Sunat y con un contador. No es una decisión que convenga tomar solo para calificar a un crédito.
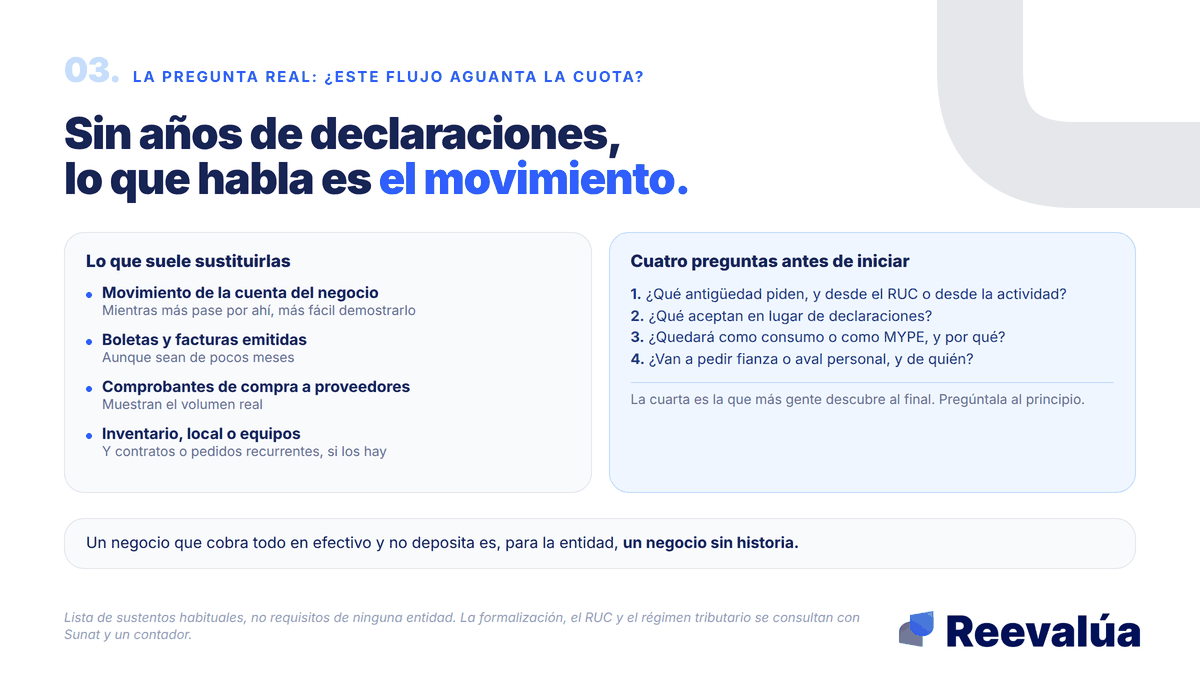
Sin años de declaraciones, lo que habla es el movimiento.
Preguntas frecuentes
¿Puedo elegir que mi crédito sea MYPE en vez de consumo?
No directamente. El tipo lo determina el destino del dinero y tu endeudamiento total en el sistema, según la definición de la SBS. Lo que sí puedes hacer es presentar el caso correctamente para que la entidad evalúe el negocio y no solo tu sueldo.
Si pido a nombre del negocio, ¿protejo mi historial personal? Si eres persona natural, no: es el mismo historial. Si el negocio es persona jurídica, el crédito va al historial de la empresa, pero es habitual que pidan tu fianza o aval, y eso vuelve a tu historial.
¿Un crédito MYPE tolera más los atrasos?
No. Los días de atraso de cada categoría son los mismos que en consumo: hasta 8 días Normal, 9 a 30 CPP, 31 a 60 Deficiente, 61 a 120 Dudoso, más de 120 Pérdida.
¿Qué pasa si mi deuda total cruza los S/ 20.000?
El tramo se recalcula. Tu crédito empresarial pasa de la categoría microempresa a pequeña empresa aunque tu negocio sea exactamente el mismo, porque el criterio es tu endeudamiento total en el sistema, sin contar hipotecarios de vivienda, en los últimos seis meses.
¿Hay un tope a la tasa que me pueden cobrar?
Existe un régimen de tasas máximas que fija el Banco Central de Reserva y que se actualiza periódicamente. Cuál es el tope vigente y a qué créditos alcanza exactamente conviene consultarlo directamente en el BCRP, porque cambia y porque el marco ha estado en revisión. Lo que sí puedes hacer siempre es comparar la TCEA entre entidades, que es la cifra que refleja el costo real.
La decisión no es «negocio o personal». Es llegar sabiendo qué tipo de crédito te corresponde, qué pueden pedirte y en qué historial va a quedar. Los tres se pueden averiguar antes de firmar nada.
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Préstamos de dinero en Perú: quién presta legalmente y cómo saber si calificas
En el Perú, los préstamos legales los otorgan más de 50 entidades supervisadas por la SBS —bancos, cajas, financieras, Edpymes y fintech reguladas—, cada una especializada en un perfil distinto. Todo lo demás es informalidad, usura o estafa. Te damos el mapa completo: quién presta legal, cómo reconocer a los ilegales en segundos, y las tres verificaciones que definen si calificas.
Requisitos para un préstamo personal en Perú 2026: la lista real (y cuáles son negociables)
No todos los requisitos para un préstamo personal pesan igual: unos son rígidos (DNI, mayoría de edad, capacidad de pago) que ninguna entidad perdona, y otros son flexibles (ingreso mínimo, antigüedad, calificación) que varían enormemente entre bancos, cajas y financieras. Te damos la lista real separando lo innegociable de lo negociable, para que toques la puerta correcta para tu perfil.
¿Puedo tener dos préstamos al mismo tiempo en Perú? Qué evalúa el banco
Sí, en Perú puedes tener dos o más préstamos al mismo tiempo: no hay ley que lo prohíba ni límite de cantidad. Lo que decide si te aprueban el segundo es tu capacidad de pago: el banco suma la nueva cuota a las que ya pagas y verifica que no superen ~30% de tu ingreso. Te explicamos qué evalúa exactamente, los otros factores que mira, y cómo saber si un segundo préstamo te conviene o te hunde.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera