Ser aval o fiador: qué pasa con tu historial si no paga


Redactor de contenidos financieros · Ver perfil y artículos
Tu hermano necesitaba un préstamo y le faltaba un respaldo. Firmaste. Era un trámite de quince minutos y en ese momento no parecía tener consecuencias para ti.
Dos años después pides tu propio crédito y te dicen que no. Revisas y encuentras, a tu nombre, una deuda que nunca usaste.
No es un error del sistema. Es exactamente lo que firmaste.
Aval, fiador y codeudor: tres figuras que no son iguales
La gente dice "salí de aval" para cualquiera de las tres, pero jurídicamente son distintas y la diferencia importa mucho el día que algo falla.
El fiador se obliga a cumplir si el deudor no cumple. Es una obligación de respaldo: en principio, primero se persigue al deudor.
El aval es una figura propia de los títulos valores, como un pagaré o una letra. El avalista responde en los mismos términos que la persona avalada.
El codeudor o cosolicitante no respalda a nadie: es deudor desde el primer día, en igualdad de condiciones con el titular. No hay orden de cobro, son los dos a la vez.
En los tres casos hay algo en común y es lo que casi nadie lee: la palabra solidaria.
La palabra que cambia todo: solidaria
Una fianza simple tiene lo que se llama beneficio de excusión: el fiador puede exigir que primero se persiga al deudor y sus bienes antes de ir contra él.
Una fianza solidaria renuncia a ese beneficio. Y cuando eso ocurre, el acreedor puede dirigirse directamente contra ti sin agotar primero al titular. No tiene que avisarte, no tiene que intentarlo primero con él, no tiene que explicarte nada.
En la práctica bancaria peruana la modalidad solidaria es la norma, no la excepción. Si firmaste algo, revisa si aparece esa palabra. Casi siempre aparece.
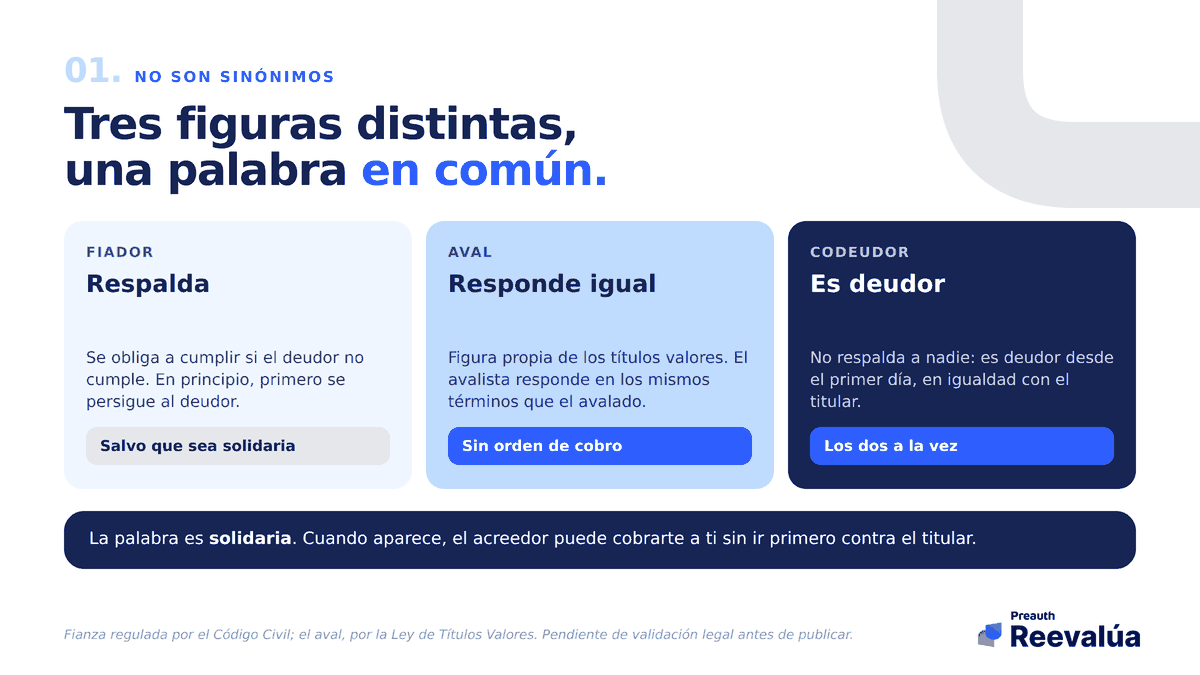
Tres figuras distintas. Una palabra en común que las vuelve a todas exigibles contra ti.
Qué queda registrado y desde cuándo
Aquí está la parte que la mayoría desconoce hasta que le pasa.
Desde que firmas, asumes una obligación. Esa obligación existe aunque el titular esté pagando puntualmente y aunque tú nunca hayas tocado ese dinero.
Mientras el titular paga, tu situación no se deteriora. Pero la obligación está ahí, y puede ser considerada cuando otra entidad evalúe tu capacidad de endeudamiento. Para efectos prácticos, ya tienes un compromiso asumido aunque no lo estés pagando.
Cuando el titular deja de pagar, la cosa cambia de naturaleza. La deuda impaga pasa a ser exigible contra ti, y el deterioro de esa obligación puede reflejarse en tu propia situación crediticia.
Por eso mucha gente descubre que es aval el día que le rechazan un crédito propio, no el día que firmó.
Si te está pasando eso, los seis motivos de rechazo que sí puedes verificar te ayudan a confirmar si esta es la causa.
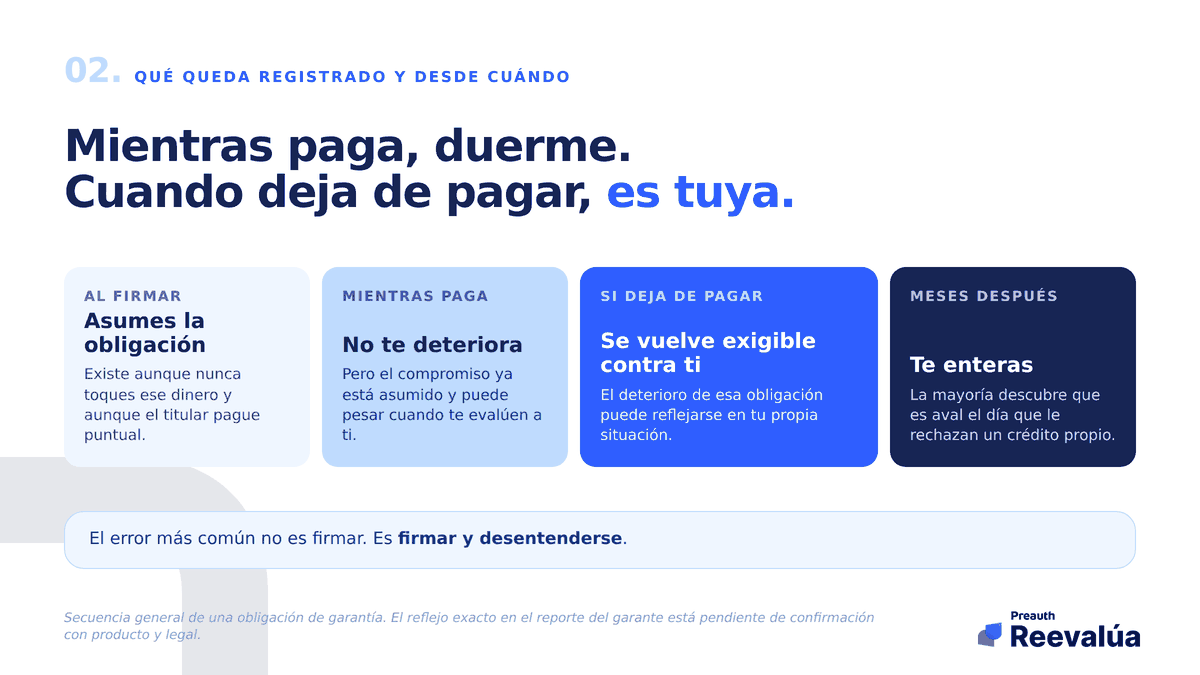
Mientras paga, la obligación duerme. Cuando deja de pagar, despierta y es tuya.
cuántos préstamos puedes tener a la vez
los seis motivos de rechazo que sí puedes verificar
Antes de firmar: cinco preguntas que casi nadie hace
Ninguna de estas te convierte en mala persona por hacerla. Te convierte en alguien que sabe qué está firmando.
- ¿Qué figura estoy firmando exactamente? Aval, fiador o codeudor. Que te lo digan con el nombre que aparece en el documento.
- ¿Es solidaria? Si la respuesta es sí, pueden cobrarte a ti primero. Asúmelo desde el inicio.
- ¿Por cuánto respondo y hasta cuándo? Monto máximo y plazo. Si el documento no lo limita, respondes por el total y por todo el tiempo que dure.
- ¿Cómo me entero si deja de pagar? Pide por escrito que te notifiquen ante el primer incumplimiento. No es automático.
- ¿Cómo salgo de esto? Esta es la que más incomoda y la más importante.
Salir es mucho más difícil que entrar
No existe un botón para darse de baja. La garantía se constituyó a favor del acreedor, y el acreedor no tiene ninguna obligación de liberarte solo porque cambiaste de opinión o porque te peleaste con el titular.
Las rutas reales son tres, y ninguna depende de ti solo:
Que la deuda se extinga por completo. Es la salida limpia.
Que el titular consiga sustituir la garantía, es decir, que otra persona o bien ocupe tu lugar, y que el acreedor lo acepte.
Que el acreedor acepte liberarte, algo que ocurre cuando el titular mejoró tanto su perfil que ya no necesita respaldo.
En los tres casos hace falta la conformidad del acreedor. Por eso la pregunta cinco conviene hacerla antes de firmar y no después.
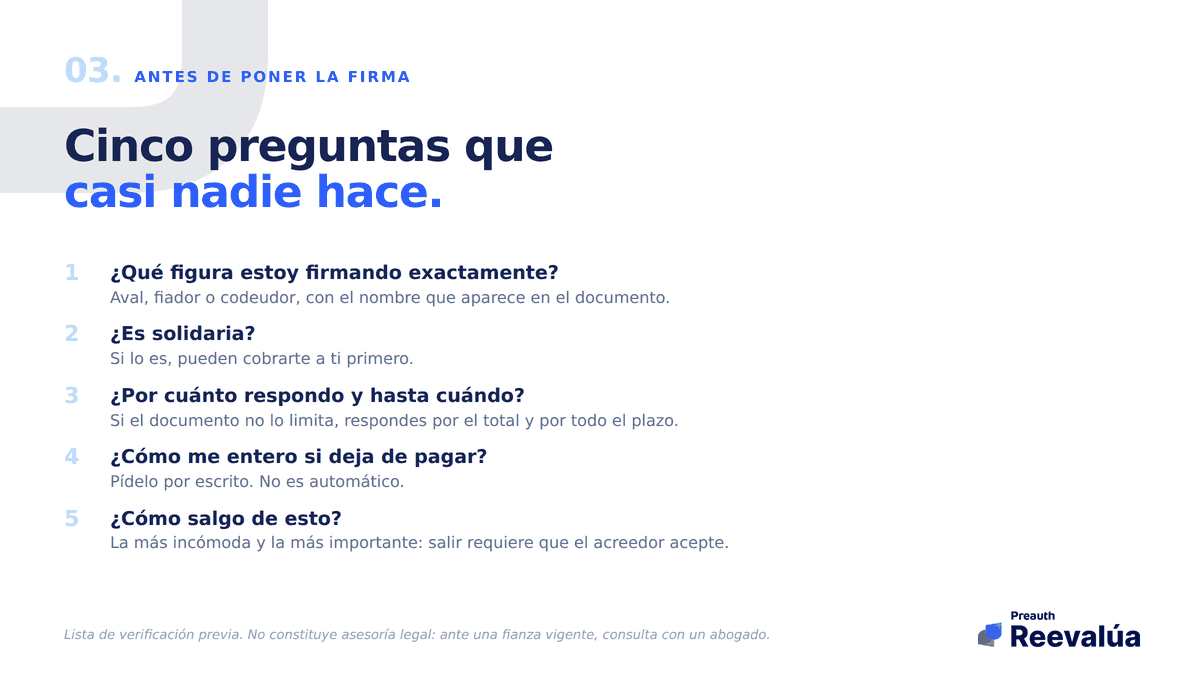
Cinco preguntas antes de firmar. La quinta es la que más incomoda y la más importante.
Revisa qué figura hoy a tu nombre
Preguntas frecuentes
¿Ser aval afecta mi score aunque el titular pague bien?
Mientras se paga puntualmente tu situación no se deteriora, pero la obligación asumida existe y puede pesar cuando otra entidad evalúe cuánto puedes endeudarte.
¿Me pueden cobrar a mí sin haber ido antes contra el titular?
Si la garantía es solidaria, sí. Esa es precisamente la diferencia entre una fianza simple y una solidaria.
¿Puedo renunciar a ser aval?
No de forma unilateral. Se requiere que la deuda se extinga, que se sustituya la garantía o que el acreedor acepte liberarte.
¿Qué pasa si el titular fallece?
Depende de cómo esté constituida la obligación y de la sucesión. Es un caso que conviene consultar con un abogado, no resolverlo por analogía.
¿Reevalúa puede sacarme de una fianza?
No. Reevalúa no interviene en contratos ni negocia con acreedores por ti. Lo que hace es mostrarte qué figura hoy a tu nombre, para que sepas en qué situación estás.
qué pueden reclamar los bancos a los familiares
Mira qué hay a tu nombre
Si firmaste alguna vez y nunca volviste a revisar, hay una posibilidad real de que haya algo registrado que no recuerdas.
Revisa qué figura a tu nombre — tu score es gratis
Solo necesitas tu DNI. Si aparece algo que no reconoces, ahí empieza otra conversación.
Préstamo personal
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Puedo tener dos préstamos al mismo tiempo en Perú? Qué evalúa el banco
Sí, en Perú puedes tener dos o más préstamos al mismo tiempo: no hay ley que lo prohíba ni límite de cantidad. Lo que decide si te aprueban el segundo es tu capacidad de pago: el banco suma la nueva cuota a las que ya pagas y verifica que no superen ~30% de tu ingreso. Te explicamos qué evalúa exactamente, los otros factores que mira, y cómo saber si un segundo préstamo te conviene o te hunde.
"No calificas": la frase que no te explica nada (pero tu Reporte sí)
"No calificas" y ya. Sin más explicación. Antes de intentarlo en otro banco a ciegas, entérate qué está viendo realmente el sistema cuando te evalúa con el detalle exacto de tu Reporte, no con adivinanza.
Estás en Infocorp y necesitas un préstamo: qué opciones REALES tienes (y cuáles evitar)
Sí se puede acceder a un préstamo estando reportado en una central de riesgo, pero tus opciones cambian y hay que distinguir las legales de las trampas. Te explicamos con honestidad qué alternativas reales tienes —cajas flexibles, préstamos con garantía, fintech, compra de deuda— y cuáles evitar aunque la urgencia grite: informales, 'solo con DNI' y pagos por adelantado.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera