Cuando alguien fallece: qué pasa con sus deudas

Redactor de contenidos financieros · Ver perfil y artículos
Es una de las llamadas más incómodas que puede recibir una familia: alguien murió y del otro lado del teléfono preguntan por una deuda.
El miedo que aparece en ese momento suele ser el mismo. Que la deuda «pase» a los hijos. Que haya que pagarla con el sueldo propio. Que no quede salida.
El Código Civil peruano dice otra cosa, y es bastante más protector de lo que la mayoría supone. Esta guía es qué se cobra, de dónde se cobra y hasta dónde llega la responsabilidad de un heredero.
Antes de seguir, una aclaración que en este tema importa más que en ningún otro: lo que viene describe el marco general para que llegues con las preguntas correctas. Una sucesión concreta depende de qué bienes hay, de qué deudas hay y de cómo se acepte la herencia, y eso se resuelve con un abogado. Reevalúa no da asesoría legal.
Qué se cobra y de dónde se cobra
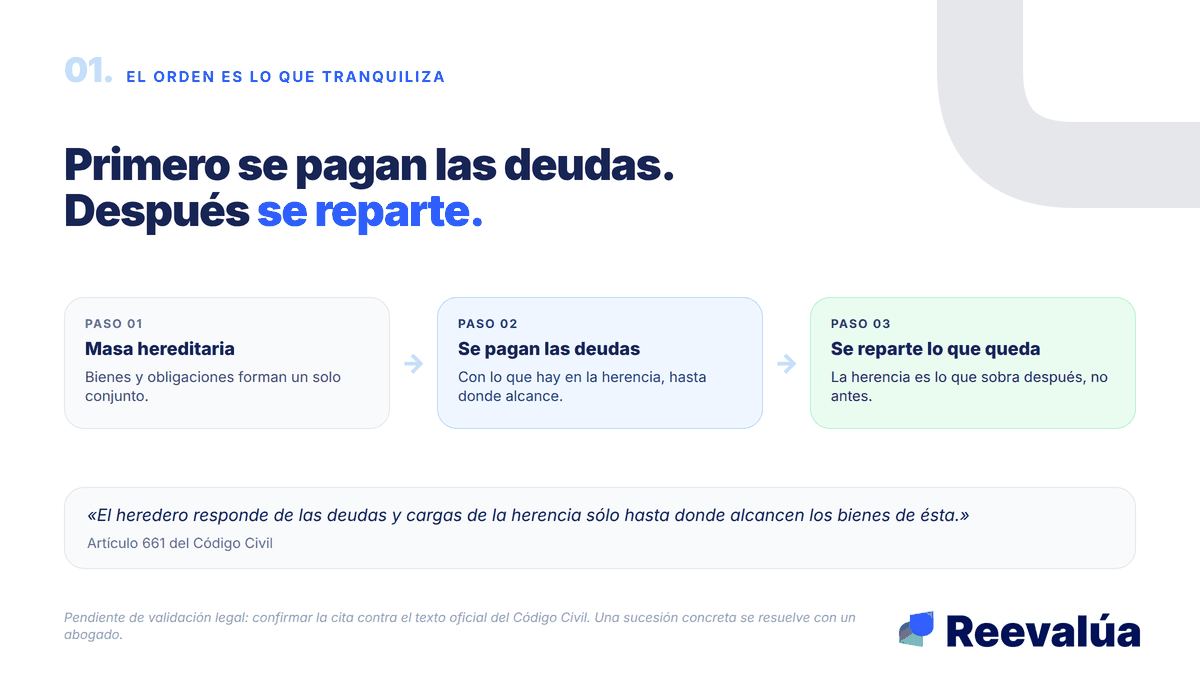
Cuando alguien fallece, sus bienes y sus obligaciones forman un conjunto. Ese conjunto es lo que se llama masa hereditaria, y es de ahí de donde se pagan las deudas.
El orden importa y es la parte que más tranquiliza cuando se entiende. Primero se atienden las deudas y cargas con lo que hay en la herencia. Lo que queda después es lo que se reparte entre los herederos. No al revés: no se reparte primero y se cobra después a cada uno.
De ahí sale la consecuencia central, que está escrita en el artículo 661 del Código Civil:
- «El heredero responde de las deudas y cargas de la herencia sólo hasta donde alcancen los bienes de ésta.»
Es lo que en términos jurídicos se llama responsabilidad intra vires hereditatis, y en términos prácticos significa que el patrimonio personal del heredero no entra en la ecuación. Si la herencia no alcanza para cubrir las deudas, no hay obligación de completar la diferencia.
El mismo artículo agrega una precisión procesal que conviene conocer: la prueba de ese exceso le corresponde al heredero, salvo que exista inventario judicial. Dicho en simple, poder demostrar qué había y cuánto valía es lo que hace operativa la protección. Por eso el inventario no es un trámite burocrático: es lo que respalda tu posición.
Dos aclaraciones necesarias sobre los límites de esto.
La primera es que quien firmó como aval, fiador o codeudor sí tiene una obligación propia, que nace de su firma y no de la herencia. Esa no desaparece con el fallecimiento del titular. Es una situación distinta y conviene identificarla temprano.
La segunda es que la forma en que se acepta una herencia tiene consecuencias jurídicas, y no todas las aceptaciones son iguales. Cuál corresponde en tu caso es exactamente el tipo de decisión que se toma con un abogado antes de firmar nada.
Primero se pagan las deudas. Después se reparte.
Hasta dónde responde un heredero
Con un ejemplo se ve el mecanismo completo.
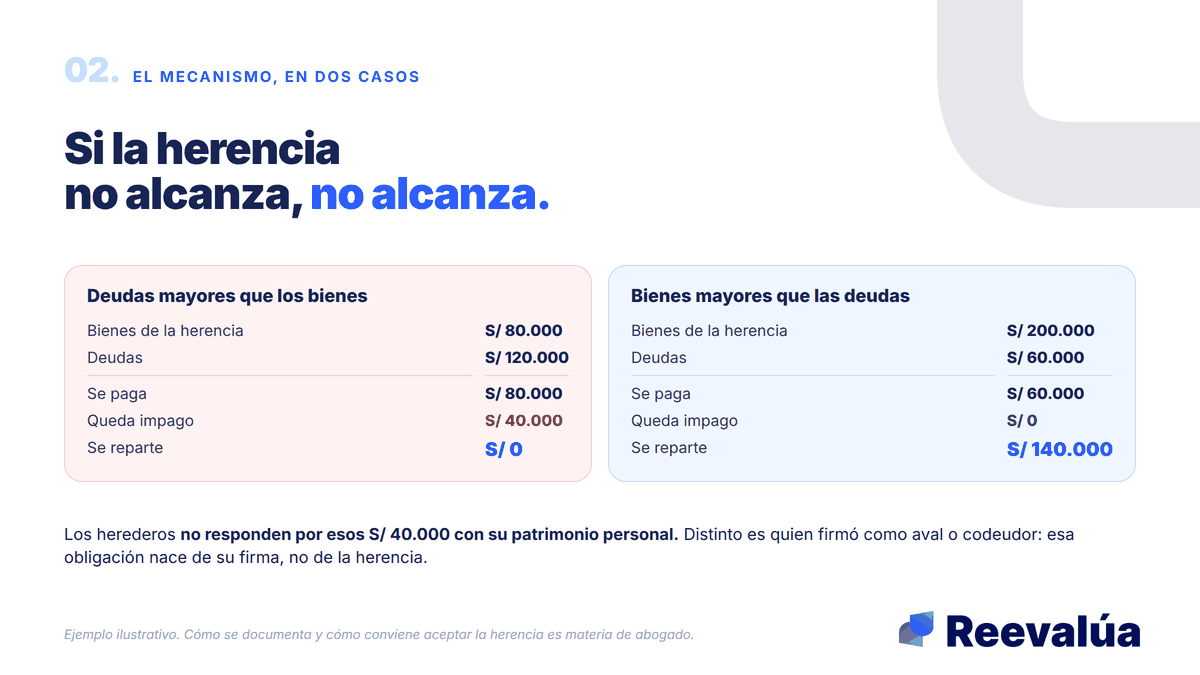
Supongamos una herencia con bienes por S/ 80.000 y deudas por S/ 120.000.
- De la masa hereditaria se pagan deudas hasta agotar los S/ 80.000
- Quedan S/ 40.000 impagos
- Los herederos no responden por esos S/ 40.000 con su patrimonio personal
- Y no queda nada que repartir
Ahora al revés. Bienes por S/ 200.000 y deudas por S/ 60.000: se pagan los S/ 60.000 y se reparten S/ 140.000. La herencia es lo que queda después de las deudas, no antes.
Lo que sí conviene tener claro es qué no protege esto.
No protege a quien firmó como aval o codeudor, como ya dijimos. No protege de las obligaciones propias de cada heredero, que siguen siendo suyas. Y no evita que una entidad intente cobrar: que exista un límite legal no significa que la gestión de cobranza se detenga sola.
Sobre qué pueden y qué no pueden hacer las entidades cuando gestionan una cobranza con familiares, este artículo lo desarrolla:
¿Pueden los bancos reclamar deudas a familiares?
Si la herencia no alcanza, no alcanza.
El desgravamen: qué cubre y qué no
Este es el punto que más veces cambia el desenlace y el que más veces se descubre tarde.
El seguro de desgravamen está diseñado exactamente para esta situación: cubre el saldo del crédito si el titular fallece o queda en invalidez. Es habitual en préstamos personales, hipotecarios y vehiculares, y suele venir incluido dentro de la cuota, que es parte de por qué la TCEA es más alta que la TEA.
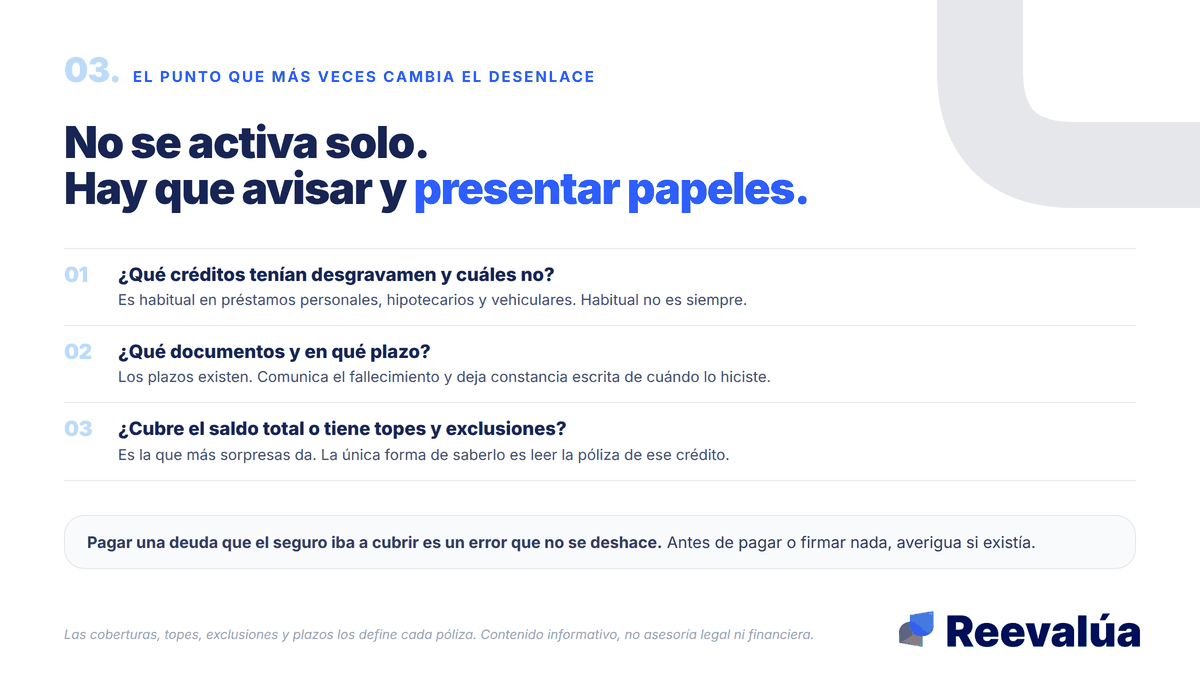
Lo primero que conviene hacer, entonces, es averiguar si cada crédito tenía uno. No se activa solo: hay que comunicar el fallecimiento a la entidad y presentar la documentación que pidan.
Tres cosas que conviene preguntar de forma explícita, porque las condiciones varían entre pólizas y entidades:
- Qué créditos del fallecido tenían desgravamen y cuáles no
- Qué documentos hay que presentar y en qué plazo, porque los plazos existen
- Si la cobertura alcanza el saldo total o tiene topes o exclusiones
Esa última es la que más sorpresas da. Las pólizas suelen tener exclusiones y condiciones, y la única forma de saber cuáles aplican es leer la póliza concreta de ese crédito. No es un trámite que convenga hacer de oído.
Y una advertencia sobre el orden de las cosas. Mientras el trámite del seguro está en curso, el crédito sigue existiendo. Conviene preguntar qué pasa con los intereses durante ese periodo y dejar constancia por escrito de cuándo se comunicó el fallecimiento.
Si además hay que ordenar deudas que sí quedan a cargo de la familia, cuál atacar primero y cómo negociarlas es una conversación aparte, y vale la pena tenerla con alguien que vea el cuadro completo.
No se activa solo. Hay que avisar y presentar papeles.
Preguntas frecuentes
¿Los hijos heredan las deudas de sus padres?
No en el sentido que se teme. Las deudas se pagan con los bienes de la herencia, y el heredero responde solo hasta donde alcancen esos bienes. Su patrimonio personal no responde por el exceso.
¿Y si la deuda es mayor que la herencia?
Se paga hasta donde alcance y el resto queda impago. No hay obligación de completar la diferencia. Cómo se documenta eso, y qué conviene hacer con la aceptación de la herencia, es materia de abogado.
Me llaman a mí por una deuda de un familiar fallecido. ¿Tengo que pagar? Si no eres heredero, si no firmaste como aval o codeudor y la deuda no era tuya, la obligación no es tuya. Antes de comprometerte a nada, conviene verificar qué deuda es, quién la reclama y en qué calidad te están contactando.
¿El desgravamen cubre siempre todo?
No necesariamente. Las pólizas tienen condiciones, topes y exclusiones que varían. Hay que pedir la póliza del crédito concreto y leerla. Y hay que comunicar el fallecimiento: no se activa de oficio.
¿Reevalúa tramita esto?
No. Reevalúa no presta, no tramita seguros, no gestiona sucesiones y no da asesoría legal. Lo que hace es mostrarte qué deudas figuran registradas, que es el primer dato que hace falta para ordenar el resto, y en Reevalúa+ acompañarte a preparar esa conversación.
El primer paso, antes del trámite
Antes de responder llamadas o firmar compromisos conviene tener dos datos: qué deudas existían realmente y si había seguro de desgravamen. El segundo se pregunta en cada entidad. El primero se puede ver.
Revisa qué deudas figuran antes de mover cualquier trámite
Contenido informativo. No es asesoría legal ni financiera. Una sucesión concreta depende de los bienes, las deudas y la forma de aceptación de la herencia: consulta con un abogado.
Reevalúa+ para salir de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Qué pasa realmente si dejas de pagar tu tarjeta: las 5 etapas, mes a mes
Dejar de pagar tu tarjeta desata un proceso con etapas ordenadas y predecibles: intereses moratorios (día 1), reporte a centrales y caída del score (primeros meses), cobranza intensa, carta notarial, y solo al final —tras un juicio— el posible embargo. Te damos la línea de tiempo completa, mes a mes, para que sepas en qué punto estás y actúes a tiempo.
Tu deuda ya prescribió legalmente: ¿por qué todavía apareces en la central de riesgo?
En Perú coexisten tres plazos distintos sobre una misma deuda impaga: 10 años del Código Civil, 5 años de la Ley CEPIRS para centrales privadas, y la SBS que no prescribe. Confundirlos lleva a esperar una limpieza que el sistema no hará automáticamente. Te explicamos cómo funcionan los tres relojes y qué puedes exigir realmente.
¿Cuánto debo en total? Cómo sumar todas tus deudas cuando ni tú lo sabes
Miles de peruanos viven con una cifra fantasma: saben que deben, pero nunca vieron el número exacto. Tu deuda total se reparte entre lo financiero (bancos, cajas, tarjetas) y lo no financiero (tiendas, telefonía, servicios), y el reporte de la SBS solo muestra lo primero. Te explicamos cómo llegar a tu cifra real paso a paso, y por qué el número —por grande que sea— es lo único que convierte el miedo en un plan.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera