Qué ve una entidad cuando te evalúa, y qué ves tú

Redactor de contenidos financieros · Ver perfil y artículos
Mucha gente revisa su reporte, lo ve en orden y no entiende el rechazo que vino después.
La explicación es simple y casi nadie la dice: tu reporte no es la evaluación. Es el piso de la evaluación. Encima de ese piso, cada entidad apila cuatro capas de información que no están en ninguna central, que no puedes consultar y que son, en la práctica, las que deciden.
Esta guía es el mapa de esa asimetría: qué ven los dos lados, qué ve solo uno, y qué parte de todo eso sí puedes mover.
Lo que ambos ven: el reporte
Esta capa es la más conocida y también la menos asimétrica de las tres, así que la vamos a despachar rápido para llegar a lo que importa.
Las entidades del sistema financiero reportan periódicamente la situación de sus deudores, y esa información vuelve consolidada al sistema. Sobre ese insumo trabajan todas. Tu comportamiento de pago, tus saldos, tu clasificación, cuántas entidades tienen deudas a tu nombre: eso lo ve cualquiera que te evalúe.
Y aquí está la parte que sorprende: tú también lo puedes ver. Casi todo lo de esta capa es consultable, y hay una vía gratuita. Ya lo explicamos a fondo, incluyendo qué cubre y qué no consolida:
Reporte de deudas de la SBS: qué ve gratis y qué no consolida
Dos cosas conviene tener claras sobre esta capa antes de seguir.
La primera es que la información tiene un desfase. No refleja lo de ayer, sino lo del último corte reportado. Qué tan grande es ese desfase y por qué importa lo desarrollamos aquí:
Cada cuánto se actualiza tu reporte en la central de riesgo
La segunda es que tu clasificación no siempre dice lo que uno cree que dice. «Normal» no significa lo mismo para todos los productos ni para todas las entidades.
En resumen: en esta capa la asimetría es chica. Lo que la entidad ve de tu historial, tú también lo puedes ver. Lo raro es que casi nadie lo mira antes de pedir.
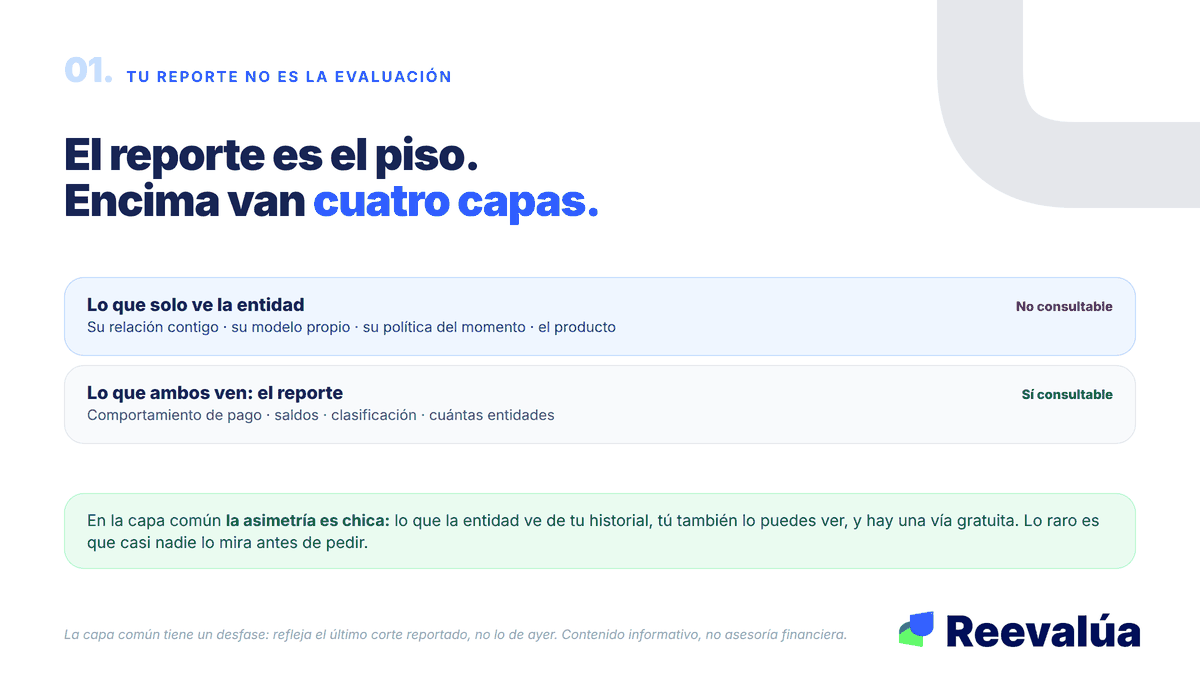
El reporte es el piso. Encima van cuatro capas que no ves.
Lo que solo ve la entidad: su propio modelo
Aquí empieza lo que ninguna central te va a mostrar.
Capa uno: la relación que ya tienes con esa entidad. Si eres cliente, ve cosas que no están en ningún reporte consolidado: cómo se mueve tu cuenta, si tu sueldo llega ahí, con qué frecuencia quedas en cero antes de fin de mes, qué productos usas y cómo. Ese dato es el más valioso de todos y es exclusivo de esa entidad. Por eso la entidad donde cobras suele evaluarte distinto que una donde no eres nadie.
Capa dos: su modelo de evaluación propio. El score de una central y el modelo interno de una entidad no son la misma cosa. Cada entidad pondera las variables a su manera, con su propia historia de qué clientes le funcionaron y cuáles no. Dos modelos alimentados con los mismos datos pueden dar resultados distintos, y eso no es un error: es el diseño.
Capa tres: su política de riesgo del momento. Esto es lo que más gente ignora. La política cambia. Una entidad que está creciendo en un segmento aprueba perfiles que la misma entidad, seis meses después, no aprueba. La persona no cambió; cambió el apetito. No se publica y no se puede consultar.
Capa cuatro: el producto al que estás aplicando. El mismo perfil puede pasar para una tarjeta y no para un préstamo de mayor monto, o al revés. La evaluación no es sobre ti en abstracto: es sobre ti para ese producto, en ese monto, a ese plazo.
De estas cuatro capas se desprende algo que conviene decir sin adornos: nadie puede garantizarte una aprobación. Ni nosotros, ni un intermediario, ni nadie que te lo prometa por mensaje. La decisión es de la entidad y depende de información que no está a tu alcance.
Lo que sí está a tu alcance es llegar a esa evaluación sabiendo qué muestra tu lado.
Revisa qué hay a tu nombre hoy
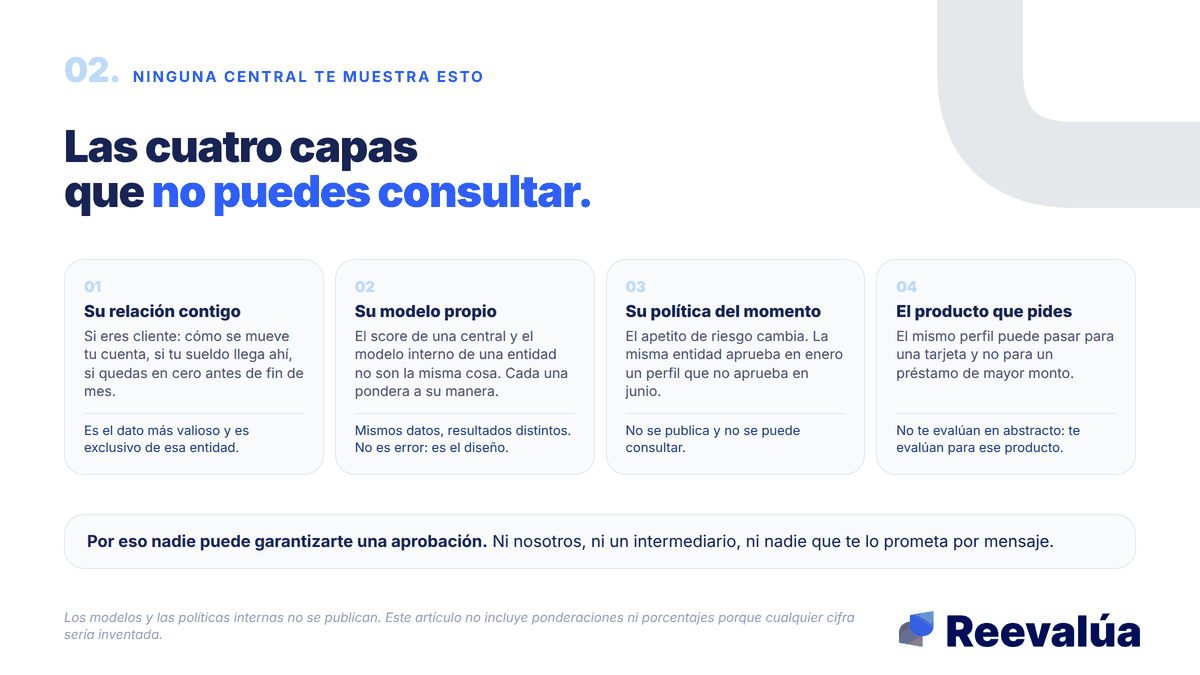
Cuatro capas que la entidad suma y ninguna central te muestra.
Por qué dos entidades te responden distinto
Ahora la respuesta a la pregunta que trae a mucha gente hasta acá.
Dos entidades leen el mismo reporte, sobre la misma persona, el mismo día, y una aprueba y la otra no. No es que una se equivoque. Es que la parte que decide es la parte que no ves, y esa parte es distinta en cada una: en una eres cliente de años y en la otra eres un desconocido; una está creciendo en tu segmento y la otra lo está cerrando; una evalúa tu solicitud contra su cartera y la otra contra la suya.
De ahí se desprende el error más caro y más común: tratar el rechazo como mala suerte y salir a probar en otra entidad de inmediato, a ver si esta vez pega.
El problema es que esa estrategia sí deja rastro en la capa que todos ven. Las consultas se registran, y varias solicitudes en poco tiempo son un dato que la siguiente entidad lee, y no lo lee bien. Lo desarrollamos completo aquí:
Me rechazaron: por qué no conviene pedir en otro banco de inmediato
Entonces, con este mapa en la mano, qué sirve y qué no.
Lo que sí puedes mover, porque está en la capa común:
- Que no haya deudas a tu nombre que no reconoces
- Que tu clasificación sea la que corresponde y no una desactualizada
- Cuánto de tus líneas disponibles estás usando
- Cuántas solicitudes hiciste en los últimos meses
- Que un error del reporte esté corregido antes de pedir, no después
Lo que no puedes mover, y conviene dejar de pelear:
- El modelo interno de cada entidad
- Su política de riesgo del momento
- Cuánto pesa para ellos ser o no ser su cliente
- Qué perfil están buscando para ese producto esta temporada
La conclusión práctica es aburrida y funciona: como no controlas la mitad que decide, la única estrategia razonable es llegar impecable en la mitad que sí controlas, y hacer una sola solicitud bien preparada en lugar de cuatro a ver cuál pega.
Sobre cómo trabajar esa mitad, las palancas concretas están acá:
Las 5 palancas que sí mueven tu score
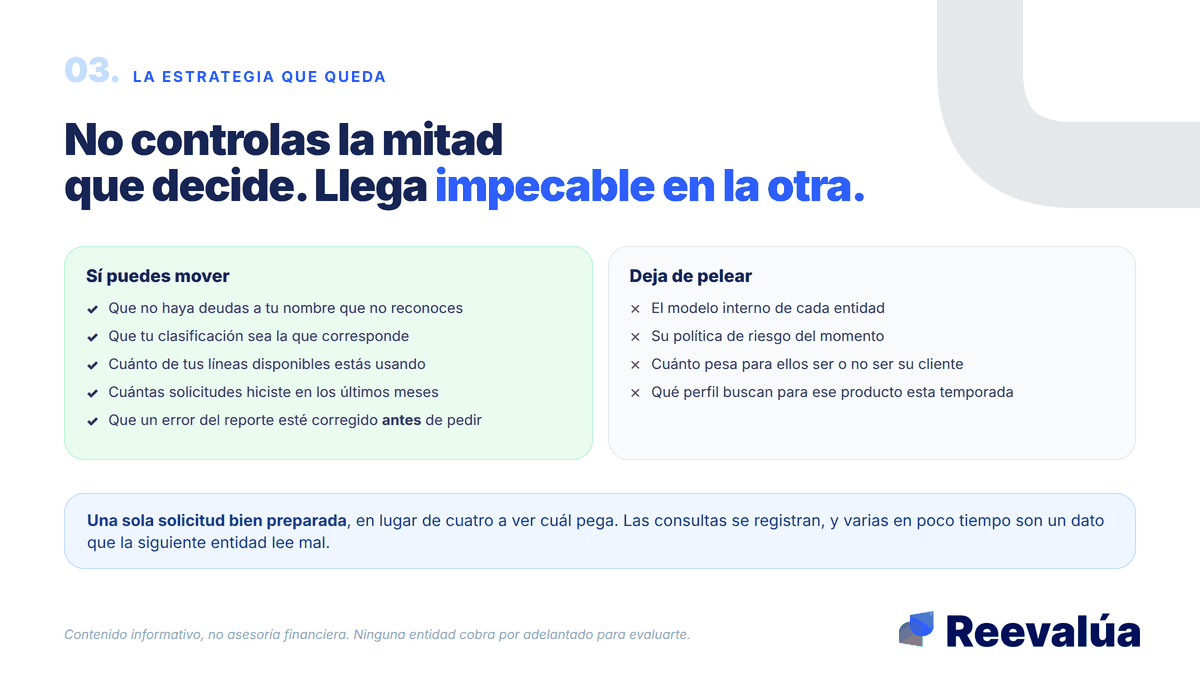
Como no controlas la mitad que decide, llega impecable en la que sí.
Preguntas frecuentes
Si mi reporte está bien, ¿por qué me rechazan? Porque el reporte es el piso, no la decisión. Encima van cuatro capas que no puedes consultar: la relación previa con esa entidad, su modelo propio, su política de riesgo del momento y el producto al que aplicas.
¿La entidad donde tengo mi sueldo me evalúa distinto?
Suele tener información que nadie más tiene: cómo se mueve tu cuenta, si el ingreso llega ahí, cómo administras el mes. Eso pesa en su evaluación y no está en ninguna central. Cuánto pesa lo define cada entidad.
¿Me conviene pedir en varias entidades a la vez para comparar?
Pedir formalmente en varias a la vez deja rastro y no ayuda. Comparar condiciones antes de solicitar es otra cosa y sí conviene. La diferencia está entre cotizar y solicitar.
¿El score de la central es el que usa el banco?
No necesariamente. Cada entidad puede tener su propio modelo, con sus propias ponderaciones. El score de una central es una referencia, no la evaluación.
¿Puedo pedir que me expliquen por qué me rechazaron?
Puedes preguntar, y conviene hacerlo. Pero la política interna y el modelo no se publican, así que la respuesta suele ser general. Lo que sí puedes hacer es revisar tu lado y descartar los motivos verificables antes de volver a intentar.
No puedes ver el modelo de nadie. Sí puedes ver exactamente lo que ellos ven de ti, y llegar sin sorpresas. Esa es la mitad que te toca.
Reporte de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Reporte de deudas de la SBS: qué ve gratis y qué no consolida
La SBS tiene un reporte de deudas gratuito con tu DNI. Muestra el sistema financiero supervisado, pero no consolida telefonía ni retail. Aquí qué ve cada fuente y cuándo sí justifica pagar.
Tu reporte dice "Normal" pero sale en rojo: qué significa cada categoría
El color de la pantalla y la categoría del deudor son dos cosas distintas. Aquí qué significa Normal, CPP, Deficiente, Dudoso y Pérdida, qué hacer en cada una, y cuándo una deuda arrastra a las demás.
¿Cómo subir mi score crediticio en Perú? Las 5 palancas que sí funcionan
Tu score se construye sobre cinco factores, y subirlo consiste en mover las palancas correctas: puntualidad de pago (la de mayor peso), nivel de endeudamiento bajo el 30%, antigüedad de tus cuentas, variedad de créditos y frecuencia de solicitudes. No son trucos, son hábitos. Te explicamos cada palanca, cómo trabajarla y en qué orden empezar para ver resultados en 3 a 6 meses.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera