Convenio de pago: qué exigir antes de aceptar

Redactor de contenidos financieros · Ver perfil y artículos
La llamada llega cuando ya llevas meses de atraso. Te ofrecen partir lo vencido en cuotas cómodas, te dicen un número que suena manejable y piden una respuesta hoy porque «la campaña cierra».
Un convenio de pago puede ser exactamente lo que necesitas. Pero tiene una cláusula que casi nunca se menciona en esa llamada y que decide todo: qué pasa si fallas una de esas cuotas.
Esta guía es qué es un convenio, qué debe decir por escrito y qué ocurre con tu reporte mientras lo pagas y cuando termina.
Qué es un convenio y qué no es
Son tres figuras distintas y en la llamada suelen nombrarse como si fueran la misma.
Un convenio de pago es un acuerdo para pagar en cuotas una deuda que ya está vencida. No te prestan dinero nuevo: reorganizan en un calendario lo que ya debes, a veces con una parte de intereses o moras condonada.
Una negociación con descuento es otra cosa: pagas menos del total, normalmente de una vez o en pocos pagos, y con eso la deuda se extingue. El caso concreto de cómo funciona una está desarrollado acá:
Cómo funciona una negociación de deuda con descuento
Una refinanciación es una tercera figura: la entidad modifica las condiciones del crédito porque no puedes pagarlo, y eso queda registrado de una forma específica en tu reporte.
La diferencia que más importa entre el convenio y las otras dos es que el convenio vive en el tiempo. Un descuento se paga y se acaba. Un convenio dura seis, ocho, doce meses, y durante todos esos meses tienes que cumplir. Por eso la pregunta de qué pasa si fallas no es un detalle: es la estructura del acuerdo.
Y una precisión sobre cómo se llama cada cosa. El nombre que usa tu entidad puede no coincidir con ninguno de estos tres. Lo que define la figura no es la palabra sino lo que dice el documento, así que conviene pedirlo y leerlo antes de decidir, y revisarlo con un asesor si el monto pesa en tu economía.
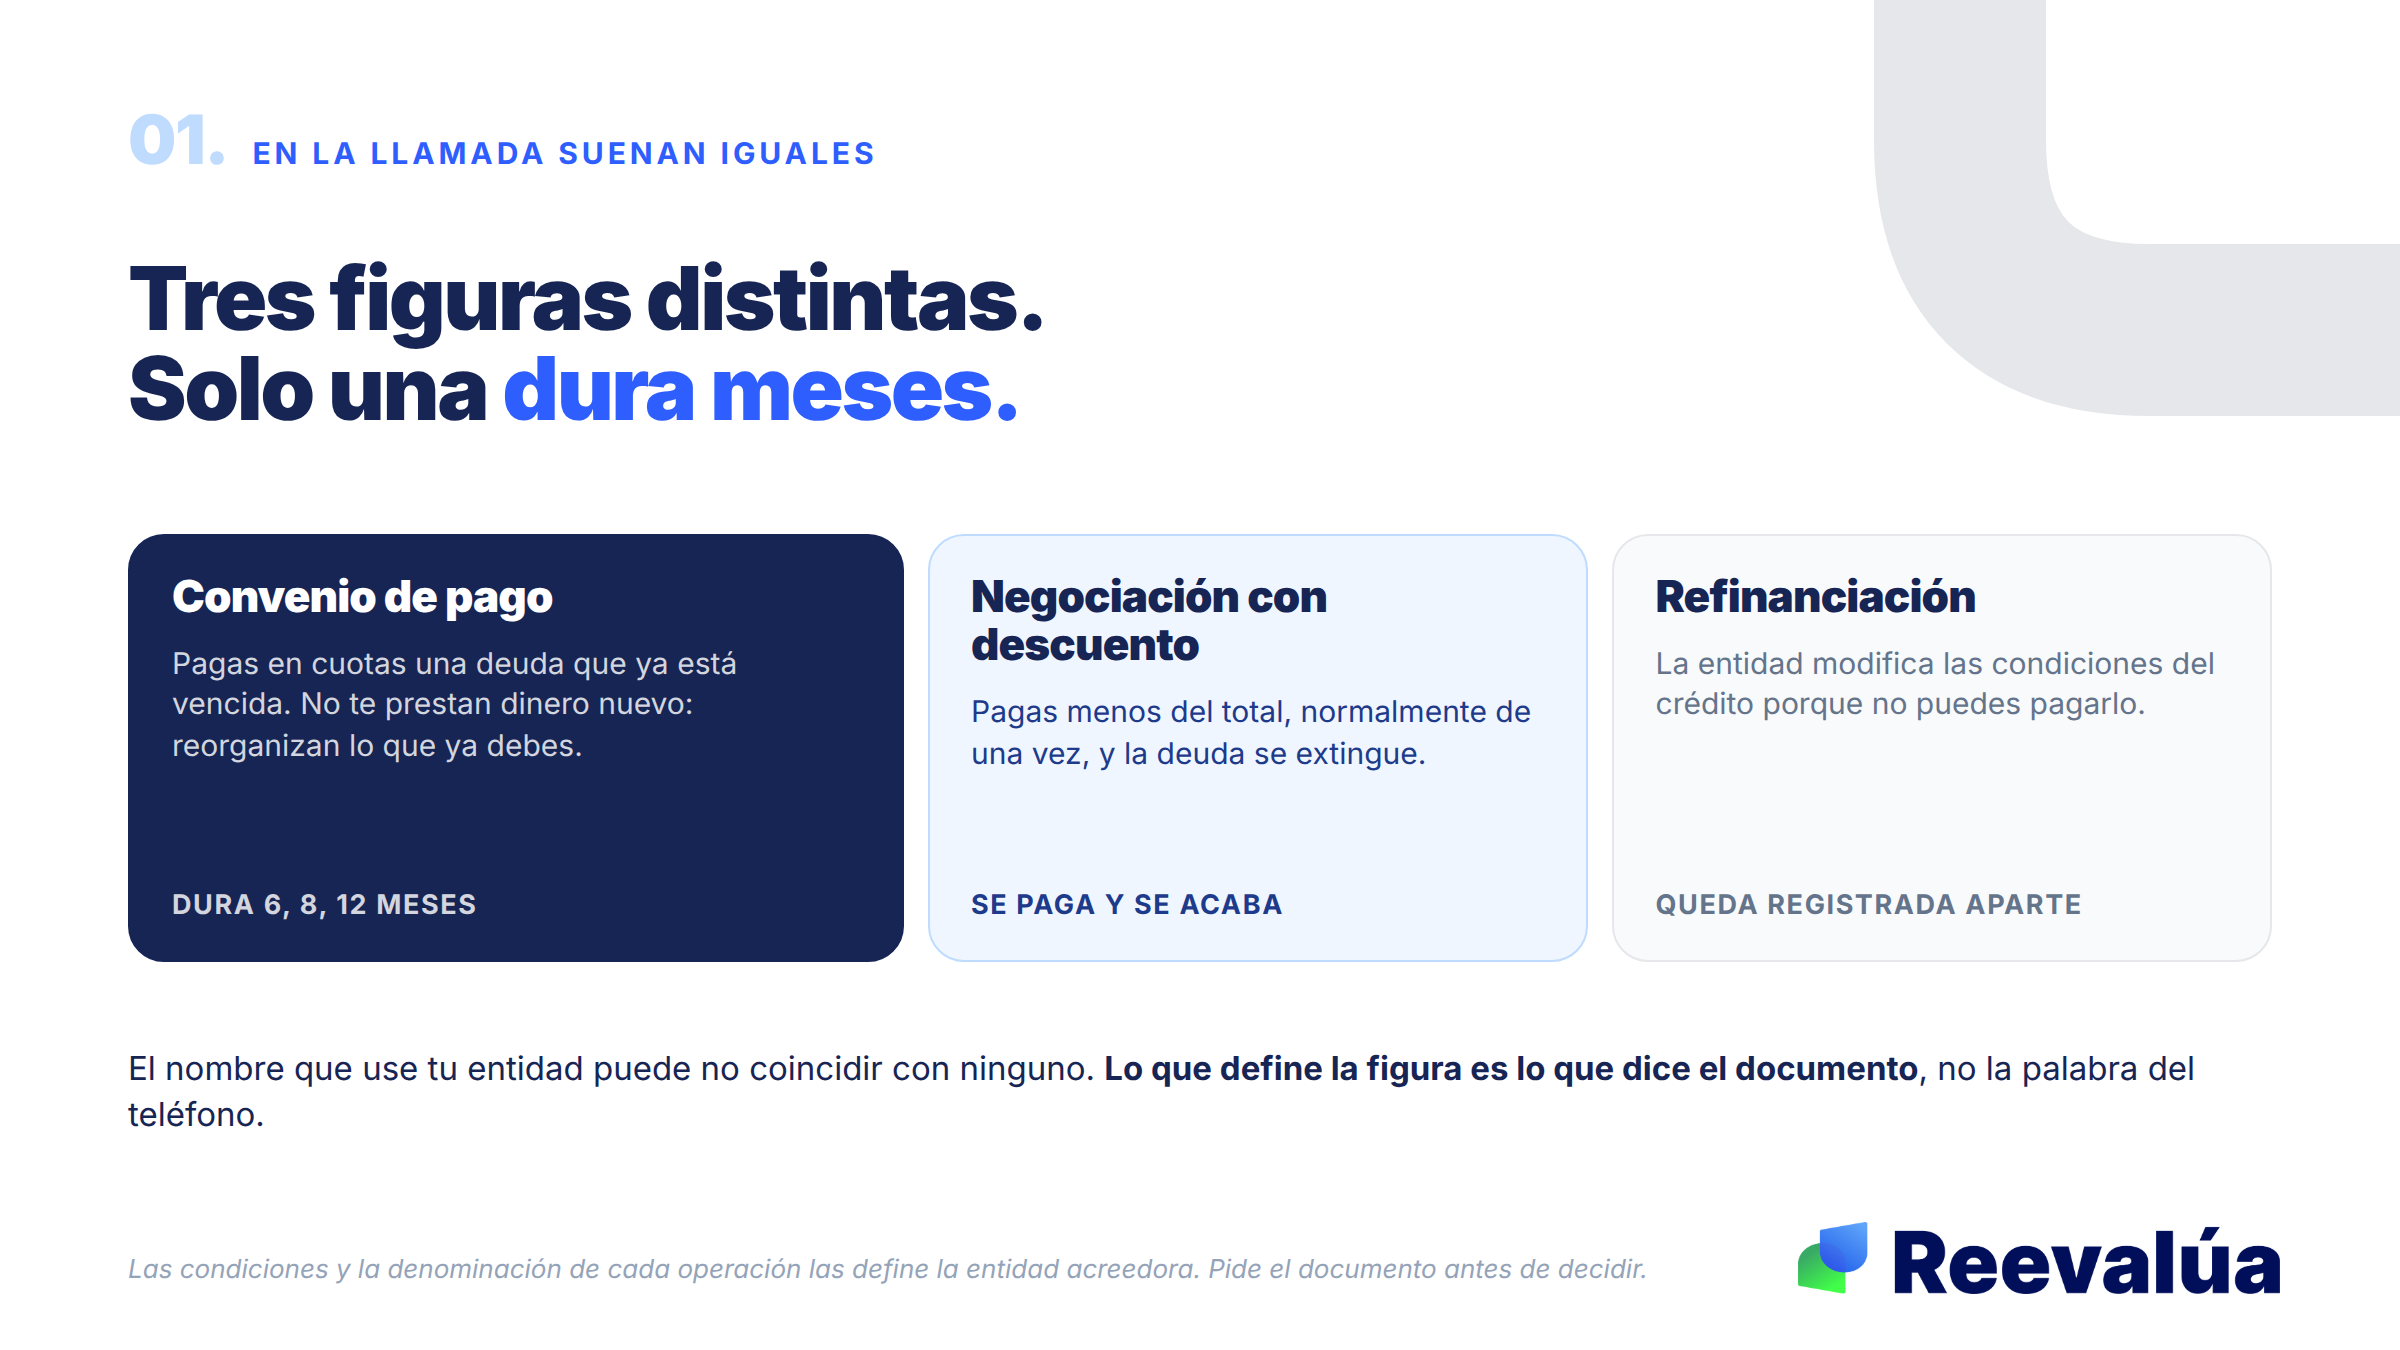
Tres figuras distintas. En la llamada suenan iguales.
Las seis cosas que deben constar por escrito
Antes de aceptar, pide el documento y comprueba que estén las seis. Si falta alguna, esa es la pregunta que hay que hacer.
- El acreedor exacto y el producto. Quién es el titular de la deuda hoy y a qué crédito o tarjeta corresponde
- El monto total del convenio y qué incluye. Cuánto es capital, cuánto interés y cuánto mora, y si se condona algo
- El cronograma completo. Cuántas cuotas, de cuánto y en qué fechas, no solo «cuotas cómodas»
- Si el interés sigue corriendo durante el convenio, y a qué tasa
- Qué pasa si fallas una cuota. Es la cláusula decisiva y tiene que estar escrita, no explicada por teléfono
- Que el pago de la última cuota extingue la deuda, y el compromiso de emitir la constancia
La cuarta y la quinta son las que más se omiten en la conversación telefónica y las que más caro salen después.
Sobre la quinta conviene ser concreto. En muchos convenios, si dejas de pagar, el acuerdo se cae y vuelve el saldo original con todo lo que se había acumulado, descontando lo que ya pagaste. Con un ejemplo se entiende el tamaño: una deuda vencida de S/ 4.000 pactada en ocho cuotas de S/ 550 suma S/ 4.400. Si cumples seis y fallas en la séptima, llevas pagados S/ 3.300 y, en un convenio con esa cláusula, no estás a dos cuotas del final: estás de vuelta al punto de partida menos lo abonado.
No todos los convenios funcionan igual y las condiciones las define cada entidad. Por eso la recomendación no es desconfiar del convenio, es preguntar esto de forma explícita y pedir que la respuesta esté en el papel.
Y una cosa más sobre el calendario: elige tú la fecha de las cuotas si puedes. Que caigan después de tu día de cobro y no antes es la diferencia entre cumplir ocho meses y fallar en el tercero.
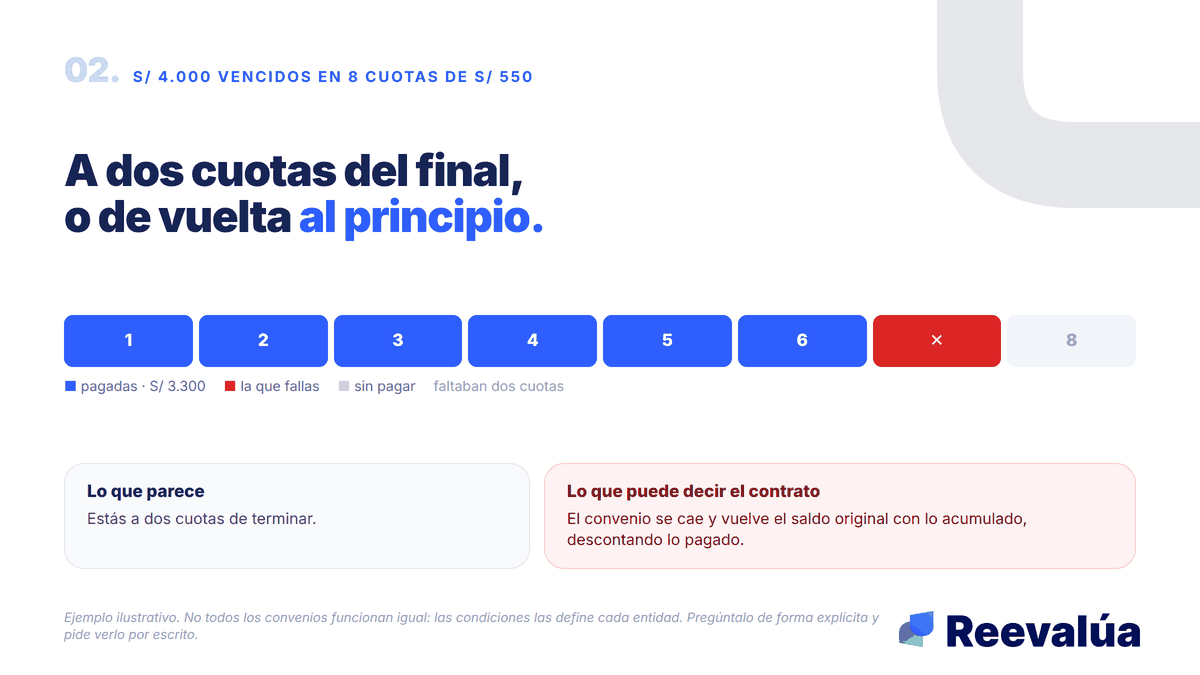
A dos cuotas del final, o de vuelta al principio.
Qué pasa con tu reporte después de firmarlo
Aquí hay tres momentos y conviene no confundirlos.
Mientras pagas el convenio. Firmar no limpia nada. La deuda sigue registrada y tu clasificación refleja la situación en que está, no la buena intención de haber firmado. Lo que sí hace el convenio es frenar el deterioro: mientras cumples, dejas de sumar días de atraso nuevos.
Cuando terminas de pagar. Ahí sí cambia, pero no de un día para otro. La entidad tiene que reportar la cancelación y las centrales tienen que actualizarla. Por eso el sexto punto de la lista de arriba importa tanto: pide la constancia de no adeudo cuando pagues la última cuota, guárdala, y revisa tu reporte un par de ciclos después.
Y hay un tercer momento que casi nadie considera: el historial no se borra. Los meses de atraso que ya ocurrieron siguen figurando durante el plazo que corresponda, aunque la deuda esté pagada. Cerrar la deuda mejora tu situación actual; no reescribe el pasado. Cuánto tiempo se queda cada cosa y por qué está explicado acá:
Deuda prescrita: por qué sigue en la central de riesgo
Una advertencia final sobre el orden. Si tienes varias deudas vencidas y te ofrecen un convenio por una de ellas, conviene mirar el cuadro completo antes de comprometer cuotas. Un convenio que cumples es una victoria; tres convenios simultáneos que no puedes sostener terminan peor que el punto de partida. Cuál atacar primero depende de montos, tasas y de en qué etapa está cada deuda, y esa es una conversación con tu entidad o con un asesor que pueda verlas todas.
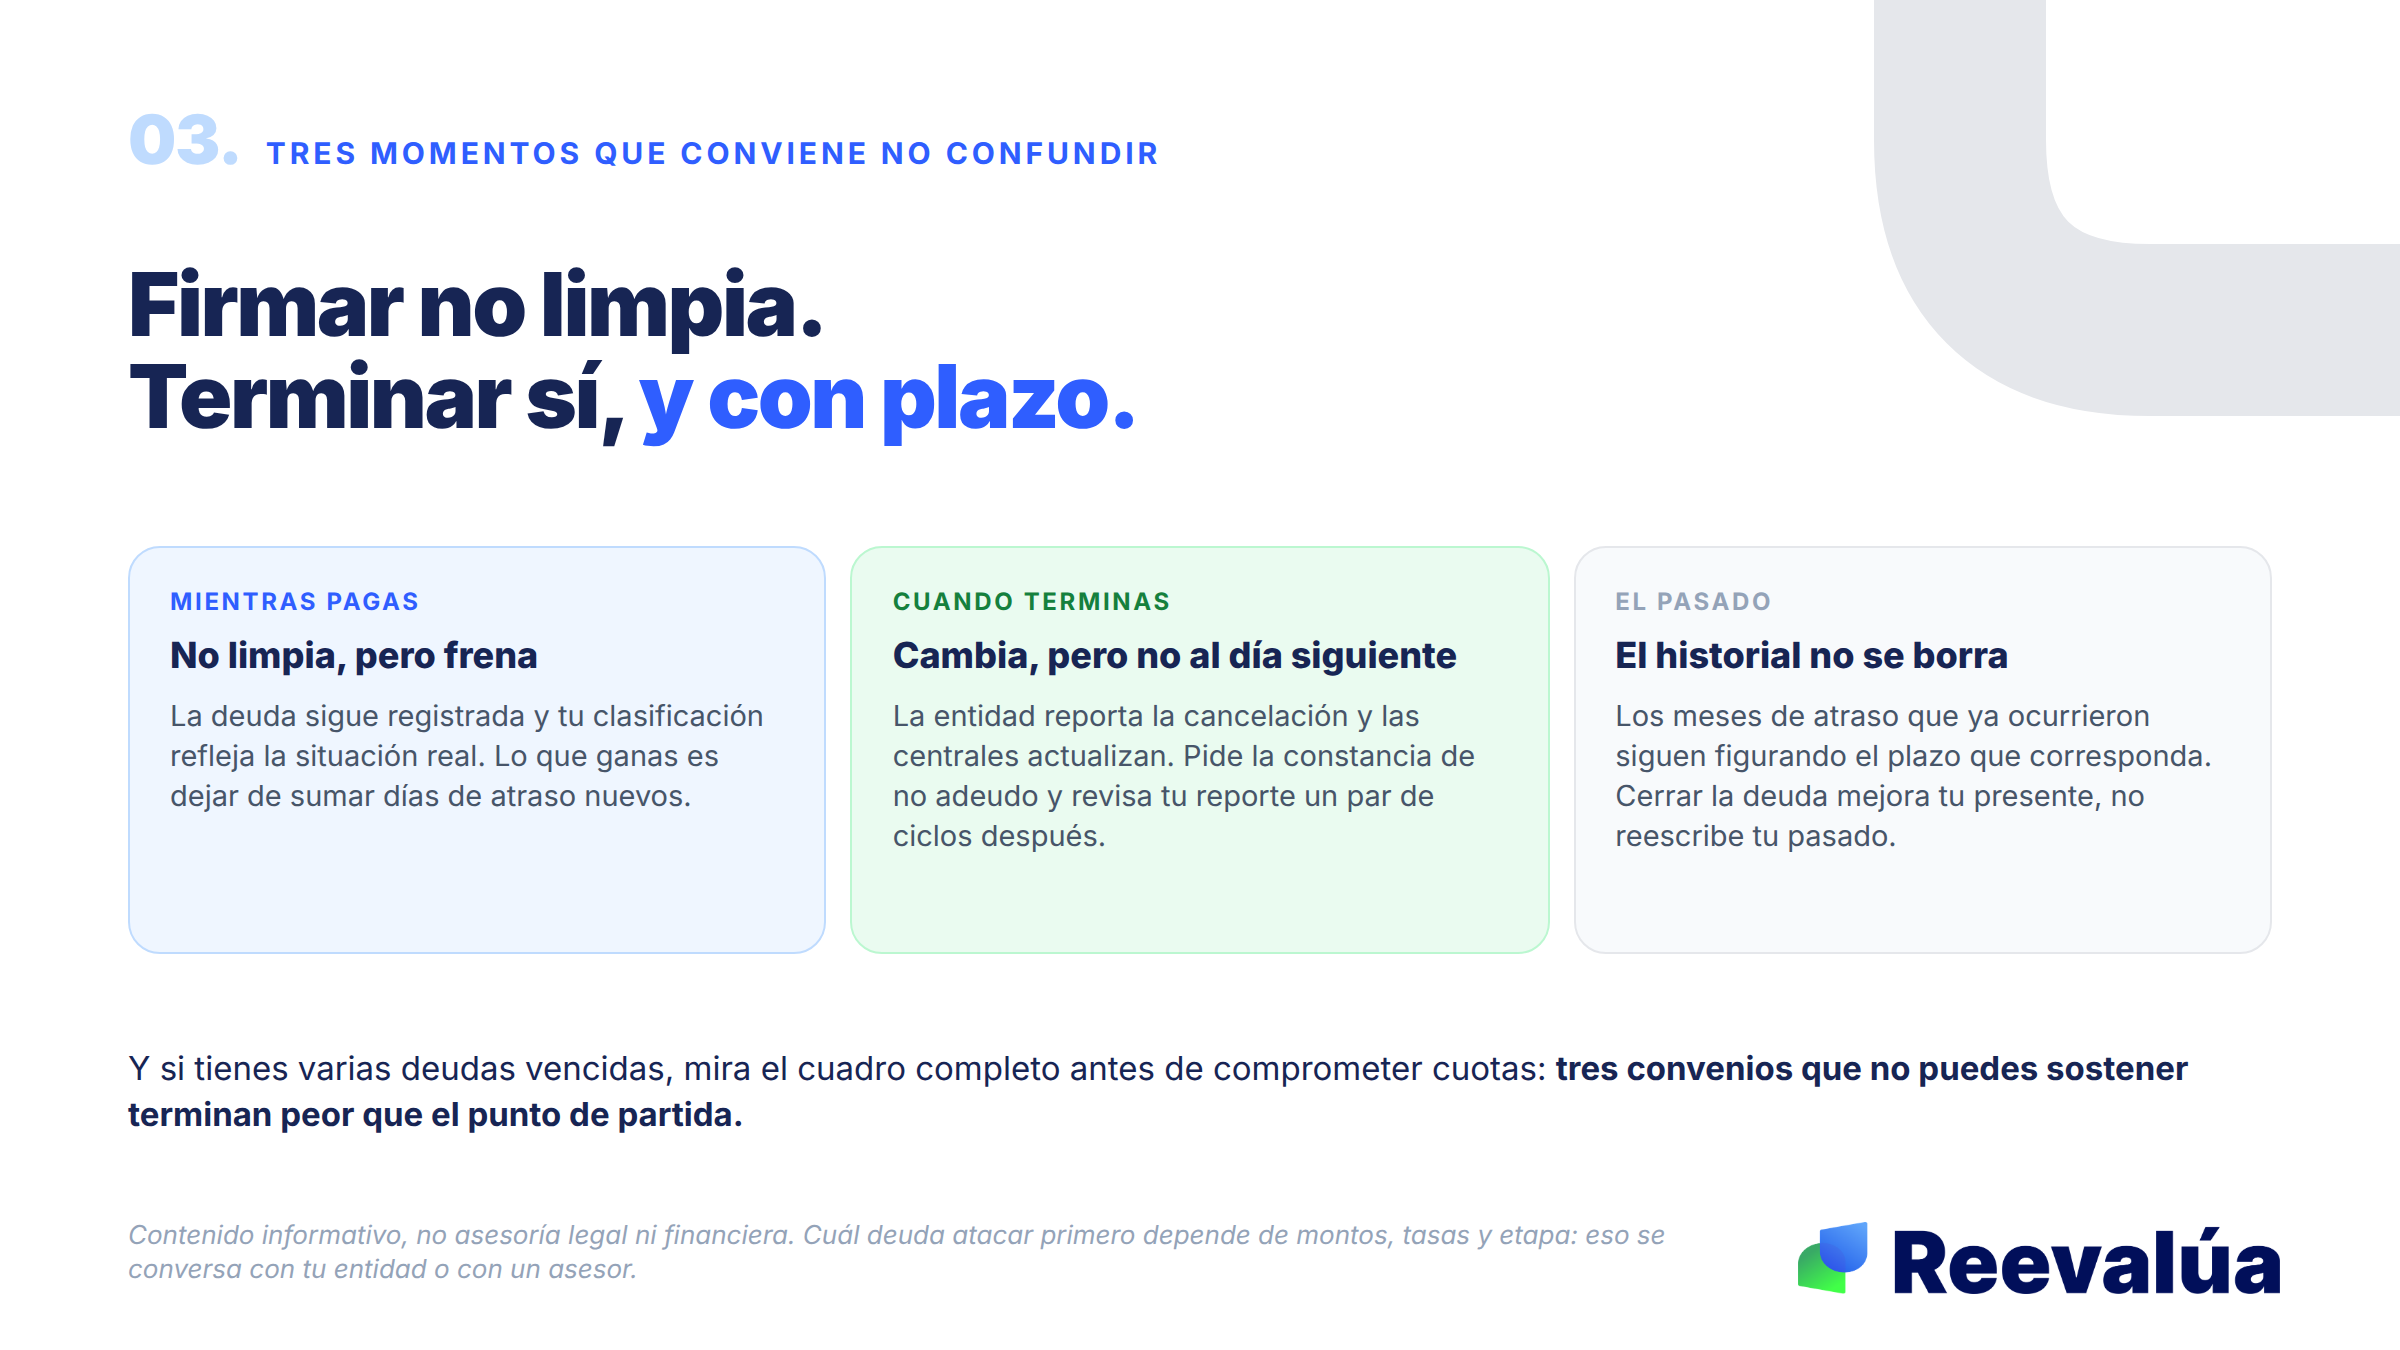
Firmar no limpia. Terminar sí, y con plazo.
Preguntas frecuentes
¿Aceptar un convenio empeora mi reporte?
Firmarlo no lo empeora por sí mismo. Lo que ya estaba registrado sigue registrado, y mientras cumples dejas de acumular atraso nuevo. Cómo se registra la operación concreta lo define la entidad, así que vale la pena preguntarlo de forma explícita antes de firmar.
Me ofrecen condonar los intereses. ¿Es creíble? Sí, es una práctica habitual: a una entidad le conviene recuperar capital antes que arrastrar una deuda impagable. Lo que tiene que ser creíble es el documento. Si la condonación no figura por escrito con monto y condiciones, no existe.
¿Puedo negociar el monto de la cuota?
Casi siempre se puede conversar, sobre todo si llevas la cuenta hecha de lo que puedes pagar de verdad todos los meses. Una cuota que aceptas por presión y no puedes sostener es peor que no firmar.
¿Qué hago si ya fallé una cuota del convenio?
Comunícate con la entidad antes de que pasen más días, con lo que tengas documentado. Las condiciones de reactivación, si existen, las define cada entidad. Lo que no ayuda es dejar correr el tiempo.
¿Reevalúa negocia el convenio por mí?
No. Reevalúa no presta, no cobra deudas, no negocia con entidades y no firma acuerdos por nadie. Lo que hace es mostrarte el cuadro completo —cuánto debes, a quién y en qué condición está cada deuda— que es justo lo que hace falta para decidir si un convenio te conviene, y en Reevalúa+ acompañarte a preparar esa conversación.
Antes de decir que sí
Dos cosas convierten esa llamada en una decisión: saber cuánto debes en total y saber cuánto puedes pagar de verdad cada mes. Lo segundo lo sabes tú. Lo primero se puede ver antes de contestar.
Ordena tus deudas antes de aceptar cualquier acuerdo
Contenido informativo. No es asesoría legal ni financiera. Las condiciones de cada convenio las define la entidad acreedora.
Reevalúa+ para salir de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Y si tu deuda vencida se cierra por una fracción? Cómo funciona una negociación
Cuando una entidad castiga una deuda, recuperar una parte le conviene más que no recuperar nada. Ahí nace el margen para negociar. Un caso real y lo que debe estar por escrito antes de pagar.
Qué pasa realmente si dejas de pagar tu tarjeta: las 5 etapas, mes a mes
Dejar de pagar tu tarjeta desata un proceso con etapas ordenadas y predecibles: intereses moratorios (día 1), reporte a centrales y caída del score (primeros meses), cobranza intensa, carta notarial, y solo al final —tras un juicio— el posible embargo. Te damos la línea de tiempo completa, mes a mes, para que sepas en qué punto estás y actúes a tiempo.
Tu deuda ya prescribió legalmente: ¿por qué todavía apareces en la central de riesgo?
En Perú coexisten tres plazos distintos sobre una misma deuda impaga: 10 años del Código Civil, 5 años de la Ley CEPIRS para centrales privadas, y la SBS que no prescribe. Confundirlos lleva a esperar una limpieza que el sistema no hará automáticamente. Te explicamos cómo funcionan los tres relojes y qué puedes exigir realmente.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera