Tu negocio en zona de emergencia: qué crédito aplica


Redactor de contenidos financieros · Ver perfil y artículos
Cuando el agua entra al local o la vía se corta, lo primero que se detiene son las ventas. Lo que no se detiene es el cronograma.
Si tu negocio está en una zona o en un sector con declaratoria de emergencia vigente, hay una vía para mover ese cronograma que no funciona como una refinanciación y que está pensada exactamente para esto. Esta guía es qué habilita, qué orden de plazos se ha manejado en los eventos anteriores, y qué conviene tener guardado desde el primer día.
Una aclaración de entrada. Lo que sigue describe cómo está planteada la figura en términos generales y qué pasó en los precedentes documentados. El alcance para tu crédito, con tu clasificación y tu entidad, lo define tu entidad, y conviene revisarlo con un asesor antes de aceptar nada. Aquí están las preguntas; las respuestas que valen para ti salen de esa conversación.
En corto:
- En créditos a microempresa y pequeña empresa, la clasificación Normal llega hasta 8 días de atraso y Con Problemas Potenciales hasta 30. Pasando los 30 la puerta de esta medida se cierra.
- Los límites exactos del oficio vigente no son públicos. En los dos precedentes documentados —2017 y 2023— el orden de magnitud fue de hasta seis meses.
- Tu entidad puede haber reprogramado ya, sin que tú lo pidas. En 2017 hubo reprogramaciones masivas de oficio. Vale la pena revisar tu cronograma antes de llamar.
- Lo que decide si esto te sirve es tu clasificación de hoy Consulta tu score gratis y revisa en qué clasificación estás
Qué cambia cuando hay emergencia declarada
Primero, qué es un crédito MYPE a ojos del sistema. No lo define el tamaño de tu local ni tus ventas: lo define cuánto debes. Según el reglamento de clasificación del deudor de la SBS, si tu endeudamiento total en el sistema financiero —sin contar hipotecario para vivienda— no pasa de S/ 20.000 en los últimos seis meses, tu crédito es de microempresa. Entre S/ 20.000 y S/ 300.000, de pequeña empresa. Los dos son créditos minoristas.
Eso importa porque las medidas por emergencia se han aplicado sobre créditos minoristas, y porque la escala de clasificación de la MYPE tiene sus propios días.
- Normal: hasta 8 días de atraso
- Con Problemas Potenciales: de 9 a 30 días
- Deficiente: de 31 a 60 días
- Dudoso: de 61 a 120 días
- Pérdida: más de 120 días
La medida por emergencia está pensada para deudores con buen comportamiento previo, en Normal o con Problemas Potenciales. Traducido a días: la ventana se cierra alrededor de los 30. Es más corto de lo que casi todo el mundo asume, y es la razón por la que este trámite se hace temprano y no cuando ya no queda alternativa.
Vale precisar que la clasificación no sale solo del calendario: la entidad también evalúa capacidad de pago y situación financiera. Los días son el criterio más visible, no el único.
Lo segundo que cambia es la naturaleza de la modificación. Cuando la reprogramación responde a un evento excepcional y temporal, no se considera refinanciación y no debería afectar tu clasificación. Esa distinción es todo el punto: una refinanciación queda marcada en tu reporte y te sigue durante años; una modificación por evento excepcional, no.
Y lo tercero, que casi nadie revisa: puede que ya te hayan reprogramado. En el episodio de 2017 hubo reprogramaciones masivas de oficio, aplicadas por las entidades sin solicitud del cliente, y el oficio de 2023 contemplaba un plazo excepcional de hasta 30 días para comunicar al cliente una modificación unilateral. Antes de llamar, mira tu cronograma actual. Si ya cambió, la conversación es otra.
Lo que no cambia, y conviene decirlo sin rodeos: el crédito sigue corriendo y el interés también. Mover cuotas hacia adelante te da aire ahora y te cuesta más al final. Esa aritmética está desarrollada acá:
Reprogramar tu crédito por emergencia: cómo se pide
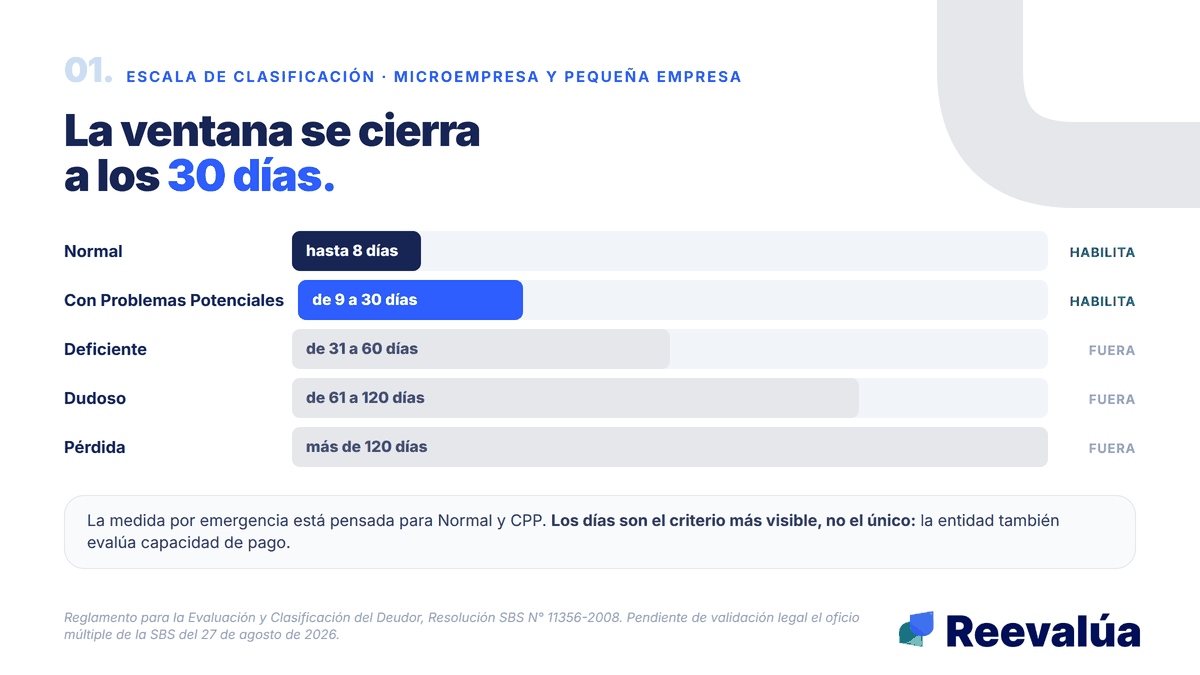
La ventana se cierra a los 30 días, no a los 60.
Los plazos: hasta dónde te pueden ampliar
Aquí hay que ser honesto sobre lo que se sabe y lo que no.
Los límites exactos del oficio vigente —cuánto se puede ampliar y cuántas veces— no figuran en la comunicación pública disponible. Lo que sí se ha informado es que existen esos límites y que son distintos según el tipo de crédito. El número que aplica a tu caso lo tiene tu entidad, y es la primera pregunta de la llamada.
Lo que sí está documentado son los dos precedentes, y sirven para tener orden de magnitud.
En 2017, tras el Niño costero que interrumpió vías en marzo y abril, la SBS habilitó reprogramaciones masivas de oficio por un lapso de hasta seis meses. Para junio de ese año el sistema llevaba S/ 3.394 millones reprogramados entre reprogramaciones de oficio e individuales, alrededor del 1,28% de la cartera directa del sistema financiero.
En 2023, con las lluvias del verano, el oficio múltiple 12174-2023-SBS permitió ampliar el plazo total de los créditos minoristas —consumo, hipotecario, microempresa y pequeña empresa— hasta por seis meses, para deudores que hubieran mostrado un adecuado comportamiento de pago a la fecha de la emergencia.
Dos episodios, misma magnitud: medio año. Sirve para calibrar la expectativa antes de la llamada, no para dar por hecho que te toca eso.
Ese dato de 2017 dice otra cosa útil: S/ 3.394 millones y más de un punto de la cartera no es un trámite excepcional que se le concede a unos pocos. Es un mecanismo que el sistema ya usó a escala.
Sobre la diferencia entre reprogramar y refinanciar, que es lo que está en juego acá, este artículo la desarrolla:
Refinanciar o consolidar: la diferencia que puede ahorrarte
No confundas la emergencia con un crédito nuevo. Esta vía mueve el cronograma de lo que ya debes. No es capital de trabajo ni un desembolso adicional. Si además necesitas liquidez, esa es una evaluación aparte y con otros requisitos, y conviene no mezclar las dos conversaciones: pedir las dos cosas al mismo tiempo suele terminar en un producto más caro del que necesitabas.
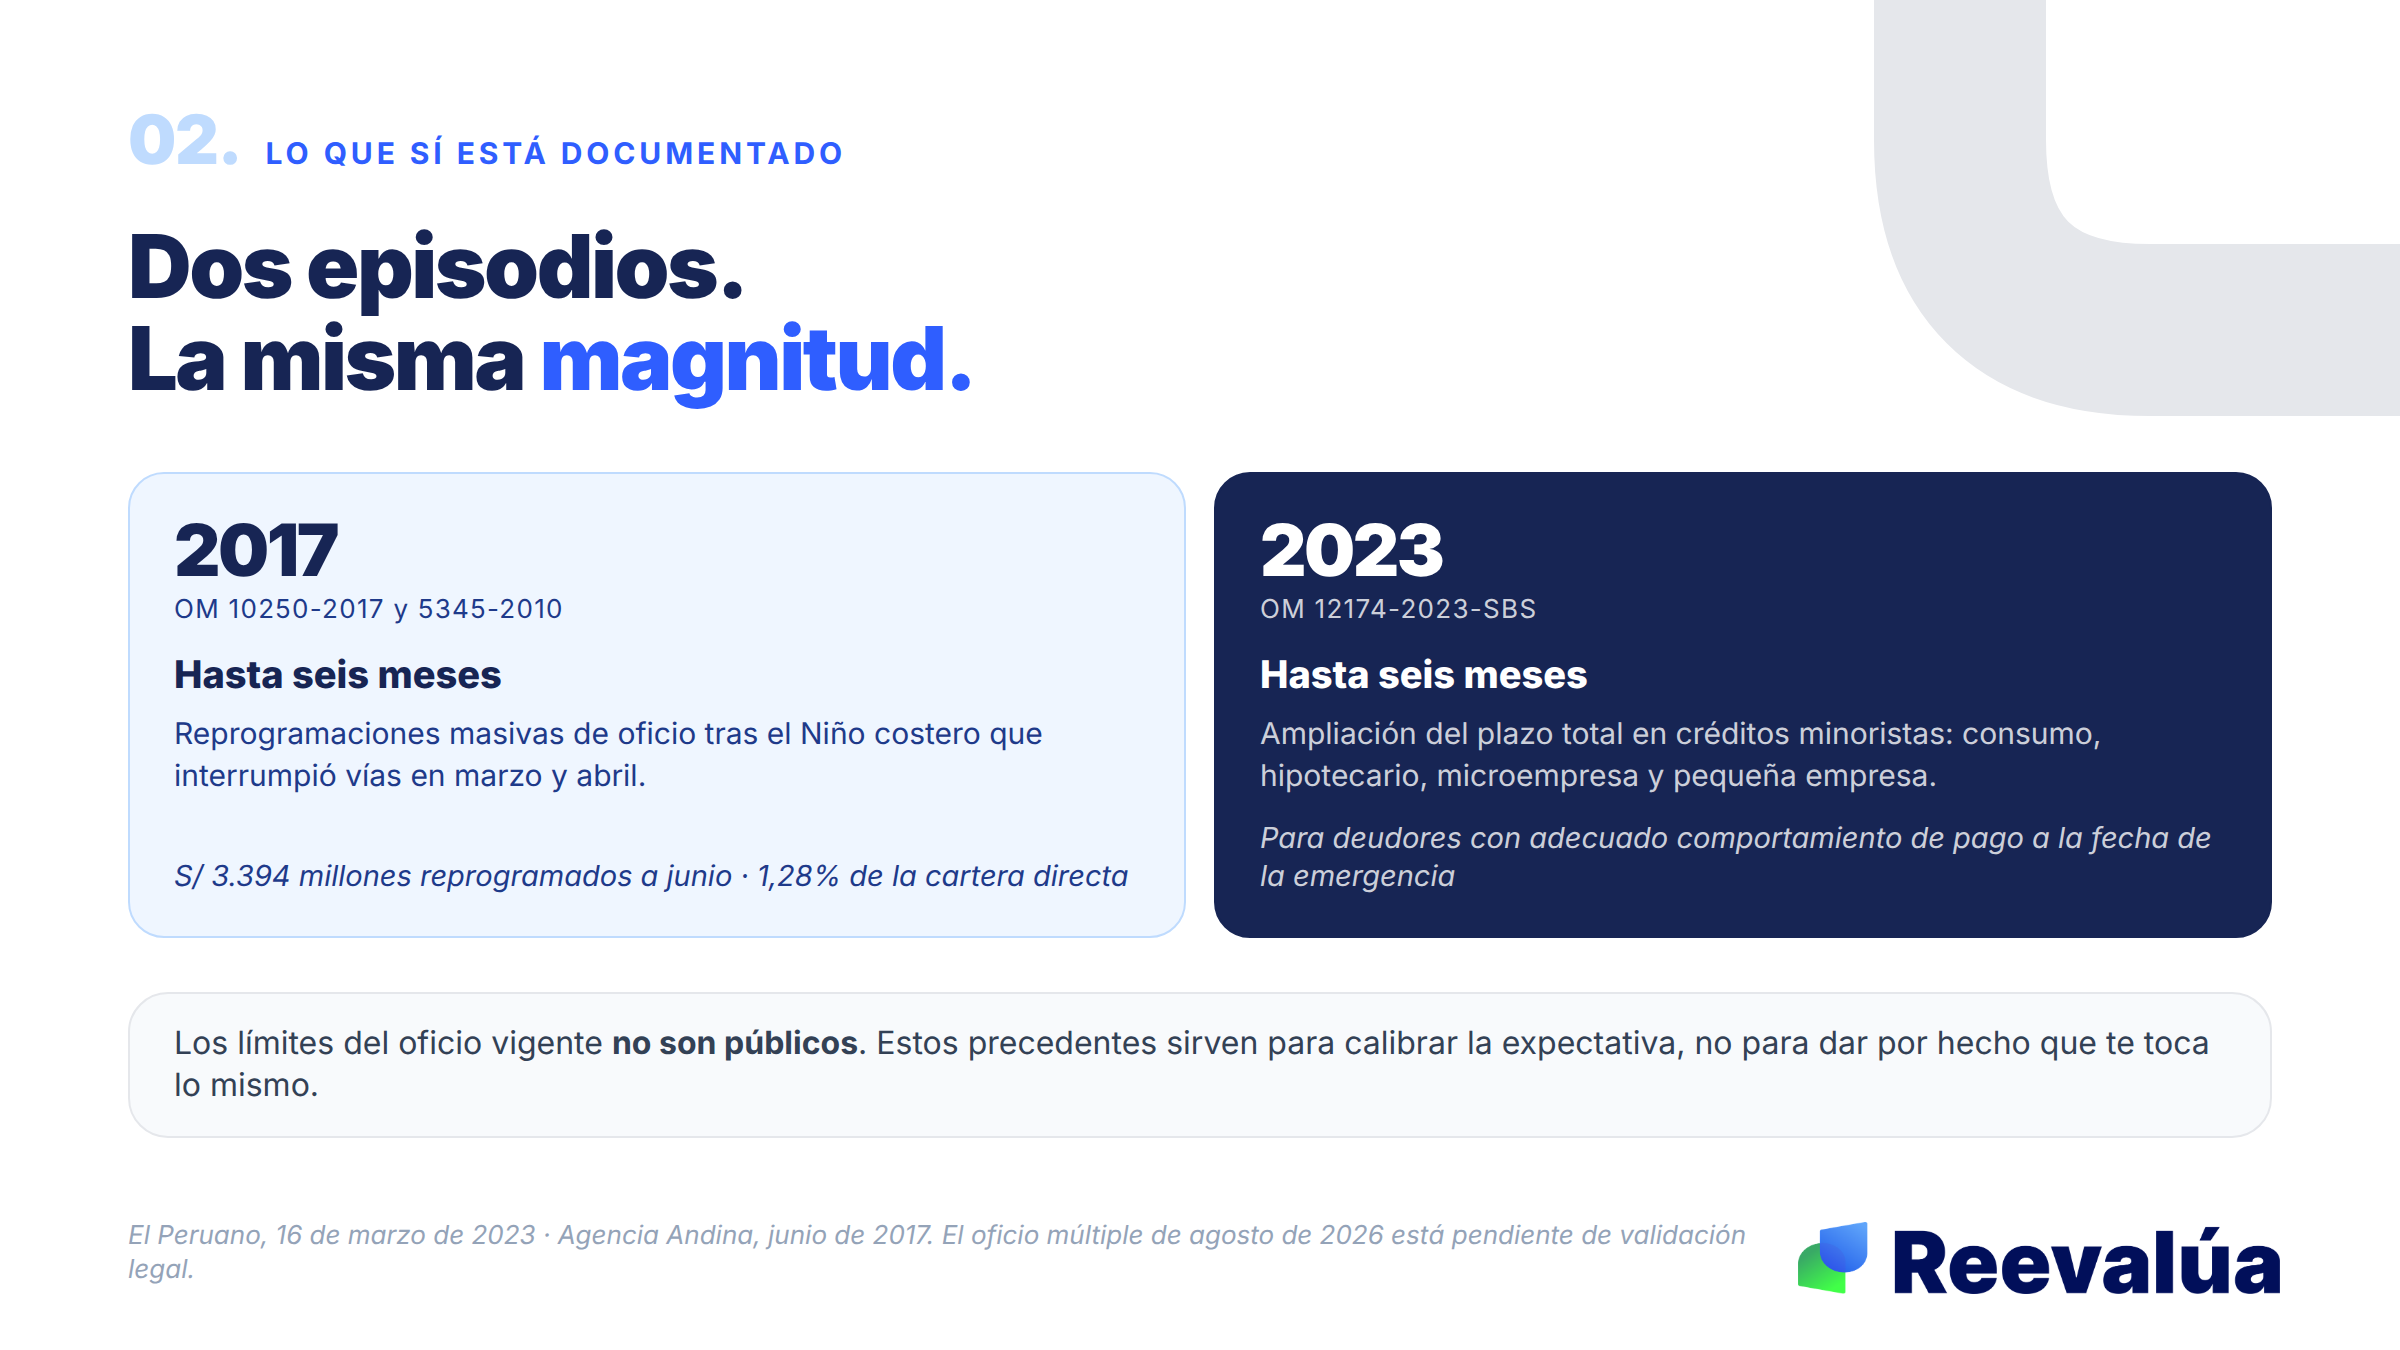
Dos episodios, la misma magnitud: medio año.
Qué documentar desde el primer día
Para un asalariado la afectación se prueba con una boleta. Para un negocio no hay un solo papel que la resuma, y por eso el expediente se arma mientras pasa, no después.
No existe una lista oficial pública de documentos: cada entidad define la suya, y preguntar cuál es la de la tuya es parte del trámite. Pero todas apuntan a lo mismo, que es demostrar que el evento te afectó a ti y cuánto.
Lo que conviene tener guardado:
- La caída de ventas con un comparable: el mismo mes del año anterior, o el mes previo al evento. Un número solo no dice nada; dos sí
- El registro de días sin operar o con operación parcial, anotado día por día
- Fotos fechadas del local, la mercadería o el acceso, tomadas cuando ocurrió
- Las constancias, actas o denuncias si hubo daño material
- La evidencia del lado del proveedor: pedidos que no llegaron, entregas canceladas, vías cortadas
- Tu documento de identidad vigente y lo que acredite que estás dentro de la declaratoria
Dos precisiones que ahorran una ida en vano. Las declaratorias geográficas casi nunca abarcan una región completa: se aprueban por distritos o provincias. Y existen declaratorias sectoriales que funcionan aparte, así que tu actividad puede estar dentro aunque tu distrito no lo esté. Cuál te alcanza a ti lo confirma tu entidad, y si trabajas con un asesor vale la pena llevarle esa consulta: la lectura de si tu actividad entra en una declaratoria sectorial no siempre es evidente.
Y una cosa más sobre el orden. Pide la reprogramación antes del vencimiento de la cuota, no después. Después ya hay días contados, y son días que corren contra la escala de arriba.
Cuando te den la respuesta, pídela por escrito con tres cosas: que nombre la figura como modificación contractual por evento excepcional y no como refinanciación, el cronograma nuevo completo con el total a devolver, y la confirmación de que no afecta tu clasificación. Y antes de aceptar, revisa ese cronograma con tu asesor: el costo total del alivio se ve ahí y no en el monto de la cuota.
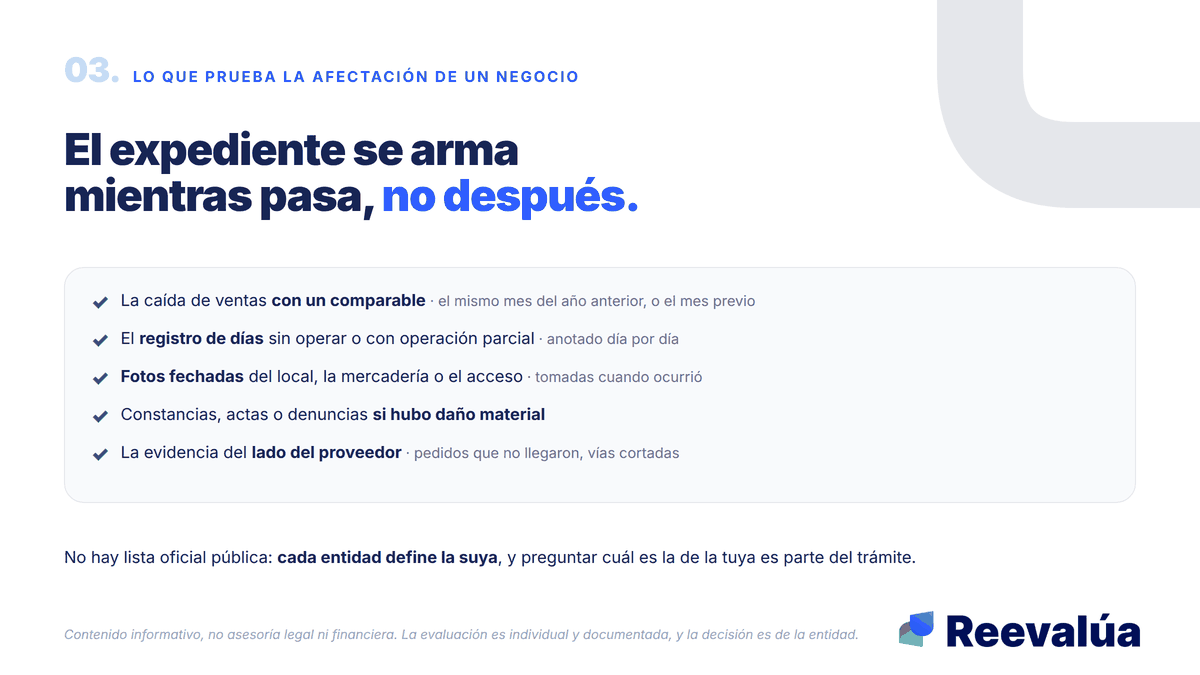
El expediente se arma mientras pasa, no después.
Preguntas frecuentes
¿Mi crédito es MYPE o de consumo?
Depende de para qué se otorgó y de cuánto debes en total en el sistema. Si financia tu actividad de producción, comercio o servicios y tu endeudamiento total no pasa de S/ 20.000, es de microempresa; entre S/ 20.000 y S/ 300.000, de pequeña empresa. Si tienes dudas sobre cómo está registrado el tuyo, conviene preguntarlo: cambia la escala con la que te miden.
Me atrasé tres semanas. ¿Todavía entro? Con veintiún días estarías dentro del rango de Con Problemas Potenciales, que llega hasta 30. Vale la pena consultarlo hoy y no la próxima semana, porque la ventana es corta y la clasificación no depende solo de los días.
¿Me la tienen que aprobar?
No. La evaluación es individual y documentada, y la entidad debe verificar que el evento efectivamente afectó tus ingresos. Puedes cumplir los requisitos y recibir un no.
¿Puedo pedirla para el crédito del negocio y para el personal a la vez?
Son evaluaciones distintas aunque sean de la misma entidad, y conviene preguntarlo de forma explícita para cada uno. No asumas que una decisión arrastra a la otra.
¿Reevalúa tramita esto por mí?
No. Reevalúa no presta, no reprograma, no negocia con entidades y no da asesoría legal. Lo que hace es mostrarte tu situación crediticia —cuánto debes, a quién y en qué clasificación estás— que es el dato que decide si este trámite tiene sentido para ti, y en Reevalúa+ acompañarte a preparar la conversación.
Antes de llamar
Tres cosas conviene saberlas antes de marcar: si tu distrito o tu sector está dentro de la declaratoria, cuántos días de atraso llevas hoy, y si tu cronograma ya fue modificado. La primera la confirma tu entidad. La tercera la ves en tu último estado de cuenta. La segunda la puedes ver ahora.
Consulta tu score gratis y revisa en qué clasificación estás
Contenido informativo. No es asesoría legal ni financiera. Cada entidad define sus propios requisitos documentales y evalúa cada caso de forma individual.
Comparador de préstamos
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Atrasarte un día: cuánto cuesta en dinero y en reporte
Atrasarte cuesta dos veces: una en la cuota de este mes y otra en cómo te ven el año siguiente. Y hay cobros que la ley no permite.
Me rechazaron el crédito: 6 motivos que sí puedes ver
Un rechazo no siempre es por mal historial. Seis de los ocho motivos posibles los puedes verificar tú mismo hoy, antes de volver a pedir.
¿Puedo tener dos préstamos al mismo tiempo en Perú? Qué evalúa el banco
Sí, en Perú puedes tener dos o más préstamos al mismo tiempo: no hay ley que lo prohíba ni límite de cantidad. Lo que decide si te aprueban el segundo es tu capacidad de pago: el banco suma la nueva cuota a las que ya pagas y verifica que no superen ~30% de tu ingreso. Te explicamos qué evalúa exactamente, los otros factores que mira, y cómo saber si un segundo préstamo te conviene o te hunde.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera