Deuda con Sunat y deuda con un banco: no son lo mismo

Redactor de contenidos financieros · Ver perfil y artículos
Hay una creencia muy extendida y muy cara: que la deuda con Sunat «no va a Infocorp» y que por eso es la que se puede dejar para después.
Las dos partes de esa frase son falsas.
Sunat informa a las centrales de riesgo, y además es la única de las dos que puede embargarte sin pedirle permiso a un juez. Esta guía es sobre esas dos diferencias y sobre qué hacer cuando tienes las dos deudas a la vez.
Quién cobra y con qué facultades
La diferencia de fondo no es el monto, ni la tasa, ni quién llama más. Es quién puede ejecutar sin pedirle permiso a nadie.
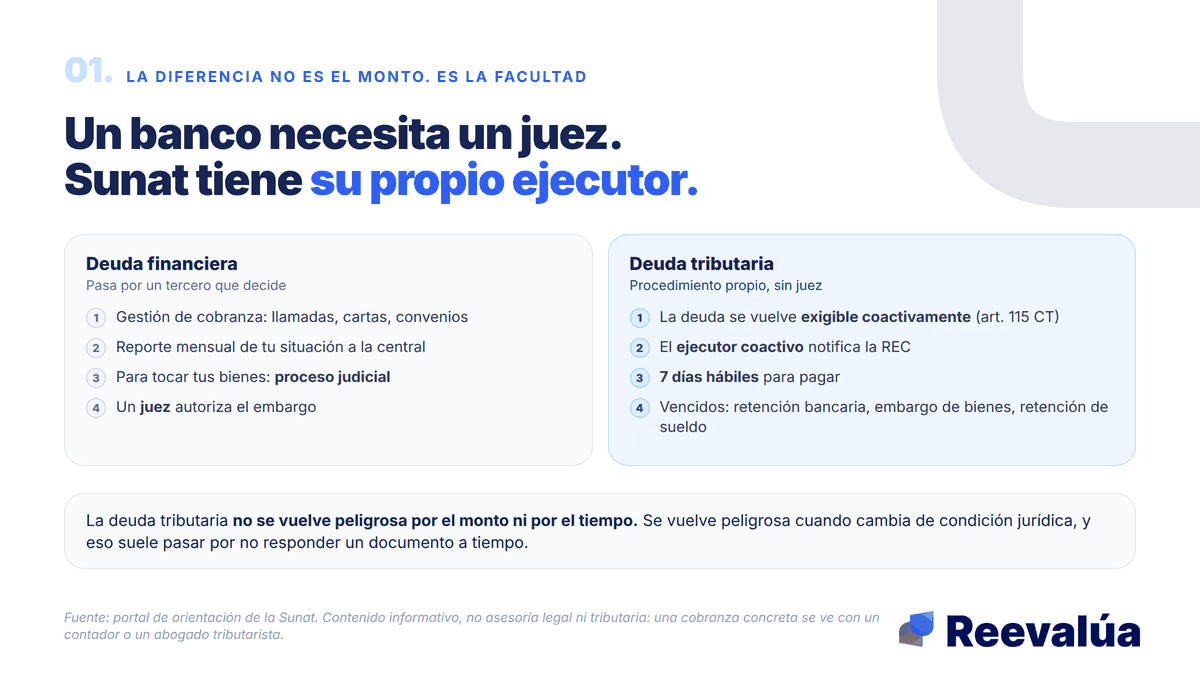
Cuando le debes a una entidad financiera, la entidad gestiona la cobranza: llama, escribe, ofrece convenios, reporta tu situación. Si quiere pasar de ahí a tocar tus bienes, tiene que ir a un proceso judicial y conseguir que un juez lo autorice. Ese camino existe, pero tiene etapas, plazos y un tercero que decide.
Cuando le debes a Sunat, ese tercero no hace falta. Sunat tiene un procedimiento propio, la cobranza coactiva, conducido por un funcionario llamado ejecutor coactivo.
El procedimiento empieza cuando el ejecutor te notifica la Resolución de Ejecución Coactiva, la REC, que ordena el pago de la deuda. Esa resolución te da 7 días hábiles, contados desde el primer día hábil siguiente a la notificación. Si en ese plazo no pagas, el ejecutor puede dictar medidas de embargo.
Entre las medidas que puede trabar están la retención sobre cuentas bancarias, el embargo sobre bienes inscribibles como vehículos o inmuebles, el depósito con o sin extracción de bienes, la intervención en recaudación y la retención de remuneraciones.
Una precisión que importa: no toda deuda tributaria llega ahí. Solo la que es exigible coactivamente, y esa condición la define el artículo 115 del Código Tributario. Por ejemplo, una resolución de determinación o de multa que no fue reclamada dentro del plazo, o una orden de pago notificada conforme a ley.
Dicho de otro modo: la deuda tributaria no se vuelve peligrosa por el monto ni por el tiempo. Se vuelve peligrosa cuando cambia de condición jurídica. Y ese cambio suele pasar por no responder a tiempo un documento que llegó.
Si ya recibiste una REC, el plazo está corriendo mientras lees esto. Esa conversación es con un contador o un abogado tributarista hoy, no la próxima semana.
Un banco necesita un juez. Sunat tiene su propio ejecutor.
Dónde aparece cada una
Aquí está el mito que más plata cuesta.
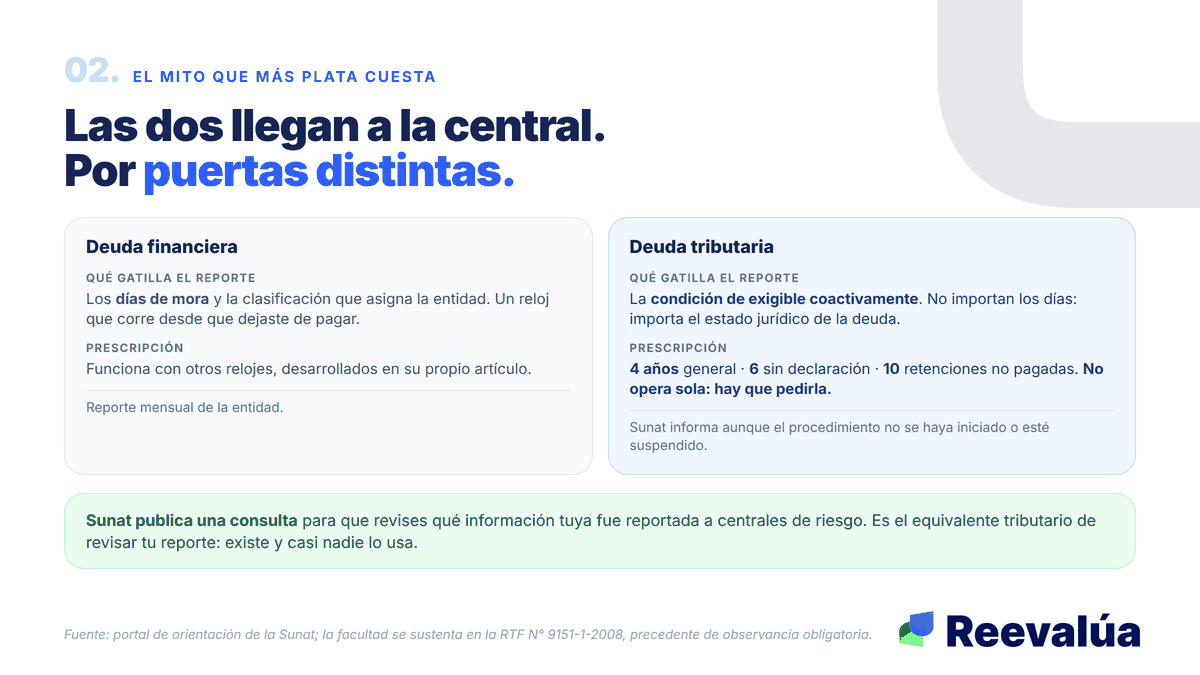
Sunat sí informa a las centrales de riesgo. Lo publica en su propio portal de orientación: informa la deuda exigible coactivamente, y lo hace aunque el procedimiento de cobranza coactiva no se haya iniciado, esté suspendido, o haya concluido por causas distintas a que la deuda sea incobrable. La facultad se sustenta en la Resolución del Tribunal Fiscal N° 9151-1-2008, precedente de observancia obligatoria.
Sunat además pone a disposición una consulta para que el contribuyente vea qué información suya fue reportada a centrales de riesgo. Es el equivalente tributario de revisar tu reporte: existe y casi nadie lo usa.
Lo que sí cambia entre las dos deudas es el disparador.
En una deuda financiera, lo que gatilla el reporte es el atraso: los días de mora y la clasificación que la entidad asigna. Es un reloj que corre desde que dejaste de pagar.
En una deuda tributaria, lo que gatilla el reporte no son los días. Es la condición de exigible coactivamente. Puedes tener una deuda antigua que no está reportada, y una relativamente reciente que sí lo está, porque no la reclamaste a tiempo.
Y la prescripción también funciona distinto. En materia tributaria los plazos son de cuatro años como regla general, seis años para quien no presentó la declaración respectiva, y diez años cuando un agente de retención o percepción no pagó el tributo retenido o percibido. Pero hay un detalle que cambia todo: la prescripción tributaria no opera sola. Solo puede ser declarada a pedido del deudor tributario, presentando la solicitud correspondiente ante Sunat.
Es decir, no basta con que pase el tiempo: hay que pedirla.
Del lado financiero el reloj funciona de otra manera, y ya lo desarrollamos aquí:
Tu deuda prescribió y sigues en la central: los tres relojes
Las dos llegan a la central. Por puertas distintas.
Qué pasa si tienes las dos a la vez
Aquí aparece un efecto dominó que mucha gente descubre tarde.
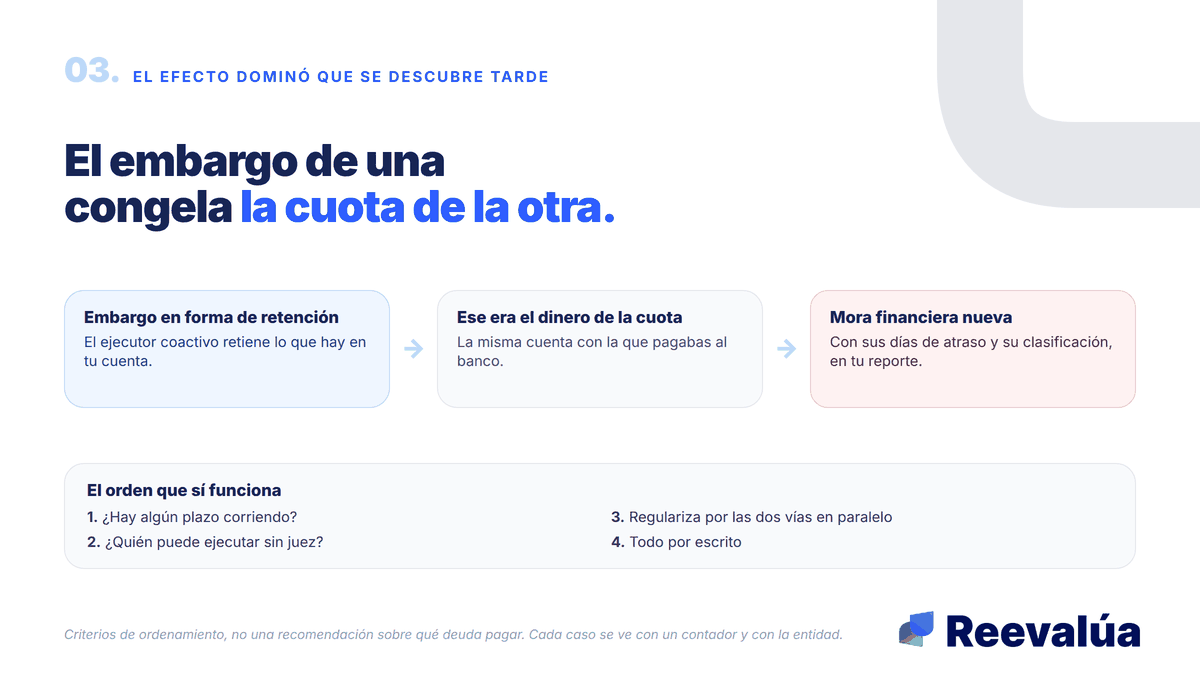
Un embargo en forma de retención sobre tu cuenta bancaria congela el dinero que hay ahí. Y ese suele ser el mismo dinero con el que ibas a pagar la cuota del banco. Resultado: la deuda tributaria termina generando una mora financiera, y esa mora sí entra en tu reporte por la vía normal, con sus días de atraso y su clasificación.
Por eso la pregunta no es cuál pagar primero por simpatía, sino cuál tiene un mecanismo corriendo.
Cuatro criterios para ordenar la decisión, en este orden:
- Identifica si hay algún plazo vencido o corriendo. Una REC con siete días hábiles no espera a que termines de pensar.
- Distingue quién puede ejecutar sin juez. Esa es la deuda que puede tocarte la cuenta primero.
- Explora las dos vías de regularización en paralelo. Por el lado tributario existe el aplazamiento y fraccionamiento del artículo 36 del Código Tributario, que se solicita por Sunat Operaciones en Línea y cuyos requisitos y deudas acogibles define Sunat. Por el lado financiero, el convenio de pago con la entidad. Son trámites distintos, en ventanillas distintas, y no se estorban entre sí.
- Deja todo por escrito. Los acuerdos verbales no sirven para demostrar nada en ninguno de los dos mundos.
Lo que no conviene hacer es lo más común: pagar la deuda que grita más fuerte, que casi siempre es la que tiene el call center más insistente, e ignorar la que tiene facultad de ejecución y está callada.
Antes de decidir un orden, conviene ver las dos columnas completas, con montos, fechas y estados reales:
Ordena todas tus deudas en un solo lugar
El embargo de una congela la cuota de la otra.
Preguntas frecuentes
¿La deuda con Sunat aparece en Infocorp?
Sunat informa a las centrales de riesgo la deuda exigible coactivamente, y lo hace incluso si el procedimiento de cobranza no se inició, está suspendido o concluyó por causas distintas a la incobrabilidad. Además publica una consulta para que revises qué se reportó a tu nombre.
¿Sunat necesita un juez para embargarme?
No. La cobranza coactiva es un procedimiento administrativo conducido por un ejecutor coactivo de la propia Sunat. Una entidad financiera, en cambio, tiene que ir a un proceso judicial.
¿Cuánto tiempo tarda en prescribir una deuda tributaria?
Cuatro años como regla general, seis si no se presentó la declaración respectiva, y diez cuando un agente de retención o percepción no pagó el tributo retenido o percibido. El cómputo del plazo se rige por el artículo 44 del Código Tributario, y la prescripción solo se declara a pedido del deudor tributario.
¿Si fracciono con Sunat deja de aparecer en la central?
Es una pregunta que hay que hacerle a Sunat directamente para tu caso, porque depende de la condición de la deuda y del estado del procedimiento. Lo que sí es cierto es que el fraccionamiento es un trámite propio y no tiene nada que ver con un convenio con tu banco: puedes gestionar los dos en paralelo.
¿Primero pago al banco o primero a Sunat?
No hay una respuesta general, y quien te la dé sin ver tus documentos está adivinando. El criterio práctico es empezar por la que tiene un plazo corriendo y por la que puede ejecutar sin juez, y llevar las dos a regularización con sus respectivos especialistas.
Las dos deudas se cobran distinto, prescriben distinto y llegan a la central por puertas distintas. Lo único que comparten es que las dos se ordenan mejor cuando las ves juntas, con montos y fechas, en lugar de por separado y de memoria.
Reevalúa+ para salir de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Tu deuda ya prescribió legalmente: ¿por qué todavía apareces en la central de riesgo?
En Perú coexisten tres plazos distintos sobre una misma deuda impaga: 10 años del Código Civil, 5 años de la Ley CEPIRS para centrales privadas, y la SBS que no prescribe. Confundirlos lleva a esperar una limpieza que el sistema no hará automáticamente. Te explicamos cómo funcionan los tres relojes y qué puedes exigir realmente.
Qué pasa realmente si dejas de pagar tu tarjeta: las 5 etapas, mes a mes
Dejar de pagar tu tarjeta desata un proceso con etapas ordenadas y predecibles: intereses moratorios (día 1), reporte a centrales y caída del score (primeros meses), cobranza intensa, carta notarial, y solo al final —tras un juicio— el posible embargo. Te damos la línea de tiempo completa, mes a mes, para que sepas en qué punto estás y actúes a tiempo.
¿Pueden embargarte la cuenta de ahorros o el Yape por una deuda?
Sí, una cuenta puede ser embargada, pero no todo el saldo. Lo que protege la ley es el origen del dinero: hay un piso de 5 URP (S/ 2.750 en 2026) y del exceso solo un tercio.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera