Las deudas de tu pareja: hasta dónde te alcanzan

Redactor de contenidos financieros · Ver perfil y artículos
Hay dos preguntas que se confunden todo el tiempo y que tienen respuestas distintas.
La primera es: ¿la deuda de mi pareja la tengo que pagar yo? La segunda es: ¿la deuda de mi pareja me malogra el historial? La respuesta a la primera depende del régimen patrimonial y del destino de la deuda. La respuesta a la segunda casi siempre es no, porque el historial se arma por DNI y no se fusiona con el matrimonio.
Y antes de las dos hay una tercera que casi nadie se hizo: ¿en qué régimen están? Si nunca firmaron una escritura pública eligiendo otro, el Código Civil da la respuesta por ustedes.
Esta guía es para ordenar eso. No reemplaza a un abogado, y al final verás por qué en este tema eso importa más que en otros.
Qué deudas son de los dos y cuáles no
Empecemos por lo que casi nadie revisó.
El artículo 295 del Código Civil dice que antes del matrimonio se puede elegir entre sociedad de gananciales o separación de patrimonios, que la separación exige escritura pública e inscripción en el registro personal, y que a falta de escritura pública se presume que optaron por sociedad de gananciales.
Traducido: si no fueron a un notario, están en gananciales. No es una decisión que tomaron; es la que se tomó por ustedes.
Y esto no es solo para casados. El artículo 326 regula la unión de hecho entre personas libres de impedimento matrimonial que haya durado al menos dos años continuos, y la sujeta al régimen de sociedad de gananciales en cuanto le fuera aplicable. «No estamos casados» no equivale automáticamente a «no nos alcanza».
Ahora la línea que divide de verdad. No es entre tus deudas y las suyas. Es entre deudas personales y deudas de cargo de la sociedad.
El artículo 308 dice que los bienes propios de uno de los cónyuges no responden de las deudas personales del otro, a menos que se pruebe que se contrajeron en provecho de la familia.
El artículo 307 dice que las deudas de cada cónyuge anteriores a la vigencia del régimen de gananciales se pagan con sus bienes propios, a menos que hayan sido contraídas en beneficio del futuro hogar, en cuyo caso se pagan con bienes sociales a falta de bienes propios del deudor.
Y el artículo 317 dice que los bienes sociales y, a falta o por insuficiencia de éstos, los propios de ambos cónyuges, responden a prorrata de las deudas que son de cargo de la sociedad.
Las tres normas giran alrededor de la misma bisagra: para qué se usó la plata.
Hay un dato más que sorprende a mucha gente. El artículo 310 establece que son bienes sociales todos los no comprendidos en el artículo 302, incluso los que cualquiera de los cónyuges adquiera por su trabajo, industria o profesión. Es decir: durante el matrimonio en gananciales, el sueldo de cada uno es bien social. Por eso una deuda de cargo de la sociedad se cobra de ahí antes de tocar lo propio.
Ahora, la parte honesta. Si una deuda concreta fue «personal» o fue «en provecho de la familia» es exactamente lo que se discute en un proceso judicial, con pruebas del destino del dinero. Ningún artículo lo resuelve solo, y esta guía tampoco. Lo que sí puedes hacer hoy es saber en qué régimen están y qué deudas existen, que es de donde parte cualquier conversación con un abogado.
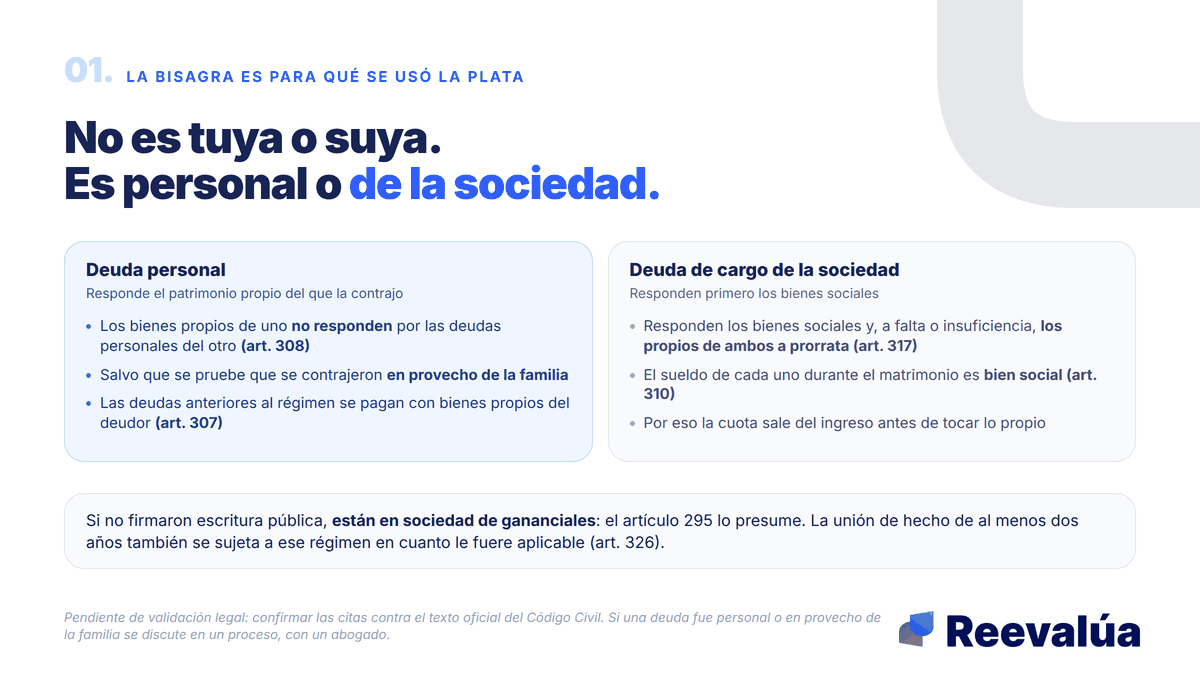
La línea no es tuya o suya. Es personal o de cargo de la sociedad.
Qué pasa con el historial de cada uno
Aquí hay una buena noticia y conviene decirla sin rodeos: el patrimonio y el historial son dos sistemas distintos y no se mezclan solos.
El reporte crediticio se arma por DNI. Cada persona tiene el suyo. Casarse no fusiona historiales, no crea un reporte conyugal y no traslada la mora de uno al reporte del otro. Si tu pareja dejó de pagar una tarjeta que está solo a su nombre, esa mora está en el reporte de esa persona.
Dicho eso, hay tres situaciones donde sí te alcanza. Y las tres nacen de una firma o de una solicitud, no del matrimonio.
- Firmaste como aval, fiador o codeudor: esa obligación es tuya por tu firma, y sí entra en tu reporte
- El crédito está a nombre de los dos: los dos son titulares y los dos lo llevan en su historial
- Solicitan un crédito juntos: la entidad evalúa a ambos, y el reporte del otro pesa en la decisión aunque no esté dentro del tuyo
Ser aval es el caso que más caro sale y el que menos se entiende al firmar:
Qué significa realmente ser aval o fiador de un préstamo
Y hay un cuarto efecto que no está en ningún reporte pero se siente todos los meses: aunque la deuda no aparezca en tu historial, la cuota sale de un ingreso que en gananciales es social. No te toca el reporte, pero sí el presupuesto.
Antes de discutir de quién es la deuda, conviene tener la lista completa de las dos partes, con montos y estados reales:
Arma la foto completa de tus deudas con Reevalúa+
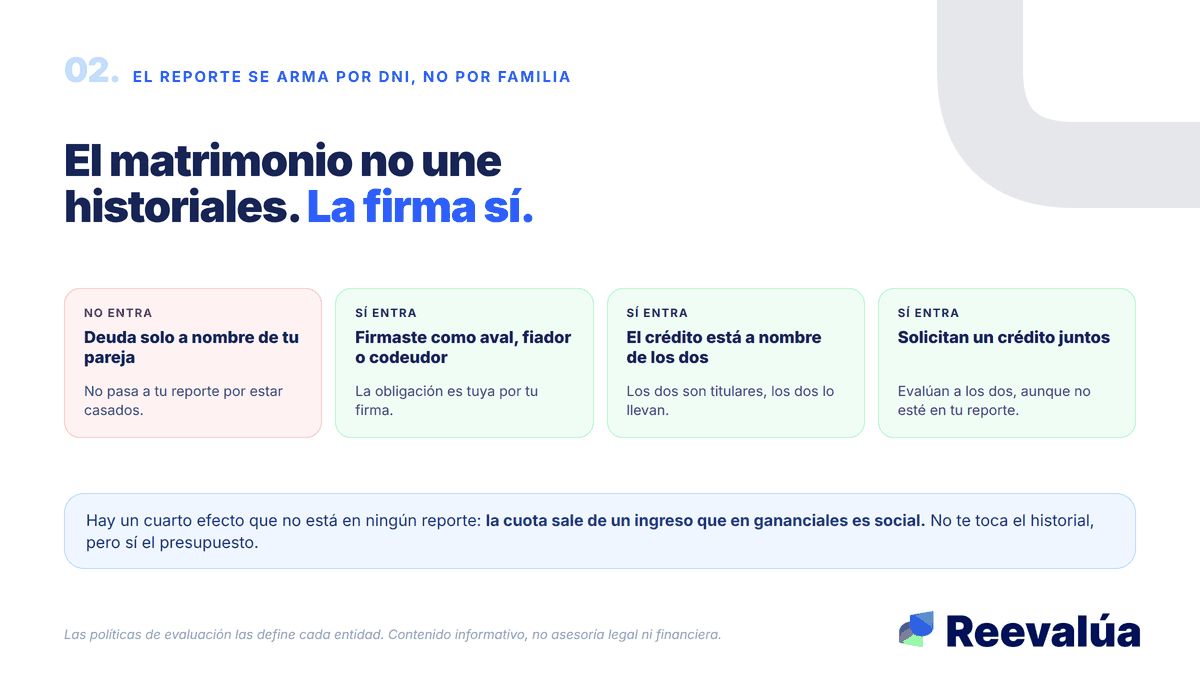
El matrimonio no une historiales. La firma sí.
Separación de bienes: qué cambia y qué no
La separación de patrimonios existe y se puede adoptar en dos momentos.
Antes del matrimonio, por el artículo 295: escritura pública e inscripción en el registro personal. Sin escritura pública, el acto es nulo y se presume gananciales.
Durante el matrimonio, por el artículo 296: los cónyuges pueden sustituir un régimen por el otro, también con escritura pública inscrita en el registro personal, y el nuevo régimen rige desde la fecha de inscripción.
Esa última frase es la más importante de esta sección, y conviene leerla dos veces. Rige desde la inscripción. No hacia atrás.
Lo que sí cambia, según el artículo 327: en separación de patrimonios cada cónyuge conserva a plenitud la propiedad, la administración y la disposición de sus bienes presentes y futuros, y le corresponden los frutos y productos de esos bienes.
Lo que no cambia es igual de importante.
- Lo firmado antes sigue firmado: el cambio de régimen no reescribe obligaciones ya contraídas
- Una firma como aval o codeudor sigue siendo tuya bajo cualquier régimen, porque nace de tu firma y no del régimen
- Las obligaciones familiares, como los alimentos y el sostenimiento del hogar, no desaparecen por cambiar de régimen
Si están evaluando el cambio, estas cuatro preguntas son las que conviene llevar por escrito al notario y al abogado, porque la respuesta depende de su caso y no de una regla general:
- Qué obligaciones vigentes quedan como están y cuáles no
- Desde qué fecha exacta rige el nuevo régimen y qué pasa con lo anterior
- Qué bienes se consideran propios de cada uno y cómo se acredita
- Qué trámite registral falta para que tenga efectos frente a terceros
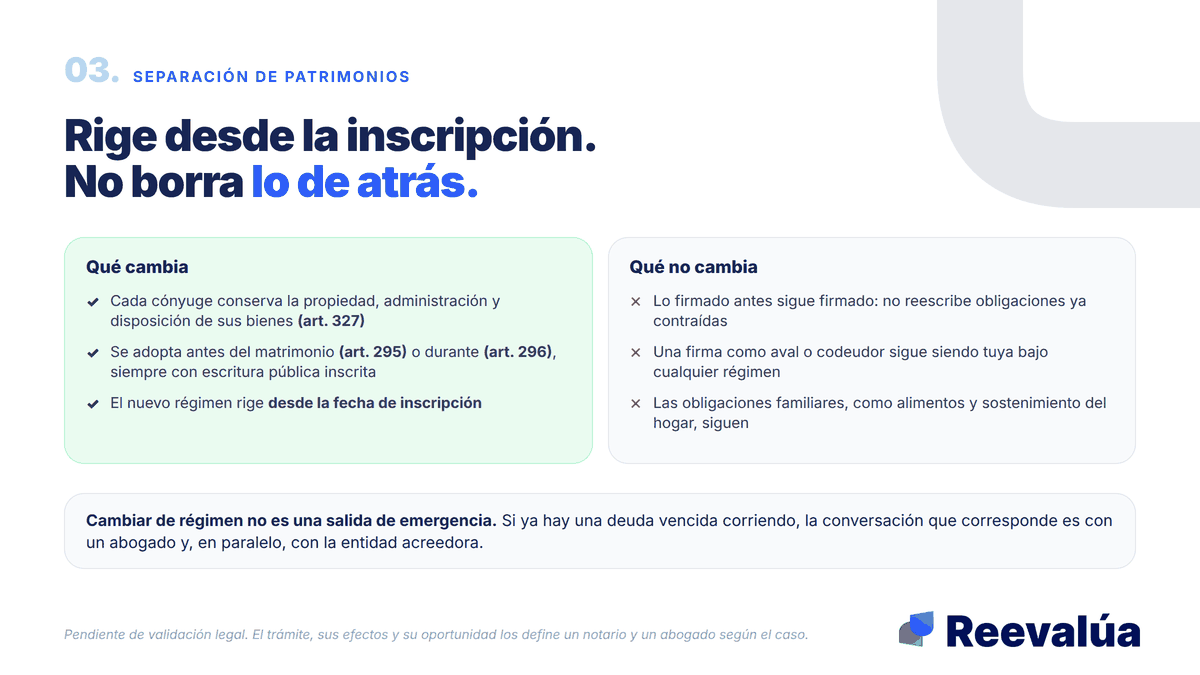
Rige desde la inscripción. No borra lo de atrás.
Preguntas frecuentes
Si mi esposo tiene una deuda impaga, ¿me pueden embargar mi sueldo? Depende de si esa deuda es personal o de cargo de la sociedad, y de qué bienes se persiguen. El artículo 308 protege los bienes propios de uno frente a las deudas personales del otro, salvo que se pruebe que se contrajeron en provecho de la familia. Pero el sueldo durante el matrimonio en gananciales es bien social por el artículo 310. Cómo se aplica eso a un embargo concreto se ve en el proceso: es pregunta de abogado, no de artículo.
Somos convivientes, no casados. ¿Igual aplica? Puede aplicar. El artículo 326 sujeta la unión de hecho que cumple sus requisitos, entre ellos al menos dos años continuos, al régimen de sociedad de gananciales en cuanto le fuera aplicable. Si la unión está reconocida o es acreditable, el análisis se parece más al de un matrimonio que al de dos personas solteras.
¿La deuda de mi pareja aparece en mi reporte crediticio?
Por el solo hecho del matrimonio, no. El reporte se arma por DNI. Aparece si firmaste como aval, fiador o codeudor, o si el crédito está a nombre de los dos.
¿Puedo pedir un préstamo si mi pareja está mal en la central?
Si lo pides solo y a tu nombre, la entidad evalúa tu perfil. Si lo piden juntos, evalúa a los dos. Cada entidad define sus políticas, así que la respuesta concreta la da la entidad.
¿Sirve un acuerdo privado entre los dos sobre quién paga qué?
Entre ustedes puede ordenar la convivencia, pero frente al acreedor no cambia lo que dice el contrato que se firmó. Quien firmó responde. Para que un cambio tenga efectos frente a terceros hace falta la formalidad registral, y eso es notario y abogado.
Esta conversación se vuelve mucho más corta cuando los dos tienen la lista real de lo que deben, con montos y estados, en lugar de estimaciones. Ese es el punto de partida, tanto para hablar entre ustedes como para llegar preparados donde un abogado.
Reevalúa+ para salir de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Qué pasa realmente si dejas de pagar tu tarjeta: las 5 etapas, mes a mes
Dejar de pagar tu tarjeta desata un proceso con etapas ordenadas y predecibles: intereses moratorios (día 1), reporte a centrales y caída del score (primeros meses), cobranza intensa, carta notarial, y solo al final —tras un juicio— el posible embargo. Te damos la línea de tiempo completa, mes a mes, para que sepas en qué punto estás y actúes a tiempo.
¿Cuántas deudas tienes a tu nombre sin saberlo? El fraude silencioso que destruye tu historial
En 2024 se reportaron más de 10,000 denuncias por suplantación de identidad en Perú. Muchas víctimas lo descubren cuando les niegan un crédito. Te explicamos cómo ocurre el fraude crediticio silencioso, qué registra tu reporte y la ruta exacta para detectarlo y resolverlo.
¿Me pueden embargar el sueldo? La cifra exacta en 2026
El límite legal, en números claros para 2026. Y la pregunta más útil que casi nadie se hace antes de que llegue una notificación.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera