El Niño mueve dos cosas a la vez: tu sueldo y los precios


Redactor de contenidos financieros · Ver perfil y artículos
Casi todo el consejo financiero que existe supone que solo una variable se mueve a la vez. Si te suben los precios, ajusta gastos. Si te baja el ingreso, reduce deuda. Dos consejos distintos para dos problemas distintos.
El verano que viene puede mover las dos al mismo tiempo, en direcciones opuestas. Y la cuota que firmes en las próximas semanas va a ser el único número de los tres que se quede quieto.
En corto:
- El Niño funciona como un shock de oferta: presiona los precios hacia arriba mientras contrae la economía. No es una cosa o la otra: son las dos.
- El BCRP recortó su proyección de crecimiento a 3,2% para 2026 y proyecta la inflación en 4,2% al cierre del año.
- La regla del 30% se calcula con tu sueldo de hoy y tus gastos de hoy. Bajo este escenario, las dos referencias se mueven.
- Antes de pedir, conviene saber con qué perfil te van a evaluar realmente Consulta tu score gratis antes de ir a pedir
Qué significa que El Niño sea un shock de oferta
En economía hay dos maneras de que una crisis golpee, y se parecen poco.
En un shock de demanda, la gente compra menos. Cae la actividad y caen los precios, porque sobra oferta y falta comprador. Es desagradable, pero al menos el costo de vida juega a tu favor.
En un shock de oferta, lo que se rompe es la capacidad de producir. Se pierde una cosecha, se corta una carretera, un puerto deja de operar. Hay la misma gente queriendo comprar y menos cosas que vender. Entonces ocurre lo incómodo: la actividad cae y los precios suben, al mismo tiempo.
Un documento de trabajo del Banco de Pagos Internacionales publicado en 2025, que analiza específicamente la economía peruana, encuentra que los shocks de El Niño operan justamente como shocks de oferta: generan presión inflacionaria mientras contraen el producto. Es la combinación más difícil de manejar, tanto para un banco central como para un hogar.
Las cifras oficiales de este año lo reflejan. En su Reporte de Inflación de setiembre de 2026, el Banco Central de Reserva recortó la proyección de crecimiento de 3,4% a 3,2% para 2026 y de 3,2% a 3,0% para 2027, tras reclasificar el evento de magnitud fuerte a extraordinaria. El fenómeno le resta 0,9 puntos porcentuales al crecimiento de este año y 1,1 al del próximo. Al mismo tiempo, proyecta que la inflación cierre 2026 en 4,2%.
Hay un detalle del estudio que conviene subrayar porque cambia a quién le toca y cuándo. Los sectores primarios —agro, pesca— responden de inmediato: el BCRP ya proyecta el agro en −1,5% y la pesca en −30,7%. Los sectores no primarios, en cambio, responden con rezago, y ese efecto rezagado resulta considerablemente más persistente.
Traducido: si trabajas en comercio, servicios, transporte o construcción, tu turno no es hoy. Llega después. Y dura más.
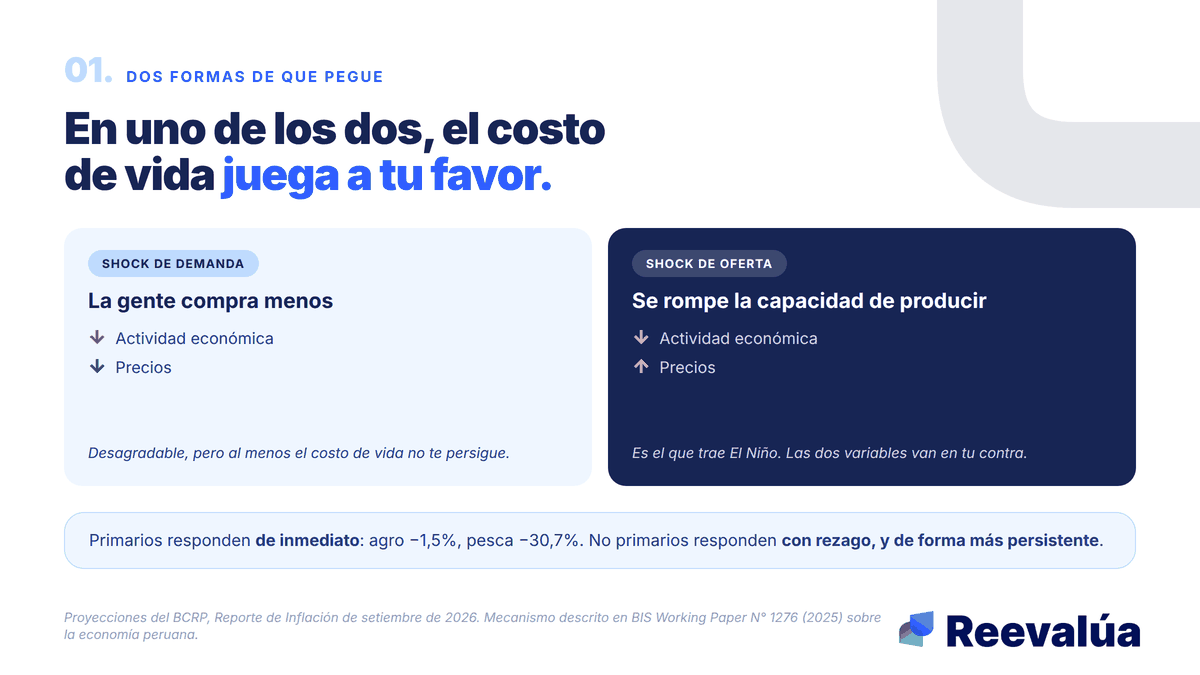
En uno de los dos, el costo de vida juega a tu favor. No es este.
La regla del 30% se calcula con el sueldo de hoy
La regla más repetida del crédito personal dice que tus cuotas no deberían pasar del 30% de tu ingreso neto. Es una buena regla y la explicamos completa aquí:
Cuánto puedes pedir según tu sueldo: la regla del 30%
Su punto ciego es que toma una foto. Calcula con el ingreso que tienes hoy y con los gastos que tienes hoy, y de ahí sale una cuota que se queda fija durante tres o cuatro años. Mientras la cuota no se mueve, las otras dos variables sí pueden.
Míralo con números. Tomemos el mismo caso de aquel artículo: ingreso neto de S/ 3.000 al mes y gastos fijos de vida de S/ 1.800.
- Hoy: quedan S/ 1.200 disponibles. La regla del 30% permite una cuota de S/ 900 y deja S/ 300 de colchón.
Ahora estresemos el escenario. No es un pronóstico: es un ejercicio. Supongamos que tu ingreso cae 15% y que tus gastos fijos suben 5%, algo razonable con una inflación proyectada de 4,2% y una canasta de alimentos que suele subir por encima del promedio.
- Con estrés: el ingreso baja a S/ 2.550 y los gastos fijos suben a S/ 1.890. Quedan S/ 660 disponibles.
La cuota de S/ 900 que ayer entraba cómoda ahora deja un hueco de S/ 240 todos los meses. No es que aprieta: no alcanza.
La cuota que sí resiste ese escenario está alrededor de S/ 660 si usas todo el disponible, y cerca de S/ 560 si quieres conservar algo de colchón.
La diferencia en el monto es la parte que sorprende. Con una tasa de ejemplo del 35% anual a 36 meses, una cuota de S/ 900 sostiene un préstamo de unos S/ 21.100. Una cuota de S/ 660 sostiene unos S/ 15.500. Es un 27% menos de préstamo, decidido por un escenario que todavía no ocurrió.
Esas cifras son un ejemplo ilustrativo con una tasa supuesta, elegidas para mostrar el mecanismo. Tu tasa la define la entidad. Para hacer tus propios números:
Simulador de préstamo: cómo calcular la cuota y el total
Ojo con leer esto como «no pidas un préstamo». No es eso. Hay razones excelentes para pedir uno ahora mismo, y adelantarse a un gasto que se va a encarecer es una de ellas. El punto es otro: pedir el monto que aguanta el escenario, no el máximo que te aprueban. Son dos números distintos y casi siempre te ofrecen el segundo.
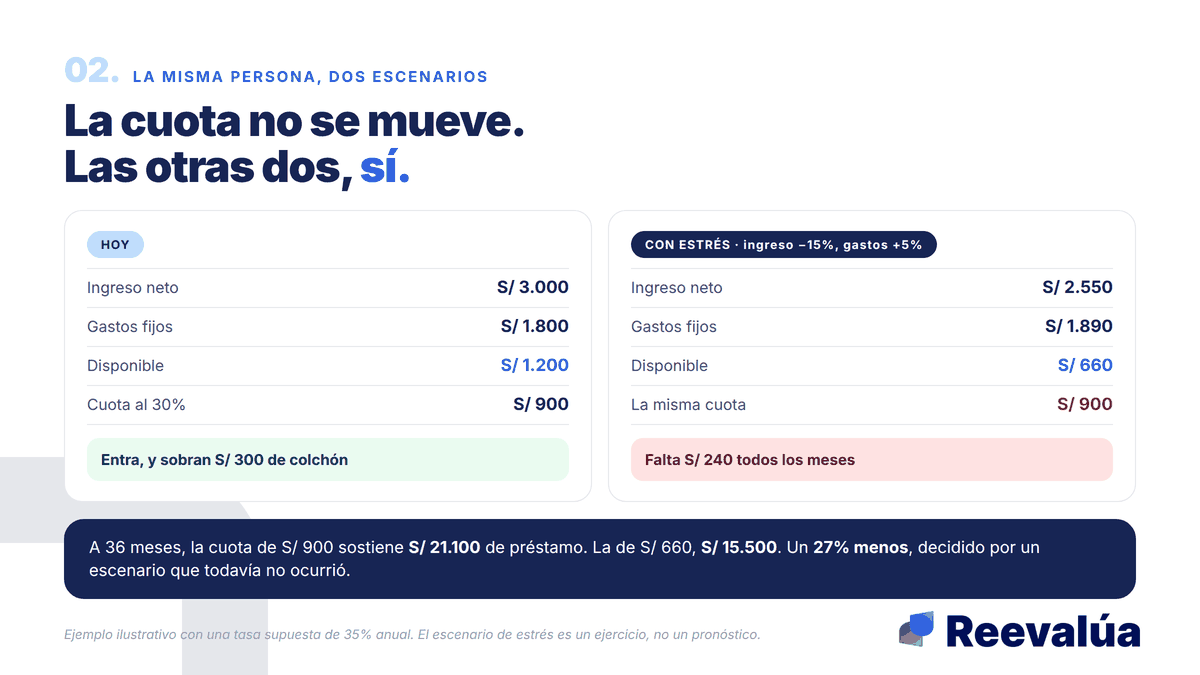
La cuota no se mueve. Las otras dos variables, sí.
Tres preguntas antes de firmar una cuota fija este verano
Ninguna de las tres requiere saber economía. Las tres se responden en diez minutos.
La primera es sobre tu ingreso. ¿De qué sector vive? Si es agro o pesca, el BCRP ya puso número al golpe y es inmediato. Si es comercio, servicios, transporte o construcción, el efecto llega con rezago y se queda más tiempo. Y si tu ingreso es estacional —si tienes meses buenos y meses flacos—, la pregunta no es cuánto ganas al año, sino cuánto entra en el peor trimestre.
La segunda es sobre la cuota. ¿Entra con el ingreso estresado, o solo con el de hoy? Rehacer la cuenta con un ingreso 15% menor y gastos 5% mayores toma cinco minutos y cambia la conversación en ventanilla, porque llegas pidiendo un monto en vez de aceptando el que te ofrecen.
La tercera es sobre el plan B. ¿Qué pasa si necesitas mover una cuota? Conviene saber la respuesta antes de firmar y no después. Desde agosto existe una vía específica para quienes estén en zonas o sectores declarados en emergencia, y la clave es que se pide antes del atraso:
Reprogramar por emergencia: cómo protege tu historial
Y una cuarta que no es pregunta sino verificación. Antes de ir, mira con qué perfil te van a evaluar. Los requisitos que sí se mueven y los que no están aquí:
Requisitos de un préstamo personal: rígidos y flexibles
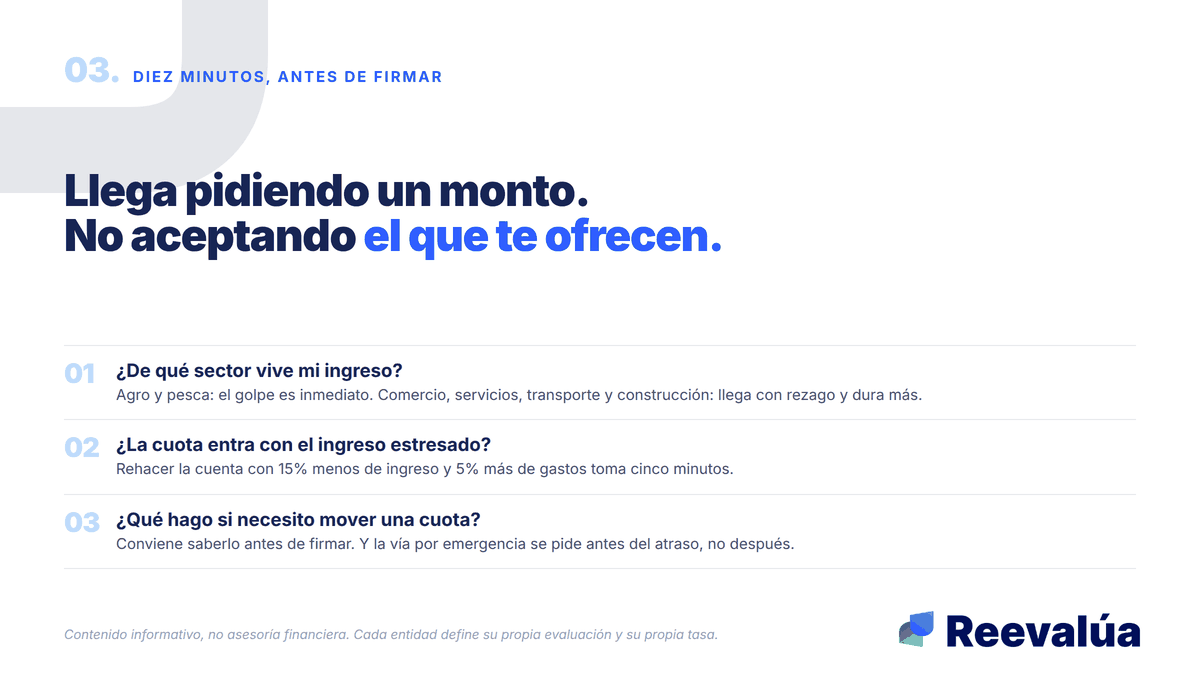
Tres preguntas, diez minutos. Antes de firmar, no después.
Preguntas frecuentes
¿Entonces no conviene pedir un préstamo este verano?
No es la conclusión. Hay razones válidas para pedirlo, incluida la de adelantarse a un gasto que se va a encarecer. Lo que cambia es el monto: conviene pedir el que resiste un escenario adverso, no el máximo que te aprueban.
¿Por qué suben los precios si la economía se está contrayendo?
Porque lo que se rompe es la capacidad de producir, no las ganas de comprar. Con menos cosecha, menos pesca y carreteras interrumpidas, hay la misma demanda persiguiendo menos oferta. Eso empuja los precios hacia arriba aunque la actividad caiga.
¿Esto aplica solo a la costa?
El impacto físico se concentra en la costa, pero la inflación y las cadenas de abastecimiento son nacionales. Un alimento que se produce en el norte se encarece también para quien lo compra en Cusco o en Iquitos.
¿Conviene tasa fija o variable en un escenario así?
Depende de tu flujo y del producto, y no hay respuesta única. Lo que sí aplica siempre es comparar por TCEA, que es la única cifra que hace comparables dos ofertas distintas, y pedir el total a devolver por escrito antes de firmar.
¿Reevalúa presta dinero o predice la economía?
No hace ninguna de las dos. Reevalúa no presta, no desembolsa y no decide aprobaciones, y tampoco hace pronósticos climáticos ni económicos: las proyecciones de este artículo son del BCRP y del ENFEN, citadas con su fecha. Lo que Reevalúa hace es mostrarte tu información crediticia para que llegues a la conversación sabiendo desde dónde partes.
Llega con la cuenta hecha
La cuota se decide en una conversación de diez minutos y se paga durante años. Este verano, esa conversación conviene tenerla con dos números en la mano: el que te aprueban y el que aguantas.
Consulta tu score gratis antes de ir a pedir
Contenido informativo. No es asesoría financiera. Las proyecciones citadas corresponden al BCRP y al ENFEN a setiembre de 2026 y pueden cambiar.
Préstamo personal
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Cuánto puedo pedir de préstamo según mi sueldo en Perú? La regla del 30% con ejemplos
Para estimar cuánto préstamo soporta tu sueldo se usa la regla del 30%: tus cuotas no deberían superar el 30% de tu ingreso neto. Con S/1,500 tu cuota máxima ronda S/450; con S/2,000, S/600; con S/3,000, S/900. Te damos la fórmula exacta, ejemplos de monto por sueldo y lo que la regla no te dice pero también decide tu aprobación.
Simulador de préstamo: calcula la cuota antes de pedir
Antes de preguntar cuánto te prestan, conviene saber cuánto vas a devolver. Es una cuenta que puedes hacer tú.
Requisitos para un préstamo personal en Perú 2026: la lista real (y cuáles son negociables)
No todos los requisitos para un préstamo personal pesan igual: unos son rígidos (DNI, mayoría de edad, capacidad de pago) que ninguna entidad perdona, y otros son flexibles (ingreso mínimo, antigüedad, calificación) que varían enormemente entre bancos, cajas y financieras. Te damos la lista real separando lo innegociable de lo negociable, para que toques la puerta correcta para tu perfil.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera