Tarjeta adicional: a quién le pesa esa deuda

Redactor de contenidos financieros · Ver perfil y artículos
Es una escena común. Un padre le da una tarjeta adicional a su hijo, o alguien se la da a su pareja o a su madre, con dos intenciones buenas: que tenga con qué en una emergencia, y que vaya construyendo historial crediticio.
La primera intención se cumple. La segunda, en general, no. Y meses después, cuando el titular va a pedir un crédito, aparece una tercera consecuencia que nadie había calculado.
Esta guía es de quién es esa deuda, en el reporte de quién aparece y qué se puede hacer con una adicional que ya no se usa.
Titular y adicional: dos roles muy distintos
Suenan parecido y no lo son.
El titular es quien contrató la tarjeta. La línea de crédito es suya, la deuda es suya y la obligación de pagar es suya. Si el consumo no se paga, el que responde es él.
El adicional es quien tiene un plástico contra esa misma línea. Puede comprar, pero no contrató nada y no es el deudor frente a la entidad. Su rol es de usuario autorizado, no de codeudor.
Esa diferencia tiene tres consecuencias prácticas que conviene tener claras antes de dar una adicional.
La primera es la obvia: todo lo que gasta el adicional lo debe el titular. No hay reparto ni prorrateo salvo que ustedes lo acuerden entre ustedes, que es un acuerdo privado y la entidad no lo conoce.
La segunda es la del cupo. La línea es una sola y se comparte. Si tu línea es de S/ 8.000, usas S/ 2.000 y el adicional usa S/ 3.000, tu deuda es S/ 5.000 y tu disponible bajó a S/ 3.000. Cuando pidas otro crédito, la entidad va a ver esos S/ 5.000 como deuda tuya y una línea utilizada al 62%.
La tercera es la que casi nadie anticipa: si el adicional deja de coordinar contigo y gasta, el problema de pago es tuyo. El límite que le pusiste, si es que le pusiste uno, es la única herramienta que tienes, y no todas las entidades permiten ponerlo.
Y una figura con la que no hay que confundirla. Ser adicional no es lo mismo que ser aval o fiador. El aval sí asume una obligación frente a la entidad; el adicional no. Son responsabilidades de naturaleza distinta.
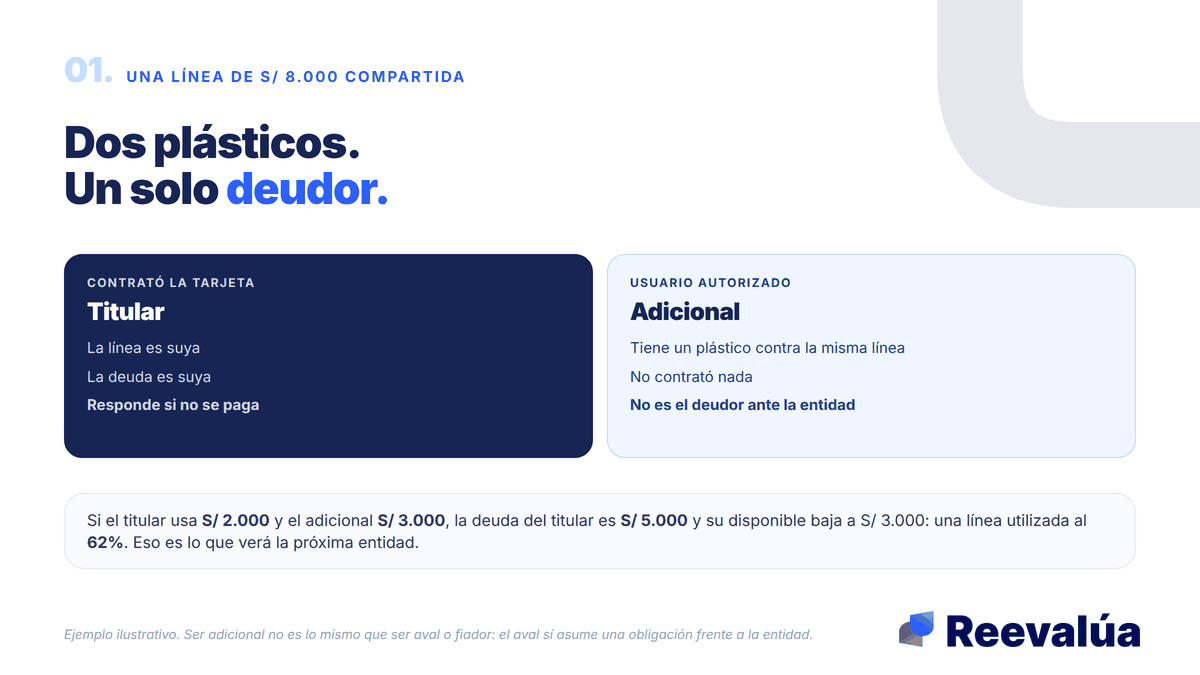
Una línea, dos plásticos, un solo deudor.
En el reporte de quién aparece el consumo
En el del titular. Esta es la parte que cambia planes.
Mucha gente da una adicional precisamente para que el otro construya historial. La intención es buena y el razonamiento parece lógico: si usa la tarjeta y se paga puntual, algo debería quedarle registrado.
En general no funciona así. La cuenta es del titular, la deuda se reporta a su nombre, y el adicional —que no es el deudor— no suele acumular historial propio por esos consumos. Puede terminar el año habiendo usado una tarjeta doce meses y seguir con el reporte tan vacío como al principio.
Vale la pena una precisión honesta: cómo se registra cada producto puede variar entre entidades y entre tipos de tarjeta. Si tu objetivo concreto es que alguien construya historial, esa es una pregunta para hacer de forma explícita a la entidad antes de dar la adicional, y no algo que convenga dar por supuesto.
Lo que sí construye historial propio es tener un producto a nombre propio, aunque sea pequeño. El camino de cero a primer historial está desarrollado acá:
Historial crediticio desde cero: por dónde se empieza
Y al revés también importa: si el consumo no se paga, el atraso se registra en el reporte del titular, no en el del adicional. Quien gastó puede quedar intacto y quien prestó el plástico puede quedar con la clasificación deteriorada. Qué significa cada casilla de esa clasificación está acá:
Tu reporte dice «Normal» pero sale en rojo: qué significa cada categoría
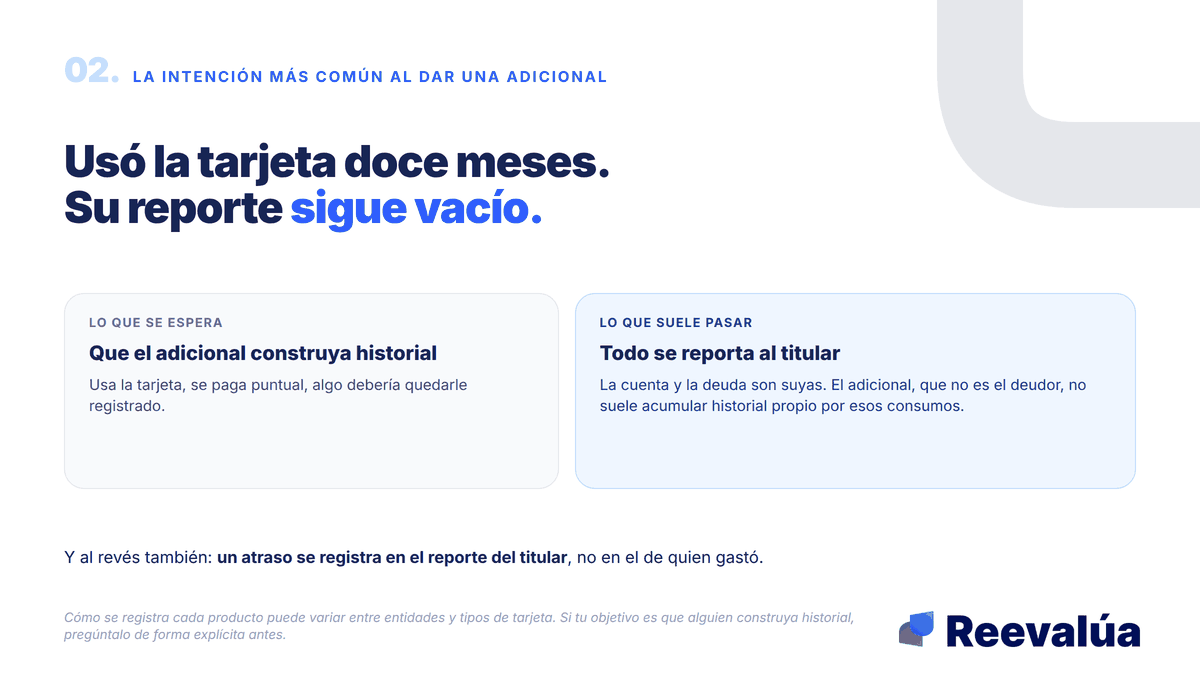
Usó la tarjeta doce meses. Su reporte sigue vacío.
Cómo salir de una adicional que ya no usas
Depende de qué lado estés.
Si eres el titular y quieres cerrar una adicional, se pide a la entidad y normalmente se resuelve rápido. Dos cosas que conviene saber antes. La primera es que cerrar la adicional no borra la deuda que ya generó: lo consumido sigue siendo tuyo y hay que pagarlo. La segunda es que cerrar la adicional libera cupo, pero cerrar la tarjeta entera es otra decisión y puede tener efectos sobre tu score. Ese tema está desarrollado acá:
Cerrar tu tarjeta de crédito puede bajarte el score
Si eres el adicional y ya no quieres serlo, puedes pedir que te retiren. Y conviene hacer una cosa más: revisar tu propio reporte para confirmar qué figura y qué no. Si aparece algo que no esperabas, ese es el momento de preguntar, no dentro de un año cuando estés pidiendo un crédito.
Y si el titular eres tú y estás evaluando pedir un crédito próximamente, revisa antes cuánto de tu línea está ocupado, incluyendo lo que gastó el adicional. Es el número que la entidad va a ver y suele ser más alto de lo que uno recuerda.
Cuál es la mejor salida en tu caso concreto —cerrar la adicional, bajar el límite, o dejarlo como está— depende de tu situación y de tus planes, y es una conversación que vale la pena tener con tu entidad o con un asesor antes de mover nada.
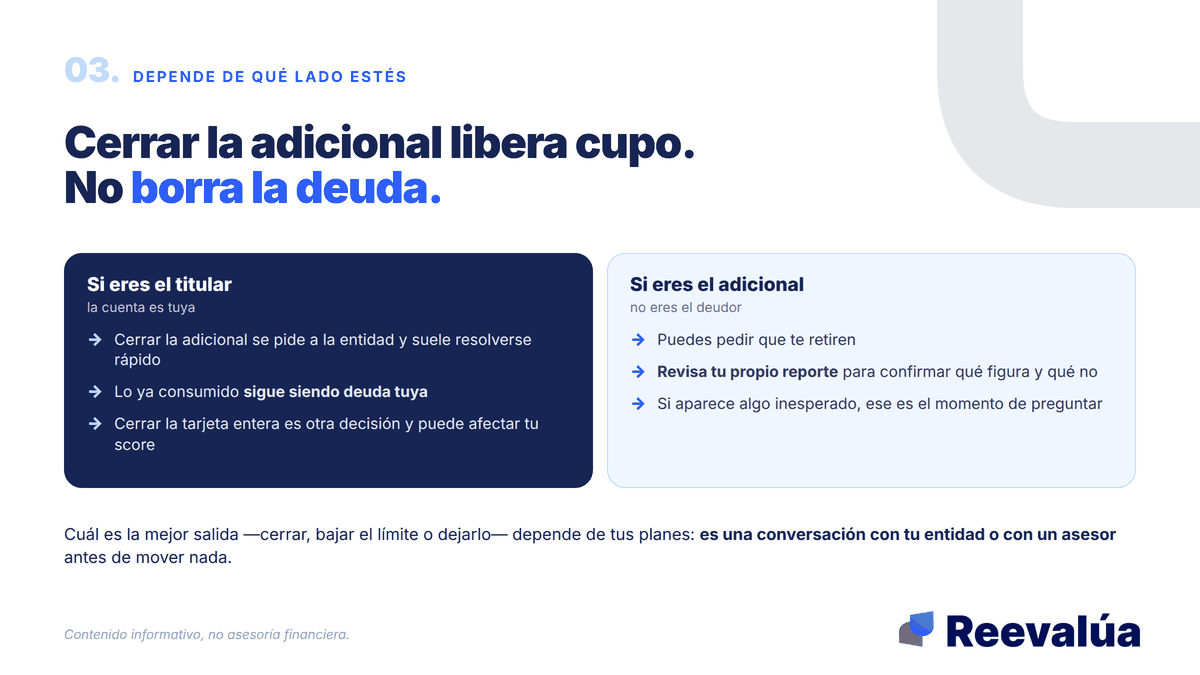
Cerrar la adicional libera cupo. No borra la deuda.
Preguntas frecuentes
¿Le estoy construyendo historial a mi hijo con una adicional?
En general no, porque la cuenta y la deuda son tuyas. Si ese es el objetivo, conviene preguntarlo de forma explícita a la entidad antes, y considerar un producto a nombre de él, aunque sea pequeño. Es lo que sí deja registro propio.
Mi adicional gastó de más. ¿Puedo pedir que le cobren a él? Frente a la entidad, el obligado eres tú. Cualquier arreglo entre ustedes es un acuerdo privado que la entidad no conoce ni ejecuta. Lo que sí puedes hacer es cerrar la adicional o pedir que le bajen el límite, si tu entidad lo permite.
¿Ser adicional me afecta el score a mí?
Como regla general, los consumos de una adicional se reportan al titular. Dicho eso, cómo se registra cada producto puede variar, así que la forma de salir de dudas es revisar tu propio reporte y ver qué figura efectivamente a tu nombre.
Cerré la adicional. ¿La deuda desaparece? No. Cerrar la adicional impide consumos nuevos, pero lo ya gastado sigue siendo deuda del titular hasta que se pague.
¿Reevalúa cierra la adicional por mí?
No. Reevalúa no emite tarjetas, no administra productos ni tramita nada con las entidades. Lo que hace es mostrarte qué figura hoy a tu nombre —cuánto debes y en qué condición— para que tomes esa decisión con el dato delante, y en Reevalúa+ acompañarte a ordenarlo.
Antes de dar una, o de pedir un crédito
Si ya diste una adicional hace tiempo, lo más probable es que no recuerdes con precisión cuánto de tu línea está ocupado hoy. Y ese es exactamente el número que va a mirar la próxima entidad a la que le pidas algo.
Revisa qué deuda figura hoy a tu nombre
Contenido informativo. No es asesoría financiera. Las condiciones de cada producto y la forma en que se reporta las define cada entidad.
Reporte de deudas
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Cerrar tu tarjeta de crédito puede bajarte el score
Cerraste una tarjeta que ya no usabas y tu score bajó un poco. Repasamos mito por mito qué es cierto y qué no sobre cómo esto afecta tu línea disponible y la antigüedad de tu historial, antes de que cierres otra
Tu reporte dice "Normal" pero sale en rojo: qué significa cada categoría
El color de la pantalla y la categoría del deudor son dos cosas distintas. Aquí qué significa Normal, CPP, Deficiente, Dudoso y Pérdida, qué hacer en cada una, y cuándo una deuda arrastra a las demás.
Pagué toda mi deuda y sigo en Infocorp: por qué pasa y en cuánto se borra
Pagaste tu deuda y tu historial sigue igual. Desde agosto de 2025 la ley obliga a las entidades a actualizarlo en máximo 7 días hábiles. Aquí te explicamos cómo confirmarlo y qué hacer si no se cumplió.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera