Tu edad no es tu antigüedad: qué se califica

Redactor de contenidos financieros · Ver perfil y artículos
«A mi edad ya debería tener mejor score.»
La frase mezcla dos cosas que no son la misma, y la confusión cuesta decisiones concretas. Tener cuarenta y cinco años no es lo mismo que tener quince años de historial. Se puede tener lo primero sin nada de lo segundo, y esa persona no tiene un problema de edad: tiene un expediente joven.
La diferencia importa porque una de las dos es una palanca que puedes construir, y la otra no se mueve y decide otra cosa completamente distinta.
Dos cosas distintas que se confunden todo el tiempo
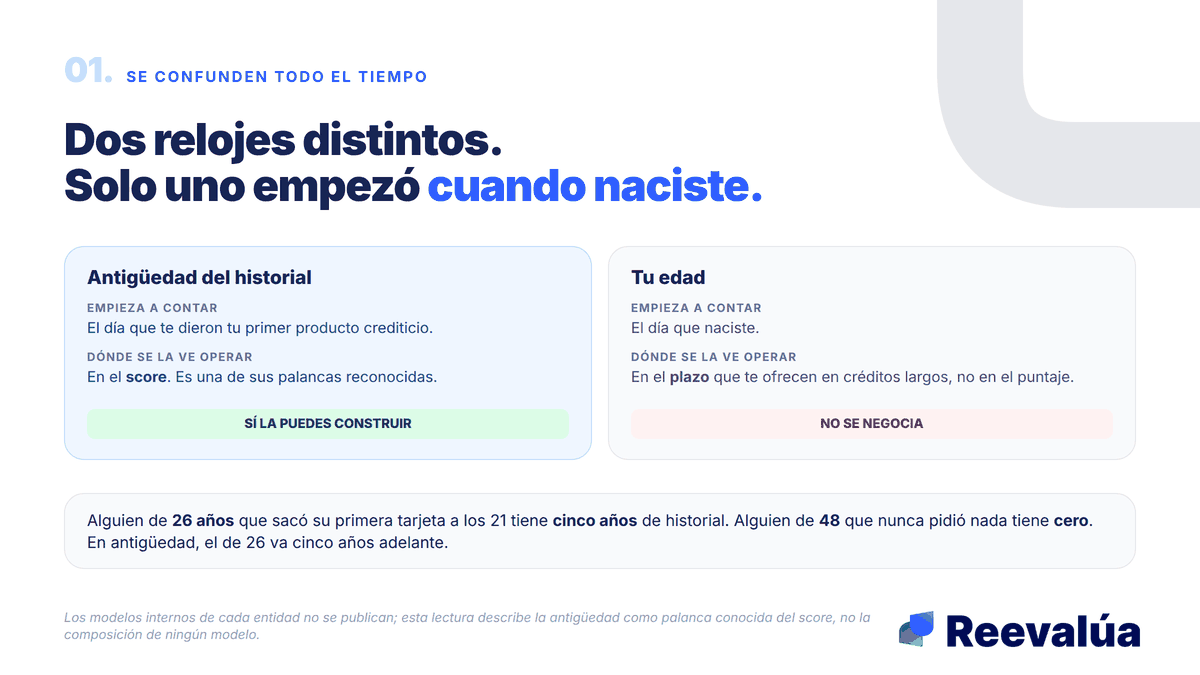
La antigüedad de tu historial es cuánto tiempo llevas teniendo productos crediticios a tu nombre y comportándote de alguna manera con ellos. Empieza a contar el día que te dan el primer producto, no el día que naces.
Tu edad es tu edad.
Un ejemplo hace la diferencia obvia. Una persona de veintiséis años que sacó su primera tarjeta a los veintiuno tiene cinco años de historial. Una persona de cuarenta y ocho que nunca pidió nada y saca su primer producto este mes tiene cero. En antigüedad, el de veintiséis va cinco años adelante.
Y esto no es una curiosidad. La antigüedad es una de las palancas reconocidas del score, y la trabajamos en detalle acá:
Las 5 palancas que sí mueven tu score
La consecuencia práctica más cara de confundirlas es esta: la gente cierra su tarjeta más antigua porque «ya no la usa», sin saber que esa cuenta es la que sostiene el promedio de antigüedad de todo su expediente. Cerrarla no borra el historial de golpe, pero sí reduce la antigüedad promedio de lo que queda abierto, y eso es una de las cosas que más demora en reconstruirse. Aquí está el caso completo:
Cerrar tu tarjeta de crédito puede bajarte el score
Y si tu situación es la del expediente en cero, sin importar la edad que tengas, el punto de partida es otro y está desarrollado aparte:
Historial crediticio desde cero: por dónde se empieza
Dos relojes distintos. Solo uno empezó cuando naciste.
Dónde sí entra tu edad: en el plazo, no en el puntaje
Que tu edad no sea una palanca del score no significa que no aparezca en ningún lado. Aparece, pero en otra decisión.
Cuando una entidad evalúa un crédito largo, no está mirando tu edad de hoy. Está mirando tu edad al vencimiento del crédito. Es una diferencia que cambia todo el razonamiento: lo que se evalúa es si la fuente de ingreso con la que vas a pagar sigue existiendo hasta la última cuota.
Por eso el efecto típico de la edad no es que te bajen el monto: es que te acorten el plazo. Y como la cuota sube cuando el plazo baja, el resultado se siente como si te hubieran aprobado menos, cuando en realidad te aprobaron el mismo monto en menos tiempo.
Eso lo desarrollamos con el caso concreto de pensionistas:
Préstamo para jubilados: qué evalúan y qué límites hay
Ahora la parte honesta, y es importante decirla. Cada entidad tiene además su propio modelo interno de evaluación, que no se publica y que puede ponderar variables que el score de una central no usa. Qué pesa exactamente ahí, y cuánto, no es consultable por nadie desde afuera. Lo desarrollamos acá:
Qué ve una entidad cuando te evalúa, y qué ves tú
Así que la afirmación defendible es esta: la antigüedad de tu historial es una palanca conocida y trabajable; tu edad no es una palanca, y donde se la ve operar con claridad es en el plazo.
El expediente maduro: qué empieza a pesar
Casi todo lo que se escribe sobre historial está dirigido a quien empieza. Lo que sigue es lo contrario: qué cambia cuando tu expediente ya tiene años.
Lo primero es que la antigüedad deja de ser tu problema y pasa a ser tu activo. Un expediente con recorrido tiene algo que un expediente nuevo no puede fabricar: evidencia de comportamiento sostenido en el tiempo, incluyendo cómo te portaste en meses malos. Eso vale, y vale más mientras más largo sea el registro.
Lo segundo es que el peso relativo se desplaza. Cuando hay pocos datos, cada movimiento reciente pesa mucho porque no hay nada más que mirar. Cuando hay años de registro, un atraso aislado pesa relativamente menos dentro del conjunto, aunque igual se anota y igual se ve.
Ojo con la lectura fácil de eso: no significa que un atraso «ya no importa» porque tienes historial largo. Significa que el conjunto tiene más contexto. El atraso sigue anotado, sigue visible y sigue cambiando tu clasificación por los mismos días que a cualquiera.
Lo tercero es que empiezan a pesar cosas que en un expediente nuevo ni existen. Cuántas líneas tienes abiertas y desde cuándo. Cuánto de todo eso estás usando de forma sostenida. Si el mix de productos muestra experiencia con distintos tipos de crédito o siempre lo mismo. Y, en créditos largos, el horizonte hasta la última cuota.
Y lo cuarto es lo que más molesta a quien tiene expediente maduro: tener historial largo no reemplaza tener capacidad de pago hoy. Un expediente impecable de veinte años con un ingreso que ya no alcanza para la cuota no aprueba. El historial dice cómo te comportaste; la capacidad de pago dice si puedes. Son dos preguntas y las dos tienen que dar bien.
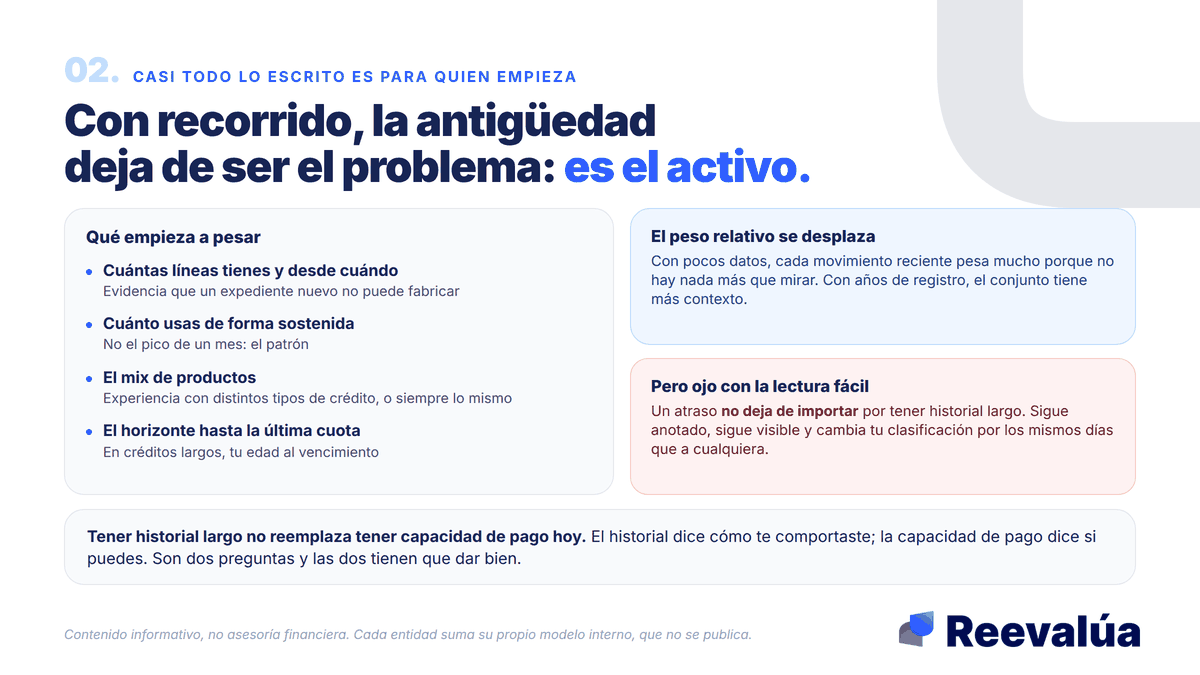
Con recorrido, la antigüedad deja de ser el problema y pasa a ser el activo.
Preguntas frecuentes
¿Mi edad baja mi score?
La antigüedad de tu historial es una palanca conocida del score; tu edad no funciona como palanca. Donde se ve operar la edad con claridad es en el plazo que te pueden ofrecer en créditos largos, porque lo que se evalúa es tu edad al vencimiento.
Tengo 50 años y recién voy a pedir mi primer crédito. ¿Estoy tarde? No estás tarde, estás empezando. Tu expediente es nuevo aunque tú no lo seas, así que la ruta es la misma que para cualquiera que parte de cero: productos iniciales y pago puntual desde el día uno. Lo que sí conviene tener presente es el efecto del plazo si el objetivo es un crédito largo.
¿Cerrar una tarjeta vieja borra esa antigüedad?
No borra el historial, pero reduce la antigüedad promedio de las cuentas que te quedan abiertas, y eso es de lo que más demora en reconstruirse. Antes de cerrar, verifica cuál es tu cuenta más antigua.
Tengo 20 años de historial impecable. ¿Por qué me rechazaron? Porque el historial y la capacidad de pago son dos preguntas distintas. Un expediente impecable con un ingreso que no alcanza para la cuota no aprueba. Y encima cada entidad suma su propio modelo interno, que no se publica.
¿Cuánto tiempo toma construir antigüedad?
No hay atajo: la antigüedad se construye con tiempo y con cuentas abiertas que se comportan bien. Es la única de las palancas del score que no se puede acelerar.
La antigüedad se construye y se protege; la edad no se negocia. Saber en cuál de las dos estás parado cambia qué conviene hacer este año y qué no.
Score crediticio gratis
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
¿Cómo subir mi score crediticio en Perú? Las 5 palancas que sí funcionan
Tu score se construye sobre cinco factores, y subirlo consiste en mover las palancas correctas: puntualidad de pago (la de mayor peso), nivel de endeudamiento bajo el 30%, antigüedad de tus cuentas, variedad de créditos y frecuencia de solicitudes. No son trucos, son hábitos. Te explicamos cada palanca, cómo trabajarla y en qué orden empezar para ver resultados en 3 a 6 meses.
Cerrar tu tarjeta de crédito puede bajarte el score
Cerraste una tarjeta que ya no usabas y tu score bajó un poco. Repasamos mito por mito qué es cierto y qué no sobre cómo esto afecta tu línea disponible y la antigüedad de tu historial, antes de que cierres otra
Historial crediticio desde cero: por dónde se empieza
No tener historial no es estar limpio: es ser invisible. Y para una entidad, invisible se parece demasiado a riesgoso.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera