Ingresos que suben y bajan: cómo te evalúa una entidad


Redactor de contenidos financieros · Ver perfil y artículos
Hay un tipo de ingreso que el promedio describe mal. No el del que gana poco ni el del que gana distinto cada mes por azar, sino el del que gana mucho cuatro meses al año y poco los otros ocho.
Pesca, agro, turismo, construcción, comercio de campaña escolar o de fiestas: en todos, el año tiene una forma. Y esa forma es lo que un promedio anual borra.
Este año la forma importa más de lo habitual. El BCRP proyecta para 2026 una caída de 30,7% en pesca, de 1,5% en agro —que en junio todavía se proyectaba en positivo— y de 7,1% en manufactura primaria. Son justo los sectores donde el ingreso llega concentrado. Cuando la temporada buena es la que financia el resto del año, una temporada buena más corta no es un mal mes: mueve el plan entero.
En corto:
- Dos personas con el mismo ingreso anual de S/ 24.000 pueden aguantar cuotas muy distintas. El promedio no lo dice; la forma del año sí.
- La cuota sostenible se dimensiona contra el mes flojo, no contra el promedio. Es la diferencia entre S/ 600 y S/ 300 en el ejemplo de este artículo.
- Seis meses de documentos pueden caer enteros dentro de la temporada alta o enteros dentro de la baja. Las dos lecturas están mal. Lo que describe bien un ingreso estacional es un ciclo completo.
- Lo primero es saber qué ve la entidad de ti hoy Consulta tu score gratis y revisa qué ve una entidad
Por qué el promedio anual esconde lo que importa
Pongamos dos personas con el mismo ingreso anual.
La primera gana S/ 2.000 todos los meses. Doce meses parejos, S/ 24.000 al año.
La segunda gana S/ 4.000 durante cuatro meses de temporada y S/ 1.000 los ocho restantes. También S/ 24.000 al año, también S/ 2.000 de promedio mensual.
En una hoja de cálculo son idénticas. En la vida no se parecen en nada.
Si se aplica la referencia habitual de no comprometer más del 30% del ingreso en cuotas, sobre el promedio las dos podrían con una cuota de S/ 600. Para la primera eso es sostenible los doce meses. Para la segunda, en un mes de S/ 1.000, esa cuota es el 60% de lo que entró. Y ocho de sus doce meses son así.
Dimensionada contra el mes flojo, la cuota sostenible de la segunda persona es S/ 300. La mitad.
Esa es la aritmética completa del asunto. No es que el ingreso estacional sea peor: es que se mide en otro lado. Y quien vive de una temporada tiene una ventaja que el asalariado no tiene, que es saber exactamente cuál es su mes malo.
Dos precisiones para que esto no se lea como una regla rígida. La primera es que el 30% es una referencia de orientación, no un umbral normativo: cada entidad tiene su propio método y sus propios parámetros, y el número que aplica a tu caso lo determina esa evaluación. La segunda es que la capacidad de pago no es lo único que se mira; el comportamiento previo pesa tanto o más.
Sobre cuánto se puede pedir según el ingreso y cómo funciona esa referencia, este artículo la desarrolla con ejemplos:
Cuánto puedo pedir de préstamo según mi sueldo: la regla del 30%
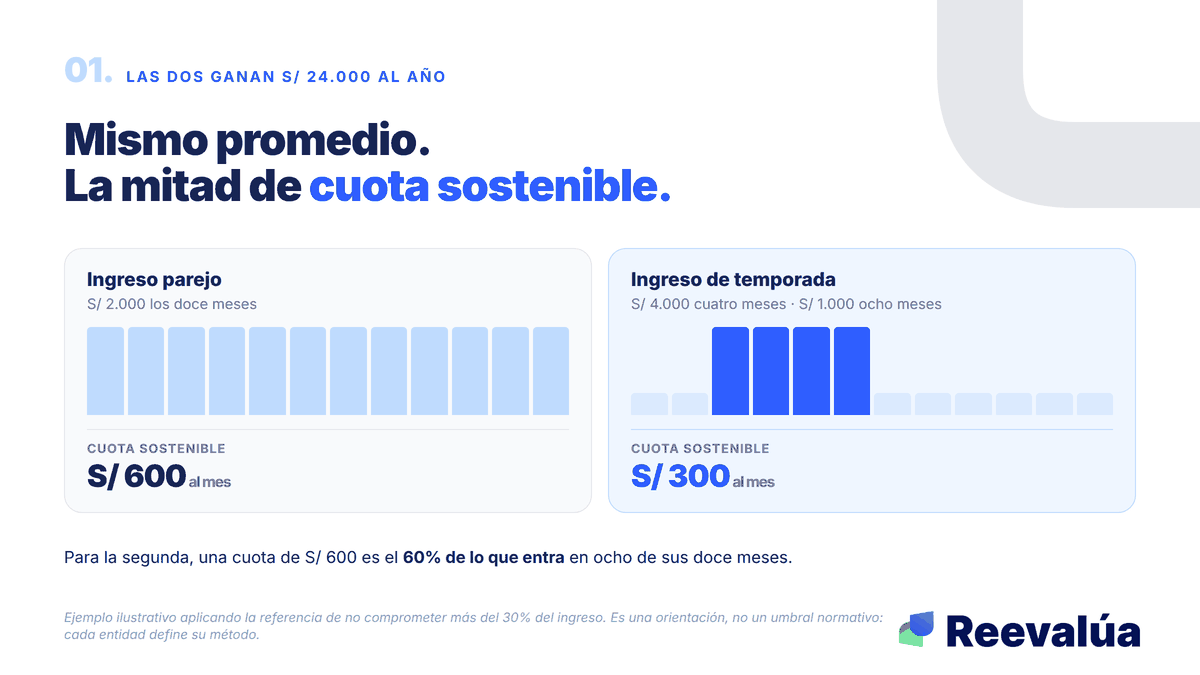
Mismo ingreso anual. Mitad de cuota sostenible.
Qué documenta bien un ingreso irregular
Aquí está el error más caro y el más fácil de evitar.
La costumbre es presentar seis meses de movimientos. Para un ingreso parejo funciona. Para un ingreso de temporada, seis meses pueden caer enteros dentro de la temporada alta —y entonces el papel dice que ganas el doble de lo que ganas— o enteros dentro de la baja, y entonces dice que ganas la mitad. Las dos lecturas son falsas, y la segunda es la que te cuesta la evaluación.
Lo que describe bien un ingreso estacional es un ciclo completo. Doce meses. No porque lo exija una norma, sino porque es lo único que muestra la forma en vez de un pedazo de ella.
Qué conviene tener ordenado:
- Doce meses de movimientos bancarios, no seis, con los picos y los valles a la vista
- El mismo periodo del año anterior, si lo tienes, porque dos ciclos muestran que el patrón se repite y no fue casualidad
- Los comprobantes de la temporada alta: facturas, recibos por honorarios, contratos de campaña, órdenes de compra
- Una explicación de una línea del calendario de tu actividad: cuándo entra la plata y por qué
Ese último punto parece menor y no lo es. Un patrón que se explica deja de ser un riesgo y pasa a ser una característica. Un patrón que no se explica se lee como inestabilidad.
Y el punto que ordena todo lo anterior: lo que no pasa por el sistema financiero no existe para la evaluación. Si la temporada buena se cobra en efectivo, tu mejor mes es invisible justo donde necesitas que se vea. Bancarizar el pico es el movimiento que más cambia el expediente de un ingreso estacional.
Si tu situación es la del independiente con ingresos variables en general —no de temporada— este artículo va directo a ese caso:
Préstamo para independientes sin boleta: cómo sustentar ingresos
Pedir en el mejor mes es la trampa más común. En temporada alta el ingreso reciente se ve bien, aprueban más fácil y uno se siente con capacidad. Pero la cuota que firmas en marzo la pagas también en agosto. La pregunta no es si puedes pagarla hoy: es si puedes pagarla en tu peor mes, que ya sabes cuál es.
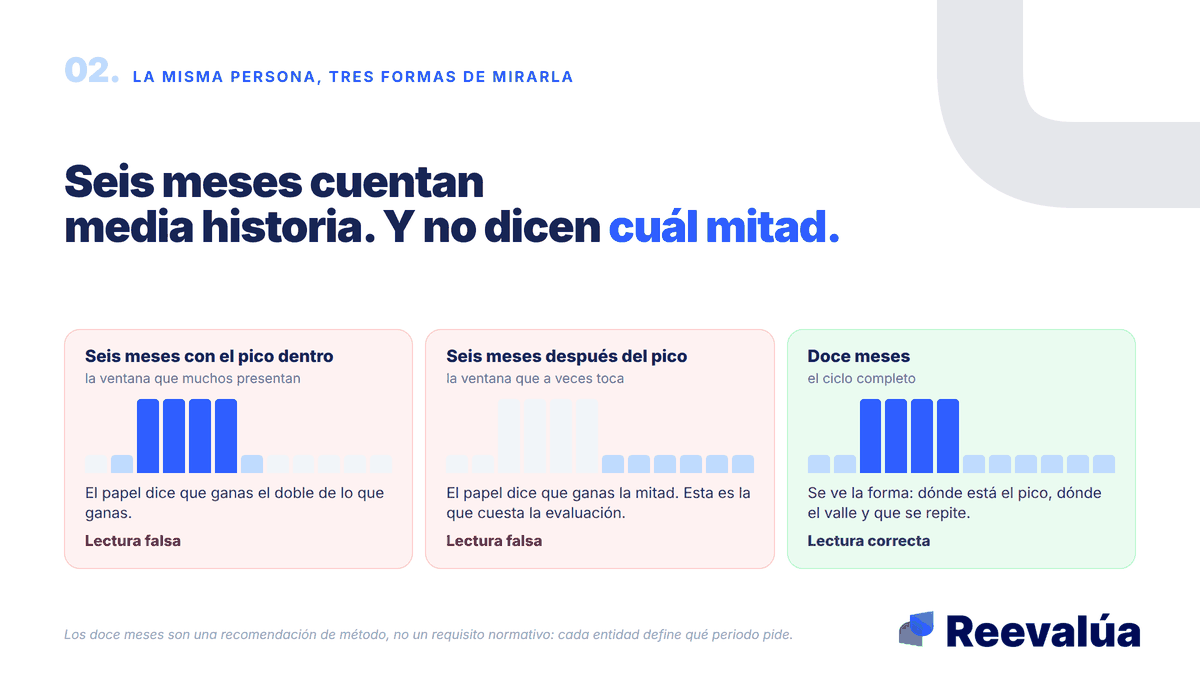
Seis meses cuentan media historia. Y no dicen cuál mitad.
Los meses buenos son para el expediente, no solo para el bolsillo
Hay una forma de usar la temporada alta que casi nadie usa, y es tratarla como el momento de construir historial en vez de solo el momento de recuperar.
Tres cosas rinden distinto si se hacen en el pico.
La primera es la constancia. El historial no premia los montos grandes: premia la repetición sin fallas. Un crédito pequeño pagado puntual doce veces dice más que uno grande pagado una vez. La temporada alta es cuando esa puntualidad es fácil de sostener, y lo que se construye ahí sigue contando cuando llega el valle.
La segunda es el colchón, que en un ingreso estacional no es un lujo sino parte del método. Si cuatro meses financian doce, la parte de la temporada alta que cubre las cuotas de la baja no es ahorro: es la cuota de los otros ocho meses, pagada por adelantado. Vale la pena separarla apenas entra y no al final del mes.
La tercera es el orden de las deudas caras. El costo del crédito caro no toma vacaciones en temporada baja; sigue corriendo igual. Si va a haber un momento en el año para reducirlo, es el pico. Cuál conviene atacar primero depende de tu tasa y de tus plazos, y eso se ve mejor con alguien que pueda mirar el conjunto: es una conversación con tu entidad o con un asesor, no una decisión de artículo.
Y una cosa más, específica de este año. Si tu sector es de los que el BCRP proyecta en caída, la temporada alta puede llegar más corta de lo habitual. Eso no cambia el método, cambia el tamaño: el colchón se calcula sobre lo que realmente entró, no sobre lo que entraba antes. Y si el crédito ya está tomado y la temporada no alcanza, hay una vía específica con reglas propias cuando hay declaratoria de emergencia:
Reprogramar tu crédito por emergencia: cómo se pide
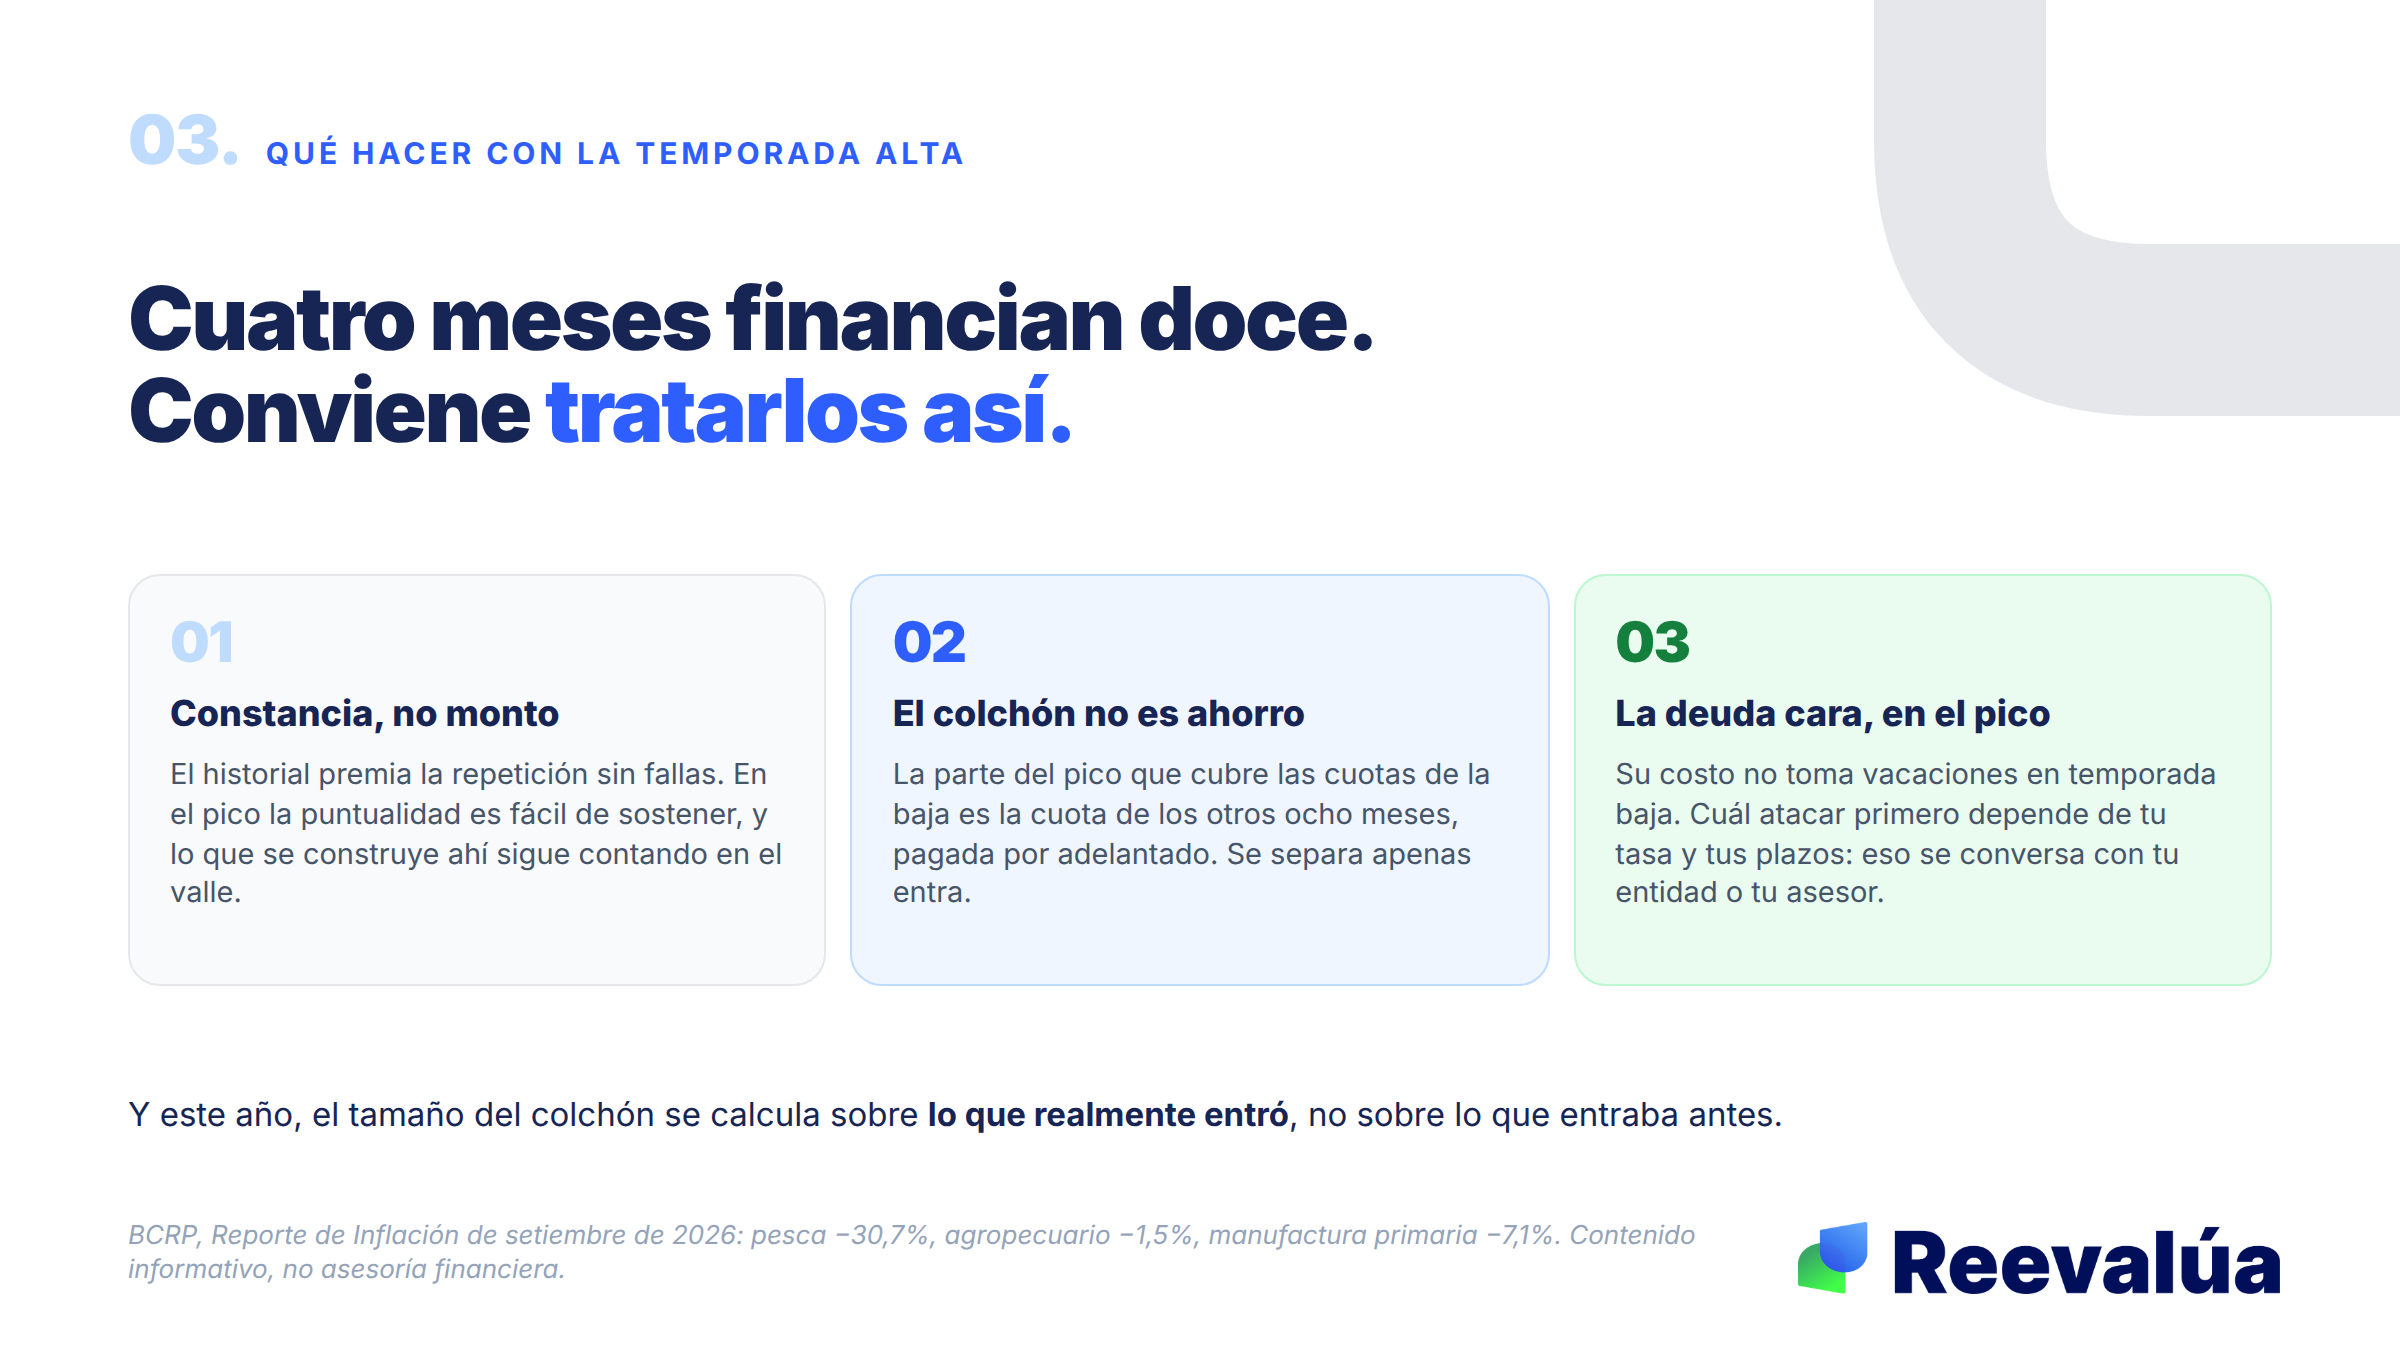
Cuatro meses financian doce. Conviene tratarlos así.
Preguntas frecuentes
¿Me van a prestar menos por tener ingresos de temporada?
No necesariamente menos, pero sí evaluado distinto. Lo que suele reducir el monto no es la estacionalidad en sí, sino presentarla mal: seis meses que caen en temporada baja, o un patrón que no se explica. Un ciclo completo bien documentado y explicado juega a favor.
¿Qué pasa si mi mejor mes se cobra en efectivo?
Que para la evaluación ese mes prácticamente no existe. Es el punto que más cambia el resultado y también el más lento de arreglar, porque requiere varios meses de movimientos ya bancarizados. Vale la pena empezar por la próxima temporada.
¿Conviene pedir el crédito en temporada alta o en baja?
La evaluación probablemente sea más favorable en alta. La decisión de cuánto pedir, en cambio, debe hacerse mirando la baja. Son dos preguntas distintas y conviene no mezclarlas.
¿Mi score refleja que tengo ingresos estacionales?
No. El score y el reporte hablan de tu comportamiento de pago y de tus deudas, no de la forma de tus ingresos. Los ingresos entran en la evaluación por otro lado, cuando pides el crédito. Por eso las dos cosas se preparan por separado.
¿Reevalúa evalúa mis ingresos?
No. Reevalúa no presta, no evalúa ingresos y no decide aprobaciones. Lo que hace es mostrarte tu situación crediticia —cuánto debes, a quién y en qué clasificación estás—, que es la otra mitad de lo que una entidad va a mirar, y en Reevalúa+ acompañarte a preparar esa conversación.
Antes de la próxima temporada
Dos cosas conviene tener listas antes de que empiece el pico: el ciclo completo ordenado y una idea clara de qué ve una entidad cuando te busca.
Lo segundo lo puedes ver ahora, y es lo que decide si la conversación empieza bien o empieza explicando.
Consulta tu score gratis y revisa qué ve una entidad
Contenido informativo. No es asesoría financiera. Cada entidad define su propio método de evaluación y sus propios parámetros.
Score crediticio gratis
Usa la herramienta recomendada para convertir lo aprendido en una decisión concreta.
ContinuarContinúa aprendiendo
Tu score dice 620 y el banco te dijo que no: lo que el número no te cuenta
Viste tu score, dice 620, y el banco igual te rechazó. Te explicamos con ejemplos concretos qué mira una entidad además del número —endeudamiento activo, consultas recientes, estado de cada deuda— y cómo tu Reporte completo te muestra lo que el score no cuenta.
Historial crediticio desde cero: por dónde se empieza
No tener historial no es estar limpio: es ser invisible. Y para una entidad, invisible se parece demasiado a riesgoso.
Reporte de deudas de la SBS: qué ve gratis y qué no consolida
La SBS tiene un reporte de deudas gratuito con tu DNI. Muestra el sistema financiero supervisado, pero no consolida telefonía ni retail. Aquí qué ve cada fuente y cuándo sí justifica pagar.
¿Te fue útil este artículo?
Obtén asesoría personalizada para tu situación financiera