

Deudas
Empezamos por el diagnóstico: cómo saber cuánto debes en total cuando ni tú lo tienes claro, cómo identificar qué deuda te está costando más y por qué una deuda pequeña y olvidada puede bloquear un crédito grande. Las deudas de telefonía, retail o venta a crédito no llegan a la central de la SBS, pero sí a las centrales privadas que consultan las entidades.
Después viene la secuencia del impago, explicada sin dramatismo. Qué ocurre cuando dejas de pagar una tarjeta mes a mes, cuándo cambia tu clasificación, en qué momento entra una cobranza externa y qué hace falta para que un caso escale a la vía judicial. Saber en qué escalón estás es lo que te dice cuánto margen te queda.
Tratamos también los límites legales, porque circula mucha información equivocada. Cuánto de tu sueldo es inembargable, qué pasa con tu cuenta de ahorros, qué pueden y qué no pueden hacer los cobradores, y qué bienes están protegidos. Conocer estos límites no resuelve la deuda, pero evita decisiones tomadas desde el miedo.
Un bloque completo va a las salidas: consolidar, refinanciar o negociar. No son lo mismo y no sirven para lo mismo. Explicamos cuándo conviene cada una, cómo se calcula si realmente ahorras, qué exigir por escrito antes de aceptar cualquier acuerdo y qué señales indican que una propuesta no es confiable.
Cerramos con lo que pasa después de pagar. Una deuda saldada no desaparece del historial de inmediato, y ese desfase confunde a mucha gente. Aquí encuentras qué documento pedir, qué plazos aplican y cómo confirmar que la regularización se reflejó.
Reevalúa no cobra deudas ni negocia por ti sin tu participación. Te damos el mapa para que decidas con datos.
Guía principal
Consolidar deudas en Perú: la cuenta real de cuánto ahorras (y cuándo no conviene)
Consolidar tus deudas puede ahorrarte plata, o puede hacer que pagues más sin darte cuenta. Aquí está la cuenta real que hay que hacer antes de firmar, no la que suena bonita en el anuncio.
Todas las guías de Deudas
Bola de nieve o avalancha: por dónde empezar a pagar
Con la misma deuda y el mismo presupuesto, un método ahorra S/ 877 y el otro te da la primera victoria nueve meses antes. Los dos, en números.
Juan Garate • Reevalúa
Deuda con Sunat y deuda con un banco: no son lo mismo
Un banco necesita un juez para embargarte. Sunat no: tiene cobranza coactiva propia. Y sí, la deuda tributaria también llega a las centrales de riesgo.
Juan Garate • Reevalúa
Las deudas de tu pareja: hasta dónde te alcanzan
Si nunca firmaron escritura pública, están en sociedad de gananciales. Qué deudas son de los dos, cuáles no y por qué el historial es otra cosa.
Juan Garate • Reevalúa
Cuando alguien fallece: qué pasa con sus deudas
La deuda no se hereda como se cree. Qué se cobra de la herencia, hasta dónde responde un heredero y qué papel juega el seguro de desgravamen.
Juan Garate • Reevalúa
Convenio de pago: qué exigir antes de aceptar
Te ofrecen pagar lo vencido en cuotas y piden respuesta hoy. Qué debe decir por escrito, qué pasa con tu reporte y qué ocurre si fallas una cuota.
Juan Garate • Reevalúa
Reprogramar tu crédito por emergencia: cómo se pide
La medida existe desde agosto y tiene dos requisitos. Cómo verificar si calificas, qué llevar, qué exigir por escrito y qué revisar antes de firmar.
Juan Garate • Reevalúa
¿Cada cuánto se actualiza tu reporte en la central?
Las centrales trabajan con cortes, no en tiempo real. Las tres fechas que necesitas juntas para saber si ya toca reclamar o todavía toca esperar.
Juan Garate • Reevalúa
¿Me pueden embargar el sueldo? La cifra exacta en 2026
El límite legal, en números claros para 2026. Y la pregunta más útil que casi nadie se hace antes de que llegue una notificación.
Juan Garate • Reevalúa
¿Y si tu deuda vencida se cierra por una fracción? Cómo funciona una negociación
Cuando una entidad castiga una deuda, recuperar una parte le conviene más que no recuperar nada. Ahí nace el margen para negociar. Un caso real y lo que debe estar por escrito antes de pagar.
Juan Garate • Reevalúa
¿Pueden embargarte la cuenta de ahorros o el Yape por una deuda?
Sí, una cuenta puede ser embargada, pero no todo el saldo. Lo que protege la ley es el origen del dinero: hay un piso de 5 URP (S/ 2.750 en 2026) y del exceso solo un tercio.
Juan Garate • Reevalúa
Consolidar deudas en Perú: la cuenta real de cuánto ahorras (y cuándo no conviene)
Consolidar tus deudas puede ahorrarte plata, o puede hacer que pagues más sin darte cuenta. Aquí está la cuenta real que hay que hacer antes de firmar, no la que suena bonita en el anuncio.
Juan Garate • Reevalúa
Antes del Día del Niño: revisa si una deuda olvidada te complica el fin de semana
Este domingo es Día del Niño y ya tienes la lista de gastos lista. Antes de sacar la tarjeta, revisa con el Reporte si no hay una deuda olvidada dando vueltas — de esas que uno cree que ya quedaron atrás pero siguen ahí.
Juan Garate • Reevalúa
¿Refinanciar o consolidar? La diferencia que puede ahorrarte (o costarte) miles
Refinanciar y consolidar no son lo mismo: refinanciar es renegociar una deuda para hacerla manejable; consolidar es juntar varias en una sola cuota; reprogramar es un ajuste simple con tu entidad. Elegir mal puede alargar tu deuda por años. Te explicamos la diferencia, cuál te conviene según tu situación, cuándo ninguna conviene, y la regla de oro: negociar antes de caer en mora.
Juan Garate • Reevalúa
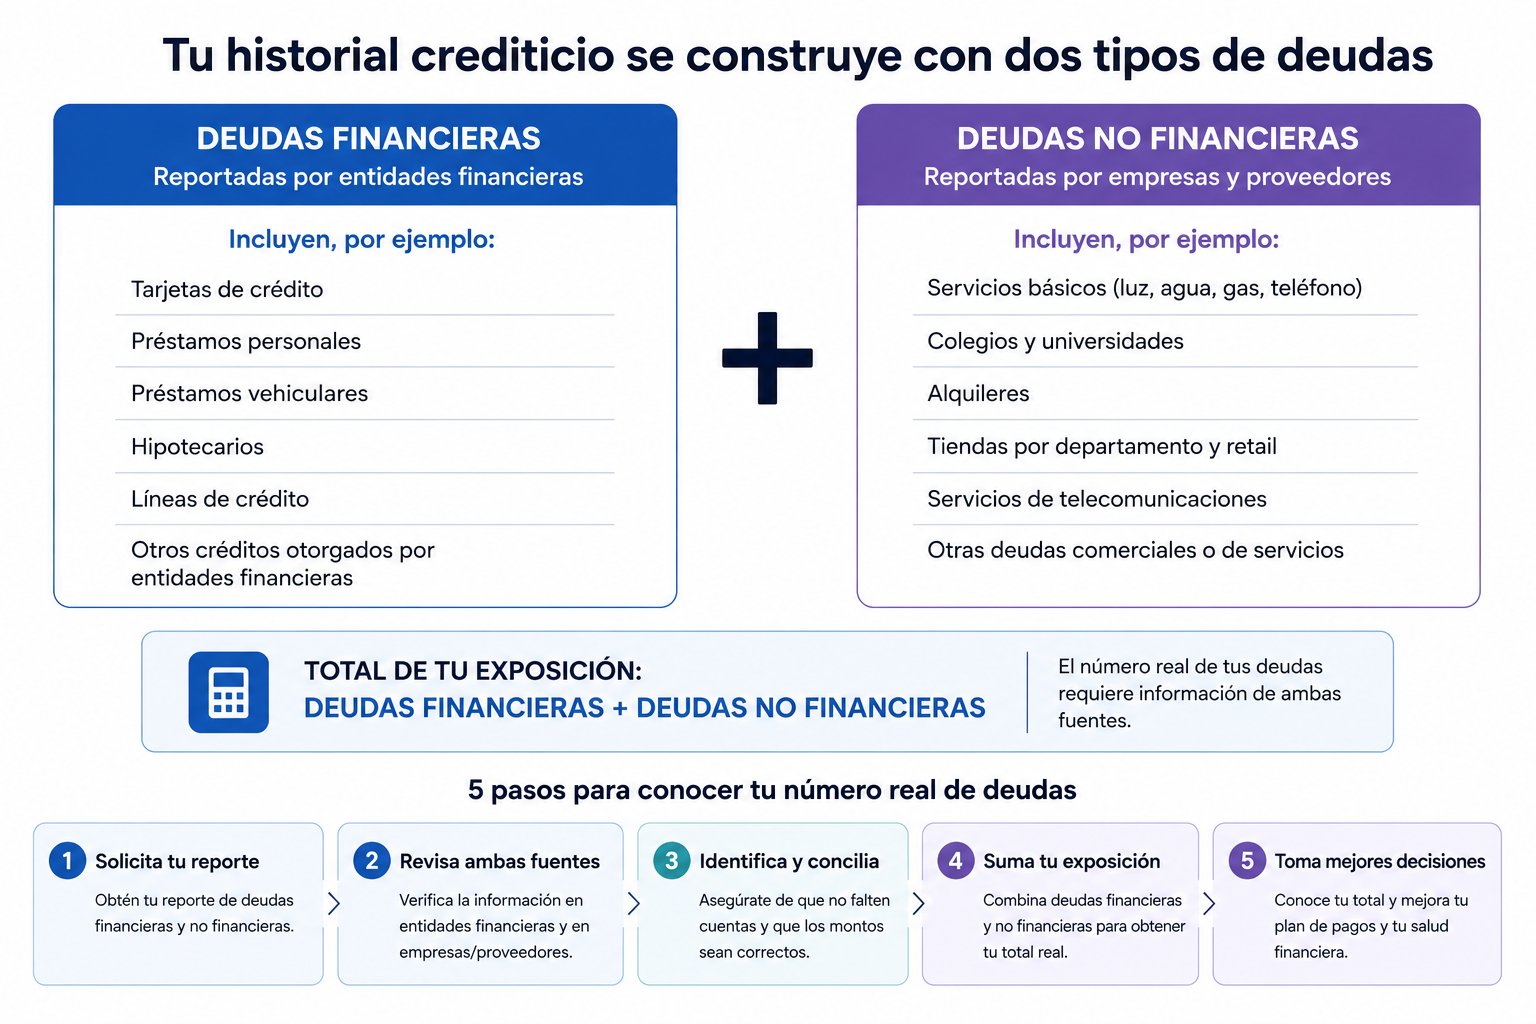
¿Cuánto debo en total? Cómo sumar todas tus deudas cuando ni tú lo sabes
Miles de peruanos viven con una cifra fantasma: saben que deben, pero nunca vieron el número exacto. Tu deuda total se reparte entre lo financiero (bancos, cajas, tarjetas) y lo no financiero (tiendas, telefonía, servicios), y el reporte de la SBS solo muestra lo primero. Te explicamos cómo llegar a tu cifra real paso a paso, y por qué el número —por grande que sea— es lo único que convierte el miedo en un plan.
Juan Garate • Reevalúa
Qué pasa realmente si dejas de pagar tu tarjeta: las 5 etapas, mes a mes
Dejar de pagar tu tarjeta desata un proceso con etapas ordenadas y predecibles: intereses moratorios (día 1), reporte a centrales y caída del score (primeros meses), cobranza intensa, carta notarial, y solo al final —tras un juicio— el posible embargo. Te damos la línea de tiempo completa, mes a mes, para que sepas en qué punto estás y actúes a tiempo.
Juan Garate • Reevalúa
Pagas solo el mínimo de tu tarjeta: la trampa matemática que te mantiene endeudado por años
El pago mínimo de la tarjeta no es un favor del banco: es su mecanismo más rentable. Al pagar solo el mínimo cubres casi únicamente los intereses, y con tasas que en Perú pueden superar el 100% anual, una deuda de S/5,000 puede tardar años y terminar costando el doble. Te explicamos la matemática del saldo revolvente, el daño a tu perfil crediticio y cómo salir del ciclo.
Juan Garate • Reevalúa
Tu deuda ya prescribió legalmente: ¿por qué todavía apareces en la central de riesgo?
En Perú coexisten tres plazos distintos sobre una misma deuda impaga: 10 años del Código Civil, 5 años de la Ley CEPIRS para centrales privadas, y la SBS que no prescribe. Confundirlos lleva a esperar una limpieza que el sistema no hará automáticamente. Te explicamos cómo funcionan los tres relojes y qué puedes exigir realmente.
Juan Garate • Reevalúa
Tienes deudas en dos o tres entidades: ¿sabes cuál te está hundiendo más?
Cuando debes en varias entidades, la peor calificación define tu perfil completo ante el sistema financiero. La normativa SBS establece que la categoría de mayor riesgo predomina si esa deuda supera el 20% del total. Te explicamos cómo funciona, por qué pagas primero lo que menos importa, y cómo encontrar la deuda que más daña tu historial.
Juan Garate • Reevalúa